ChatGPT
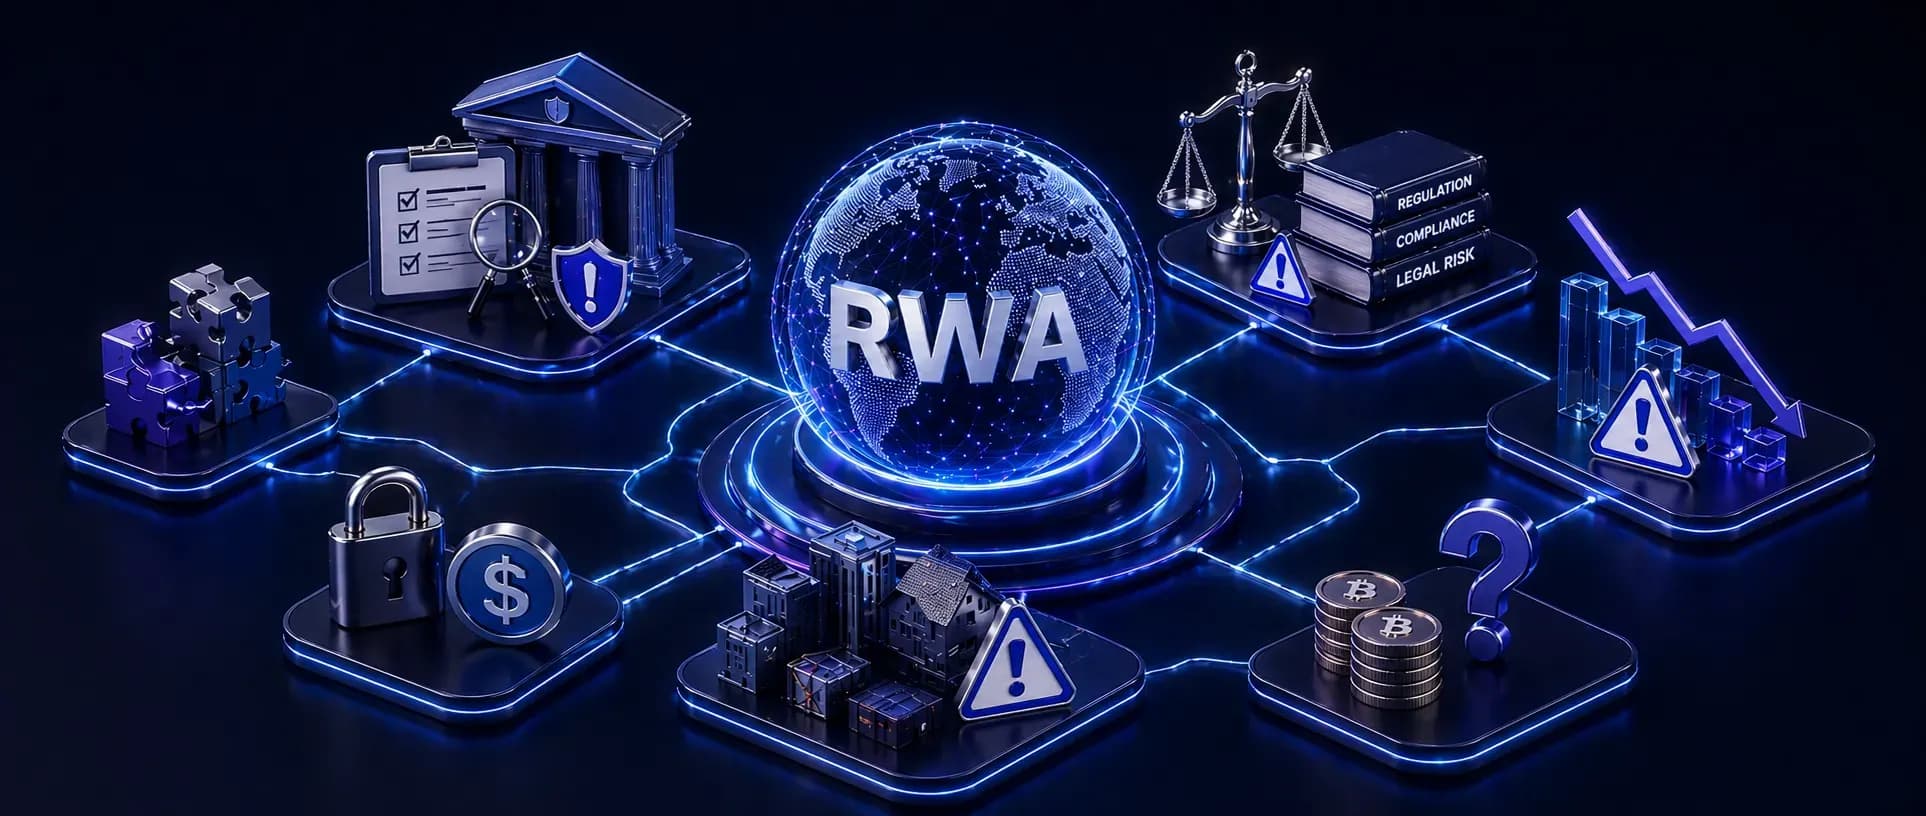
Риски токенизации активов (RWA) в 2025 году
Рост RWA скрывает проблемы: иллюзия ликвидности, регуляторные ножницы, риск смарт-контрактов. Расскажем о рисках на этом рынке.
Несмотря на впечатляющие цифры роста, рынок токенизированных активов сталкивается с серьезными вызовами, которые ставят под сомнение нарратив о «немедленной революции» в финансах.
Иллюзия ликвидности и отсутствие вторичного рынка
Суть проблемы: большинство токенизированных активов практически не торгуются после выпуска. Исследования показывают: токены RWA демонстрируют низкие объемы торгов, длительные периоды удержания и ограниченное участие инвесторов.
Например, крупнейший фонд BlackRock BUIDL имеет лишь 85 держателей и всего 30 активных кошельков. Это создает «рынок, который выглядит ликвидным на бумаге, но ведет себя как закрытый контур» — привлекательно для выпуска, но сложно для выхода.
Вывод: без развития ликвидной вторичной торговли рынок рискует повторить судьбу NFT, где инновации обогнали внедрение, а цикл хайпа так и не превратился в привычку.
Фрагментация регуляторных режимов и «юрисдикционные ножницы»
Суть проблемы: каждая юрисдикция определяет цифровые ценные бумаги по-своему: MiCA в Европе, DSS в Великобритании, Project Guardian в Сингапуре и прецедентное право в США. Это значит: каждый проект требует индивидуальной юридической проработки и сопоставления требований. По данным IOSCO, 91% опрошенных юрисдикций находятся на стадии «нулевого или очень ограниченного» коммерческого применения токенизации.
Вывод: токен, который не может подтвердить право собственности или соответствовать признанным правилам хранения, всегда останется на периферии финансов.
Технологические риски: смарт-контракты и приватные ключи
Суть проблемы: токенизация наследует все риски блокчейн-технологий.
Риски смарт-контрактов: код — закон, но код может содержать ошибки (баги). В неизменяемом реестре ошибка способна привести к катастрофическим необратимым потерям.
Риски приватных ключей: в традиционном мире можно сбросить пароль; в криптомире можно потерять всё.
Риски отмывания денег: токенизация помогает еще больше отделить активы от владельцев, что облегчает действия злоумышленников. Фронт-раннинг и «сэндвич-атаки» в децентрализованной среде трудно обнаруживать.
Вывод: внедрение токенизации требует не только совершенствования аудита кода и культуры хранения ключей, но и разработки новых методов мониторинга и противодействия злоупотреблениям в децентрализованной среде.
Проблема «Золотого реестра»: что важнее — блокчейн или юрист?
Суть проблемы: это самый фундаментальный юридический риск. Когда запись на блокчейне (on-chain) вступает в конфликт с традиционной книгой записей трансфер-агента (off-chain), какая из них имеет юридическую силу?
BlackRock (BUIDL) прямо признает: запись трансфер-агента юридически обязательна, а запись на блокчейне — лишь эффективная «копия».
Franklin Templeton (BENJI) использует гибридную модель, но трансфер-агент сохраняет контроль.
Вывод: только в Швейцарии (SDX), благодаря закону о DLT, блокчейн-запись признана юридически первичной. В остальном мире токен — цифровое представление, а не само право.
Риск «заражения» традиционных финансов крипто-волатильностью
Суть проблемы: происходит опасное сближение TradFi и DeFi. Токенизированные фонды денежного рынка (MMFs), такие как BUIDL, все чаще используются в качестве резервного обеспечения для стейблкоинов или залога по крипто-деривативам.
Вывод: стена между высоковолатильным крипторынком и стабильным традиционным рынком начинает давать течь. IOSCO прямо предупреждает: дестабилизация стейблкоина или кризис в DeFi могут через токенизированные активы перекинуться на традиционные финансовые институты. Существует также обеспокоенность, что токенизация может передавать волатильность с крипторынков на рынки базовых активов.
Отсутствие «Святого Грааля»: надежного расчетного актива на цепи
Суть проблемы: для истинного атомного свапа (DvP — delivery versus payment) нужен надежный цифровой доллар. Однако:
CBDC (цифровые валюты центробанков) всё еще в пилотах.
Токенизированные депозиты фрагментированы (у каждого банка свой блокчейн).
Стейблкоины (USDC, USDT) рискованны из-за отсутствия прозрачности резервов и потенциальной волатильности.
Вывод: дальнейшее развитие индустрии, вероятно, пойдет по пути гибридных решений — использования стейблкоинов с улучшенным надзором, создания совместимых мостов между банковскими блокчейнами или ожидания зрелых CBDC.
Токенизация активов не отменяет и не заменяет традиционные финансы. Она лишь добавляет к ним новый технологический слой, который на текущем этапе создает больше рисков и операционных сложностей, чем реальных преимуществ. Революция произойдет не тогда, когда мы научимся токенизировать всё, а когда надежность блокчейн-учета будет признана судами и регуляторами по умолчанию.