Сгенерировано Chatgpt
Конвергенция традиционных финансов и DeFi (CeDeFi) для предсказуемой доходности
CeDeFi — это гибридная модель, объединяющая технологическую эффективность смарт-контрактов с юридической защитой и комплаенсом традиционных финансов. В 2026 году она становится главным мостом для институционального капитала, предлагая предсказуемую доходность на базе RWA, атомарные расчеты Т+0 и полную прозрачность для регуляторов. В отличие от анонимного DeFi, здесь каждый займ подкреплен юридическим договором, а доступ к пулам ограничен через KYC/KYB-шлюзы, что минимизирует риски и открывает дорогу триллионам долларов в ончейн-пространство.
В 2026 году эра спекулятивного yield-фарминга с трёхзначными ставками подходит к концу. Крупные институциональные игроки стремятся перевести активы в ончейн-протоколы, но требуют прозрачных правовых условий. Стандарты безопасности и комплаенса, необходимые корпоративному капиталу, на данный момент несовместимы с анонимной структурой публичных DeFi-пулов.
Впрочем, и у традиционных финансов хватает болевых точек. Будучи скованной регуляторными рамками и политической конъюнктурой, система TradFi задыхается от низкой маржинальности, съедаемой операционными расходами и архаичностью расчетов. На этом фоне разрыв между скудной доходностью фиатных активов и инфраструктурной уязвимостью крипторынка как раз и подготовил благодатную почву для расцвета CeDeFi.
CeDeFi Centralized Decentralized Finance) - это попытка решить проблемы DeFi и TradFi совмещая в себе преимущества смарт-контрактного бэкенда с требованиями комплаенса. Инфраструктура обеспечивает атомарные расчеты (Т+0) и автоматизированную ликвидность, при этом доступ к пулам лимитирован через KYC/KYB-шлюзы.
Гибридная модель трансформирует ончейн-протоколы в институционально приемлемый инструмент. Интеграция традиционных механизмов верификации и DeFi-протоколов минимизирует контрагентские риски, сохраняя прозрачность ончейн-транзакций для регуляторов.
Такая гибридная архитектура неизбежно разочарует крипто-анархистов, видевших в DeFi инструмент ухода от государственного контроля и посредников: permissioned-пулы, обязательный KYC и возможность принудительной заморозки токенов противоречат раидкальным идеалам однако этот сдвиг — маркер зрелости рынка: переход от спекулятивных механизмов к инфраструктуре, способной абсорбировать триллионы институционального капитала при соблюдении регуляторных требований.
Анатомия предсказуемой доходности в CeDeFi
Институциональный доход в DeFi теперь формируется за счет базовых активов, а не эмиссии токенов. В пулах с избыточным обеспечением, таких как Aave или Morpho, прибыль строится на спреде: депозиты приносят 3–4%, а заемщики платят 6–8% под залог токенизированных облигаций или корпоративных долгов.
Маркет-мейкинг в закрытых пулах также изменился. Провайдеры ликвидности зарабатывают на комиссиях с обмена пар, включающих стейблкоины и токенизированные казначейские векселя (разновидность финансовых RWA). Это дает доход в 3,5–9% годовых, привязанный к реальным выплатам по государственным и частным долгам, без рисков волатильных криптоактивов.
Доходность можно сделать фиксированной с помощью разделения рисков на уровни, как в классических облигациях (CDO). Допустим, портфель токенизированных счетов приносит 12% годовых. Смарт-контракт распределяет этот поток: старший уровень (Senior) получает стабильные 7–9%, средний (Mezzanine) — 10–12%, а младший (Junior) забирает остаток прибыли после всех выплат и покрытия возможных убытков.
Сеньор-транши защищены «подушкой» безопасности из младших уровней и избыточным залогом. Для корпоративных казначейств это обеспечивает прогнозируемый поток наличности, подходящий для долгосрочного планирования. В отличие от рискованных крипто-схем, здесь понятен график выплат и уровень защиты капитала.
Технически это работает через оракулы, которые подтверждают стоимость активов в реальном времени, и смарт-контракты, автоматически исполняющие ликвидации. Юридически такие структуры часто оформляются через SPV под стандарты Reg D/Reg S, где старшие транши классифицируются как надежные долговые обязательства, а младшие — как инструменты с повышенным доходом.
Основной барьер для традиционных финансов — взаимодействие с «грязными» деньгами, связанными с санкциями или криминальными операциями. В CeDeFi эта проблема решена: смарт-контракты позволяют проводить операции только с кошельками, внесенными в реестр проверенных участников. Доступ к пулам открывается только после прохождения полноценной проверки на соответствие международным стандартам безопасности (AML/KYC).
Читать ещё...
Доминирование Европы в мировом факторинге: оборот 2 трлн евро и новые технологические вызовы
Европа — мировой лидер факторинга с оборотом €2.4 трлн. Почему бизнес уходит от банков к токенизации инвойсов и RWA-платформам. Анализ рынка и тренды 2026 года.
Взрывной рост рынка токенизированных RWA: ключевые метрики, статистика и макроэкономические тренды
Анализ ончейн-рынка RWA (Real World Assets) в 2026 году. Статистика токенизированных гособлигаций, недвижимости, частного кредитования и сырьевых товаров.
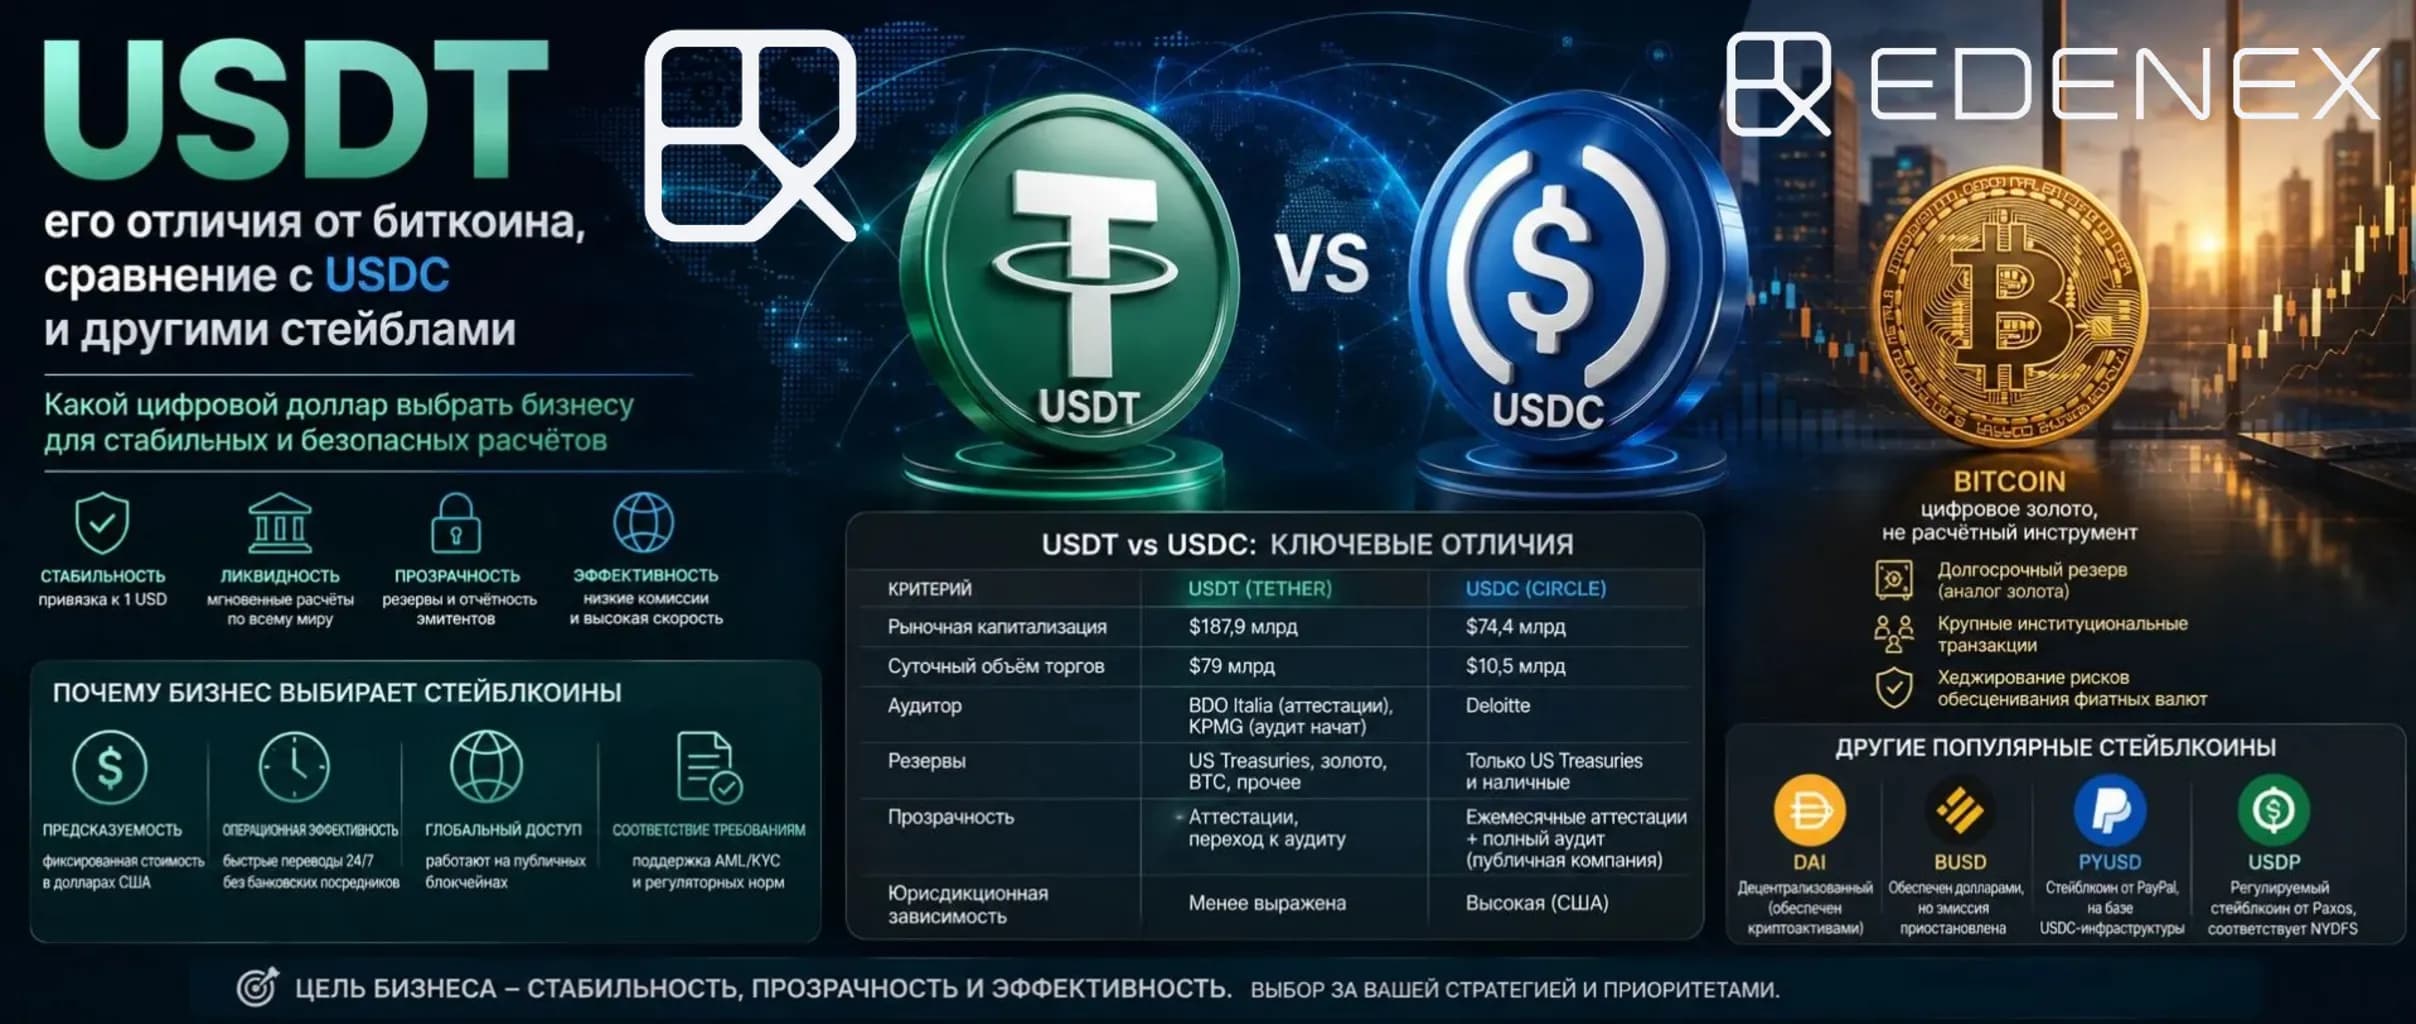
USDT, его отличия от биткоина, сравнение с USDC и другими стейблами
USDT, USDC или BTC? Сравнение стейблов для бизнеса: прозрачность, ликвидность, риски блокировок. Полный разбор внутри.
Permissioned Pools (Разрешительные пулы): конец анонимности
Основной барьер для традиционных финансов — взаимодействие с «грязными» деньгами, связанными с санкциями или криминалом. В CeDeFi смарт-контракты настроены так, что принять ликвидность или выдать займ они могут только адресам, прошедшим институциональный AML/KYC-скрининг и добавленным в «белый список» через токены идентификации (например, стандарта ERC-3643).
Важное отличие CeDeFi от анонимного DeFi — наличие правовой защиты. В обычных протоколах дефолт заемщика приводит к безвозвратной потере активов. В CeDeFi каждый займ подкрепляется юридическим договором между сторонами. Смарт-контракт здесь выступает лишь инструментом автоматизации, а не единственным регулятором отношений.
Важное отличие от анонимного DeFi — наличие правовой защиты. Если заемщик в анонимном DeFi объявляет дефолт, кредитор теряет деньги. В CeDeFi смарт-контракт юридически привязан к реальному договору (Master Loan Agreement), что дает кредиторам возможность взыскания через суд. Смарт-контракт здесь выступает инструментом автоматизации, а не единственным регулятором отношений.
При дефолте кредитор опирается на условия договора в рамках выбранной юрисдикции, будь то Англия, Сингапур или Делавэр. Наличие юридически обязывающего решения суда позволяет взыскать активы заемщика. Токенизированная кредитная позиция выступает цифровым доказательством долга, а история транзакций в блокчейне служит надежной базой для аудита.
| Сравнение моделей: TradFi vs DeFi vs CeDeFi | |||
|---|---|---|---|
| Критерий | Традиционные финансы (TradFi) | Чистый DeFi (Анонимный) | CeDeFi (Институциональный) |
| Прозрачность операций (Аудируемость) | Низкая (закрытые книги, сложность аудита, зависимость от внутренней отчетности) | Высокая (полная ончейн-прозрачность, любой может проверить транзакции и движение пулов) | Высокая (сохраняется ончейн-прозрачность транзакций для регуляторов и аудиторов, история служит надежной базой для проверки) |
| Скорость расчетов | Низкая (архаичность расчетов, зависимость от межбанковских переводов, расчеты занимают дни, Т+1 и дольше) | Высокая (мгновенные расчеты, атомарность сделок, доступность ликвидности 24/7) | Высокая (обеспечиваются атомарные расчеты (Т+0) и автоматизированная ликвидность за счет смарт-контрактов) |
| Наличие KYC/AML комплаенса | Строгий (встроен в систему, обязательная верификация для всех клиентов, но страдает от «грязных» денег из-за закрытости) | Отсутствует (полная анонимность, нет проверок, что создает риски взаимодействия с санкционными или криминальными средствами) | Полный комплаенс (обязательный KYC/KYB-шлюз для доступа в пулы, смарт-контракты работают только с кошельками из «белого списка» через токены идентификации) |
| Правовая защита инвестора (Recourse) | Высокая (возможность судебного взыскания, но процесс долгий и затратный, скован регуляторными рамками) | Отсутствует (дефолт заемщика ведет к безвозвратной потере активов, recourse невозможен из-за анонимности) | Выше среднего (каждый займ подкреплен юридическим Master Loan Agreement; кредитор имеет право взыскания через суд в выбранной юрисдикции, токен — цифровое доказательство долга) |
| Операционные издержки | Очень высокие (непомерные операционные расходы, низкая маржинальность, съедаемая затратами на посредников и регуляторную отчетность) | Низкие (отсутствие посредников, минимальные комиссии за газ, автоматизация процессов) | Средние / Оптимальные (автоматизация смарт-контрактов снижает расходы против TradFi, но есть издержки на юридическое оформление, оракулы и поддержку KYC/AML-инфраструктуры) |
Управление рисками: как корпорации защищают капитал в ончейне
Для институциональных игроков выход в DeFi-протоколы невозможен без внедрения строгих фреймворков управления рисками. Корпоративная стратегия защиты капитала строится на эшелонированной обороне, исключающей единые точки отказа как на уровне кода, так и на уровне доступа к активам.
Техническая уязвимость кода — основной барьер для капитала. Чтобы минимизировать вероятность эксплойтов, корпорации применяют методы формальной верификации. С помощью математического моделирования доказывается корректность логики смарт-контрактов, что гарантирует отсутствие критических ошибок, которые могут пропустить люди.
Дополнительно корпорации активно используют программы Bug Bounty, сотрудничая с ведущими платформами для поиска уязвимостей. Это обеспечивает постоянный стресс-тест системы «белыми хакерами», что создает дополнительный слой защиты. Страхование (Smart Contract Cover) дополнительно хеджирует риски потерь вследствие взломов протоколов.
Кастодиальный риск минимизируется через отказ от классических кошельков с одним ключом. Для работы с CeDeFi-пулами применяются MPC-технологии (Multi-Party Computation). Фрагменты ключа делятся между независимыми узлами, поэтому ключ никогда не собирается в цельный вид на одном устройстве, исключая риск взлома.
Для подписи транзакции требуется кворум (m-of-n схема): например, 3 из 5 участников должны криптографически подтвердить операцию, ни один фрагмент ключа никогда не восстанавливается в памяти. Это убирает риск поломки всей системы из-за одного слабого звена, защищает от инсайдерских атак, компрометации одного узла или человеческого фактора.
Часто задаваемые вопросы (FAQ)
1. В чем ключевая разница между CeDeFi и традиционной централизованной криптобиржей (CEX)?
На CEX ваши деньги лежат в общем котле (black box), и вы полностью полагаетесь на честность оператора. В CeDeFi биржа/платформа выступает лишь KYC-фильтром и шлюзом доступа, а сами средства работают прозрачно в смарт-контрактах, логику и движение которых любой участник может проверить ончейн в реальном времени.
2. Можно ли классифицировать токенизированные RWA как инструменты CeDeFi?
Да, токенизированные RWA (казначейские векселя, облигации, кредиты) — это основа институционального CeDeFi. Они обеспечивают предсказуемую доходность, привязанную к реальным активам, и позволяют интегрировать традиционные финансовые инструменты в ончейн-среду с соблюдением всех комплаенс-требований.
3. Как обеспечивается стабильность фиксированной доходности при падении рыночных ставок?
Доходность фиксируется через траншевую структуру (Senior/Mezzanine/Junior), где старшие уровни защищены буфером из младших траншей и избыточным залогом. Оракулы отслеживают базовые ставки в реальном времени, а смарт-контракты автоматически перераспределяют потоки, сохраняя прогнозируемость выплат для приоритетных инвесторов.