Сгенерировано Chatgpt
Цифровые платформы торгового финансирования: какие барьеры для МСП они снимают, а какие остаются
Какие транзакционные издержки закрывают МСП доступ к торговому финансированию, какие из них помогают преодолеть цифровые платформы и что остаётся нерешённым.
В 2026 году малому бизнесу получить финансирование для международной торговли значительно сложнее, чем крупным компаниям. Проблема актуальна, даже если уровень риска по сделке сравнительно низкий.
Одна из причин — дефицит торгового финансирования в целом. Его глобальный дефицит 2025 году достиг $2,5 трлн, согласно отчету Азиатского банка развития за 2025 год.
Однако в зависимости от масштаба компаний ситуация с доступом к финансированию у них разная. Согласно данным Всемирной торговой организации (ВТО) за сентябрь 2024 года, доля отказов для микро-, малых и средних предприятий составляет около 50%. Это резко контрастирует с 7% для транснациональных корпораций.
Более того, при одобрении финансирования, малые предприятия платят больше: надбавки к ставкам для них составляют 7–9% против 4–5% для крупных компаний. Этот разрыв в финансировании МСП ярко демонстрирует серьезность проблемы.
Проблема не в том, что МСП рискованнее. Торговый реестр ICC за 2025 год показывает, что дефолты по торговым сделкам не превышают 0,3% даже в сложных регионах, например, в Африке. Этот вид финансирования сам по себе низкорисковый. Причина другая: банк тратит примерно одинаковые деньги на проверку, документы и юридическое оформление для сделки на $100 тыс. и на 100 млн. Если сумма маленькая, эти расходы не окупаются.
Цифровые платформы торгового финансирования пытаются снизить стоимость обработки, но их реальная эффективность зависит от того, какие именно издержки они сокращают, а какие просто перекладывают на другого участника сделки. Или как построена логика платформы, Edenex оптимизирует издержки за счет полной автоматизации каждого процесса, не перекладывая затары, удерживая здравые условия при привлечении торгового финансирования.
Анатомия транзакционных издержек
1. Онбординг и проверка контрагента. Чтобы открыть финансирование, банк должен провести KYC, проверить конечных бенефициаров и убедиться, что клиент не под санкциями. Этот процесс может занимать недели, а для каждой новой сделки с новым банком проверка проводится заново. Для МСП стоимость такой процедуры оказывается непропорционально высокой.
2. Верификация сделки. Банк обязан подтвердить, что поставка существует: проверить контракты, инвойсы, транспортные документы. Для маленькой сделки такой контроль становится экономически неоправданным. По данным из отчета Всемирной торговой организации (ВТО), затраты на проверку документов и оценку залогов занимают первое место среди причин отказов в торговом финансировании на развивающихся рынках.
3. Обработка документов. Подготовка, проверка соответствия, устранение расхождений — это ручной труд, требующий участия специалистов. Исследование ICC показало, что «инвойс-диспуты», длительные сроки утверждения и несоответствия в данных подрывают доверие и задерживают выплаты.
4. Кредитная оценка. У МСП часто нет кредитной истории или рейтинга. Банк вынужден проводить более глубокий анализ, который при малом чеке не окупается. Согласно отчету Азиатского банка развития за январь 2026 года, доля отказов для МСП составляет около 41%. Большая часть этих отказов связана именно с экономикой обработки, а не с кредитным риском.
5. Расчётная составляющая. Доступность банковской цепочки в нужной валюте и юрисдикции — отдельная статья издержек. Для трансграничных сделок в развивающихся странах недостаток корреспондентских отношений и дефицит иностранной валюты дополнительно усложняют процесс.
Все эти издержки фиксированы и не масштабируются с увеличением суммы сделки. Банки отказывают малому бизнесу не потому, что МСП рискованнее, а потому, что его обслуживание экономически неэффективно.
Типология платформ: какие издержки снижает каждая модель
Модели цифровых платформ решают разные задачи. Экономия для одной стороны нередко означает перенос нагрузки на другую.
1. Межбанковские платформы финансирования цепочек поставок автоматизируют обработку счетов и дают поставщику доступ к нескольким банкам. Они снижают издержки поставщика за счет конкуренции банков, но требуют активного участия покупателя: без его подтверждения обязательства система не работает. Нагрузка по сбору данных и подключению ложится на покупателя и оператора платформы.
2. Площадки торговли дебиторской задолженностью помогают поставщику быстрее найти деньги, продавая счета-фактуры инвесторам. Они уменьшают издержки поиска фондирования, но задачу оценки риска переносят на инвестора. Если тот не готов проводить анализ контрагента, то закладывает высокий дисконт или отказывает.
3. Встроенное финансирование внутри торговых площадок и ERP становится частью процесса: предложение о деньгах приходит автоматически в момент выставления счета. Платформа использует данные, которые уже есть в системе (заказы, история платежей), снижая издержки на проверку. Но поставщик ограничен рамками одной площадки — если покупатель работает в другой системе, механизм не срабатывает.
4. Утилиты и общие сервисы. Это инфраструктурные решения — реестры для проверки контрагентов, сервисы верификации документов, обмен данными. Они позволяют переиспользовать результаты проверок, снижая издержки для всех. Утилиты требуют координации между банками, а затраты на создание инфраструктуры остаются высокими.
Каждая модель дает выигрыш одной стороне, но не устраняет издержки целиком. Если поставщик экономит на поиске банка, инвестор тратится на оценку риска. Когда платформа автоматизирует проверку, покупатель несет нагрузку по подключению.
В итоге выбор модели — это выбор, кто будет платить за «цифровую экономию».
Инфраструктура, без которой платформа не работает
Платформы торгового финансирования — верхний слой. Без базовой цифровой инфраструктуры их эффект остаётся ограниченным. Для их полноценной работы требуются несколько компонентов.
1. Электронный инвойсинг и налоговая инфраструктура. Чтобы автоматически выдать деньги по счёту, система должна быть уверена, что счёт реальный. Некоторые страны далеко продвинулись в решении этого вопроса. Например, в Евросоюзе обязательный электронный инвойсинг вводится поэтапно с 2030 года (на национальном уровне — раньше). Об этом есть информация на официальном сайте Еврокомиссии. В Индии система GSTN позволяет генерировать и верифицировать счета в режиме реального времени через государственный портал.
Но в большинстве развивающихся стран такой инфраструктуры нет — счета остаются бумажными, а значит, автоматическое финансирование невозможно.
2. Электронные передаваемые записи: вексели, коносаменты. Их использование регулирует базовый международный документ — Типовой закон UNCITRAL об электронных передаваемых записях (MLETR, 2017). К середине 2026 года его приняли в Великобритании (Electronic Trade Documents Act 2023), Сингапуре, Бахрейне. Продвинулись в этом направлении Индия и Катар.
Ключевые страны, которые к середине 2026 года ещё не приняли MLETR и не признают цифровую передачу прав в полном объёме:
США. Несмотря на статус крупнейшей экономики мира, Штаты не ратифицировали MLETR на федеральном уровне, их позиция по данному вопросу остаётся неопределённой.
Индия в процессе подготовки собственного законопроекта о цифровой торговле, который должен имплементировать MLETR, но на 2026 год он ещё не принят.
Германия — пример фрагментарного подхода. Она внесла изменения в свой Торговый кодекс, признав некоторые электронные транспортные документы, но переводные векселя и простые векселя остаются вне правового поля, что создаёт неопределённость для бизнеса.
Проблема усугубляется тем, что даже в странах, формально принявших MLETR, правовые реформы были проведены бессистемно, из-за чего разные законы противоречат друг другу. Суды вынуждены согласовывать тексты, которые никогда не были созданы для совместного применения. В результате участники рынка возвращаются к бумаге.
Итог: многие страны в 2026 году не признают передачу прав собственности в цифровой форме. Без этого токенизация векселя или цифровой коносамент не имеют юридической силы.
3. Стандарты данных и интероперабельность. Если документы оцифрованы, они должны быть читаемы для разных систем. Без единых стандартов платформы не смогут обмениваться данными. ICC в 2026 году объявила разработку глобальных стандартов для цифровой торговли одним из главных приоритетов. При этом, по данным ICC, 80–90% торговых документов по-прежнему остаются бумажными.
4. Идентификация участников. Чтобы автоматически проверять контрагентов, нужны цифровые идентификаторы — LEI (Legal Entity Identifier) и аналоги. Они позволяют однозначно идентифицировать компанию и её структуру. Но их использование МСП остаётся низким — многие малые предприятия или не знают о LEI, или не хотят тратиться на его получение.
Из всего перечисленного обязательный электронный инвойсинг в ЕС и MLETR в нескольких странах уже работают в 2026 году. Остальное — стандарты данных, интероперабельность, массовое проникновение LEI — пока находится в стадии развития.
Без решения этих вопросов платформы будут эффективны только в ограниченном числе юрисдикций и только для тех участников, у которых есть цифровая инфраструктура.
Почему предыдущее поколение платформ не взлетело
В 2026 году происходит не первая попытка цифровизации трейд-финанса. Консорциумные платформы запускались с 2018 года — и почти все они закрылись.
Например, потерпела крах цифровая сеть для аккредитивов на блокчейне R3 Contour, запущенная консорциумом из 9 банков. Платформа позволяла обрабатывать аккредитивы в цифровом виде. Но мелкие банки не хотели платить за подключение, а крупные проходили онбординг месяцами. У Contour не было лидера среди инвесторов, и когда в 2023 году потребовались деньги, банки не смогли договориться. Contour закрылась в ноябре 2023 года.
TradeLens, проект IBM и Maersk, закрылся в 2022 году. Причина — невозможность достичь отраслевого сотрудничества: ключевые игроки, например, китайская COSCO, отказались присоединяться, а конкуренты создали альтернативную сеть GSBN, что привело не к объединению рынка, а к его фрагментации и отрицательному сетевому эффекту.
Платформа не становится ценнее с каждым новым участником, как это происходит, например, в соцсетях или в платёжных системах. Происходит обратное: появление альтернативной сети раскалывает рынок. Участники делятся на два лагеря, ни одна из платформ не достигает критической массы пользователей, и ценность каждой из них падает.
Общий вывод: все эти проекты провалились не из-за технологии, а из-за экономики и координации. Они не решили важные вопросы: кто платит за платформу и почему банк должен подключаться к конкурирующей сети. Успешные пилоты не превращались в прибыльный бизнес. CEO Contour прямо заявил в связи с этим: «Доказательства концепции всегда на 100% успешны. Но коммерциализация требует гораздо больше работы и времени».
К 2026 году произошли изменения: поменялась правовая база (MLETR в ряде стран), частично увеличилась зрелость технологий. Но проблемы координации и экономики остаются. Платформы, которые выживают на сегодняшний день, решают конкретную узкую задачу с окупаемостью для каждой стороны, а не пытаются создать «универсальную сеть». Неудачные примеры напоминают: любая платформа должна генерировать доход, без этого её срок жизни ограничен.
Еще читать по теме

Блокчейн в торговом финансировании: как смарт-контракты и токенизация меняют ВЭД
Как технология блокчейн и смарт-контракты меняют ВЭД. Отказ от бумажных аккредитивов, токенизация инвойсов и автоматизация финансирования цепочек поставок.

Институциональные рельсы: внедрение блокчейна для клиринга и расчетов по реальным активам
В 2026 году токенизация RWA упирается в отсутствие институциональных расчетных рельс. Как DLT-клиринг с моделями DvP/PvP и мгновенной финальностью T+0 заменяет устаревшие циклы TradFi, устраняет контрагентские риски и перестраивает глобальный межбанковский оборот.

От пилотов к промышленным масштабам: как индустрия RWA вышла на новый уровень
Рынок RWA вырос в 20 раз за три года. К 2035-му — до $88 трлн. Почему капитал уходит в токенизированные активы? Читайте в нашем материале.
Ключевые тезисы Давоса в 2026 году
Подробный разбор итогов ВЭФ в Давосе: токенизация активов, суперцикл биткоина и слияние TradFi с DeFi.
Границы возможностей: что остаётся за рамками платформ
Барьеры, препятствующие использованию платформ, в основном лежат за пределами их технологических возможностей и упираются в фундаментальные ограничения финансовой системы.
1. Платформа не создаёт капитал. Она снижает стоимость обработки заявки, но источник денег остаётся прежним — банки или инвесторы, которые принимают на себя кредитный риск дебитора. Если покупатель не платит, платформа не компенсирует это.
2. На открытых площадках действует механизм неблагоприятного отбора. Качественные сделки часто проходят по прямым каналам, минуя платформу, а на рынок выносятся те, которые сложнее продать или которые несут повышенный риск. Это требует дополнительных механизмов проверки и фильтрации.
3. Платформа не всегда защищает от мошенничества и двойного финансирования. Технология способна отследить, что счёт уже был уступлен, но юридическую защиту обеспечивает право и реестры уступок, а не сам код.
4. Остаётся нерешённой проблема последней мили расчётов. Платформа не влияет на доступность банковской цепочки в нужной юрисдикции и не может обеспечить проведение платежа, если банк получателя не работает с нужной валютой или страной.
| Критерий | Многобанковская платформа SCF | Площадка торговли дебиторкой | Встроенное финансирование в торговой площадке | Прямое банковское обслуживание |
| Какую издержку снижает | Обработку транзакций поставщика | Поиск фондирования | Привлечение и верификацию | Не снижает — несёт все издержки |
| На кого переносится нагрузка | На покупателя (подключение) | На инвестора (оценка риска) | На торговую площадку | На банк (ручной разбор) |
| Требование к контрагенту | Покупатель в системе | Нет, но дебитор оценивается | Зависит от данных площадки | Полный онбординг |
| Источник фондирования | Банки-участники | Инвесторы и фонды | Баланс площадки или банки | Баланс банка |
| Основное ограничение для МСП | Зависит от покупателя | Высокий дисконт при отсутствии истории | Доступ только внутри площадки | Высокие фиксированные издержки |
Практические выводы для финансового директора или казначея МСП
Что имеет смысл делать самостоятельно до обращения за финансированием. Структурированные данные о контрагентах, электронные торговые документы и отказ от бумажных документов сокращают срок обработки заявки.
Подготовка стандартизированных пакетов документов и наличие LEI снижают издержки банка — а значит, повышают шанс на одобрение. Это напрямую влияет на юнит-экономику сделки: чем ниже затраты банка на обработку, тем меньший чек он готов финансировать.
Что стоит выяснить у оператора платформы до подключения. Важно понимать, кто несёт риск дебитора при финансировании и на основе каких данных строится кредитная оценка. Стоит заранее уточнить, что происходит, если покупатель не подтверждает счёт, и как платформа защищает от двойного финансирования.
Как отличить работающую инфраструктуру от пилота. Работающая платформа имеет реальные транзакции, а не только обещания. У неё есть банки-участники, которые действительно подтверждают сделки. Она опирается на признанную правовую базу (MLETR, электронный инвойсинг), а не на «уникальную технологию». У неё прописана процедура разрешения споров и отказа от сделки.
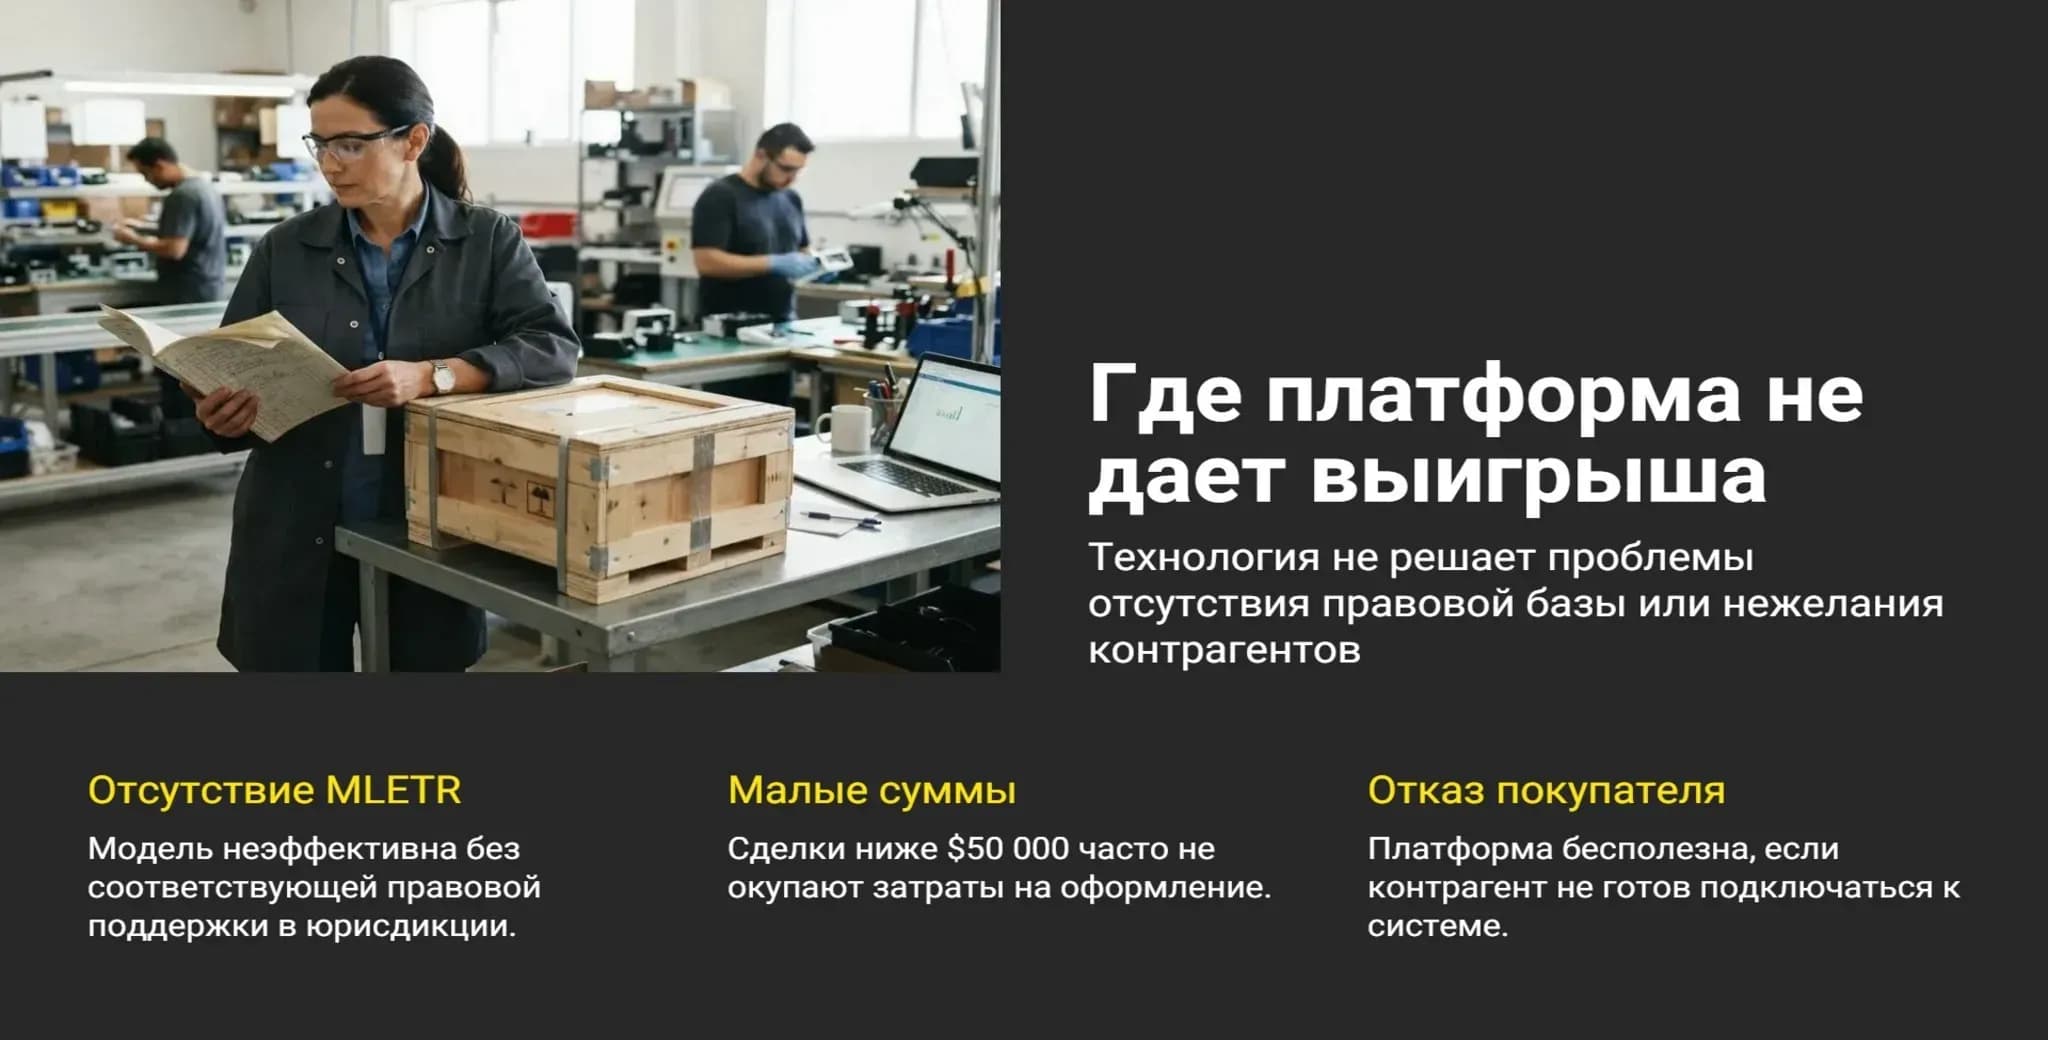
Границы применимости. Платформенная модель не даёт выигрыша в трёх случаях:
сделка проходит в юрисдикции без MLETR. В этом случае цифровой оборотный документ не защищает держателя так же, как бумажный;
сумма сделки ниже $50 тыс. — экономия на ее обработке не компенсирует фиксированные издержки платформы;
покупатель отказывается подключаться к платформе — поставщик остаётся без финансирования, и технология не решает эту проблему.
Napkin AI
Часто задаваемые вопросы (FAQ)
1. Почему доля отказов по заявкам малого бизнеса выше, если кредитное качество отдельных сделок сопоставимо с крупными?
Потому что большинство издержек — фиксированные. Обработка заявки на $50 тыс. стоит примерно столько же, сколько на $5 млн, но окупается она только во втором случае. Банк отказывает не потому, что МСП рискованнее, а потому что экономическая модель не работает — обработка дороже потенциальной прибыли.
2. Что даёт обязательный электронный инвойсинг для доступа к финансированию и достаточно ли его для подтверждения сделки?
Электронный инвойсинг даёт независимое подтверждение существования обязательства, что упрощает верификацию и сокращает сроки одобрения. Но сам по себе он не подтверждает поставку товара — нужны также транспортные документы и подтверждение покупателя.
3. Кто несёт риск дебитора на площадках торговли дебиторкой и как он оценивается при отсутствии кредитной истории?
Риск дебитора несёт инвестор или фонд, который выкупает дебиторку. Оценка при отсутствии истории строится на альтернативных данных: история платежей с покупателем, данные логистики, поведенческие паттерны, а также подтверждения от якорного покупателя. Часто платформы используют страхование кредитных рисков как инструмент защиты.
4. Почему подключение к платформе требует участия покупателя и что делать поставщику, если покупатель отказывается?
Платформа финансирования цепочек поставок строится на подтверждении обязательства покупателем — без этого верификация сделки невозможна.
Если покупатель отказывается, поставщик может рассмотреть альтернативные модели: продажа дебиторки на открытой площадке (факторинг без регресса) или использование встроенного финансирования в торговой платформе, где покупатель уже подтвердил заказ.