Сгенерировано Chatgpt
Диверсификация цепочек поставок: локализация производства против сложного мирового распределения в реалиях 2026 года
Локализация требует миллиардов CAPEX, но сокращает транзит до 2-3 дней. Мульти-соурсинг диверсифицирует риски, но замораживает капитал в запасах. Какой путь выбрать в 2026 году.
Глобальная экономика в 2026 году не работает как единый конвейер. Несколько лет назад транснациональные корпорации могли положиться на производства в Китае или в других странах — это было дешево, предсказуемо и эффективно.
Однако серия шоков 2020–2025 годов — пандемия, геополитические конфликты, торговые ограничения — показала, что у этой модели есть уязвимость: сбой в одной стране останавливает всю цепочку.
В 2025 года, когда США ввели массовые пошлины на товары из многих стран, которые начали отвечать тем же. По данным Boston Consulting Group за июнь 2026 года, 80% компаний по всему миру уже испытывают серьезное влияние геополитики, а среди корпораций с выручкой более $20 млрд этот показатель достигает 93%.
В ответ бизнес меняет свои цепочки поставок. Основных путей два:
перенести производство ближе к рынку сбыта (локализация);
распределить его между несколькими странами (мультистрановое распределение).
Например, 58% китайских компаний планируют увеличить число поставщиков и диверсифицировать закупки, а 38% рассматривают перенос производств ближе к рынкам сбыта (nearshoring). Но по состоянию на лето 2026 года только 15% бизнесов встроили геополитический анализ в стратегические решения, такие как распределение капитала и инвестиции.
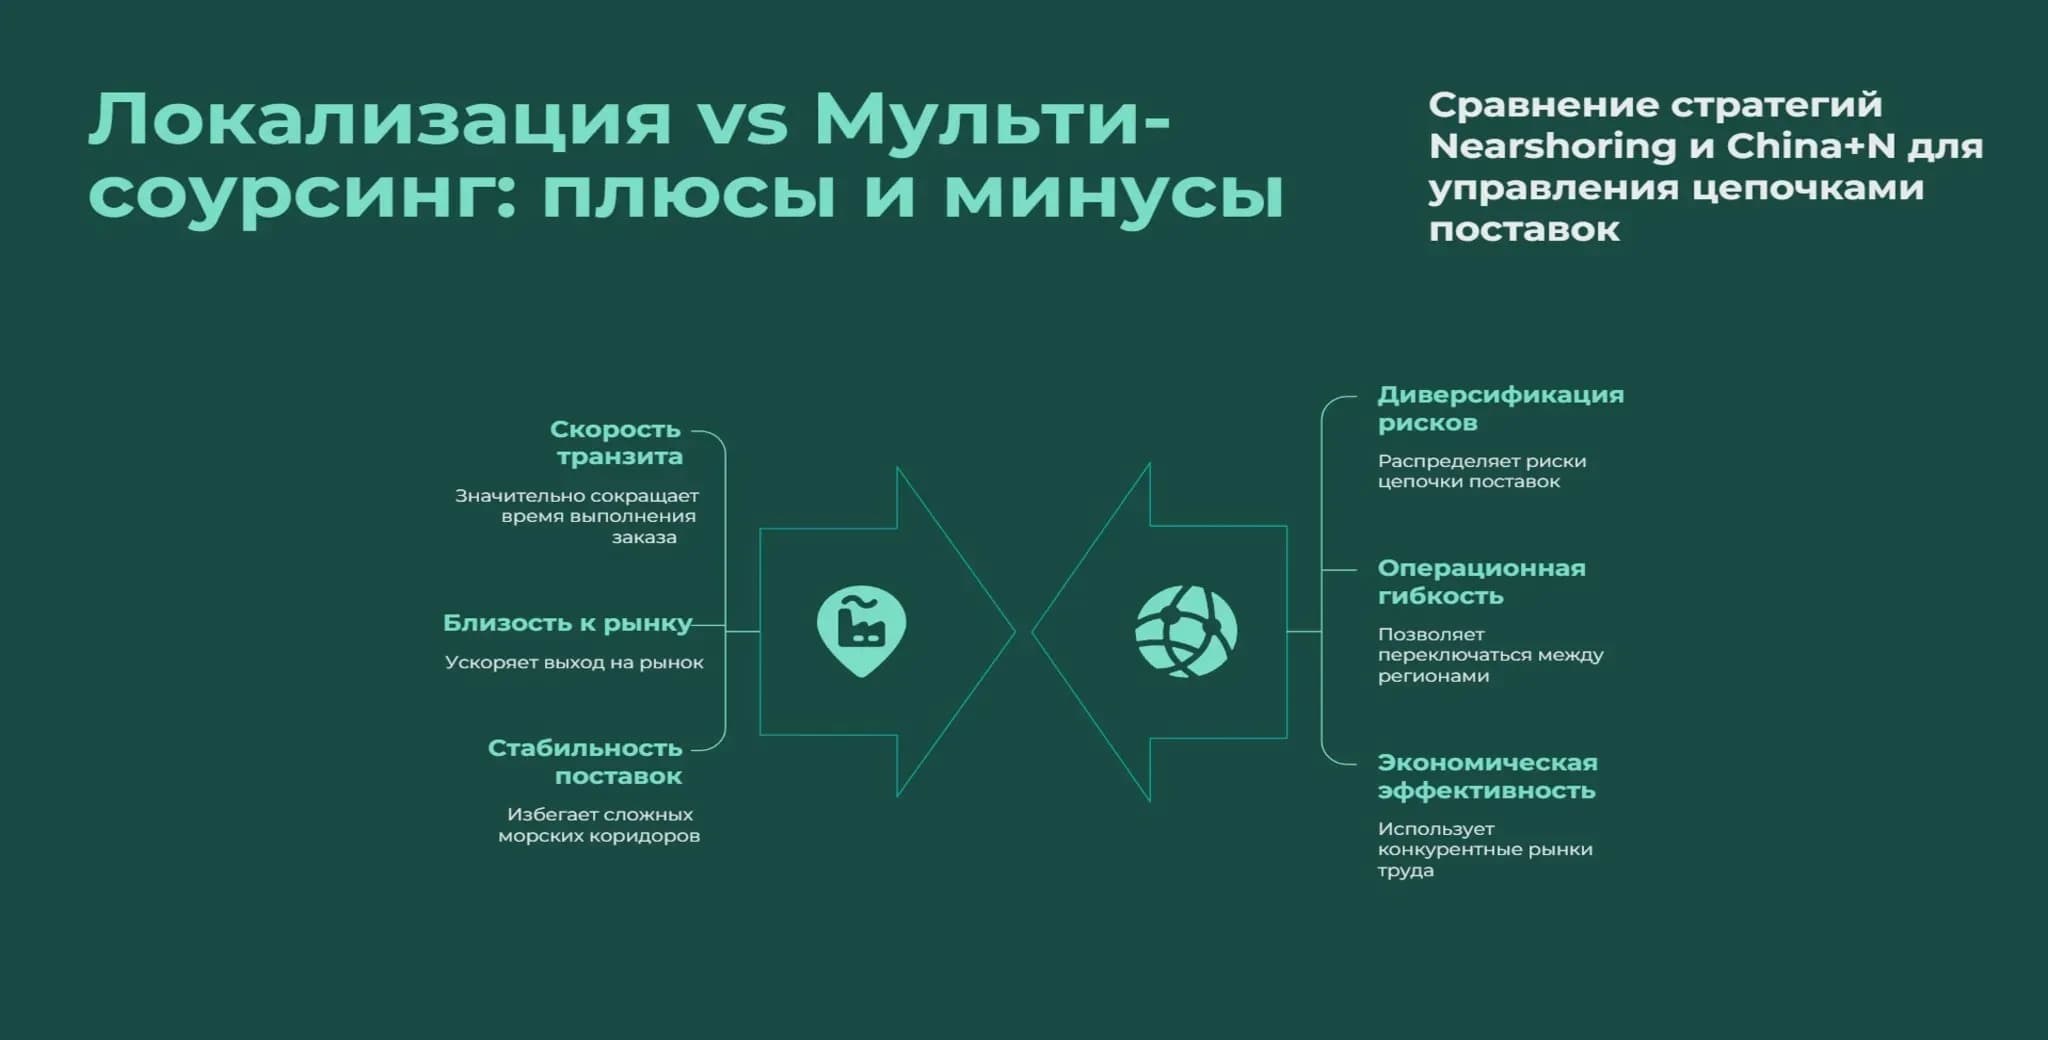
Локализация и Nearshoring: премия за скорость и независимость
В сложившейся ситуации одно из возможных решений — это перенос производств из Азии в Мексику (для рынка США) или в Восточную Европу (для ЕС). Это позволяет сократить время доставки с 45 дней до 2-3 дней, резко снижая зависимость от уязвимых морских коридоров, таких как Красное море и Панамский канал. Но такой ход требует огромных капитальных затрат на строительство новых заводов и обучение персонала, который в этих регионах обходится дороже, чем в Азии.
Несмотря на это, к 2026 году этот тренд набрал силу:
компании сократили зависимость от одного поставщика на 15% за последние два года (McKinsey, данные на июнь 2026 года);
почти 90% бизнесов намерены инвестировать в повышение устойчивости цепочек поставок (Supply Chain Resilience) в 2026 году, на что каждый пятый планирует потратить более $2 млн (Everstream Analytics, опрос в марте 2026 года);
в Европе 45% компаний используют стратегию мульти-сорсинга, а 58% готовы платить платить местному или региональному поставщику на 20% больше по сравнению с зарубежным (обычно азиатским) за локализацию поставок (данные Еврокомиссии за июнь 2026 года);
немецкая компания Siemens в 2026 году инвестировала $1,5 млрд в строительство завода в США, чтобы с минимальными задержками обслуживать местных клиентов, согласно ее официальному пресс-релизу.
Согласно прогнозам экспертов, те компании, которые первыми локализуют производство, получат преимущество в скорости и стабильности, но заплатят за это высокую цену на старте.
Мультистрановое распределение (стратегия China+N)
В 2026 году, вместо того чтобы полагаться на одну страну (Китай или другую), компании распределяют поставки между несколькими. Чаще всего это Вьетнам, Индия, Индонезия и Малайзия. Это создает страховку: если одна из стран введет пошлины или запрет на экспорт, производство можно оперативно перенаправить, что снижает риск полной остановки бизнеса.
Но у такой стратегии есть и обратная сторона:
чтобы обеспечить гибкость, компании приходится держать большие транзитные запасы сырья на складах в нескольких странах. Это замораживает деньги компании, которые могли бы работать;
управлять разветвленной системой сложно: нужно следить за трансфертным ценообразованием и контролировать правила происхождения товаров — критерии, по которым определяется, из какой страны товар родом. От этого зависит, применяется ли к нему льготная пошлина по торговому соглашению.
Например, китайские производители ранее активно переносили финальную стадию сборки во Вьетнам, чтобы обойти американские пошлины. Но эта схема постепенно перестает работать. США ужесточают контроль за происхождением товаров.Просто приклеить этикетку «Made in Vietnam» теперь недостаточно. Ключевое требование — «существенная переработка», и ее нужно подтвердить документально.
Эксперты Dezan Shira & Associates предупреждают: перенос последней стадии сборки для получения нужного сертификата происхождения не спасает. Вместо этого компании вынуждены создавать реальные производственные мощности за пределами Китая с локальным персоналом и цепочками поставок. Это требует времени и инвестиций, но только так можно гарантировать стабильность и доступ к рынкам США и ЕС в долгосрочной перспективе.
Читать еще...
Индия как глобальный лидер цифровизации торгового финансирования: феномен India Stack (Aadhaar, UPI, GST)
Как India Stack (Aadhaar, UPI, GST) превратил Индию в лидера торгового финансирования. Оцифровка инвойсов, борьба с фродом и доступ МСП к капиталу за 24 часа в 2026 году.

Карго-страхование как необходимость: иллюзия безопасности и реальные лимиты ответственности перевозчика
Перевозчик компенсирует потерю груза по весу, а не по стоимости. Потерянный контейнер с электроникой на $500 000: перевозчик заплатит только $5 400. Почему без карго-страхования ВЭД — это риск.
Кибер-риски в логистике: новые исключения в полисах
Рост кибератак в логистике и эволюция страховых исключений. Стандартные полисы (карго, имущество, ответственность) систематически не покрывают основной убыток — простой без физического ущерба, а отдельные киберполисы имеют суб-лимиты и требуют поименованных поставщиков. Отдельно разбираются риски государственных атак, гарантии соблюдения мер защиты (MFA, EDR) и влияние регуляторных требований (NIS2, ИМО) на страхуемость.

Как в 2026 году начать бизнес на крипте: открытие криптообменника
Крипторынок 2026: тренды и бизнес на обменниках. Расскажем, как запустить прибыльный криптообменник.
Оценка через призму Cash Conversion Cycle (CCC)
Как отмечает McKinsey, 64% компаний уже сокращают плечо поставок, 42% переносят производство ближе к рынкам сбыта, но 95% все еще сталкиваются с проблемами в управлении своей производственной сетью.
Советы директоров оказались перед жестким выбором: вкладывать огромные деньги в перенос заводов ближе к рынкам сбыта или распределять производство по нескольким странам, чтобы снизить риски. Это не просто логистическое решение: оно меняет всю финансовую структуру компании, влияет на баланс, стоимость оборотного капитала и операционную маржу.
Каждая стратегия по-разному влияет на то, как быстро компания превращает вложенные деньги обратно в наличные.
1. Локализация сокращает время, которое товары проводят в пути: вместо 45 дней — всего 2-3 дня. Это уменьшает период оборота запасов (DIO). Но из-за более высокой стоимости производства в Европе или Северной Америке поставщики требуют более быстрой оплаты. Это сокращает период, в течение которого компания может пользоваться их деньгами (DPO).
2. Мультистрановая стратегия работает наоборот. Длинные цепочки поставок увеличивают DIO — деньги замораживаются в товарах, которые плывут через океан, зато компания может дольше не платить поставщикам.
Опрос McKinsey по рискам цепочек поставок за 2025 год показывает, что среди компаний, затронутых пошлинами, 33% разрабатывают стратегию nearshoring, 39% развивают двойной сорсинг, 45% увеличивают страховые запасы.
По данным Allianz Trade, в 2025 году глобальный цикл конверсии денежных средств (CCC) достиг 67 дней — это на 3 дня выше доковидного уровня. Основной драйвер — рост складских запасов, на которые теперь приходится 80% длительности цикла. Компании переходят от модели Just-in-time «точно в срок» к модели Just-in-case «на всякий случай», жертвуя скоростью оборота ради устойчивости.
Опыт показывает, что мультистрановая стратегия жизнеспособна только при внедрении программ реверсивного факторинга (Supply Chain Finance). При такой модели якорная корпорация финансирует своих поставщиков второго и третьего уровня в развивающихся странах, чтобы они не обанкротились из-за длинных логистических цепочек.
По данным итальянской ассоциации факторинга Assifact, в первом квартале 2026 года оборот SCF вырос на 7% по сравнению с прошлым годом, причем реверсивный факторинг составляет около 80% этого сегмента. Ее исследование подтверждает, что глокализация — сочетание глобальной интеграции с локальной адаптацией — становится ключевым трендом для повышения устойчивости логистических систем.
По данным Всемирного экономического форума, компании, использующие цифровые платформы для сквозной видимости цепочек поставок, значительно лучше справляются с вызовами. Технологии становятся не опцией, а обязательным условием выживания в новой реальности.
Napkin AI
| Критерий | Радикальная локализация (Nearshoring/Reshoring) | Мультистрановая диверсификация (Friend-shoring / China+N) |
| Потребность в капитальных инвестициях (CAPEX) | Очень высокая | Средняя |
| Заморозка ликвидности в транзите | Низкая (2-3 дня) | Высокая (до 45 дней) |
| Уязвимость к локальным шокам | Высокая | Низкая (диверсифицирована) |
| Сложность таможенного администрирования | Низкая | Высокая |
| Скорость Time-to-Market | Высокая (близость к рынку) | Средняя |
Выводы для CSCO и CFO: гибридная архитектура (Executive Summary)
У дилеммы локализации или мультистранового распределения не существует единственно правильного решения. Компании, которые хотят успевать за изменениями, часто используют гибридный подход, основанный на цифровых двойниках (Digital Twins) — компьютерных моделях цепочек поставок, которые позволяют просчитывать риски до того, как они произойдут.
В целом стратегия может быть такой:
дорогие и технологически сложные продукты переносят ближе к рынку сбыта (nearshoring)
массовые товары, где цена решает все, распределяют по нескольким странам (China+N).
Устойчивость цепочки поставок теперь влияет на ключевые финансовые метрики компании, стоимость капитала и кредитный рейтинг. Это стало важным условием при принятии решений о вложениях. Поэтому управление цепочками становится стратегическим финансовым приоритетом.
Компании, которые недостаточно быстро адаптируются, рискуют потерять доступ к дешевому финансированию и уступить рынок тем, кто быстрее перестроился. По данным Supply Chain Dive, многие компании уже начали разрабатывать «планы Б» для своих цепочек поставок, чтобы не зависеть от одного региона.
Но OPEX (операционные расходы) при этом растут: новые логистические цепочки, дублирование поставщиков и дополнительное администрирование увеличивают текущие затраты, которые компании вынуждены закладывать в стоимость продукции.
FAQ: Часто задаваемые вопросы
1. Как жесткие экологические стандарты (ESG и Scope 3 Emissions) влияют на выбор между локализацией производства и мультистрановой диверсификацией цепочек поставок?
Европейский механизм трансграничного углеродного регулирования (CBAM) и требования к отчетности по Scope 3 делают длинные цепочки поставок менее рентабельными. Чем длиннее логистическое плечо, тем выше углеродный след — а значит, выше и налоговая нагрузка в юрисдикциях с углеродными тарифами. Это делает локализацию более привлекательной с точки зрения ESG-комплаенса.
2. Как применение правил происхождения может заблокировать импорт при мультистрановой сборке?
Если товар собирается в нескольких странах, он может не получить статус «товара происхождения» ни одной из них. Тогда он не сможет воспользоваться преференциальными тарифами, предусмотренными торговыми соглашениями. Для соблюдения правил происхождения каждый этап сборки должен добавлять достаточную стоимость, а документальное подтверждение этого требует сложного администрирования.
3. Возможно ли застраховать политические риски при распределении производства в развивающихся странах?
Да, существуют специализированные страховые продукты, покрывающие политические риски — конфискацию, эмбарго, экспроприацию, введение экспортных квот. Их предлагают государственные экспортно-кредитные агентства и частные страховщики. Однако стоимость такого покрытия может достигать 1-3% от суммы инвестиций, что необходимо закладывать в юнит-экономику при оценке стратегии размещения производства.