Сгенерировано Chatgpt
Доминирование Европы в мировом факторинге: оборот 2 трлн евро и новые технологические вызовы
Европа — мировой лидер факторинга с оборотом €2.4 трлн. Почему бизнес уходит от банков к токенизации инвойсов и RWA-платформам. Анализ рынка и тренды 2026 года.
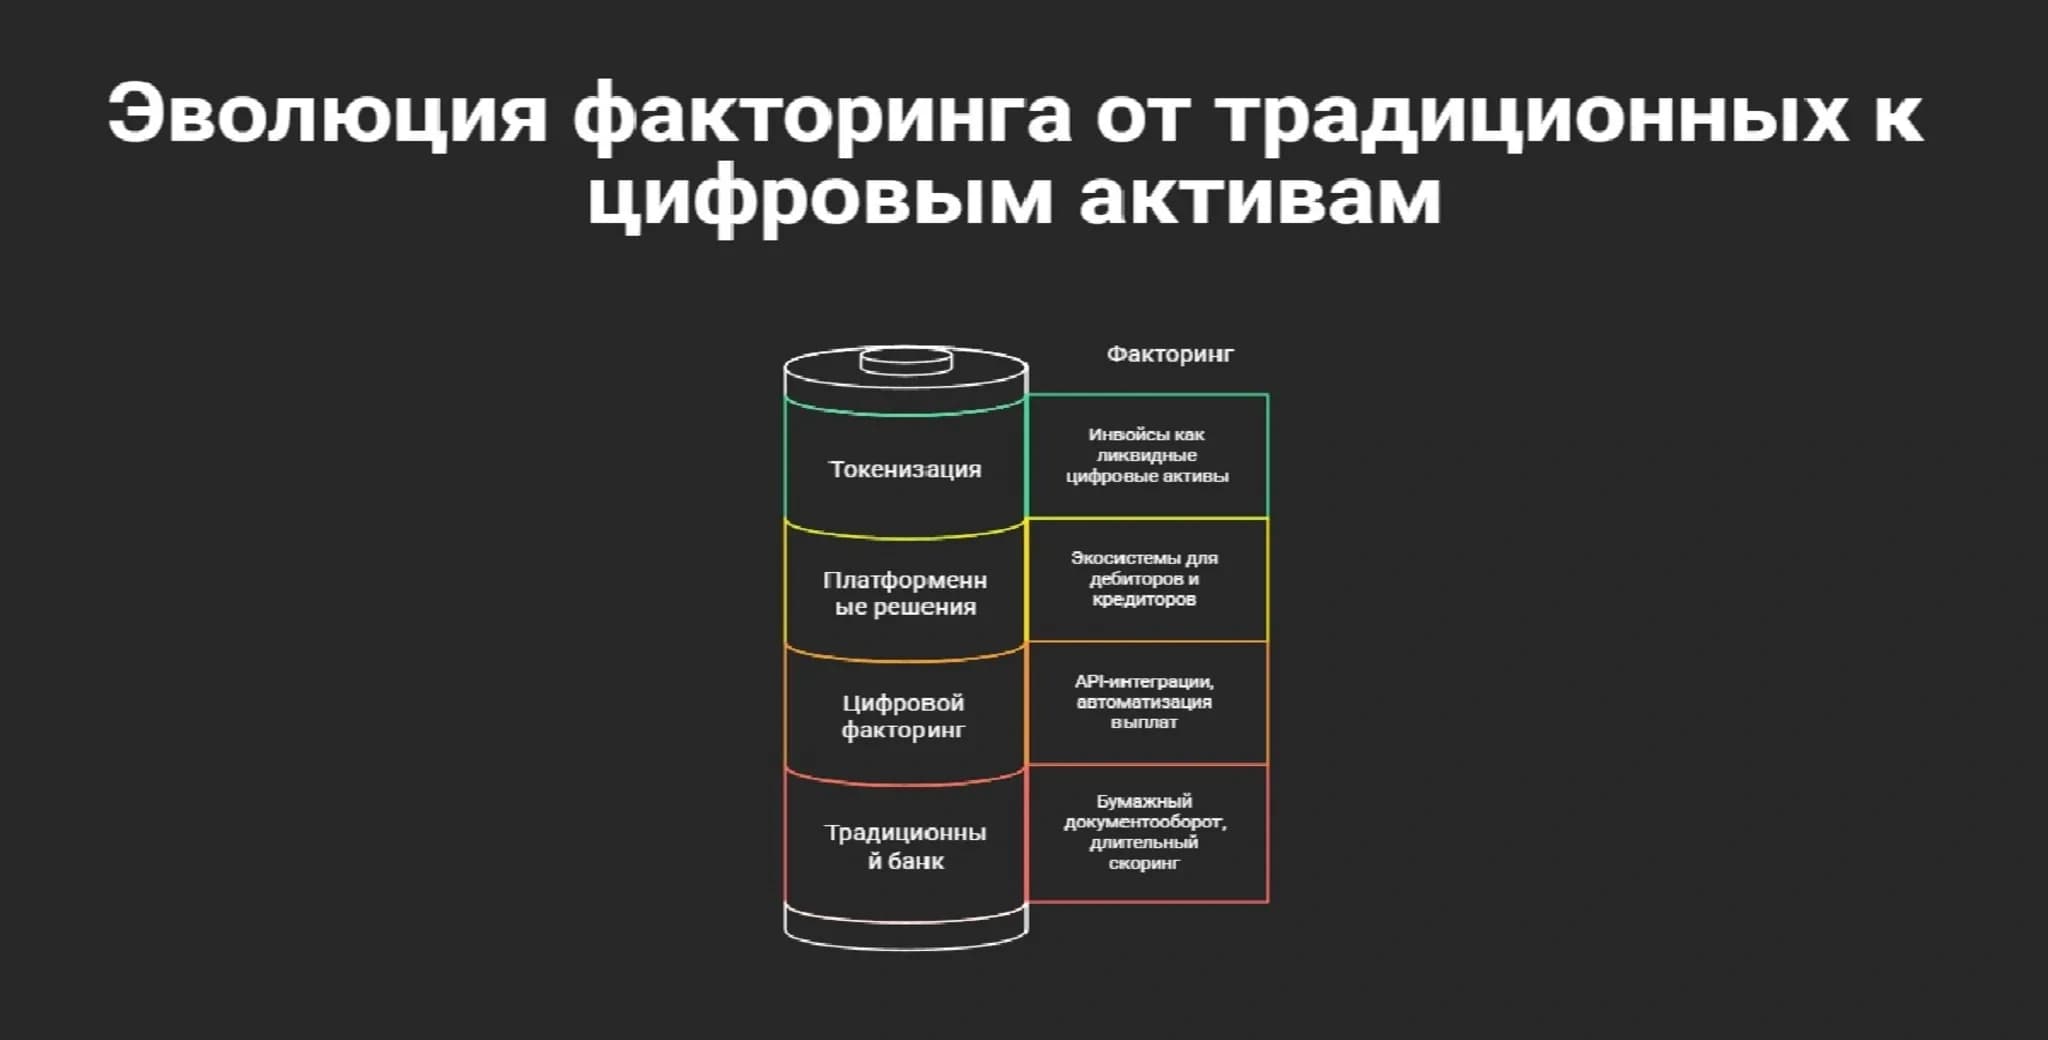
Факторинг — это популярный у многих компаний инструмент для управления оборотным капиталом. Продавая свою дебиторскую задолженность (неоплаченные счета покупателей) фактору, компания получает финансирование сразу после отгрузки, а не через 30–120 дней. Важное преимущество факторинга в том, что он не увеличивает долговую нагрузку на баланс и не требует залога, в отличие от классического кредита.
В 2026 году глобальный рынок факторинга оценивается в триллионы долларов, но его географическое распределение крайне неравномерно. Абсолютное лидерство исторически удерживает Европа, которая даже показывает рост. По данным EU Federation for the Factoring and Commercial Finance Industry (EUF):
факторинговый оборот в Еврозоне в 2023 году превысил €2,44 трлн;
в 2025 году он достиг €2,66 трлн.
В 2026 году европейский рынок продолжает доминировать на рынке факторинга, обеспечивая 56% от мирового объема операций.
Мы живем в эру высоких ставок, когда банки ужесточают условия по кредитам и сокращают лимиты финансирования. В такой ситуации востребованность факторинга в ЕС растет. Эксперты говорят о том, что он стал главным инструментом выживания для европейского бизнеса, обеспечивающим ликвидность цепочек поставок.
При этом его доля в экономике региона и так превышает 11,5% ВВП. Это говорит о том, что инструмент глубоко встроен в реальный бизнес и активно используется компаниями.
Почему Европа? Три столпа доминирования на рынке факторинга
Существует 3 фундаментальных причины, почему именно ЕС в 2026 году лидирует на рынке факторинга.
1. Культура отсрочек платежей. В Европе компании привыкли работать с отсрочками оплаты через открытые счета (Open Account). 30-120 дней — стандартный срок от получения до оплаты товара, причем около 40% европейских компаний ждут оплату больше 60 дней.
В итоге европейская модель порождает огромные объемы дебиторской задолженности — деньги заморожены на счетах, а деятельность компаний нужно чем-то финансировать.
В других регионах мира доминируют другие инструменты: в США бизнес чаще использует корпоративные кредитные карты, а в Азии — аккредитивы.
2. Правовая база и стандартизация. В Европе уже давно существуют единые правила игры на рынке факторинга. Например, Директива ЕС о просроченных платежах (Late Payment Directive), которая была принята в 2011 году, и прозрачные механизмы уступки прав требования (цессии). Они делают покупку инвойсов безопасной для факторов во всех странах Еврозоны.
Законодательство совершенствуется и дальше. С 2025 года вступает в силу пакет ViDA (VAT in the Digital Age). Он обяжет компании с 2030 года использовать электронные счета-фактуры для трансграничных сделок. Это повысит их прозрачность и ускорит торговое финансирование.
Согласно Euronews.com, Европейская банковская ассоциация (EBA) в 2026 году приняла новые правила: просрочки до 90 дней теперь считаются техническими задержками, а не дефолтом. Это упрощает работу факторов.
3. Развитая сеть FCI. Европейские банки исторически доминируют в международной ассоциации FCI (Factors Chain International), которая объединяет более 400 членов из 90 стран. Поскольку банковские подразделения контролируют более 90% всего европейского факторинга, то европейские компании способны без барьеров проводить трансграничные сделки с участием двух факторов (импортного и экспортного).
Napkin AI
Структура европейского рынка: лидеры и типы продуктов
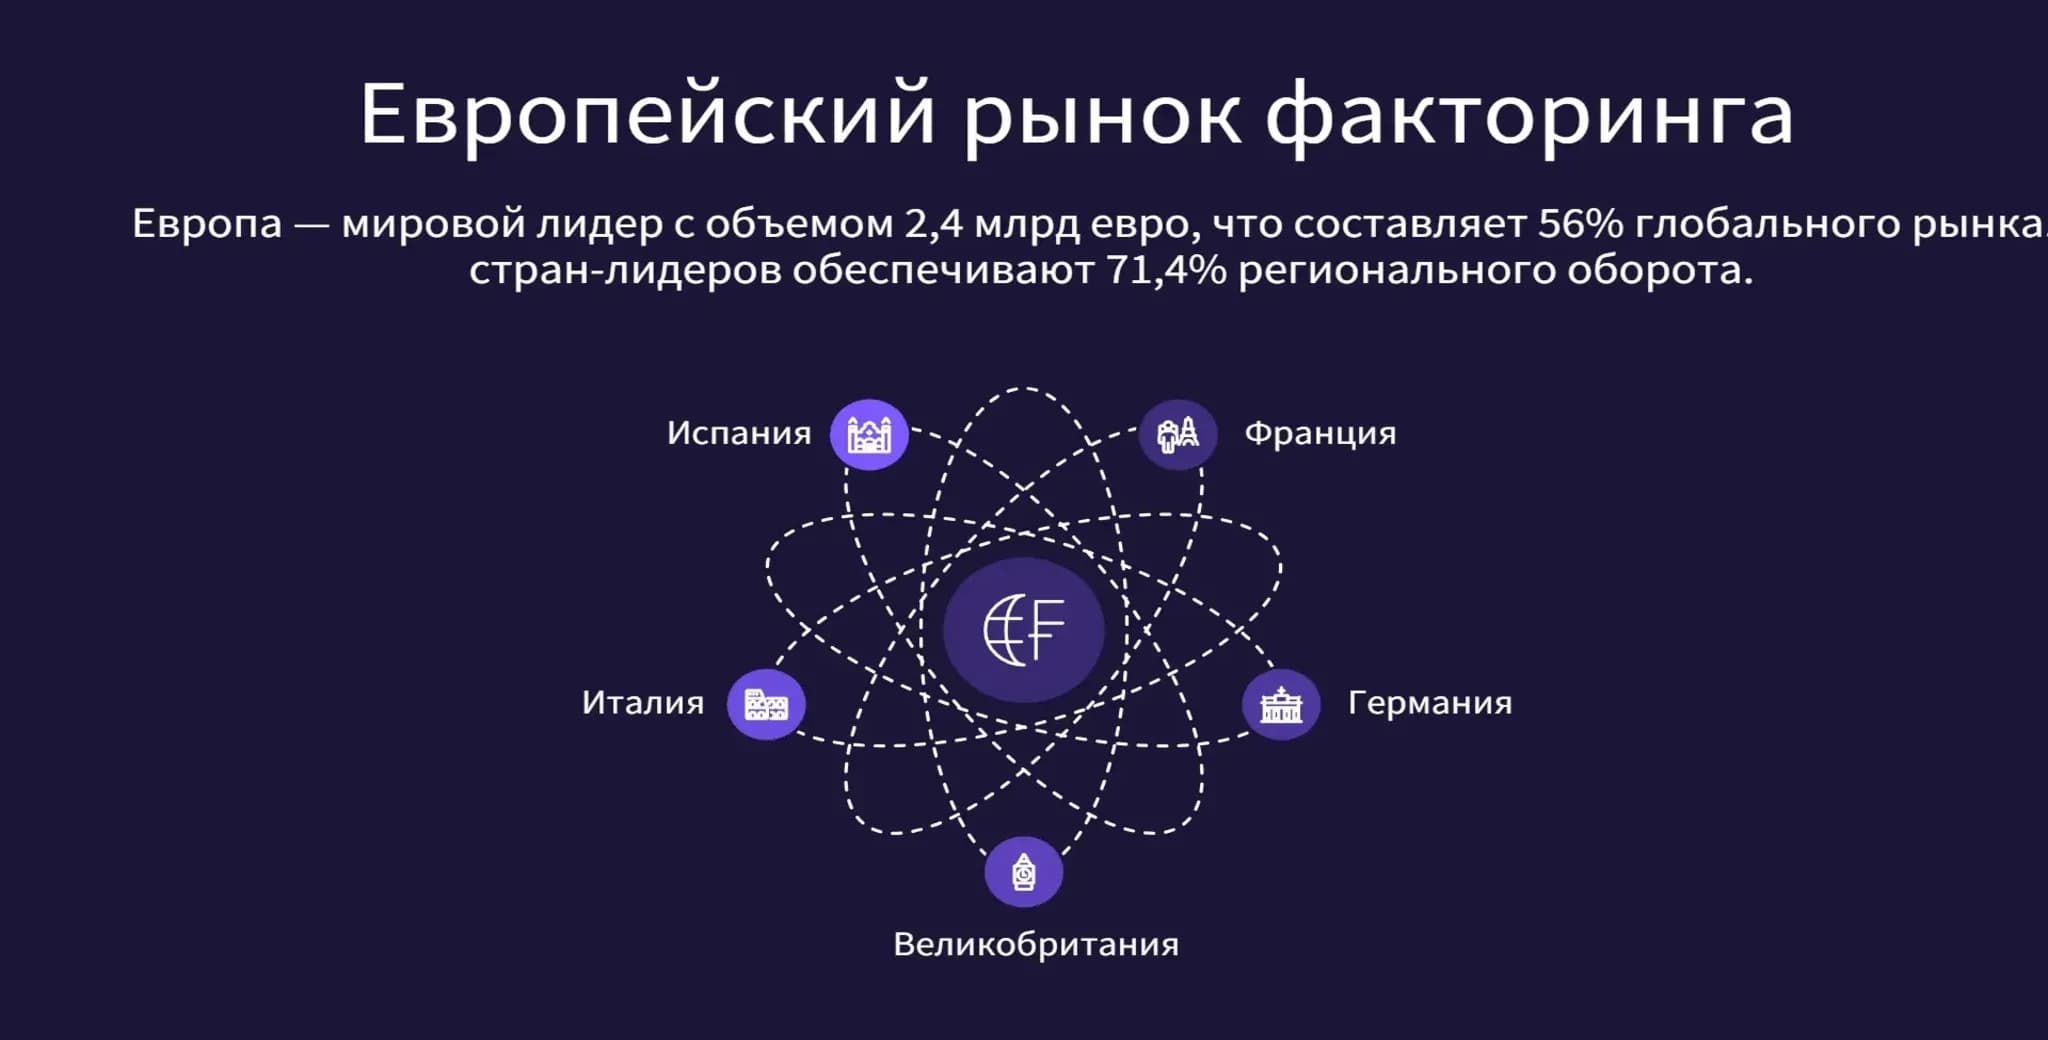
Львиная доля всего европейского оборота факторинга приходится всего на пять стран, которые совокупно обеспечивают 71% от общего объема:
Франция;
Германия;
Великобритания (не входит в ЕС);
Италия;
Испания.
Лидерство этих пяти стран в факторинге — далеко не случайность. Именно они, по данным МВФ на 2026 год, входят в пятерку лидеров Евросоюза по объему ВВП. Германия, Великобритания и Франция вместе генерируют более 40% всей экономической активности Европы.
Napkin AI
Таким образом, доминирование в факторинге прямо коррелирует с масштабом и зрелостью национальных экономик. Бизнес наиболее развитых стран самым активным образом использует передовые финансовые инструменты.
Один из них — безрегрессный факторинг (non-recourse factoring). Он оставляет около половины европейского рынка. В 2026 году компании массово выбирают эту модель, которая позволяет полностью переложить кредитный риск дефолта покупателя на фактора. Это «очищает» баланс бизнеса перед аудитом.
Популярность безрегрессного факторинга усиливают ужесточение кредитных стандартов банков и рост числа банкротств в Еврозоне. Их число растет четвертый год подряд и достигло максимума за последние 20 лет, согласно данным норвежского агентства Creditinform.
Активно развивается Supply Chain Finance (реверсивный факторинг). Крупные европейские покупатели (ритейл, автопром) сами инициируют программы финансирования своих поставщиков, чтобы удержать устойчивость цепочек поставок.
Однако существует крайне важное ограничение. Классический европейский факторинг — это инструмент для крупного и устойчивого бизнеса. Средний чек сделки составляет €1 млн, оборот клиента — около €8 млн. То есть, банки и факторы отсекают мелких игроков. Компаниям с мелкими инвойсами или нестабильной выручкой получить финансирование сложно.
Европейские факторинговые компании обслуживают более 300 тыс. активных клиентов. Это значительная, но ограниченная база, «за бортом» которой остаются миллионы малых предприятий. Они создают большой спрос на альтернативные решения, которые могли бы работать с более доступными суммами.
Сравнительный анализ: традиционный европейский факторинг vs RWA-платформы
Сравнительная таблица традиционного банковского факторинга и RWA-платформ:
| Критерий | Традиционный банковский факторинг (ЕС) | RWA-платформы (цифровые) |
| Географические барьеры | Высокие для стран вне ЕС; сложный комплаенс | Низкие; работают глобально |
| Скорость андеррайтинга | Дни-недели (проверка контрагентов) | Часы-дни (API, AI-скоринг) |
| Средняя операционная комиссия | 1-3% от суммы инвойса | 0,5-2,5% от суммы инвойса |
| Скорость зачисления (Т+) | T+1-3 рабочих дня | T+0 (в тот же день) |
| Доступ для Mid-Market | Банки избегают сделок < €100 тыс. | Доступны для малых и средних сумм |
| Требования к залогу | Косвенные (через контрагента) | Часто беззалоговые (кроме инвойса) |
Границы роста: где буксует европейская машина TradFi
Как минимум три фактора существенно тормозят дальнейшее распространение в Евросоюзе инструмента факторинга.
1. Удушающий комплаенс. Банки сегодня тратят на проверку трансграничных сделок недели вместо дней. Причина этого — строгие нормы законодательства, которые ужесточаются. Из-за новых требований по проверке клиентов (KYC) и борьбе с отмыванием денег (AML) банки обязаны чаще обновлять данные о клиентах, проверять бенефициаров и требовать больше документов для подтверждения личности.
Полное вступление в силу с июля 2026 года регламента MiCA, комплексного закона ЕС о криптовалютах, еще больше «закручивает гайки». Он обязывает все криптокомпании в Европе получать лицензию, раскрывать информацию инвесторам и соблюдать строгие правила резервирования для стейблкоинов.
Дополнительные барьеры создают пакет ViDA (электронные счета-фактуры) и система CESOP, которая требует детальной отчетности по трансграничным платежам. Банки ужесточили проверку контрагентов, особенно если они находятся за пределами ЕС.
2. Игнорирование малого бизнеса. Банки-факторы неохотно работают со сделками объемом менее €100 тыс. Сложность процедур и высокие операционные издержки делают такие сделки нерентабельными для них.
По данным Cambridge Centre for Alternative Finance, 43% субъектов среднего и малого предпринимательства отказываются от факторинга из-за сложности этого процесса.
Читать ещё...
Индексы импортных цен: драгоценные металлы и товары промежуточного потребления
Прогнозы на 2026: Золото по $7000 и серебро по $165. Что происходит с ценами на импорт?

Институциональные рельсы: внедрение блокчейна для клиринга и расчетов по реальным активам
В 2026 году токенизация RWA упирается в отсутствие институциональных расчетных рельс. Как DLT-клиринг с моделями DvP/PvP и мгновенной финальностью T+0 заменяет устаревшие циклы TradFi, устраняет контрагентские риски и перестраивает глобальный межбанковский оборот.

Крауд-инвестиции в экспортные контракты: как частным инвесторам получать доходность от реального сектора
Инвестиции в экспортные контракты — альтернатива вкладам и акциям. Доходность 12–18%, срок 1–3 месяца, обеспечение товаром и смарт-эскроу. Как частному инвестору зарабатывать на торговом финансировании в 2026 году.

Криптовалютный суперцикл: как институциональный капитал ломает старые правила
Почему четырехлетний паттерн биткоина больше не работает? Как спотовые ETF, корпоративные казначейства и макроэкономика формируют новый криптовалютный суперцикл.
Как Edenex открывает рынку два трлн евро глобальные цифровые рельсы
Итак, европейский рынок факторинга имеет оборот два трлн евро. Это огромные деньги, которые крутятся в цепочках поставок. Но доступ к ним заблокирован бюрократией: банки требуют горы документов, проверяют сделки неделями, а сделки до €100 000 вообще не рассматривают.
Платформа Edenex меняет правила игры, выводя дебиторскую задолженность в цифровой контур. Технология токенизации инвойсов превращает право требования по контракту в ликвидный цифровой актив (RWA), который можно предложить пулам институциональных инвесторов. Это возможно без залогов, без кредитных комитетов и региональных ограничений.
Как это работает на практике:
компания загружает инвойс по экспортному контракту;
платформа проводит скоринг сделки и проверяет дебитора;
инвесторы видят актив и предлагают финансирование;
деньги поступают на счет в течение 48 часов;
оплата от покупателя автоматически направляется инвесторам.
Ключевые преимущества модели:
время получения денег сокращается с недель до двух дней;
минимальная сумма сделки не ограничена — доступно для среднего бизнеса;
инвесторы получают доступ к качественным европейским активам с фиксированной доходностью;
все операции проходят через полный KYC/AML-комплаенс, соответствуя европейским регуляторным требованиям.
Европейский факторинг огромен, но его архаичная инфраструктура упирается в регуляторный тупик. Будущее — за переводом прав требования в цифровой контур.
FAQ: Часто задаваемые вопросы
1. Вопрос: почему безрегрессный факторинг так популярен в Европе?
Потому что он передает риск неоплаты покупателя фактору. Это особенно актуально на фоне роста банкротств и ужесточения банковских требований. Продавец получает деньги и очищает баланс — если покупатель не заплатит, фактор забирает убытки на себя. Для компаний с ВЭД, покупатели которых могут находиться в странах с нестабильным регулированием, это становится критически важным.
2. Как токенизация инвойсов снижает издержки по сравнению с международным факторингом?
В традиционной схеме участвуют два фактора — импортный и экспортный. Каждый берет свою комиссию, что удваивает расходы и затягивает процесс. Токенизация через Edenex убирает посредников: инвойсы продаются напрямую инвесторам. Время получения денег сокращается с трех дней до одного (T+0), а комиссии снижаются за счет исключения двойной маржи.
3. Влияет ли европейская директива о просрочках на работу цифровых платформ?
Да, влияет. Сейчас обсуждается обновление директивы, чтобы сделать правила более четкими и усилить контроль за их соблюдением. Цифровым платформам придется соответствовать новым требованиям по электронным счетам-фактурам (стандарт EN16931) и отчетности по трансграничным платежам. Однако сама регуляторная среда становится прозрачнее, что в итоге упрощает работу RWA-платформ.
4. Может ли токенизация полностью заменить банковский факторинг в Европе?
В ближайшие годы — вряд ли. Банки останутся ключевыми игроками в сегменте крупных сделок и сложных корпоративных структур. Однако токенизация займет нишу среднего бизнеса и сделок до €1 млн, которые банкам невыгодно обслуживать. В перспективе 3-5 лет две модели будут сосуществовать: банки — для сложных структур, платформы — для быстрых и прозрачных транзакций.