Сгенерировано Chatgpt
Индия как глобальный лидер цифровизации торгового финансирования: феномен India Stack (Aadhaar, UPI, GST)
Как India Stack (Aadhaar, UPI, GST) превратил Индию в лидера торгового финансирования. Оцифровка инвойсов, борьба с фродом и доступ МСП к капиталу за 24 часа в 2026 году.
Во многих развитых странах в 2026 году банковская, налоговая и идентификационная системы работают изолированно друг от друга. Это существенно снижает скорость. Процедура открытия корпоративного счета и проверки контрагентов занимает дни и недели, а в системах отслеживания цепочек поставок отсутствует единый стандарт обмена данными.
Проверка контрагентов для международных сделок часто требует бумажных документов и занимает до 2-3 недель, а в системах отслеживания цепочек поставок отсутствует единый стандарт обмена данными.
Индия решила эту проблему. Вместо интеграции разрозненных систем она с нуля построила единый цифровой стек India Stack, в котором все государственные реестры соединены в реальном времени.
Три столпа India Stack: технологическая анатомия прорыва
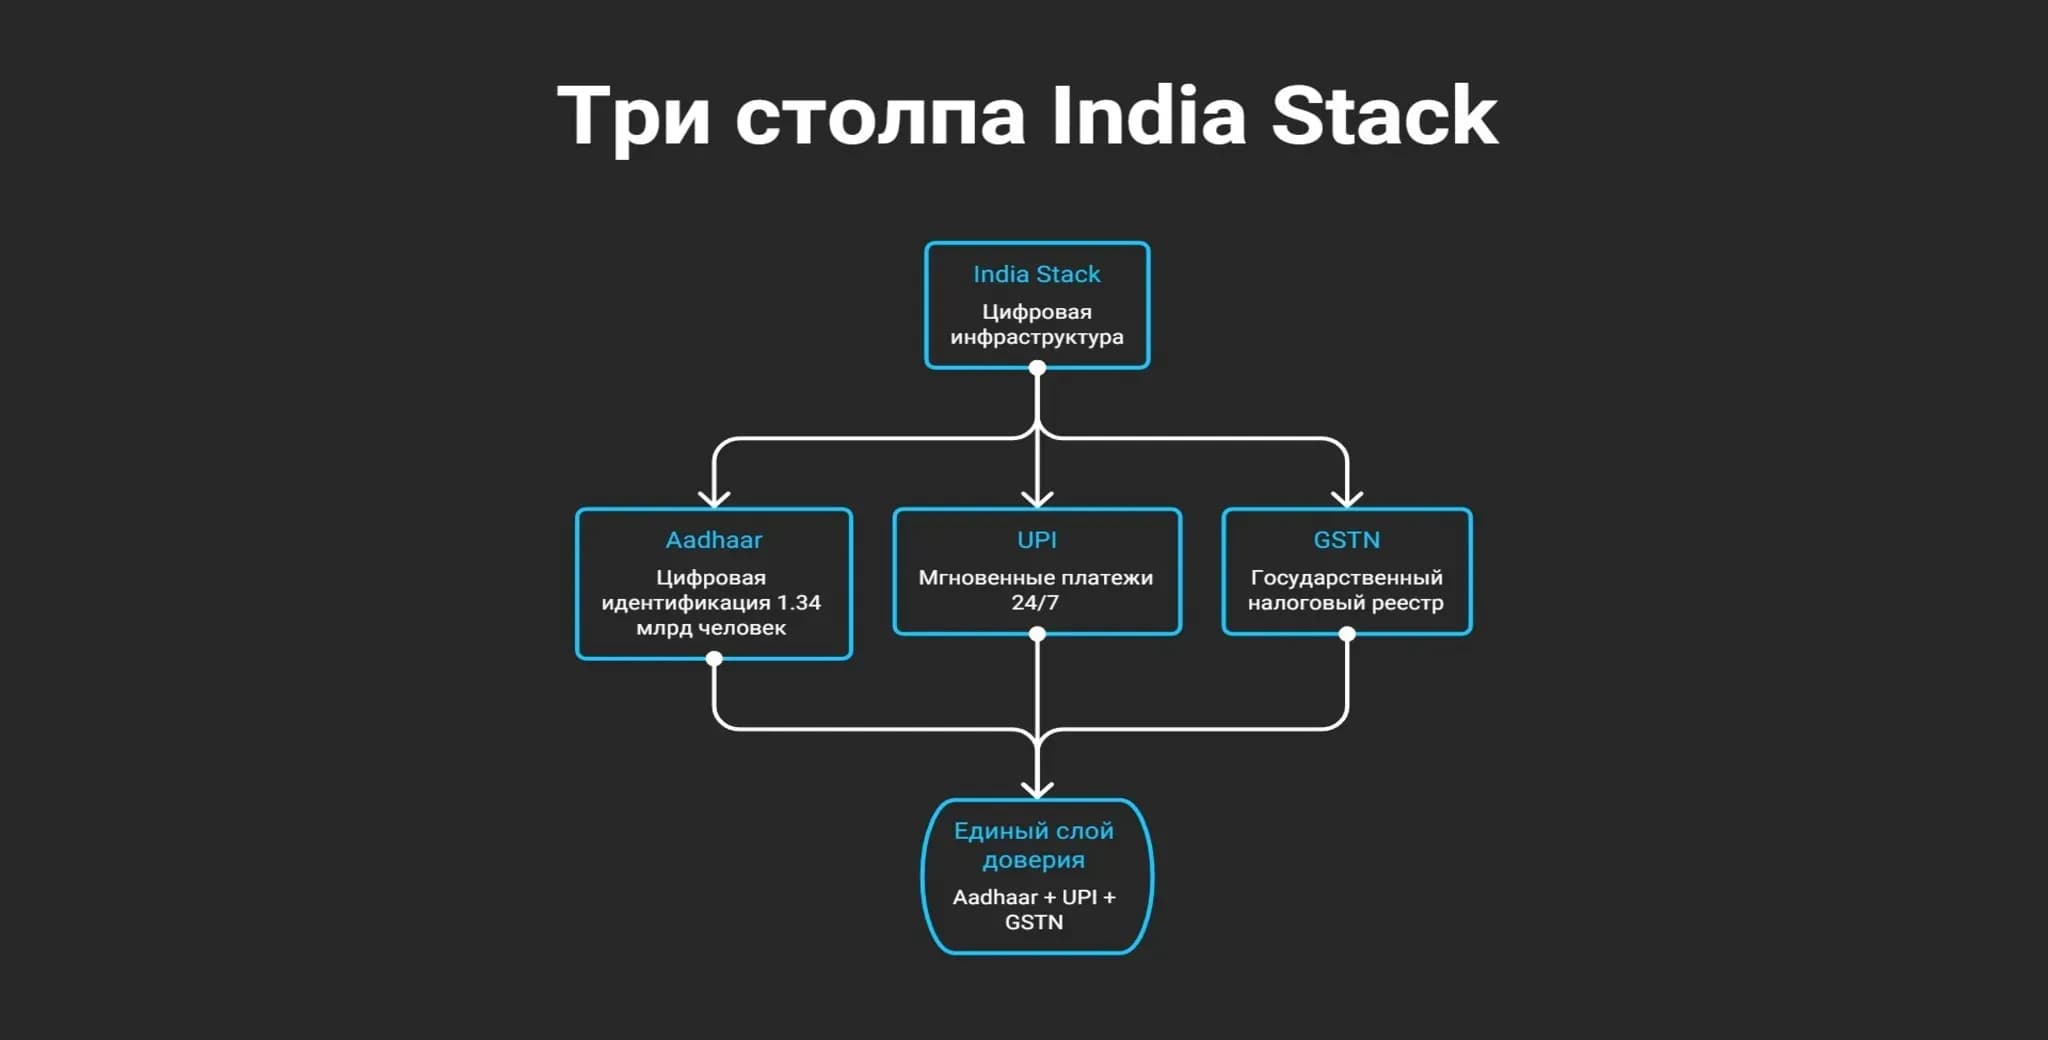
Индийская система объединяет три государственных реестра:
Aadhaar (биометрическая идентификация);
UPI (мгновенные платежи);
GSTN (налоговый реестр).
1. Aadhaar — это цифровая идентификация, которая охватывает 1,4 млрд человек. Она позволяет подтвердить личность руководителя или бенефициара бизнеса за секунды, полностью заменяя бумажные справки и нотариальные заверения.
2. UPI — система мгновенных платежей, которая работает круглосуточно. В мае 2026 года она обработала рекордные 23,2 млрд транзакций на сумму около $312 млрд. 85% всех цифровых платежей в Индии идут именно через UPI. Она позволяет финансировать инвойсы без задержек и без межбанковских клирингов.
3. GSTN — государственный налоговый реестр, который содержит данные о зарегистрированных инвойсах. В 2026 году Постоянный комитет по финансам Индии рекомендовал интегрировать TReDS (Trade Receivables Discounting System) с системой GST и порталом GeM для повышения автоматизации, но на момент публикации эта интеграция еще не реализована.
Napkin AI
Ликвидация фрода и платформа TReDS: оцифровка факторинга для МСП
На основе India Stack работает платформа TReDS (Trade Receivables Discounting System). Это регулируемая Резервным банком Индии торговая площадка, где малый и средний бизнес продает свои инвойсы без залога и без регресса.
Алгоритм такой:
MSME загружает счет;
покупатель подтверждает его;
несколько банков или небанковских финансовых компаний (НБФК) торгуются за право финансирования;
деньги поступают поставщику в течение 24–72 часов.
Среди операторов платформы — RXIL (совместное предприятие SIDBI и NSE), M1xchange и Invoicemart (Axis Bank + mjunction). Регистрация на TReDS обязательна для всех компаний с оборотом более 250 крор (порядка $28-30 млн) и всех центральных государственных предприятий.
Подобный механизм устраняет многие риски. Например, в классическом Trade Finance до 5% убытков факторов связаны с фиктивными инвойсами и двойным факторингом — когда один и тот же счет продается дважды.
Реальный механизм защиты от двойного факторинга в Индии — регистрация уступки в CERSAI (Central Registry of Securitisation Asset Reconstruction and Security Interest). Согласно требованиям RBI TReDS Directions 2026, платформа TReDS обязана регистрировать уступку дебиторской задолженности в CERSAI. Это предотвращает двойное финансирование одного инвойса на другой платформе или другим кредитором.
Регистрация в центральном реестре дает каждому требованию юридически исполнимый статус, что особенно важно по мере движения к секьюритизации TReDS-требований. Факторинговый закон (Factoring Regulation Act 2011) обязывает каждого фактора регистрировать уступку требования в CERSAI в течение 30 дней.
Дополнительный уровень защиты обеспечивает система e-KYC — мгновенная цифровая проверка личности руководителей и бенефициаров бизнеса через биометрическую базу Aadhaar, которая исключает подмену контрагентов на этапе онбординга.
В итоге иностранные инвесторы теперь могут финансировать индийские экспортные сделки, зная, что подлинность каждой поставки подтверждена на государственном уровне — через GSTN и биометрию Aadhaar. Индия показала: чем глубже данные интегрированы, тем быстрее движется капитал.
Новые правила RBI TReDS Directions 2026
В апреле 2026 года Резервный банк Индии объявил новые правила для TReDS, вступившие в силу 23 июня 2026 года. Они консолидировали разрозненные циркуляры и ввели несколько ключевых изменений.
Обязательная регистрация уступок в CERSAI. Теперь платформа обязана регистрировать каждую уступку дебиторской задолженности в центральном реестре. Это создает юридически защищенное требование и предотвращает его повторное финансирование на другой платформе.
Создан вторичный рынок. Введено пере-дисконтирование векселей — кредитор может продать экспозицию другому кредитору. Это повышает ликвидность и позволяет инвесторам выходить из позиций до наступления срока оплаты.
Появились гарантии NCGTC. Национальная компания по кредитным гарантиям теперь покрывает кредиторов по факторинговым юнитам. Это прямой ответ на проблему, из-за которой финансисты исторически избегали инвойсов на покупателей с низким кредитным рейтингом.
Разрешено страхование сделок, но премию запрещено перекладывать на МСП-продавца.
Упрощен онбординг. Операторы обязаны валидировать статус МСП и факт зачисления денег напрямую на счет продавца.
Эти изменения делают TReDS институционально пригодным для фондов Private Credit и RWA-инвесторов.
Масштаб TReDS в 2026 году
К 2026 году Система TReDS выросла в значимый элемент индийского рынка торгового финансирования. Годовой объем дисконтирования инвойсов через три платформы (RXIL, M1xchange, Invoicemart) превысил ₹4 лакх крор (~$48 млрд), а с момента запуска в 2017 году через систему прошло более ₹7,5 лакх крор (~$90 млрд). За финансовый год, завершившийся в марте 2026 года, объем вырос с ₹40 тыс. крор (примерно $4.8 млрд) до ₹3,47 трлн ($36,2 млрд). Такие данные приводит отчет Министерства MSME.
По данным RBI на май 2026 года, на платформах зарегистрировано 245,7 тыс. MSME-поставщиков, 21,4 тыс. покупателей (корпораций и государственных органов) и 192 финансиста (банков и НБФК). При этом около 71% подключенных MSME находятся в городах второго и третьего уровня, что свидетельствует о повсеместном проникновении системы.
Этот масштаб стал возможен, в том числе, благодаря обязательному требованию для всех центральных государственных предприятий проводить расчеты с MSME через TReDS.
До 2026 года система TReDS работала медленнее, чем могла бы. Малым и средним предприятиям (МСП) было сложно подключаться к платформе, а у финансистов не было достаточной защиты от рисков.
В 2026 году Резервный банк Индии (RBI) выпустил новые правила — Reserve Bank of India (Trade Receivables Discounting System) Directions. Они заменили старые разрозненные инструкции единым документом и решили часть системных проблем TReDS, но некоторые остались:
1. Кредитные рейтинги. Большинство МСП в Индии либо не имеют рейтинга, либо находятся в категории BBB и ниже. Это создаёт структурное преимущество для крупных корпораций, которые получают лучшие рейтинги, даже если у них сомнительная платёжная практика.
Банки и НБФК, несмотря на безрегрессную структуру TReDS, продолжают оценивать платежеспособность поставщика по привычным корпоративным лекалам. В результате инвойсы от МСП с рейтингом ниже инвестиционного уровня (BBB-) либо получают меньше заявок от финансистов, либо дисконтируются по более высокой ставке, чем могли бы.
2. Корпоративное сопротивление. Некоторые крупные компании и государственные предприятия (CPSE) отказываются подключаться к TReDS или одобрять инвойсы на платформе, поскольку система привязывает покупателя к автодебету при наступлении срока оплаты. Любой сбой автоматически отражается на их кредитной истории.
Пока эти барьеры не устранены, платформа не сможет раскрыть свой полный потенциал.
Читать ещё...
Доминирование Европы в мировом факторинге: оборот 2 трлн евро и новые технологические вызовы
Европа — мировой лидер факторинга с оборотом €2.4 трлн. Почему бизнес уходит от банков к токенизации инвойсов и RWA-платформам. Анализ рынка и тренды 2026 года.
Постпандемийные стратегии: как факторинговая индустрия полностью переосмыслила бизнес-модель к 2026 году
Факторинг перестал быть ручным кредитованием и стал API-платформой. Embedded Finance, предиктивный скоринг и автоматизация онбординга MSME в 2026 году.
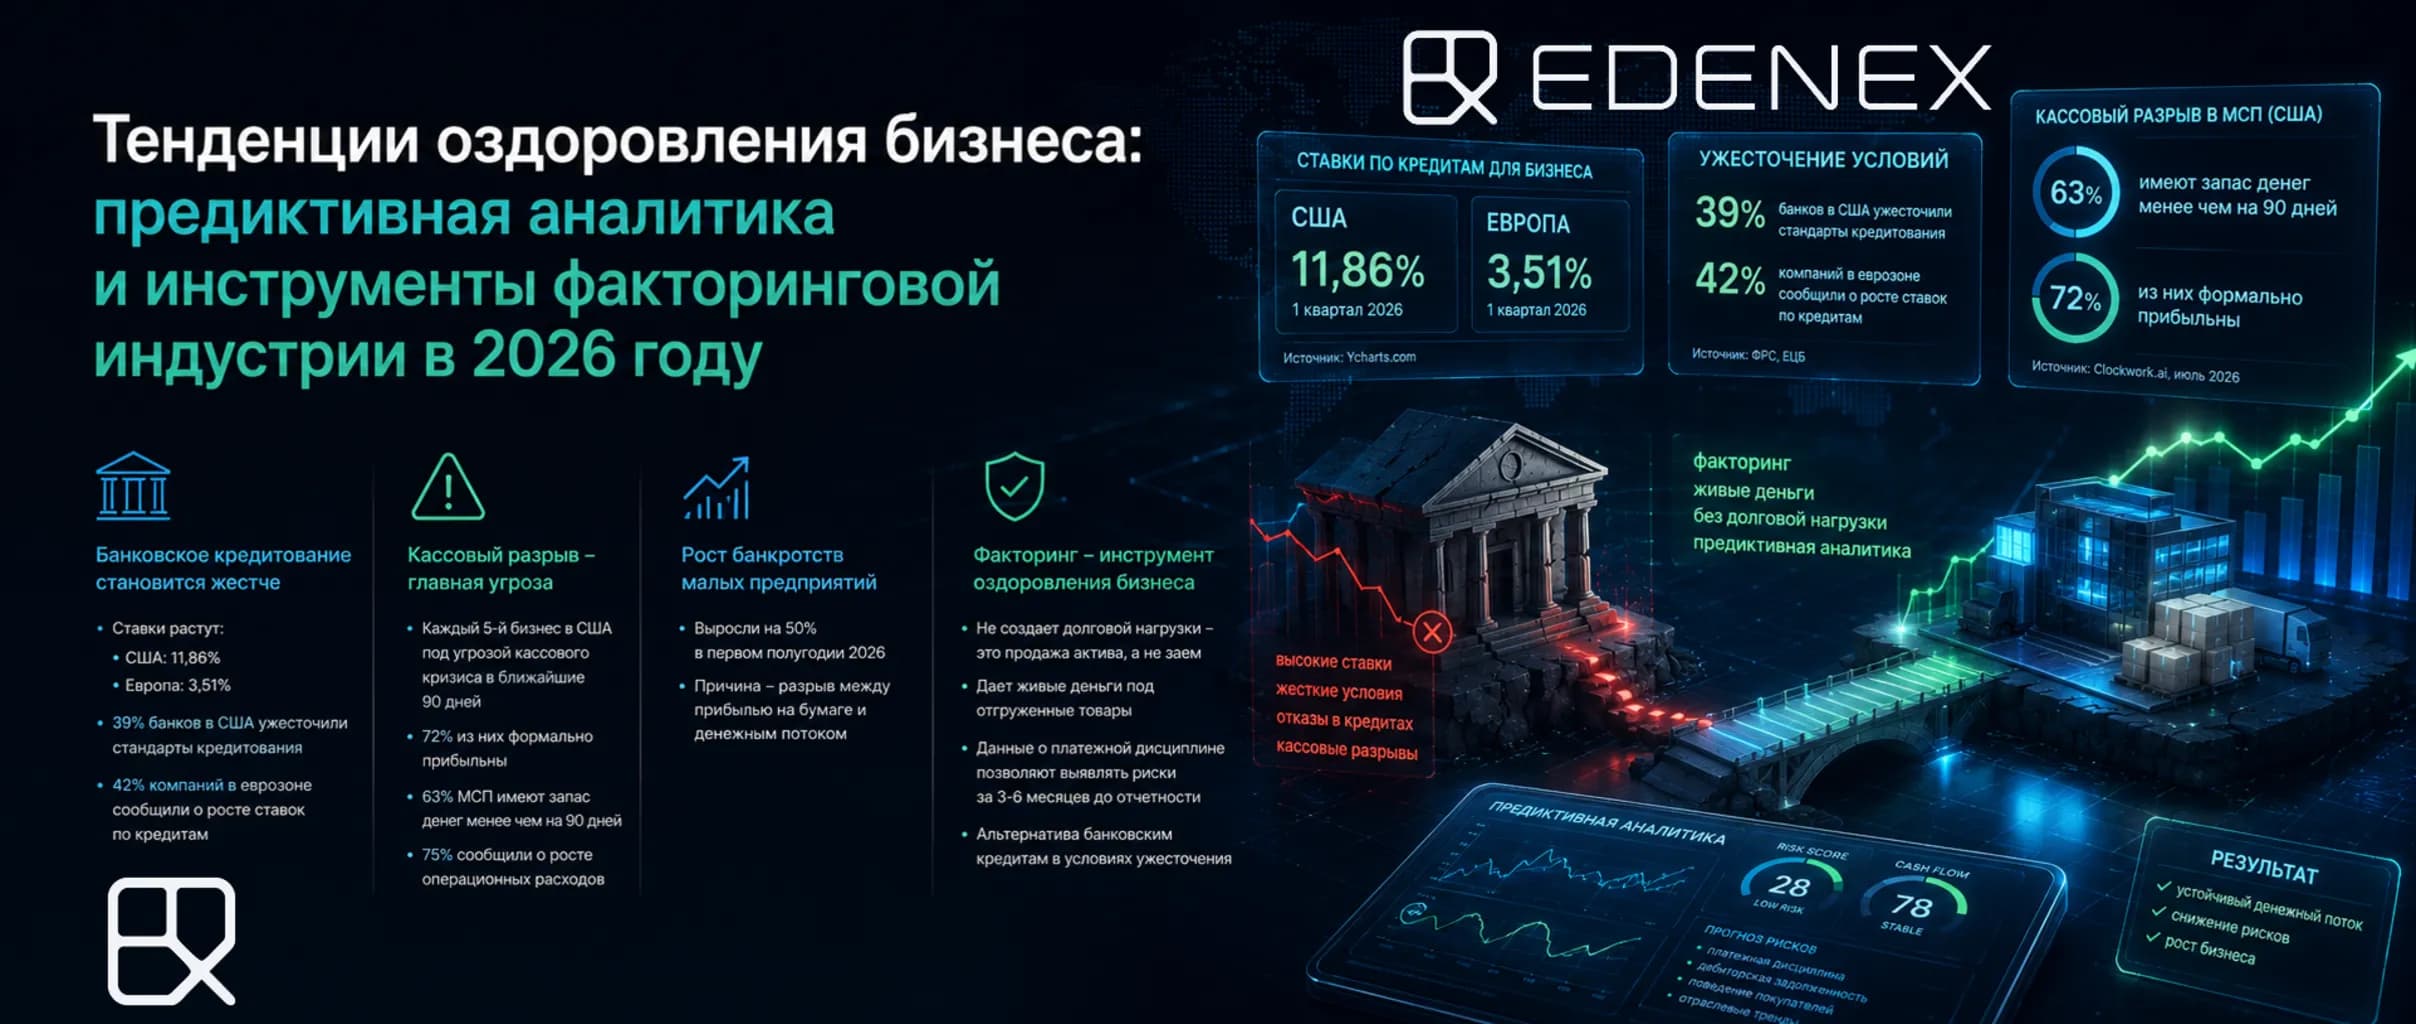
Тенденции оздоровления бизнеса: предиктивная аналитика и инструменты факторинговой индустрии в 2026 году
Как факторинг помогает оздоровлению бизнеса в 2026 году. Ранняя диагностика кассовых разрывов, внебалансовое финансирование и защита от дефолта через данные в реальном времени.
Ключевые тезисы Давоса в 2026 году
Подробный разбор итогов ВЭФ в Давосе: токенизация активов, суперцикл биткоина и слияние TradFi с DeFi.
Интеграция India Stack с международным ВЭД и RWA-платформами
В 2026 году охват индийской цифровой инфраструктурой самой Индии практически завершен. Она продолжает свое развитие и выходит на глобальный уровень. Ключевым каналом для привлечения иностранного капитала в индийские экспортные сделки стали платформы ITFS (International Trade Financing Services) в GIFT City под надзором IFSCA.
Правила ITFS, пересмотренные 23 декабря 2024 года, позволяют экспортерам и импортерам получать финансирование под международные торговые операции через электронную платформу. Доступные инструменты включают экспортное финансирование по инвойсам, реверсивное финансирование, дисконтирование под аккредитив, SCF для экспортеров, packing credit, страхование и факторинг.
Круг допущенных финансистов расширен: иностранные инвесторы могут участвовать при условии инкорпорации в юрисдикции, соответствующей FATF, и опыта управления активами не менее $5 млн. Это создает прозрачный и регулируемый канал для международного капитала — более институциональный, чем пилотные проекты CBDC, которые RBI пока только обсуждает с MAS и ОАЭ.
Технологическая интеграция внутри страны позволяет индийским экспортным счетам быть прозрачными для внешнего капитала. Финтех-решения снижают риски для инвесторов и ускоряют движение денег.
В прошлом году RBI подписал меморандум о сотрудничестве в сфере цифровых активов с сингапурским регулятором и присоединился к международным инициативам Банка международных расчетов (BIS) по улучшению кросс-бордерных платежей через CBDC.
В январе 2026 года ЕС и Индия подписали соглашение о свободной торговле, завершив почти 20 лет переговоров. Однако оно еще не действует — после подписания соглашение проходит юридическую вычитку и перевод на все языки ЕС. Полное вступление в силу ожидается в начале 2027 года. Содержание цифровой главы, включая положения о безбумажной торговле, не раскрыто в деталях. Для европейских компаний это перспектива, а не действующий инструмент.
| Сравнительный анализ: традиционное торговое финансирование vs Экосистема India Stack | ||
|---|---|---|
| Критерий | Классический TradFi (развивающиеся рынки) | Индийская цифровая стековая модель (India Stack + TReDS) |
| Скорость верификации инвойса | Дни-недели (ручная проверка) | Секунды-минуты (GSTN, автоматическая) |
| Риск двойного факторинга | Высокий | Регулируется через CERSAI, риск значительно снижен |
| Доступность финансирования для МСП | Низкая (требует залога, высокие отказы) | Высокая (без залога, без регресса, аукцион) |
| Время проведения расчета | Т+2-5 дней (банки-корреспонденты) | Т+0-1 день (UPI, 24/7) |
| Стоимость комплаенса (KYC/KYB) | Высокая (бумажные проверки) | Низкая (цифровой онбординг через Aadhaar) |
Edenex: институциональные стандарты проверки торговых потоков
Опыт Индии доказал: скорость движения капитала в ВЭД напрямую зависит от глубины интеграции реестров данных, а оцифровка инвойсов и автоматизированный скоринг хорошо работают. Чем больше государственных и коммерческих систем связано между собой, тем быстрее проверяются контрагенты, тем точнее верифицируются инвойсы и тем меньше рисков для всех участников сделки. Тот же подход применим и к международным сделкам. Платформа Edenex использует лучшие мировые практики автоматизированной проверки контрагентов и инвойсов, встраивая их в собственную RWA-инфраструктуру. Наша система интегрирует цифровые данные коммерческих реестров, налоговых оракулов и систем комплаенса, обеспечивая инвесторам бескомпромиссную защиту от подделки документов при финансировании экспортных сделок. Каждый актив проходит многоуровневую верификацию — от проверки юридического статуса контрагента до подтверждения подлинности инвойса через независимые источники данных.
FAQ: Часто задаваемые вопросы
1. Как система GST предотвращает повторный выкуп одного и того же инвойса (двойной факторинг)?
Согласно TReDS Directions 2026, платформа обязана регистрировать уступку дебиторской задолженности в CERSAI. Это делает требование юридически защищенным и предотвращает его повторное финансирование на другой платформе или другим кредитором. Регистрация проводится на основании Factoring Regulation Act 2011.
2. Могут ли иностранные инвесторы участвовать в финансировании индийских экспортных контрактов через цифровые RWA-платформы в 2026 году?
Да. Основной регулируемый канал для этого — платформы ITFS в GIFT City под надзором IFSCA. Пересмотренные правила ITFS (23 декабря 2024 года) позволяют иностранным финансовым институтам, зарегистрированным в юрисдикциях, соответствующих FATF, с опытом управления активами не менее $5 млн, участвовать в финансировании индийских экспортных операций. Доступные инструменты включают экспортное финансирование по инвойсам, реверсивное финансирование, дисконтирование под аккредитив, SCF и факторинг. Параллельно RBI ведет переговоры о пилотных проектах CBDC с Сингапуром и ОАЭ, но ITFS-платформы уже являются действующим регулируемым каналом. 3. Какую роль играет цифровая рупия (e-Rupee CBDC) в связке с UPI для трансграничных расчетов?
RBI планирует использовать e-Rupee для трансграничных платежей и токенизации финансовых активов. Центральный банк ведет переговоры с MAS (Сингапур) и CBUAE (ОАЭ) о совместных пилотах CBDC. По мнению RBI, прямые CBDC-коридоры между центробанками могут стать более эффективной альтернативой стейблкоинам для международных расчетов, обеспечивая ту же скорость и низкие издержки без рисков, связанных с частными эмитентами.