Сгенерировано Chatgpt
Сокращение числа кредиторов в сфере сырьевых товаров: глобальные тренды консолидации капитала
Банки уходят из сырьевого трейдинга. Дефицит финансирования составляет $2,5 трлн. Как токенизация контрактов и RWA-платформы закрывают разрыв для Mid-Market трейдеров в 2026 году.
Рынок финансирования сырьевых товаров — нефти, металлов, зерна — в 2026 году кардинально меняется. Еще пару лет десятки банков готовы были выдавать трейдерам кредиты под залог грузов, которые уже находятся в пути. Сейчас таких банков осталось 5-7. Они выдают кредиты только крупнейшим трейдерам и сами входят в число ведущих мировых банков. Вот топ-5 таких компаний от отраслевых аналитиков Oilprice.com:
JPMorgan Chase — только в 2025 году направил на финансирование добычи нефти, газа и угля $58 млрд. Это на 12,5% больше, чем в 2024;
Bank of America — второе место по объему финансирования ископаемого топлива;
Société Générale — отмечен как «Best Commodity Trade Finance Bank» в 2025 и 2026 годах;
Японский банк MUFG (Mitsubishi UFJ Financial Group);
Citigroup.
Однако усилий этих банков не хватает, чтобы обеспечить финансирование отрасли. Азиатский банк развития (ADB) информирует, что в 2025 году объем незакрытых потребностей в финансировании достиг $2,5 трлн. Это примерно 10% от общего объема всей мировой торговли.
Сложнее всего ситуация у трейдеров среднего звена, которые генерируют до 40% оборота на развивающихся рынках. Они остаются без оборотного капитала: контракты есть, покупатели тоже, а денег на исполнение нет. Традиционные банки ушли из этого сегмента, и их возврат маловероятен. Причина не в деньгах, а в регуляторной и комплаенс-нагрузке, которая делает работу с такими клиентами экономически невыгодной.
Это создает Funding Gap (дефицит финансирования), который невозможно преодолеть привычными средствами. Но рынок не терпит пустоты, поэтому разрыв начинают заполнять новые игроки: специализированные фонды, частные кредиторы и финтех-платформы. Они строят свою модель не на банковских балансах, а на независимой оценке сделок и гибкой структуре капитала.
Великий исход банков из сырьевого сектора: причины кризиса
Первая причина — ужесточение правил кредитования, которым должны следовать банки. Большое значение имеет документ Базель III (2011 год) и его более поздняя версия Базель IV (2017 год). Это пакет международных правил, которые разработал Базельский комитет по банковскому надзору в швейцарском городе Базель. Они устанавливают, сколько собственного капитала банки обязаны держать в качестве «подушки безопасности» на случай убытков. Чем рискованнее сделка, тем больше резервов требует регулятор. Их размер может доходить до 15% от суммы.
Требования ужесточались поэтапно после кризиса 2008 года, чтобы сделать банки устойчивее. Полная имплементация «Базеля» в ЕС произошла в 2025 году, в США она запланирована до 2028 года. Это еще сильнее ограничивает банкам возможность использовать собственные модели для оценки рисков и стандартизирует ее правила.
Для сырьевого сектора это стало критическим ударом. Торговля нефтью, металлами и зерном — это всегда волатильные цены, длинные логистические цепочки и сложные контракты. Банкам пришлось резервировать под такие сделки значительно больше капитала, чем раньше. Стоимость заемных денег для горнодобывающих компаний выросла на 11%, а минимальный запас прочности, который банки требуют от заемщика, поднялся с 1,25x до 1,50x–1,70x.
В результате банки начали уходить из прямого кредитования в гибридные схемы. Например:
Кредитование под залог товарных запасов — возобновляемая линия под обеспечение наличными, товарами или дебиторкой.
Предоплата за будущие поставки — аванс производителю под гарантию будущих поставок сырья.
Секьюритизация дебиторки — продажа счетов-фактур банкам или инвесторам.
Прямые инвестиции в активы — покупка долей в рудниках, заводах и инфраструктуре.
Доля подобных схем выросла с 18% в 2020 году до 47% в 2025 году. Трейдерам среднего звена стало почти невозможно получить финансирование — банки не готовы держать дорогой капитал под их сделки.
Вторая причина — цена комплаенса. Чтобы выдать кредит под сырьевую сделку, банк должен проверить происхождение товара на предмет санкционного сырья, а также цепочку поставок, конечных бенефициаров и десятки других параметров.
Каждая такая проверка стоит десятки тысяч долларов и во многих случаях съедает всю прибыль. По данным MAS (Денежно-кредитного управления Сингапура), банкам стало невыгодно обслуживать контракты меньше $50–100 млн. Эта ситуация как раз дала возможность платформам как Edenex выйти на рынок, предложив возможность поиска финансирования под малые контракты.
Третья причина — исторические травмы. В 2020 году крупный сингапурский трейдер Hin Leong обанкротился, скрыв убытки на $800 млн и подделав складские документы. Банки потеряли огромные деньги.
В том же году сингапурский трейдер Agritrade International был признан банкротом с долгами на $1,5 млрд, вслед за этим последовали обвинения в мошенничестве.
В 2023 году Trafigura, один из столпов отрасли, заплатила $577 млн за никель из Индии, но вместо металла в контейнерах оказался металлолом. Сделка оказалась спланированной аферой с поддельными коносаментами.
После этого и других подобных скандалов банки резко сократили кредитование независимых трейдеров — риск оказался слишком высоким по сравнению с доходом.
Читать ещё...
Бычий рынок криптовалют
Бычий рынок криптовалют — время возможностей. Узнайте, как бизнесу использовать буллран для роста и финансирования.
Взрывной рост рынка токенизированных RWA: ключевые метрики, статистика и макроэкономические тренды
Анализ ончейн-рынка RWA (Real World Assets) в 2026 году. Статистика токенизированных гособлигаций, недвижимости, частного кредитования и сырьевых товаров.
Доходность и риск в финансировании цепочек поставок: эволюция условного депонирования (эскроу)
Доходность SCF 6–12% при короткой дюрации. Как смарт-эскроу защищает капитал от коммерческих споров и фрода. Сравнение механизмов защиты в 2026 году.
Концентрация риска в корпоративном портфеле: как управлять лимитами и защитить капитал
Как избежать фатальных потерь при управлении корпоративным капиталом. Правила установки лимитов, выявление скрытой корреляции и диверсификация ликвидности.
Тренды консолидации: кто выигрывает, а кто идет ко дну
В такой ситуации рынок сырьевого трейдинга буквально раскалывается надвое. На одном полюсе — несколько гигантов с безграничным доступом к деньгам, на другом — средние по размеру трейдеры, которые задыхаются без финансирования.
«На коне» в эпоху консолидации рынка финансовые гиганты и «привилегированные» трейдеры. По данным McKinsey, в 2026 году отрасль входит в условия «новой нормальности», в которой выживают только игроки с доступом к капиталу и контролем над физическими потоками. Консультанты прогнозируют появление «привилегированных немногих» — мощных глобальных торговых систем, которые сожрут львиную долю рынка.
Крупные трейдеры:
наращивают кредитные линии;
заключают сделки с экспортерами;
покупают стратегическое сырье (например, критические минералы).
Это создает замкнутый круг: доступ к финансам приносит прибыль, которая еще сильнее увеличивает капитал. В итоге отрыв от конкурентов растет.
Тем временем средние трейдеры оказались в ловушке. Банки выбирают «flight to quality» — бегство в качество, и работают только с крупнейшими клиентами. Это подтверждают и консультанты консалтинговой сети Forvis Mazars: традиционные банки потеряли аппетит к среднему бизнесу, особенно в сложных отраслях, заставляя компании искать альтернативных кредиторов, через платформы и маркетплейсы глобального торгового финансирования как Edenex.
Итог: консолидация в руках нескольких гигантов оставляет тысячи средних трейдеров без оборотных средств. Они вынуждены либо продаваться «привилегированным» игрокам, либо уходить с рынка, либо искать спасение у альтернативных кредиторов.
RWA и альтернативное структурированное финансирование
Серьезные затруднения в получении банковского кредита привели к тому, что у трейдеров не остается выбора, кроме как переходить на альтернативные модели.
Токенизация сырья в пути
При традиционном банковском кредитовании под залог груза заемщик должен предъявить бумажные документы, доказав свое право на него: складские расписки или коносаменты (товарные накладные для морских перевозок). Такие бумаги могут быть утеряны, подделаны или задержаны, что создает риски для обеих сторон.
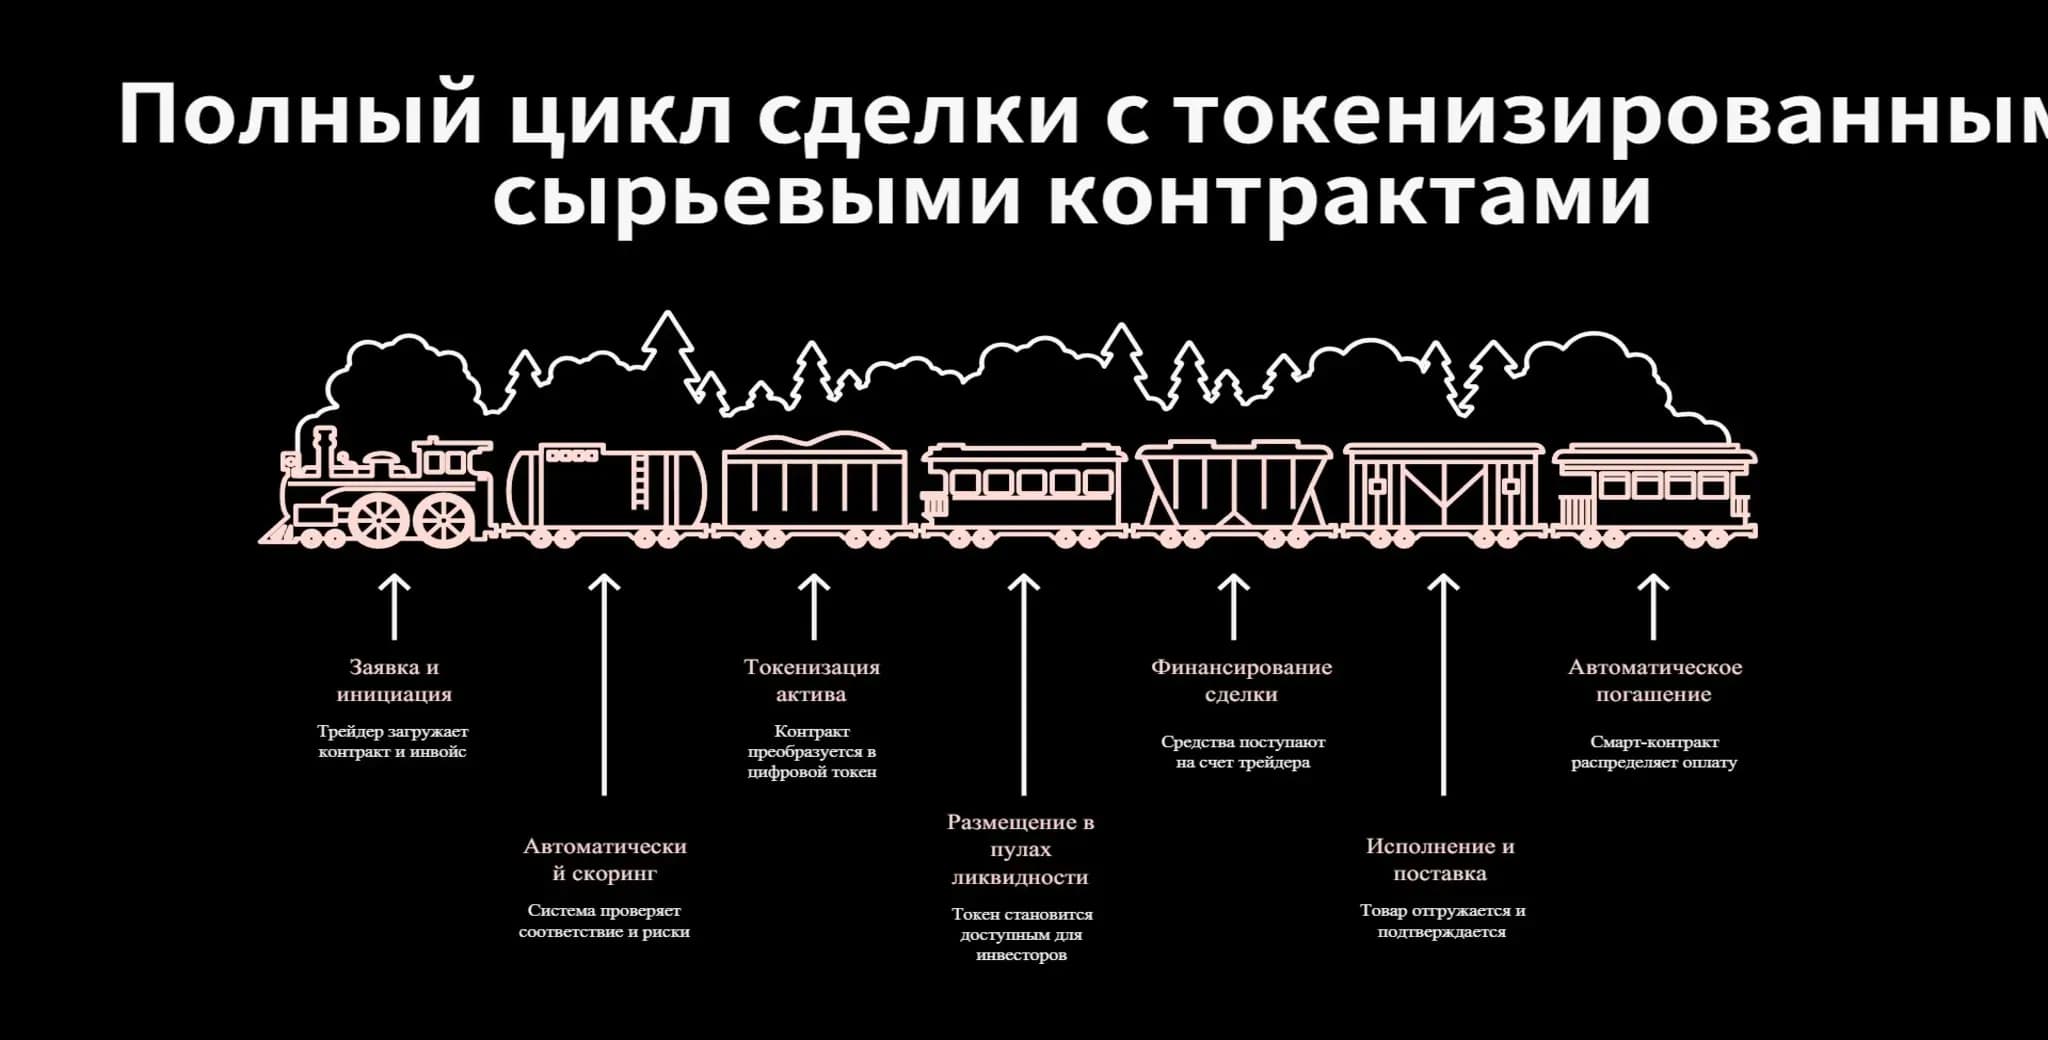
Технология токенизации заменяет документы цифровыми токенами, которые работают на базе блокчейна. Каждый токен — это цифровая запись о конкретном грузе: металл на складе, нефть в танкере и так далее.
Такой груз становится прозрачным залогом — его видно, его легко проверить, и он не может оказаться «дважды заложенным» или поддельным. Это выгодно и для кредитора (он снимает с себя риски), и для заемщика, который получает шанс быстро получить одобрение кредита.
Такие очевидные выгоды уже привели к резкому росту рынка токенизированных реальных активов (RWA) на публичных блокчейнах. По данным аналитической платформы RWA.xyz, с 2024 года по 2026 он вырос в 3,6 раза, до $29 млрд.
Napkin AI
Децентрализованные пулы ликвидности — деньги от инвесторов напрямую
Источником торгового финансирования для трейдеров могут стать деньги частных инвесторов — «Private Credit». Это средства пенсионных фондов, семейных офисов и фондов прямых инвестиций.
Технологии блокчейна и токенизации активов позволяют соединить их с трейдерами напрямую, без банков-корреспондентов. Смарт-контракты следят за тем, чтобы деньги пошли именно на указанную сделку и чтобы инвестор получил их назад автоматически, как только судно разгрузится и покупатель оплатит груз.
Этот принцип называется «поставка против платежа» — Т+0. Деньги возвращаются инвесторам в день подтверждения оплаты, а не через несколько недель, которые нужны для банковских переводов.
Сравнительная таблица: трансформация сырьевого финансирования
Вот плюсы и минусы классического банковского финансирования TradFi, альтернативного структурированного финансирования и цифровых RWA-платформ.
| Критерий | Банк TradFi (2026) | Private Credit | RWA-платформа |
| Доступность капитала для Mid-Market | Очень низкая | Средняя (высокая стоимость) | Высокая |
| Скорость одобрения лимитов | Недели–месяцы | Дни–недели | 1–2 дня |
| Жесткость залоговых требований | Очень жесткая (твердый залог) | Жесткая | Инвойс/контракт |
| Зависимость от банковского комплаенса | Критическая | Средняя | Автоматизированная |
| Географические ограничения капитала | Высокие (санкции, юрисдикции) | Средние | Низкие |
Инфраструктурный ответ Edenex на сырьевой Funding Gap
Платформа Edenex соединяет независимые торговые компании с глобальными пулами альтернативной ликвидности. Речь идет про деньги частных инвесторов, фондов и семейных офисов, которые готовы финансировать реальные сделки. Edenex токенизирует торговые контракты и инвойсы, превращая их в цифровые активы (RWA), понятные и прозрачные для инвесторов.
Ключевые цифры:
80% начальных проверок автоматизированы — комплаенс не тормозит сделку;
одобрение финансирования занимает 3-5 дней (в банках — недели и месяцы);
полный цикл от отгрузки до получения денег сокращается до 15-45 дней (вместо 3-6 месяцев в традиционной системе);
уровень брака документов — ниже 5% (в банках — до 30-40% из-за человеческого фактора);
все операции проходят через сквозной KYC/AML-комплаенс институционального уровня. Это не «серая зона», а полноценный финансовый инструмент, соответствующий требованиям регуляторов.
FAQ: Часто задаваемые вопросы
1. Почему комплаенс стал главным фактором сокращения числа сырьевых кредиторов?
Расходы на KYC/AML-проверку одной сделки выросли настолько, что банкам стало невыгодно обслуживать контракты объемом менее $50–100 млн.
2. Как токенизация RWA защищает инвестора от риска мошенничества со складскими расписками?
Каждый актив помещается в отдельное юридическое лицо (SPV), изолирующее его от баланса трейдера. Платформа автоматизирует проверку документов, контрагентов и санкционный комплаенс, снижая процент брака документов ниже 5%. Смарт-контракты гарантируют целевое использование средств и автоматический возврат ликвидности инвесторам после подтверждения поставки.
3. Могут ли альтернативные кредиторы полностью заменить банки в сегменте крупных сырьевых сделок?
В ближайшие годы — нет. Банки останутся ключевыми игроками в сегменте сделок с объемом финансирования более $500 млн и сложных синдицированных структур.
Однако альтернативные кредиторы и RWA-платформы займут нишу сделок $10-100 млн, которые банкам невыгодно обслуживать из-за высокой стоимости комплаенса и требований к капиталу. По прогнозам Boston Consulting Group (BCG., к 2030 году рынок токенизированных реальных активов может достичь $16 трлн — почти 10% глобального ВВП.