Сгенерировано Chatgpt
Корреспондентские банковские сети: почему финансирование нетрадиционных торговых маршрутов упирается не в логистику
Почему сокращение корреспондентских отношений тормозит торговлю по новым коридорам, кто закрывает разрыв и как устроено финансирование без прямой линии в банк
В последние годы мировые торговые потоки перестраиваются на маршруты, для которых банковская инфраструктура десятилетиями не создавалась. Вместо использования привычных коридоров между развитыми странами растёт внутриконтинентальная торговля в Африке и Азии, а также транзитные потоки в обход прежних направлений.
Закрытие Ормузского пролива в феврале 2026 года стало не только логистическим, но и финансовым шоком для Африки. По данным совместного отчёта AfDB, Африканского союза и ПРООН (апрель 2026), с момента начала конфликта обесценились по меньшей мере 29 африканских валют. Это увеличило стоимость обслуживания внешнего долга, сделало импорт дороже и сократило валютные резервы.
По оценке AfDB, рост геополитической нестабильности уже привёл к росту импортных издержек, ослаблению африканских валют и повышению кредитных рисков по всему континенту.
Это происходит на фоне тектонических сдвигов в мировой торговле. По оценкам главы ВТО Нгози Оконджо-Ивеала, текущий кризис стал самым серьёзным за последние 80 лет, а последствия торговых войн уже необратимы. Об этом она заявила в марте 2026 года.
Транспортные компании и логистика адаптируются относительно быстро — новые порты и маршруты появляются за месяцы. Например, после блокады Ормузского пролива в феврале 2026 года число судозаходов в проливе упало с 120 в сутки до 116 за 19 дней (с 1 по 19 марта). Падение составило примерно 95%.
В ответ на это Индия, например, начала наращивать закупки по альтернативным маршрутам, в том числе через Арктику.
А вот платёжная инфраструктура отстаёт: для расчётов в новых коридорах всё ещё нужны старые банковские цепочки. Корреспондентские отношения, которые соединяют банки в разных странах, стремительно сжимаются.
Как устроена корреспондентская цепочка и почему она сжимается
Поскольку все банки не могут открыть свои филиалы в каждой стране, для международных переводов они используют счета друг друга. Это и есть корреспондентские отношения:
банк А держит деньги в банке Б в нужной валюте (ностро-счет);
банк Б записывает их у себя как встречный счет (востро).
Когда клиент отправляет платеж за границу, его банк не пересылает деньги физически, а дает указание банку-корреспонденту списать нужную сумму с этого счета. Вся цепочка держится на предварительно замороженной ликвидности. По оценкам BIS, в таких счетах «заперты» триллионы долларов, которые не приносят дохода.
Однако существует проблема: если банк-респондент дает доступ к своему корреспондентскому счету другим, более мелким банкам, это называется вложенными (nested) отношениями. В этом случае банк-корреспондент теряет видимость конечного получателя: он проверяет одного клиента, а на деле обслуживает цепочку непроверенных банков.
Регуляторы считают это одной из самых рискованных схем: через такие счета можно проводить деньги, не проходя должной проверки.
Данные, опубликованные Банком международных расчетов (BIS), показывают, что в период с 2011 по 2022 год общее количество корреспондентских банковских отношений в мире сократилось примерно на 22-25%. BIS считает активными корреспондентами те банки, которые проводят хотя бы одну транзакцию в месяц по данному коридору.
Обновленные данные за 2024 и 2025 годы показывают, что, хотя темпы сокращения замедлились, сеть остается структурно меньше, чем в период до 2014 года. Это прямо бьет по корреспондентскому банкингу.
Основная причина — рост комплаенс-издержек. Проверки на отмывание денег, санкционный скрининг, мониторинг и отчетность обходятся дорого, и для банков с небольшими объемами переводов это становится экономически невыгодно. Они предпочитают уходить с рынков, где доходы не покрывают эти расходы.
Данные SWIFT отражают аналогичную тенденцию: объемы трансграничных платежей продолжают расти, однако потоки все больше концентрируются между меньшим числом глобальных клиринговых учреждений. Это привело к тому, что можно назвать структурной консолидацией.
При этом, согласно Банку международных расчётов, объем трансграничных банковских кредитов вырос на $1,7 трлн в первом квартале 2026 года, что соответствует росту на 11% в годовом исчислении.Это значит, что всё больше денег проходит через всё меньшее число банков.
Сокращение особенно болезненно для развивающихся регионов. В странах Карибского бассейна некоторые юрисдикции потеряли более половины своих корреспондентских связей, а многие тихоокеанские островные экономики теперь зависят всего от одного или двух банков-корреспондентов.
Генеральный директор Азиатского банка развития по Тихоокеанскому региону Эмма Веве признала, что уход банков-корреспондентов остается растущей структурной проблемой для малых островных экономик. Банки систематически уходят с рынков, где затраты на комплаенс (проверки, отчётность, мониторинг) не окупаются малыми объёмами переводов.
Что это означает для нетрадиционных маршрутов
В 2026 году торговля перестраивается на маршруты, для которых банковская инфраструктура не создавалась. Это создает серьезные препятствия на каждом этапе.
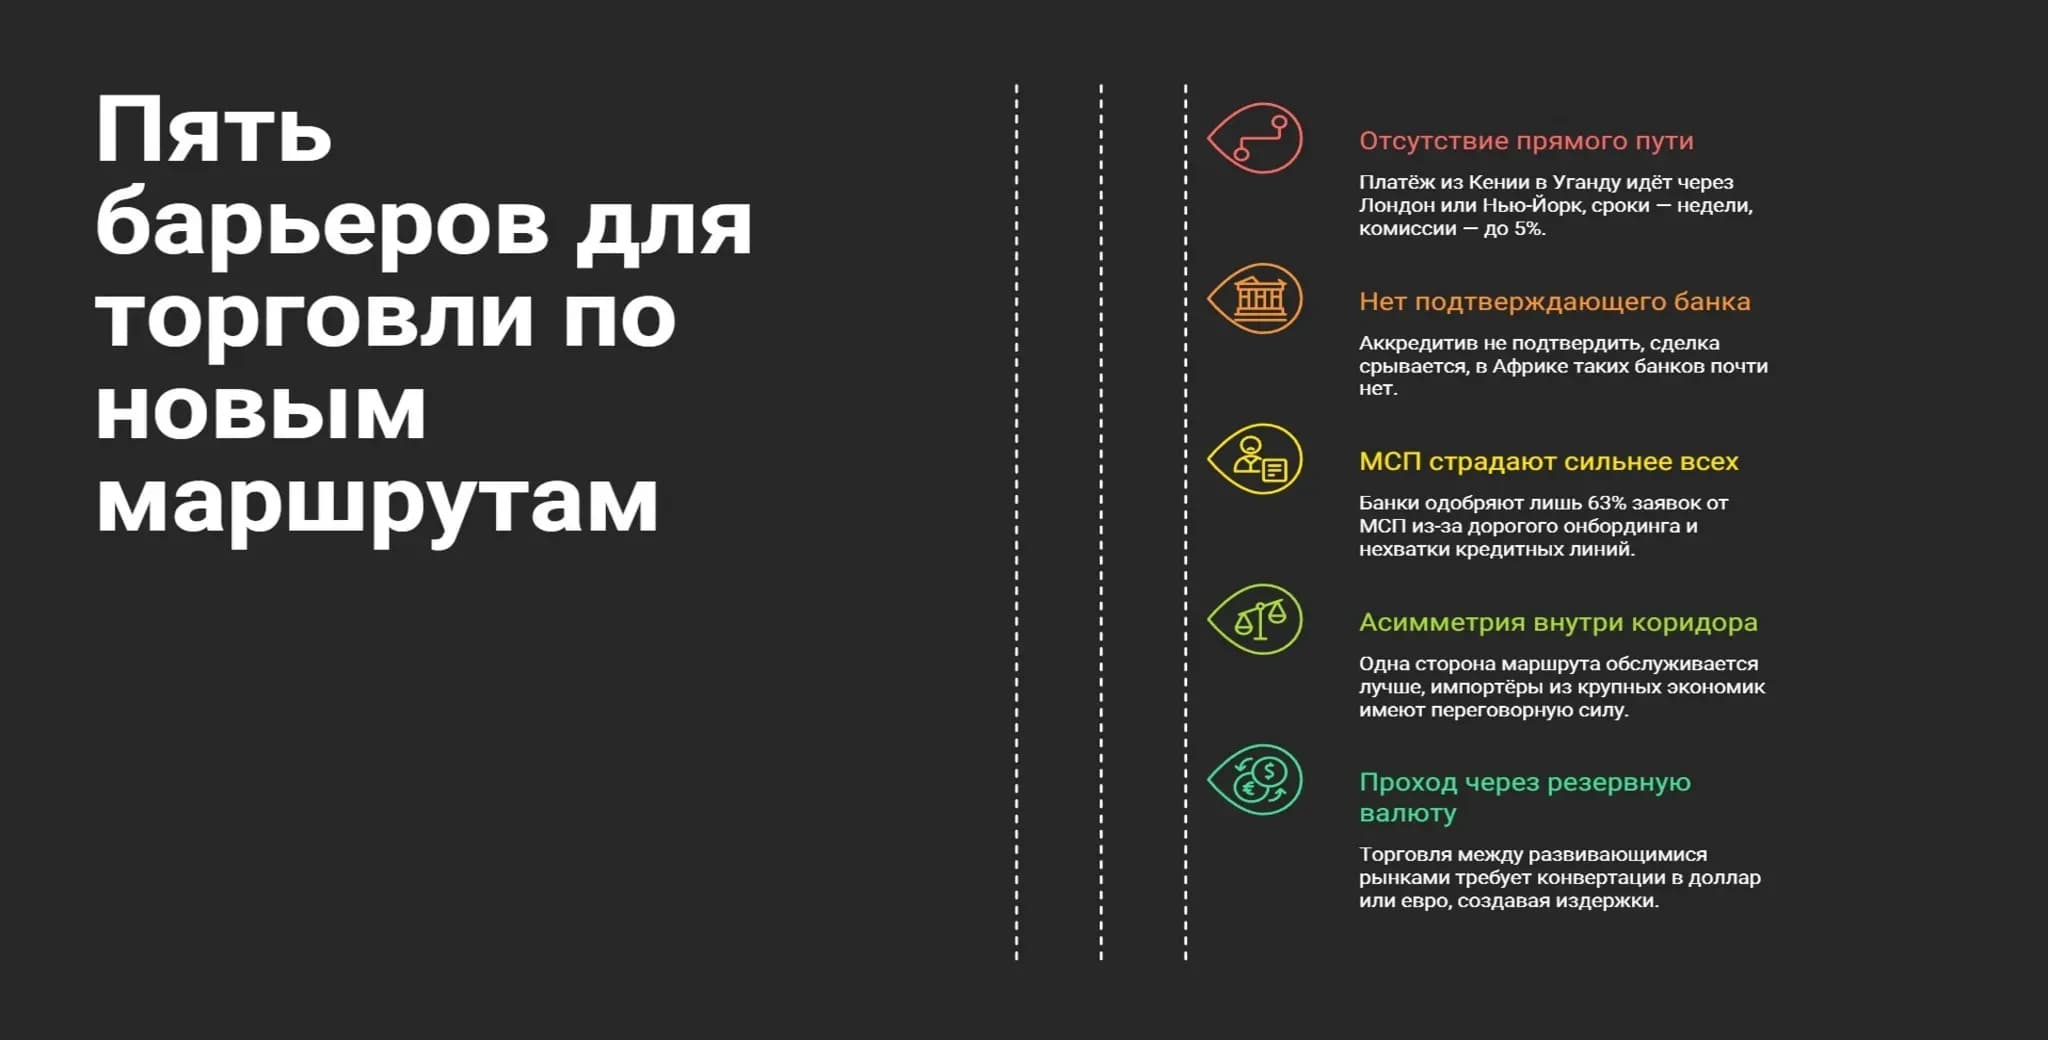
1. Деньги доходят до регионального хаба, но дальше не идут — нет прямого пути в нужной валюте до банка получателя. Особенно остро этот вопрос стоит в Африке и Тихоокеанском регионе.
На практике это означает, что платеж из Кении в Уганду может идти через банк-корреспондент в Лондоне или Нью-Йорке, даже если товар пересекает соседнюю границу. Это увеличивает сроки расчетов и комиссии посредников.
В результате поставщик не получает деньги вовремя, срываются его собственные обязательства перед субподрядчиками, а покупатель теряет доверие к партнеру. Логичным выходом становится переход на предоплату, но это требует от покупателя замораживать оборотный капитал и снижает общий объем торговли между странами региона.
2. Другая сложность — найти банк, который согласится подтвердить аккредитив, то есть принять на себя риск банка-эмитента. В Африке и малых островных экономиках таких банков почти нет. Это убивает сделку, даже если она сама по себе надежная.
3. Малый и средний бизнес страдают сильнее всего. По данным опроса ADB, опубликованного в январе 2026 года, в мире доля отказов для МСП составляет 41% — и это впервые почти столько же, сколько для крупных компаний (40%). Согласно отчёту Африканского банка развития (AfDB), в Африке одобряют 63% заявок от МСП — то есть, отказов около 37%.
Это цифры из разных исследований, с разными выборками и периодами, поэтому напрямую их сопоставлять нельзя. Но важно, что, по данным AfDB, банки называют главными причинами отказов слабую кредитоспособность клиента (48%) и недостаточное обеспечение (39%) — и эти показатели не меняются с 2014 года. Комплаенс по KYC/AML в качестве главного барьера при этом назвали 20% банков, ограниченную валютную ликвидность — 19%.
По словам Анкиты Пандей, представителя программы торгового и цепочного финансирования Азиатского банка развития (ADB), «стоимость комплаенса остаётся высокой. Для малых фирм эти расходы часто неподъёмны. Слишком многие заявки по-прежнему считаются небанкуемыми — не потому, что бизнес фундаментально слаб, а потому что традиционные кредитные модели плохо оценивают этот риск».
Об этом Пандей заявила на презентации в рамках конференции GTR Asia (Сингапур, сентябрь 2025 года).
Важная оговорка: ADB прямо предупреждает, что улучшение показателя до 41% следует трактовать осторожно. Такой тренд может частично отражать подавленный спрос, когда часть МСП перестаёт обращаться за финансированием после прошлых отказов. Формальное снижение доли отказов может означать не улучшение доступа, а сокращение числа обращений.
4. Одна сторона маршрута всегда обслуживается лучше другой. Банки уходят с рынков с низкой рентабельностью, сохраняя позиции в крупных экономиках, и это дает переговорную силу импортерам из более благополучных стран.
5. Торговля между двумя развивающимися рынками часто требует прохода через резервную валюту — доллар или евро. Это добавляет издержки на конвертацию и делает бизнес зависимым от валютных ограничений в странах-экспортерах.
В итоге системные инфраструктурные ограничения, особенно в Африке и Тихоокеанском регионе, делают торговлю по нетрадиционным торговым коридорам медленнее, дороже и рискованнее, вынуждая бизнес замораживать капитал и снижая общий объём региональной торговли.
Отсутствие подтверждающих банков и доступ к резервным валютам становятся структурными барьерами, которые не могут быть преодолены отдельным экспортером.
Napkin AI
Кто фактически закрывает разрыв
Торговля в Африке и Тихоокеанском регионе сталкивается с системными финансовыми барьерами. Частично эти разрывы в торговом финансировании закрывают международные организации и новые платёжные системы.
1. Гарантийные программы банков развития для содействия торговле. Многосторонние банки развития активно замещают коммерческие банки, уходящие с рискованных рынков. Они принимают на себя риск банка-эмитента, позволяя другим банкам подтверждать аккредитивы.
По состоянию на сентябрь 2025 года Африканский банк развития (AfDB) поддержал торговые операции с помощью различных финансовых инструментов, в том числе:
кредитные линии торгового финансирования;
механизмы финансирования сырьевых товаров.
Согласно отчету «Операции частного сектора в 2025 году: эффективность развития», объем финансирования частного сектора со стороны Азиатского банка развития (АБР) в 2025 году достиг $9,5 млрд, что на 38% больше, чем в предыдущем году.
2. Региональные платёжные системы. Альтернативой расчётам через доллар служат региональные системы. Панафриканская система платежей и расчётов (PAPSS) позволяет проводить расчёты в местных валютах без обязательного прохождения через резервную валюту. В ходе пилотного этапа в 2025 году система успешно обработала транзакции в 12 африканских валютах. В перспективе это должно снизить зависимость от доллара и ускорить внутриафриканские расчёты.
3. Инициативы по спасению корреспондентских связей. В Тихоокеанском регионе, где число корреспондентских отношений упало на 60% с 2011 года (вдвое выше среднемирового уровня), Всемирный банк и Форум тихоокеанских островов в 2025 году запустили проект стоимостью $77 млн. Проект включает создание регионального резервного фонда и изучает возможность создания Тихоокеанского платёжного механизма, который должен объединить транзакционные потоки нескольких малых островных государств, чтобы сделать их привлекательными для международных банков.
4. Расчёты в местных валютах. Растёт использование китайского юаня и других валют для обхода долларовой зависимости, особенно в Азии. Например, Maybank и гарантийный фонд ADB (CGIF) подписали меморандум о развитии рынков местных валют в АСЕАН+3. Однако масштаб таких механизмов пока ограничен.
Еще читать по теме
Индия как глобальный лидер цифровизации торгового финансирования: феномен India Stack (Aadhaar, UPI, GST)
Как India Stack (Aadhaar, UPI, GST) превратил Индию в лидера торгового финансирования. Оцифровка инвойсов, борьба с фродом и доступ МСП к капиталу за 24 часа в 2026 году.

Искусственный интеллект и машинное обучение в оценке кредитных рисков по дебиторской задолженности
Как машинное обучение заменило классические скоринговые модели в оценке кредитных рисков по дебиторке. Вместо отчётности с трёхмесячным лагом используются потоковые данные из учётных систем и поведенческие сигналы в реальном времени. ИИ автоматически назначает ставки и лимиты по каждому счету, но обязан объяснять каждое решение. В итоге риск выявляется быстрее, точнее и прозрачнее, чем у традиционного кредитного комитета.
Бычий рынок криптовалют
Бычий рынок криптовалют — время возможностей. Узнайте, как бизнесу использовать буллран для роста и финансирования.
Ключевые тезисы Давоса в 2026 году
Подробный разбор итогов ВЭФ в Давосе: токенизация активов, суперцикл биткоина и слияние TradFi с DeFi.
Комплаенс как ценообразующий фактор
К 2026 году комплаенс стал одной из главных статей расходов. Для этого есть несколько причин.
1. Стоимость поддержания отношений. Банк не может открыть счёт для другого банка и забыть про него: нужно регулярно проверять респондента, отслеживать каждую транзакцию, сверять отправителей и адресатов с санкционными списками и проходить аудит. Эти расходы не зависят от того, сколько платежей проходит через счёт — 10 или 10 тыс. Если поток маленький, доходы не покрывают затраты, и банк закрывает линию.
Репутационные риски тоже играют роль: один эпизод с санкциями может стоить банку больше, чем весь доход от рискованного рынка за год.
2. Списки FATF бьют по карману. Попадание страны в «серый» список FATF (Jurisdictions Under Increased Monitoring) имеет измеримые последствия. Как показывают исследования, доходность государственных облигаций таких стран растёт на 0,7–1,2 процентных пункта, а прямые иностранные инвестиции падают на 10–15% в год. Банки начинают проверять каждый платёж из таких стран очень тщательно, что удорожает и замедляет транзакции.
3. Санкционный периметр. Банки предпочитают перестраховаться: вместо того, чтобы разбираться с каждым клиентом, они часто закрывают целые страны или секторы, если считают, что затраты на мониторинг не оправданы.
Чтобы противодействовать сокращению корреспондентских отношений, которое угрожает международным платежам, Financial Stability Board (FSB) с 2015 года реализует специальный план действий для борьбы с дерискингом. FSB не регулирует банки напрямую, а координирует работу других организаций по четырём направлениям:
сбор данных о проблеме;
разъяснение регуляторных ожиданий через FATF и Базельский комитет;
помощь пострадавшим странам;
внедрение технических решений для упрощения проверок.
Однако измеримых успехов пока нет: по данным самого FSB, в 2018 году число активных корреспондентов сократилось ещё на 3,4%, а сеть стала более концентрированной — денег через неё проходит больше, но через меньшее число банков.
Альтернативные каналы и их пределы
1. Когда банки уходят с рынка, их место пытаются занять небанковские фонды и частные инвесторы. Они готовы финансировать сделки, которые банки считают слишком рискованными, но цена такого капитала выше, сроки короче, а требования к залогу жёстче. Это не замена банковской системе, а скорее временный «клапан» для сценариев, где банки не работают.
2. Финтех-компании нередко обещают быстрые и дешёвые переводы. Но в реальности их инфраструктура почти всегда опирается на банк-партнёра — тот же самый корреспондент, те же проверки, те же лимиты. Они не устраняют банковское звено, а лишь прячут его за интерфейсом. Исключение — микроплатежи, которые могут пройти полностью вне банковского периметра.
3. Токенизированные расчёты решают проблему скорости, но не проблему финализации. Конвертация в местную валюту и зачисление на счёт получателя всё равно требуют банковской ликвидности в нужной юрисдикции — а значит, предфондирования на корреспондентских счетах. Технология ускоряет путь, но не заменяет последнюю милю.
В итоге все эти каналы работают лишь в узком диапазоне: небольшие суммы, короткие сроки, простые цепочки. Для крупных сделок, сложных структур и нестандартных юрисдикций они бесполезны: ограничения по объёму, цене и правовому признанию остаются непреодолимыми. Банковская инфраструктура остаётся единственным универсальным решением.
| Сравнительный анализ каналов финансирования по новому маршруту | ||||
|---|---|---|---|---|
| Критерий | Прямая корреспондентская цепочка | Аккредитив с гарантией института развития | Региональная расчётная система | Небанковский или финтех-канал |
| Требование к прямому корреспондентскому отношению | Требуется прямое счета ностро/востро | Не требуется, принимает риск институт | Не требуется, расчёт внутри системы | Требуется партнёр-банк на последней миле |
| Кто принимает риск банка-эмитента | Банк-корреспондент | Институт развития (например, AfDB) | Центральный банк-оператор | Инвестор или страховая компания |
| Типичный срок организации сделки | Дни–недели | Недели (согласование с институтом) | Мин–часы | Часы–дни |
| Ограничение по объёму и валюте | Почти нет, в резервных валютах | Есть лимиты по программам | Есть, в локальных валютах | Жёсткие, до $1–5 млн |
| Основное узкое место | Сокращение числа отношений | Ограниченная ёмкость программ | Охват и ликвидность | Зависимость от банка-партнёра |
Выводы для казначея и экспортёра
До подписания контракта уточните, есть ли у банка вашего покупателя корреспондентские отношения с банком в вашей стране и в валюте контракта. Если прямых отношений нет, оцените длину цепочки и доступность подтверждающего банка. Для торговли с Африкой, Тихоокеанским регионом и некоторыми странами Азии это особенно важно — банки систематически уходят с этих рынков.
Что стоит узнать у вашего банка:
есть ли у него прямое корреспондентское отношение с банком покупателя?
если нет, через какой банк-посредник пойдёт платёж и сколько времени это займёт?
готов ли он подтвердить аккредитив от банка в этой юрисдикции? если нет, какие гарантийные программы (например, AfDB или ADB) можно использовать?
Ответы определят стоимость финансирования и сроки.
Какие инструменты запрашивать при отказе в подтверждении. Если банк отказывается подтверждать аккредитив, запросите аккредитив с гарантией института развития: AfDB, ADB или IFC имеют программы, которые позволяют местным банкам получать подтверждение. Также рассмотрите расчёты в местных валютах через региональные системы вроде PAPSS, если они уже существуют и реально работают.
Как закладывать сроки и стоимость расчётов в цену контракта. Включайте в цену контракта не только логистику, но и операционные риски: возможные задержки в 5–10 рабочих дней, дополнительные комиссии посредников (1–2%), стоимость валютной конвертации. Фиксируйте в контракте, кто несёт риски при задержке платежа из-за сбоя в корреспондентской цепочке.
Границы применимости. Для малых сумм (до $100 тыс.), коротких сроков (до 30 дней) и контрагентов из юрисдикций без прямого доступа к банковским системам существующие инструменты не решают проблему. В таких случаях альтернативные каналы (небанковские фонды, финтех-каналы) либо недоступны, либо работают по цене, которая делает сделку невыгодной.
Часто задаваемые вопросы (FAQ)
1. Почему сокращение числа корреспондентских отношений происходит на фоне роста объёма трансграничных платежей?
Потому что объём растёт за счёт крупных банков и основных валют, а мелкие и периферийные коридоры теряют доступ. По данным BIS, трансграничный банковский кредит в первом квартале 2026 года вырос на 11%, но число активных корреспондентов упало на 22–25% с 2011 по 2022 год.
2. Что делать экспортёру, если ни один банк не готов подтвердить аккредитив банка-эмитента из страны покупателя?
Запросите подтверждение через программу института развития: AfDB, ADB или IFC. Эти институты принимают на себя риск банка-эмитента, позволяя западному банку подтвердить аккредитив. Также рассмотрите расчёты в местных валютах через региональные платежные системы (PAPSS) или оплату через аккредитив без подтверждения, но с полным покрытием политических рисков через страховку PRI.
3. Насколько расчёты в локальных валютах снижают зависимость от корреспондентской цепочки и где остаются ограничения?
Расчёты в местных валютах через региональные системы, такие как PAPSS, позволяют обойти долларовую цепочку и избежать конвертации. Однако остаются ограничения по конвертации, репатриации выручки и ограниченному охвату валют. В Африке PAPSS поддерживает 12 валют, но не все. Кроме того, локальные валюты часто нестабильны и имеют ограничения на вывод за пределы страны.
4. Как включение юрисдикции в списки повышенного мониторинга отражается на стоимости и сроках расчётов для компаний из этой страны?
«Серый» список FATF увеличивает стоимость и время обработки транзакций. Банки применяют усиленную проверку, запрашивают дополнительную документацию и могут сокращать кредитные лимиты. Это увеличивает стоимость финансирования для компаний из таких стран.