Сгенерировано Chatgpt
Экспортные кредитные агентства и доступ к критическим минералам: как работает механизм поддержки
Как экспортно-кредитные агентства финансируют проекты добычи и переработки критических минералов, какие инструменты применяют и где заканчиваются их мандаты.
Экспортно-кредитные агентства (ЭКА) изначально создавались для поддержки национальных производителей: они страховали риски поставок товаров и услуг за границу. Но сегодня их роль изменилась. Агентства все чаще становятся инструментом обеспечения доступа к сырью.
Объем долгосрочного страхования со стороны экспортных кредитных агентств растет. По данным Бернского союза, в 2025 году его члены поддержали рекордный объем международной торговли — $3,7 трлн, что на 12% больше, чем годом ранее. Из этой суммы на долю экспортно-кредитных агентств пришлось $1,7 трлн.
Berne Union — Международный союз страховщиков кредитов и инвестиций, объединяющий более 90 официальных экспортно-кредитных агентств, многосторонних финансовых институтов и частных страховых компаний.
Долгосрочные обязательства членов Бернского союза перед банками, экспортерами и инвесторами в 2025 году достигли исторического максимума — $231 млрд, что стало третьим годом роста подряд. Речь идет про обязательства выплатить страховое возмещение по сделкам сроком более 360 дней, если покупатель не заплатит или реализуется политический риск. Основные драйверы роста — крупные проекты в сфере транспорта, энергетики, обороны и возобновляемых источников энергии.
Например, в феврале 2026 года Trafigura получила пятилетний кредит на $1,1 млрд, гарантированный немецким ЭКА Euler Hermes, для обеспечения долгосрочных поставок ключевых металлов немецкой промышленности. Подобные сделки в прошлом не относились к типичному бизнесу ЭКА.
Потребность в управлении рисками в сфере ключевых минералов растет быстрее, чем в других областях, потому что традиционное страхование экспорта оборудования здесь неприменимо: высокий политический риск, длительные сроки проектов, сложная структура покупателей, а логика финансирования смещается от разовой поставки оборудования к долгосрочным отношениям поставки.
Спрос на инструменты управления рисками в сегменте критических минералов растет быстрее, чем в других направлениях деятельности агентств, поскольку традиционное страхование экспорта оборудования здесь работает плохо. Старые схемы не покрывают политические риски в сложных юрисдикциях, а сама логика финансирования смещается от разовых поставок к долгосрочным партнерствам, требующим новых продуктов.
Как устроен мандат ЭКА и почему под него попадают сырьевые проекты
Агентства создавались, чтобы поддерживать экспорт товаров и услуг из своей страны. Формально их задача — помочь продать за границу станки, турбины, инжиниринговые услуги, а не поддерживать покупку сырье. Это правило до сих пор остается основой мандата большинства ЭКА.
Чтобы сырьевой проект получил поддержку, агентство не покупает напрямую руду или концентрат. Вместо этого оно финансирует поставки оборудования и услуг в проект добычи или переработки за рубежом, а возврат денег идет из выручки этого проекта. Деньги идут не на покупку сырья, а на создание мощностей, которые будут это сырье производить.
Пример: в 2025 году немецкая KfW IPEX-Bank выдала кредит на $105 млн для танзанийского графитового проекта Epanko под гарантии Euler Hermes. Условие — долгосрочные поставки критических минералов в Германию.
Отдельно стоят программы без привязки к экспорту (Untied). Это исключение из общего правила. Например, британское UKEF в 2026 году запустило программу Critical Goods Export Development Guarantee. Она позволяет поддерживать проекты на основе офтейк-контрактов — будущих поставок критических минералов в Великобританию, даже если в проекте нет британского оборудования. Информация подтверждается официальным пресс-релизом правительства Великобритании от 24 ноября 2025 года.
Bank of America подтверждает: «Мы видим, как ЭКА очень охотно поддерживают такие проекты, и разговоры ведутся на очень ранней стадии инвестиционного цикла».
Традиционное требование агентств — доля национального оборудования в проекте должна быть достаточно высокой, чтобы получить поддержку. Но в цепочках поставок критических минералов это требование становится препятствием. Например, завод в Африке может собрать оборудование из четырех стран — и ни одна из них не достигает порога по доле национального содержания в одиночку. Некоторые агентства начинают смягчать этот критерий, допуская агрегирование поставок от стран-союзников.
Что говорят международные правила
Действующая редакция Консенсуса ОЭСР об экспортных кредитах вступила в силу 22 января 2026 года. В апреле 2026 года главы ЭКА G7 официально договорились совместно работать над второй фазой модернизации этих правил — чтобы расширить гибкость финансирования для проектов критических минералов и энергетической безопасности.
Бизнес-сообщество через Business at OECD 15 июня 2026 года предложило конкретные меры: увеличить максимальную поддержку до 95% от стоимости экспортного конракта, разрешить покрывать до 100% местных затрат в высокорисковых странах и адаптировать правила под цифровую экономику. Но это запрос на изменения, которые еще не стали реальностью.
Какие инструменты ЭКА применяют к сырьевым проектам
1. Покрытие кредита покупателя. Классика: банк дает деньги на покупку оборудования, а агентство страхует возврат. В сырьевых проектах так финансируют горную технику, обогатительные фабрики и энергетическую инфраструктуру — все то, что нужно для добычи и переработки.
2. Страхование политических рисков. Агентство покрывает риски, которые не зависят от бизнеса: экспроприацию, невозможность вывезти валюту или отказ государства от своих обязательств. Без такого страхования проекты в нестабильных странах почти не финансируются. Примеры: Аргентина, Венесуэла, Ливия, Ливан, Йемен, Афганистан (согласно классификации ОЭСР по состоянию на 2026 год).
3. Прямое кредитование. Агентство само выдает кредит, минуя коммерческие банки. Это делают, когда банки слишком дороги или не хотят рисковать.
4. Гарантии под офтейк-контракты. Один из самых современных инструментов. Агентство гарантирует кредит под долгосрочный контракт на поставку сырья. Разработчика теперь спрашивают не о том, кто поставит оборудование, а о том, кому будет продано сырье.
Гарантированный офтейк — ключ к поддержке. UKEF уже расширяет линейку продуктов именно под такие схемы:
запущенный в 2024 году Critical Minerals Supply Finance ориентирован на зарубежные проекты (гарантия до 100%);
добавленный в 2025 году Critical Goods Export Development Guarantee — на британских поставщиков (гарантия до 80%).
Второй продукт позволяет британским поставщикам критических минералов, не являющимся экспортерами, получить финансирование при условии поставок британским экспортерам.
В интервью изданию TXF в мае 2026 года генеральный директор UKEF Тим Рид прямо заявил, что экспортно-кредитные агентства переходят к моделям «менее привязанного» (untied) кредитования, и UKEF должен продолжать развивать собственный ответ на этот вызов.
У каждого проекта обычно 3 основных риска:
сам проект (сроки, бюджет);
страна (экспроприация, валютные ограничения);
покупатель (неисполнение офтейка).
От того, на какой риск агентство берет на себя, зависят цена и структура сделки. В проектах с офтейком основное покрытие часто строится вокруг покупателя, а не проекта.
Читать еще...
Индия как глобальный лидер цифровизации торгового финансирования: феномен India Stack (Aadhaar, UPI, GST)
Как India Stack (Aadhaar, UPI, GST) превратил Индию в лидера торгового финансирования. Оцифровка инвойсов, борьба с фродом и доступ МСП к капиталу за 24 часа в 2026 году.
Бычий рынок криптовалют
Бычий рынок криптовалют — время возможностей. Узнайте, как бизнесу использовать буллран для роста и финансирования.
Взрывной рост рынка токенизированных RWA: ключевые метрики, статистика и макроэкономические тренды
Анализ ончейн-рынка RWA (Real World Assets) в 2026 году. Статистика токенизированных гособлигаций, недвижимости, частного кредитования и сырьевых товаров.
Влияние протекционистской тарифной политики США 2025 года на структуру и инструменты Trade Finance в 2026 году
Тарифы США 2025 года подняли среднюю пошлину на китайский импорт до 57.6%. Как это изменило структуру торгового финансирования: рост аккредитивов, Duty Drawback и переток кредитных лимитов в 2026 году.
Столкновение приоритетов: сырье против климатических критериев
В последние годы агентства приняли обязательства по ограничению поддержки ископаемого топлива:
в 2015 году 29 стран ОЭСР договорились ограничить финансирование угольных электростанций (соглашение вступило в силу в январе 2017 года), сообщает Reuters;
в 2021 году более 30 стран, включая США, присоединились к обязательству прекратить государственное финансирование проектов ископаемого топлива за рубежом;
в 2021 году возникла коалиция Export Finance for Future (E3F) с более строгими климатическими обязательствами, куда вошли Дания, Франция, Германия, Нидерланды, Испания, Швеция и Великобритания, а позже — Бельгия, Финляндия, Италия и Австрия.
Однако эти ограничения не универсальны: Китай, Япония и Корея не присоединились к ним, а даже страны-участницы делают исключения. Например, США с 2021 года одобрили через свои агентства как минимум восемь проектов ископаемого топлива на сумму более $2 млрд.
В результате в 2026 году картина остается фрагментированной: есть группа стран с климатическими ограничениями (Европа, Великобритания, отчасти США) и те, кто их не придерживается.
Проблема в том, что добыча критических минералов — процесс энергоемкий, и стратегически важные проекты часто упираются в экологические требования. По данным МЭА из отчета за июль 2026 года, в 2025 году инвестиции в цепочки критических минералов сократились на 9% после нескольких лет роста, а переработка сырья остается сконцентрированной: Китай и Индонезия обеспечили более 75% мирового прироста мощностей.
По оценкам МЭА, к 2035 году планируемых мощностей по переработке редкоземельных элементов хватит только на две трети ожидаемой добычи, а по производству постоянных магнитов — лишь на треть спроса. Без новых проектов дефицит неизбежен.
На практике экспортер должен подтвердить соответствие проекта критериям агентства на этапе структурирования сделки, но если после одобрения критерии меняются, условия могут пересмотреть.
Согласно официальной публикации HEC Paris, фрагментированный политический ландшафт создает лазейки. Когда ЭКА одной страны прекращает поддержку ископаемого топлива, другие могут занять место этой страны. Такое утверждение основано на исследовании, проведенном группой ученых из HEC Paris и других институтов, которые проанализировали почти 1000 сделок ЭКА в сфере энергетики за 2013–2023 годы.
Фрагментированная политика разных стран и нескоординированные национальные подходы — причины сохранения таких пробелов. Европейские страны (E3F) ужесточают правила, но Япония, Корея и Китай пока не присоединились.
Что не решает механизм поддержки ЭКА
1. Разрыв во времени. Сделки с участием ЭКА структурируются годами. В Германии, например, для предварительного одобрения по программе UFK нужно заключение независимого эксперта, а затем утверждение межведомственной комиссии. При этом дефицит сырья на рынке возникает за месяцы. Агентства не успевают за рынком.
2. Концентрация переработки. ЭКА финансируют добычу, но не решают проблему переработки — а именно там сосредоточена ключевая зависимость стран-импортеров и их промышленности от ограниченного числа стран-поставщиков переработанных материалов.. По данным из отчета МЭА, в 2025 году концентрация переработки только выросла: без учета редкоземельных элементов доля ведущего переработчика достигла 72%. По марганцу, графиту и никелю почти весь прирост мощностей обеспечил один доминирующий поставщик.
Добыча и переработка — это разные задачи, и поддержка первой не означает поддержку второй.
3. Ценовой риск. Агентство страхует от политических и кредитных рисков, но не от волатильности цен. А цены на критические минералы резко выросли: на литий — более чем вдвое, на кобальт — примерно на 130% к апрелю 2026 года. Эти цифры подтверждаются в отчете Международного энергетического агентства (МЭА) «Global Critical Minerals Outlook 2026», опубликованном в июле 2026 года.
Теоретически такой же резкий спад может произойти в любой момент. Это остается риском участника сделки.
4. Ограничения по странам. Страновые лимиты и экспортный контроль сужают круг доступных для экспортеров, банков-кредиторов и ЭКА проектов, даже если они стратегически важны. По данным ОЭСР, с 2009 по 2024 год число экспортных ограничений на критические материалы выросло в 5 раз. В 2022–2024 годах около 16% мировой торговли критическими материалами было под ограничениями.
Сильнее всего пострадали кобальт (67% торговли под ограничениями), марганец (66%), графит (47%) и редкоземельные элементы (45%).
| Критерий | Покрытие кредита покупателя | Страхование политических рисков | Прямое кредитование агентством | Untied-программа |
| Что покрывается | Возврат кредита на оборудование | Экспроприация, валютные ограничения | Весь проект или его часть | Поставки сырья по офтейку |
| На чей риск ориентируется | Риск покупателя оборудования | Суверенный страновой риск | Риск проекта и суверена | Риск покупателя сырья |
| Требование к национальному содержанию | Есть (обычно 50%+) | Отсутствует | Есть, часто смягчается | Минимальное или отсутствует |
| Типичный срок структурирования | 6–12 месяцев | 3–6 месяцев | 12–24 месяцев | 6–12 месяцев |
| Основное ограничение | Привязка к поставкам | Не покрывает ценовой риск | Ограниченный бюджет | Новый инструмент, малый охват |
Выводы
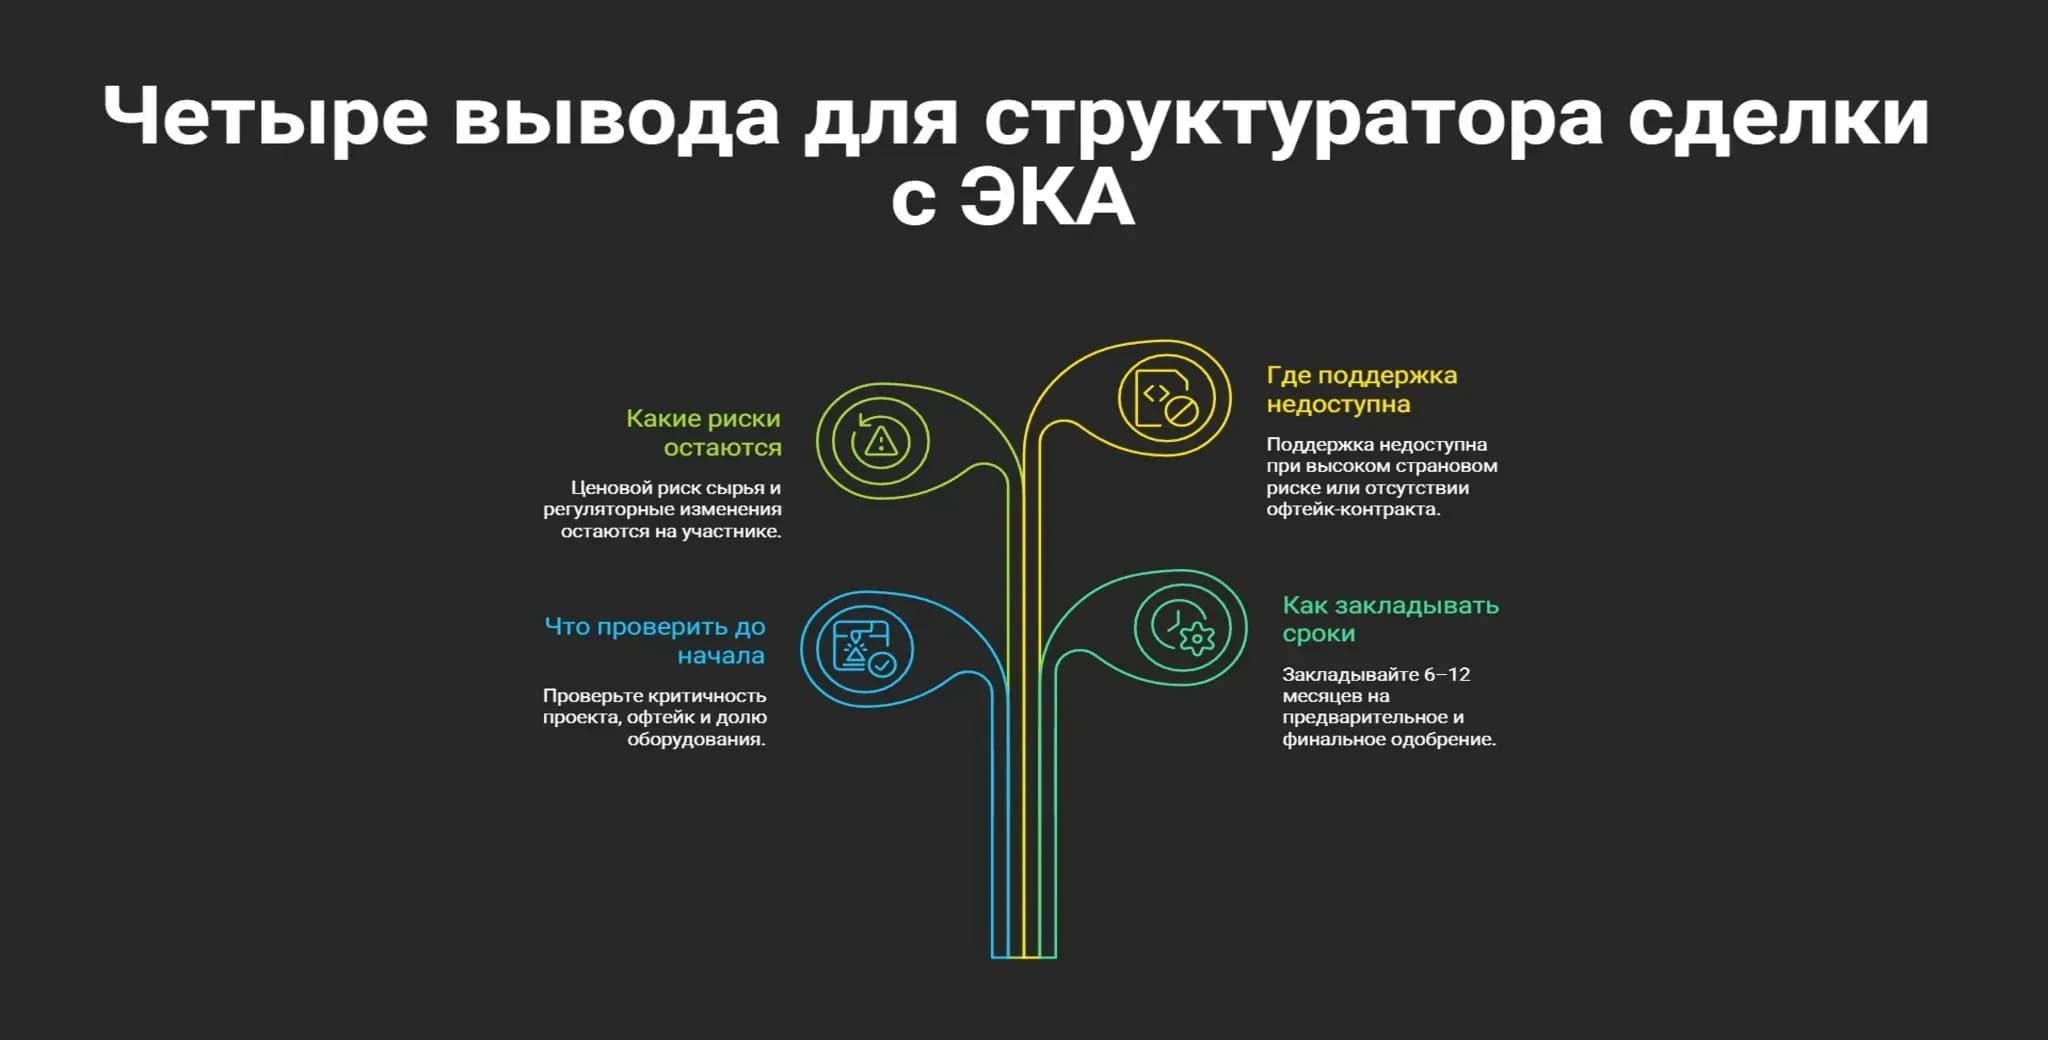
Для того чтобы сделка с участием ЭКА состоялась, структуратору нужно проверить три вещи:
входит ли проект в перечень критических минералов страны агентства — списки у разных стран различаются;
есть ли офтейк-контракт с покупателем из страны агентства: без него поддержка по untied-программам маловероятна;
какова доля оборудования из страны агентства — если она недостаточна, потребуется агрегировать поставки от союзников. Часто используется механизм связанного кредита (tied loan), при котором финансирование предоставляется под обязательство закупить оборудование именно у поставщиков из страны агентства. Это повышает долю национального содержания, но может сделать сделку дороже по сравнению с открытым тендером.
Сроки получения покрытия нужно закладывать в график с большим запасом. Предварительное одобрение может занять 6–12 месяцев, финальное — еще столько же. Если сроки жесткие, более быстрые альтернативы — например прямые инвестиции государственных фондов, могут оказаться предпочтительнее.
Даже после получения поддержки часть рисков остается на участнике:
ценовой риск сырья — полностью;
риск изменения регуляторных требований (например, ужесточения климатических критериев) после одобрения проекта — тоже.
Покрытие агентства не отменяет необходимости хеджировать цены и отслеживать регуляторную среду.
Поддержка недоступна в 3 случаях, если:
проект находится в стране с риском выше лимитов агентства;
сырье не входит в перечень критических для этой страны;
нет офтейк-контракта с покупателем из страны агентства (для untied-программ).
В таких случаях проект остается на коммерческом финансировании — с рыночными ставками и условиями.
Napkin AI
Часто задаваемые вопросы (FAQ)
1. Может ли агентство поддержать проект добычи за рубежом, если поставок национального оборудования в нем нет?
Да, но через untied-программы, которые существуют не у всех агентств. Пример — британская Critical Goods Export Development Guarantee, запущенная в 2026 году: она позволяет поддерживать проекты на основе офтейк-контрактов, даже без прямых поставок из Великобритании.
Агентства G7 в апреле 2026 года официально договорились углублять сотрудничество именно в этом направлении. Однако объем таких программ пока мал по сравнению с традиционным покрытием.
2. Как соотносятся климатические ограничения агентств и поддержка энергоемких проектов переработки критических минералов?
Агентства применяют экологические критерии к проектам, но добыча и переработка критических минералов остаются в приоритете из-за стратегической значимости. Это создает внутреннее противоречие, которое решается на уровне каждого проекта в индивидуальном порядке.
При этом ужесточение климатических критериев в одних странах потенциально может перераспределять спрос в пользу агентств с более мягкими требованиями, но системных данных об этом эффекте в открытых источниках нет.
3. Какие риски сырьевого проекта покрытие агентства не закрывает?
Ценовой риск (волатильность цен на сырье), риск изменения регуляторных требований после одобрения и риск разрыва во времени между структурированием сделки и началом коммерческой добычи остаются на участнике.
Агентство покрывает кредитный и политический риск, но не рыночный и операционный. Это принципиальное ограничение, которое необходимо закладывать в структуру сделки и бизнес-план.