Сгенерировано Chatgpt
ESG-требования в торговом финансировании: учёт углеродного следа и устойчивость цепочек поставок
CBAM, Scope 3, гринвошинг. Как ESG-требования меняют доступ к финансированию в 2026 году. Углеродный след стал ковенантом, а не отчетом. Разбираем механику и решения.
С 1 января 2026 года вступил в силу постоянный режим европейского механизма трансграничного углеродного регулирования (CBAM). Импортеры в ЕС теперь не просто отчитываются о выбросах, как это было в переходный период, а несут прямые финансовые обязательства.
Чтобы ввезти, например, цемент, сталь или удобрения, компания должна сначала получить статус авторизованного декларанта CBAM. Соблюдение ESG-стандартов больше не вопрос репутации, а прямое условие для работы на европейском рынке и доступа к торговому финансированию. Нарушение ESG-требований или неспособность подтвердить углеродный след товара ведет к штрафам, блокировке поставок и удорожанию продукции. Это подрывает устойчивость цепочек поставок.
С 2026 года доступ к деньгам и их стоимость зависят от углеродного следа импортируемого товара. Еврокомиссия официально установила базовую цену сертификата CBAM за первый-второй квартал 2026 года на уровне около €75.
Если производитель не может предоставить точные данные об объеме выбросов в процессе производства товара, импортер вынужден использовать стандартные значения, которые завышены с помощью специальных надбавок. В 2026 году они составляют 10% для цемента и 1% для удобрений. Это может увеличить углеродный след товара в 2-7 раз по сравнению с реальными выбросами, что превращается в прямые убытки для импортера.
Регуляторное давление и стоимость капитала
Новые европейские директивы заставляют импортеров и их поставщиков по всему миру переводить углеродную отчетность в цифровой формат.
1. Директива ЕС CSRD (Corporate Sustainability Reporting Directive) устанавливает обязательные правила отчетности по вопросам устойчивого развития для крупных компаний. Она обязывает компании публиковать подробную информацию о том, как они влияют на окружающую среду, что делает отчетность более прозрачной для инвесторов и клиентов.
Если данные о выбросах неточные или отсутствуют, следуют штрафы: по данным CarbonChain, в переходный период они могли достигать €50 за тонну CO₂. Если компания не получила статус авторизованного декларанта CBAM, ее товары могут не пропустить через таможню.
2. Sustainability-Linked Supply Chain Finance (SSCF) — механизм, который меняет ставку по финансированию для поставщика в зависимости от того, выполняет ли он свои ESG-цели. Это работает так:
покупатель (крупная компания) договаривается с банком о программе финансирования своих поставщиков;
банк оценивает поставщиков по ESG-критериям — например, по рейтингу EcoVadis или по тому, как они сокращают выбросы. Чем лучше показатели, тем ниже ставка по финансированию в ESG-linked loans;
если поставщик улучшает свои ESG-показатели, он получает доступ к более дешевым деньгам. Если нет — ставка остается высокой или растет.
Пример: производитель ветряков Vestas вместе с Santander запустил программу, где поставщики проходят оценку EcoVadis по 21 критерию. Те, кто показывает хорошие результаты, получают более выгодные условия Trade Finance. За полгода к программе присоединились 60% локальных поставщиков Vestas.
В итоге SSCF превращает ESG из отчетности в реальный финансовый стимул. Поставщик получает более дешевые деньги, если становится экологичнее, и платит больше, если не достигает целей по ESG.
Главный вызов: отслеживание выбросов Scope 3
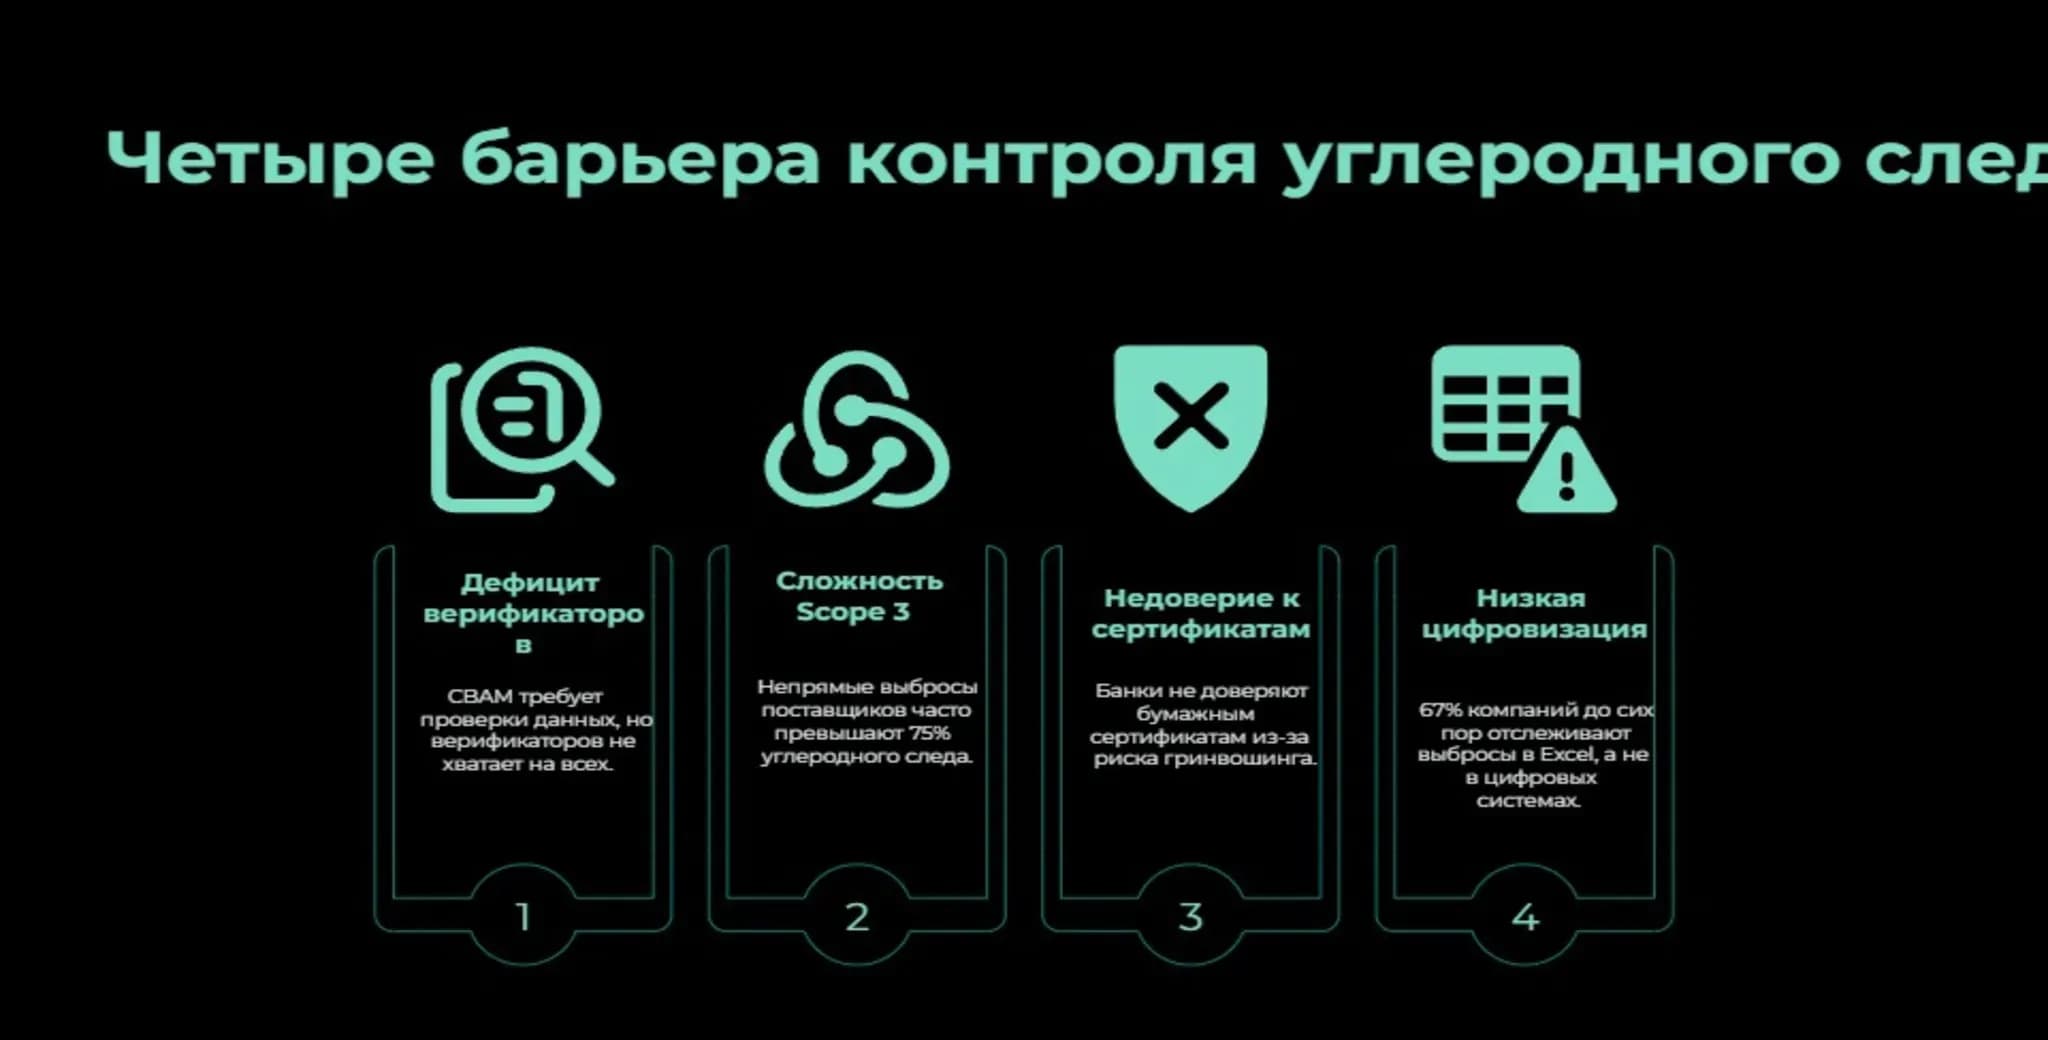
Самый сложный элемент при отслеживании углеродного следа — это выбросы Scope 3. Scope 1 и 2 — то, что компания производит напрямую (сжигает топливо на заводе или потребляет электроэнергию). Scope 3 охватывает всё остальное — «непрямые» выбросы по всей цепочке создания стоимости, от поставщиков сырья до логистики и утилизации товара.
По данным некоммерческой организации CDP и глобальной консалтинговой компании Boston Consulting Group, выбросы в цепочке поставок в 26 раз превышают прямые выбросы самой компании. Именно в этой зоне, по данным Торговой палаты Великобритании, может скрываться до 80% всего углеродного следа компании. Однако лишь 10% компаний способны точно измерить свои выбросы Scope 3: не из-за отсутствия целей, а по причине дефицита необходимой инфраструктуры данных.
По данным платформы EcoVadis, 95% компаний видят своих поставщиков первого уровня, но далее «видимость» падает: только 42% имеют данные о втором уровне, и почти никто — о третьем.
Основной барьер на пути к прозрачности — гринвошинг, тактика нечестного маркетинга, когда компания преувеличивает свою реальную заботу об экологии, чтобы создать у потребителей и инвесторов ложное впечатление о своей «зелености». Традиционные бумажные сертификаты происхождения легко подделать, а статичные PDF-отчеты не вызывают доверия у финансовых институтов. Как отмечает TESS Forum, отсутствие стандартизированных систем измерения и верификации создает риск недоверия к данным о выбросах.
Napkin AI
Технологический аудит: блокчейн и RWA в устойчивом финансировании
Решением могут стать цифровые паспорта продукции (Digital Product Passports). Это проверяемые цифровые доказательства, которые создают «единый источник правды» для всего жизненного цикла продукта. Такая архитектура, по словам экспертов, объединяет правовую основу (MLETR), данные о продукте (EU DPP) и техническую верификацию (IoT, lightweight DLT), позволяя создать устойчивую и проверяемую систему, которая внушает доверие всем участникам.
Технологии распределенного реестра (DLT) и блокчейна решают главную проблему ESG-отчетности — доверие к данным. Это достигается благодаря тому, что экологические метрики фиксируются на каждом этапе логистики, от сырья до готового товара, и становятся неизменяемыми.
Например, сингапурская Davis Commodities Limited разрабатывает систему, где подтверждения устойчивости (ISCC, Bonsucro — международные стандарты для устойчивого биотоплива и биомассы) встраиваются непосредственно в токенизированные резервы. Любой участник цепочки — банк, инвестор, покупатель — может проверить происхождение и углеродный след товара в распределенном реестре. Эти данные невозможно подделать или изменить задним числом.
Смарт-контракты позволяют автоматически пересчитывать стоимость зеленого финансирования в зависимости от экологических показателей. Если IoT-датчики на производстве или верифицированные оракулы (независимые поставщики данных) подтверждают, что конкретная партия товара имеет сниженный углеродный след, смарт-контракт мгновенно корректирует ставку по кредитной линии.
По данным Allianz Trade, в 2025 году в 16 странах было выпущено 98 «зеленых» страховых полисов — это страхование, где ставка зависит от ESG-показателей компании.
Еще читать по теме

Институциональные рельсы: внедрение блокчейна для клиринга и расчетов по реальным активам
В 2026 году токенизация RWA упирается в отсутствие институциональных расчетных рельс. Как DLT-клиринг с моделями DvP/PvP и мгновенной финальностью T+0 заменяет устаревшие циклы TradFi, устраняет контрагентские риски и перестраивает глобальный межбанковский оборот.
Кибербезопасность в глобальной торговле: защита оборотного капитала при сбоях в портах и перебоях с платежами
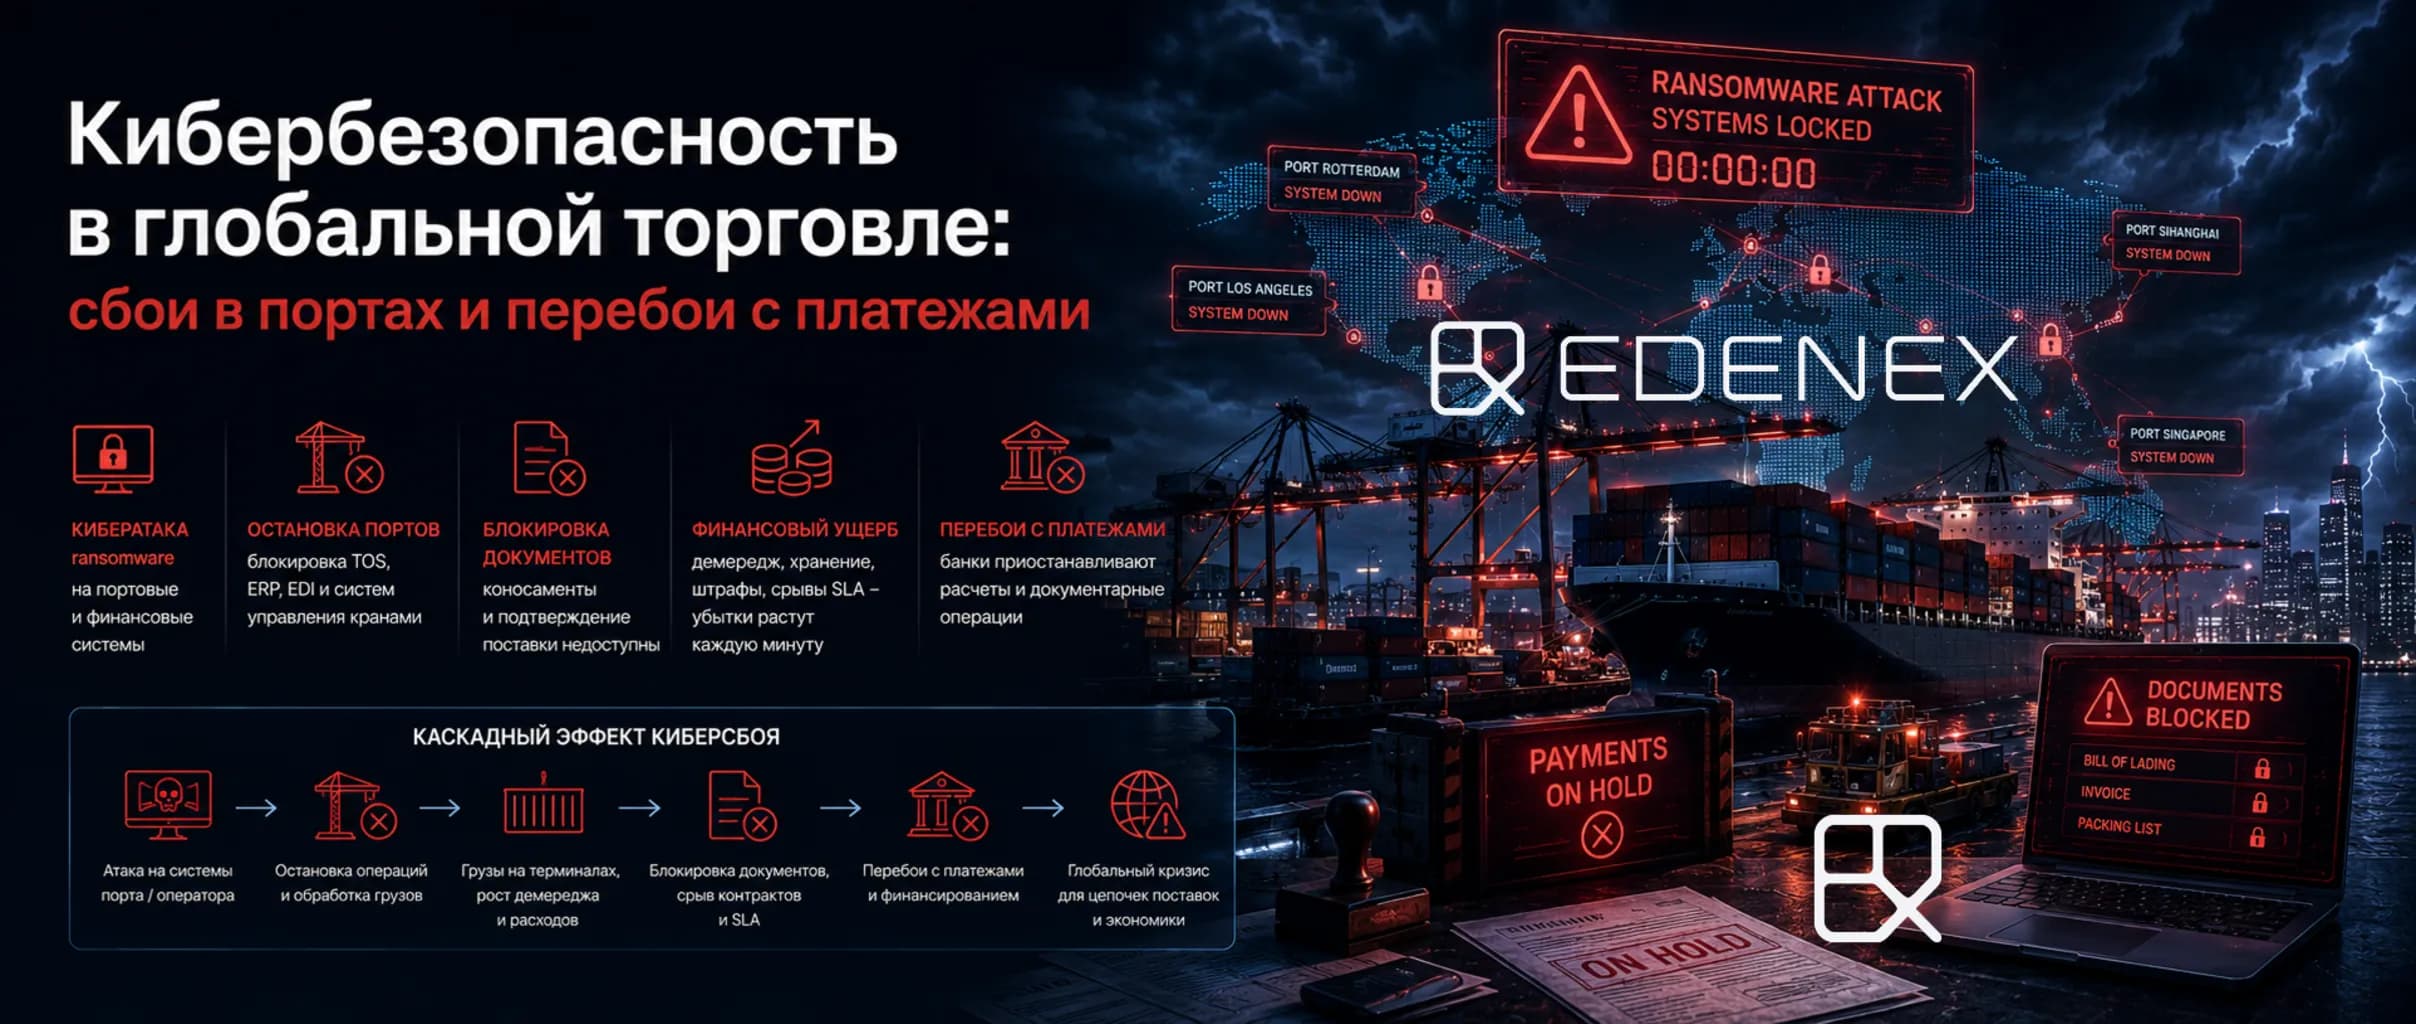
Кибератака на портовую систему останавливает движение грузов и блокирует платежи по всему миру. Решение — переход на распределенные реестры, электронные коносаменты и смарт-контракты, которые устраняют единую точку отказа и сохраняют расчеты даже при локальных сбоях.
Ключевые тезисы Давоса в 2026 году
Подробный разбор итогов ВЭФ в Давосе: токенизация активов, суперцикл биткоина и слияние TradFi с DeFi.
Конвергенция традиционных финансов и DeFi (CeDeFi) для предсказуемой доходности
CeDeFi — это гибридная модель, объединяющая технологическую эффективность смарт-контрактов с юридической защитой и комплаенсом традиционных финансов. В 2026 году она становится главным мостом для институционального капитала, предлагая предсказуемую доходность на базе RWA, атомарные расчеты Т+0 и полную прозрачность для регуляторов. В отличие от анонимного DeFi, здесь каждый займ подкреплен юридическим договором, а доступ к пулам ограничен через KYC/KYB-шлюзы, что минимизирует риски и открывает дорогу триллионам долларов в ончейн-пространство.
| Сравнение подходов к ESG-мониторингу в торговом финансировании | ||
|---|---|---|
| Критерий | Традиционный ручной ESG-комплаенс (TradFi) | Блокчейн-инфраструктура (DLT / Smart Contracts) |
| Достоверность данных (защита от гринвошинга) | Низкая (PDF, ручная проверка) | Высокая (неизменяемый реестр) |
| Учет Scope 3 | Сложный, фрагментированный | Интегрированный на уровне цепочки |
| Влияние на стоимость финансирования | Косвенное (после аудита) | Прямое (автоматическая корректировка ставки) |
| Скорость аудита для банка | Недели-месяцы | Минуты-часы |
| Операционные издержки экспортера | Высокие (ручной сбор данных) | Низкие (автоматизированная отчетность) |
Edenex: инфраструктура для финансирования устойчивых цепочек поставок
Институциональный капитал готов выделять триллионы долларов на «зеленые» проекты, но ему нужна технологичная инфраструктура для аудита и маршрутизации этой ликвидности. Без такой инфраструктуры банки и фонды не могут проверить, действительно ли заявленные ESG-показатели соответствуют реальности, или они несут риски гринвошинга. Наиболее эффективный способ решения этой задачи — цифровая платформа, которая автоматизирует сбор, верификацию и отчетность по экологическим данным на всей цепочке поставок, исключая ручной труд и субъективные оценки. Например, платформа Edenex объединяет возможности RWA-токенизации и строгий ESG-комплаенс. Ее архитектура позволяет корпорациям верифицировать углеродный след торговых сделок в блокчейне, предоставляя глобальным фондам криптографически подтвержденные экологические активы. Каждая сделка получает неизменяемую запись о своем углеродном следе, а инвестор может быть уверен в достоверности данных. Получайте доступ к премиальным пулам ликвидности (Green Finance) со сниженными ставками для устойчивых цепочек поставок.
FAQ: Часто задаваемые вопросы
1. Что произойдет с экспортной сделкой, если поставщик не сможет подтвердить уровень углеродных выбросов (CBAM) в 2026 году?
Импортер будет вынужден использовать стандартные значения (default values), которые значительно завышают углеродный след. Это увеличивает стоимость CBAM-сертификатов и делает товар неконкурентоспособным. Кроме того, по данным Европейской комиссии, отсутствие декларации или неправильная отчетность могут привести к штрафам до €50 за тонну CO₂ и риску блокировки таможенной очистки.
2. В чем разница между зелеными кредитами (Green Loans) и финансированием, привязанным к показателям устойчивости (Sustainability-Linked Loans)?
Зеленые кредиты (Green Loans) — это финансирование с определенным целевым назначением. Средства направляются строго на экологические проекты (солнечные панели, энергоэффективность). Sustainability-Linked Loans (SLL) — это кредиты общего назначения, но ставка по ним динамически меняется в зависимости от выполнения компанией заранее согласованных ESG-показателей (KPI): например, снижение выбросов или рост доли возобновляемой энергии. По данным Citi, SLL стали наиболее быстрорастущим сегментом устойчивого финансирования.
3. Как DLT-технологии предотвращают двойной учет углеродных квот (Double Counting) при международном факторинге?
Распределенные реестры обеспечивают единый неизменяемый источник данных об углеродных квотах. Каждый токен, представляющий углеродную единицу, имеет уникальный идентификатор, и его передача или погашение фиксируются в блокчейне. Это исключает ситуацию, когда один и тот же углеродный кредит учитывается дважды разными участниками цепочки поставок. По данным TESS Forum, именно отсутствие общего реестра и стандартов верификации является одной из главных причин недоверия к рынку углеродных кредитов.