Карго-страхование как необходимость: иллюзия безопасности и реальные лимиты ответственности перевозчика
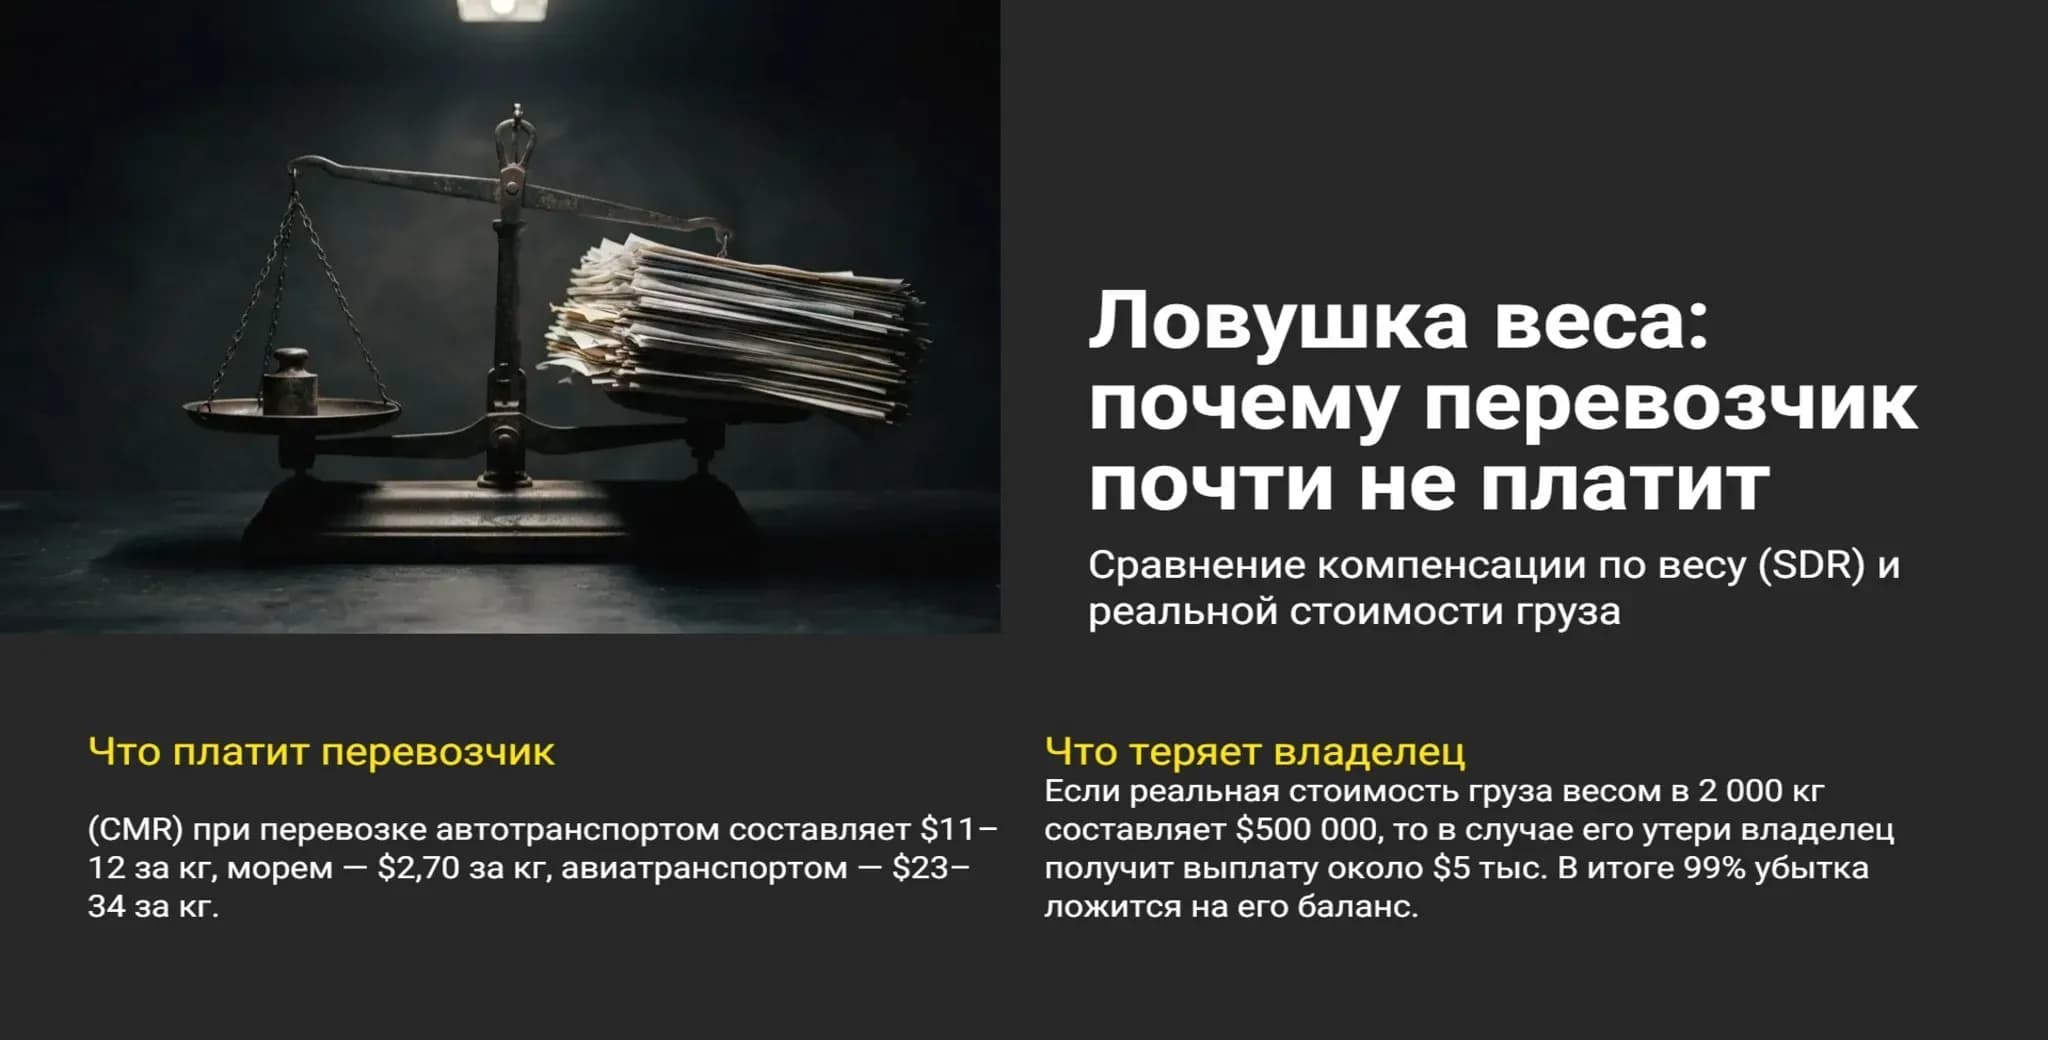
Перевозчик компенсирует потерю груза по весу, а не по стоимости. Потерянный контейнер с электроникой на $500 000: перевозчик заплатит только $5 400. Почему без карго-страхования ВЭД — это риск.
Объем международной торговли в 2026 году продолжают активно расти. Это следует из DHL Global Connectedness Report 2026 — ежегодного аналитического отчета, который DHL выпускает совместно с бизнес-школой Нью-Йоркского университета (NYU Stern). Глобализация достигла рекордных значений и сохраняется на этом уровне, а рост торговли товарами в 2025 году стал самым быстрым с 2017 года.
Однако он сопровождается новыми рисками. Всемирный экономический форум (WEF) отмечает, что цепочки поставок вошли в эру структурной волатильности, где геополитическая нестабильность и фрагментация рынков стали постоянными факторами.
Ловушка международных конвенций: вес вместо стоимости
Более 40% компаний среднего сегмента совершают одну и ту же ошибку: они не страхуют груз, полагая, что в случае его потери транспортная компания возместит полную стоимость. По данным Zunami Брокер, 91% участников опроса, которые занимаются ВЭД, сталкиваются со страховыми случаями несколько раз в год. Глобальные сбои в цепочках поставок ежегодно обходятся бизнесу в $184 млрд.
Ответственность экспедитора или морской линии строго лимитирована международными конвенциями. Она рассчитывается не от стоимости груза, а от его веса — через коэффициент SDR (Специальные права заимствования). Это специальная расчетная единица, которую использует Международный валютный фонд. В 2026 году курс SDR составляет примерно $1,30-1,40.
По конвенции CMR (автотранспорт), лимит составляет 8,33 SDR за кг — около $11-12. По Гаагско-Висбийским правилам (море) — 2 SDR за кг ($2,70). По авиаперевозкам — 17-25 SDR за кг ($23-34).
Пример: транспортируется морем контейнер с электроникой весом 2 тонны и стоимостью $500 000. При его утрате перевозчик заплатит около $5 тыс. (по формуле: 2 тонны × 2 SDR × $1,30). Разница в $495 000 ложится на баланс владельца груза. Для владельца дорогостоящего оборудования это означает потерю до 99% капитала при инциденте, что создает гигантский кассовый разрыв.
Как следствие, рынок карго-страхования в 2026 году оценивается почти в $61 млрд и растет более чем на 6% в год.
Освобождение от ответственности и Генеральная авария
В 2026 году логистические операторы активно ссылаются на форс-мажоры для освобождения от ответственности. Речь идет о стихийных бедствиях (Act of God), военных действиях и забастовках портовых рабочих. Например, закрытие Ормузского пролива в 2026 году привело к тому, что 42 контейнеровоза крупнейших мировых линий оказались заблокированы в Персидском заливе. Это одно из крупнейших скоплений судов в современной истории, вызванное военным конфликтом.
Перевозчики официально признают инфраструктурные ограничения и форс-мажорные обстоятельства в качестве причин сбоев в перевалке грузов. В таких случаях международные конвенции полностью освобождают перевозчика от обязанности компенсировать убытки.
Есть риск Генеральной аварии (General Average). Это древний морской закон, активно применяемый и сегодня: все затраты на спасение судна солидарно делятся между владельцами уцелевших грузов.
Пример — инцидент с контейнеровозом Dali, который разрушил мост в Балтиморе в марте 2024 года. Владелец судна, сингапурская компания Grace Ocean Private Ltd., объявила Генеральную аварию, требуя от владельцев груза на борту (около 4 тыс. контейнеров) покрыть часть расходов на подъем затонувшего корабля.
Без полиса карго-страхования импортер обязан выплатить свою долю взноса, иначе его уцелевший груз будет арестован портом до момента внесения гарантийного депозита. Это прямая угроза оборотному капиталу компании.
В 2026 году масштаб морских рисков увеличивается. Только в первом полугодии экономические потери от природных катастроф составили $111 млрд. Убытки от 23 событий с ущербом $1 млрд подтверждают, что ущерб для цепочек поставок стал системным. Такая информация содержится в отчёте страхового брокера Aon.
Читать еще...
Институциональные рельсы: внедрение блокчейна для клиринга и расчетов по реальным активам
В 2026 году токенизация RWA упирается в отсутствие институциональных расчетных рельс. Как DLT-клиринг с моделями DvP/PvP и мгновенной финальностью T+0 заменяет устаревшие циклы TradFi, устраняет контрагентские риски и перестраивает глобальный межбанковский оборот.
От пилотов к промышленным масштабам: как индустрия RWA вышла на новый уровень
Рынок RWA вырос в 20 раз за три года. К 2035-му — до $88 трлн. Почему капитал уходит в токенизированные активы? Читайте в нашем материале.
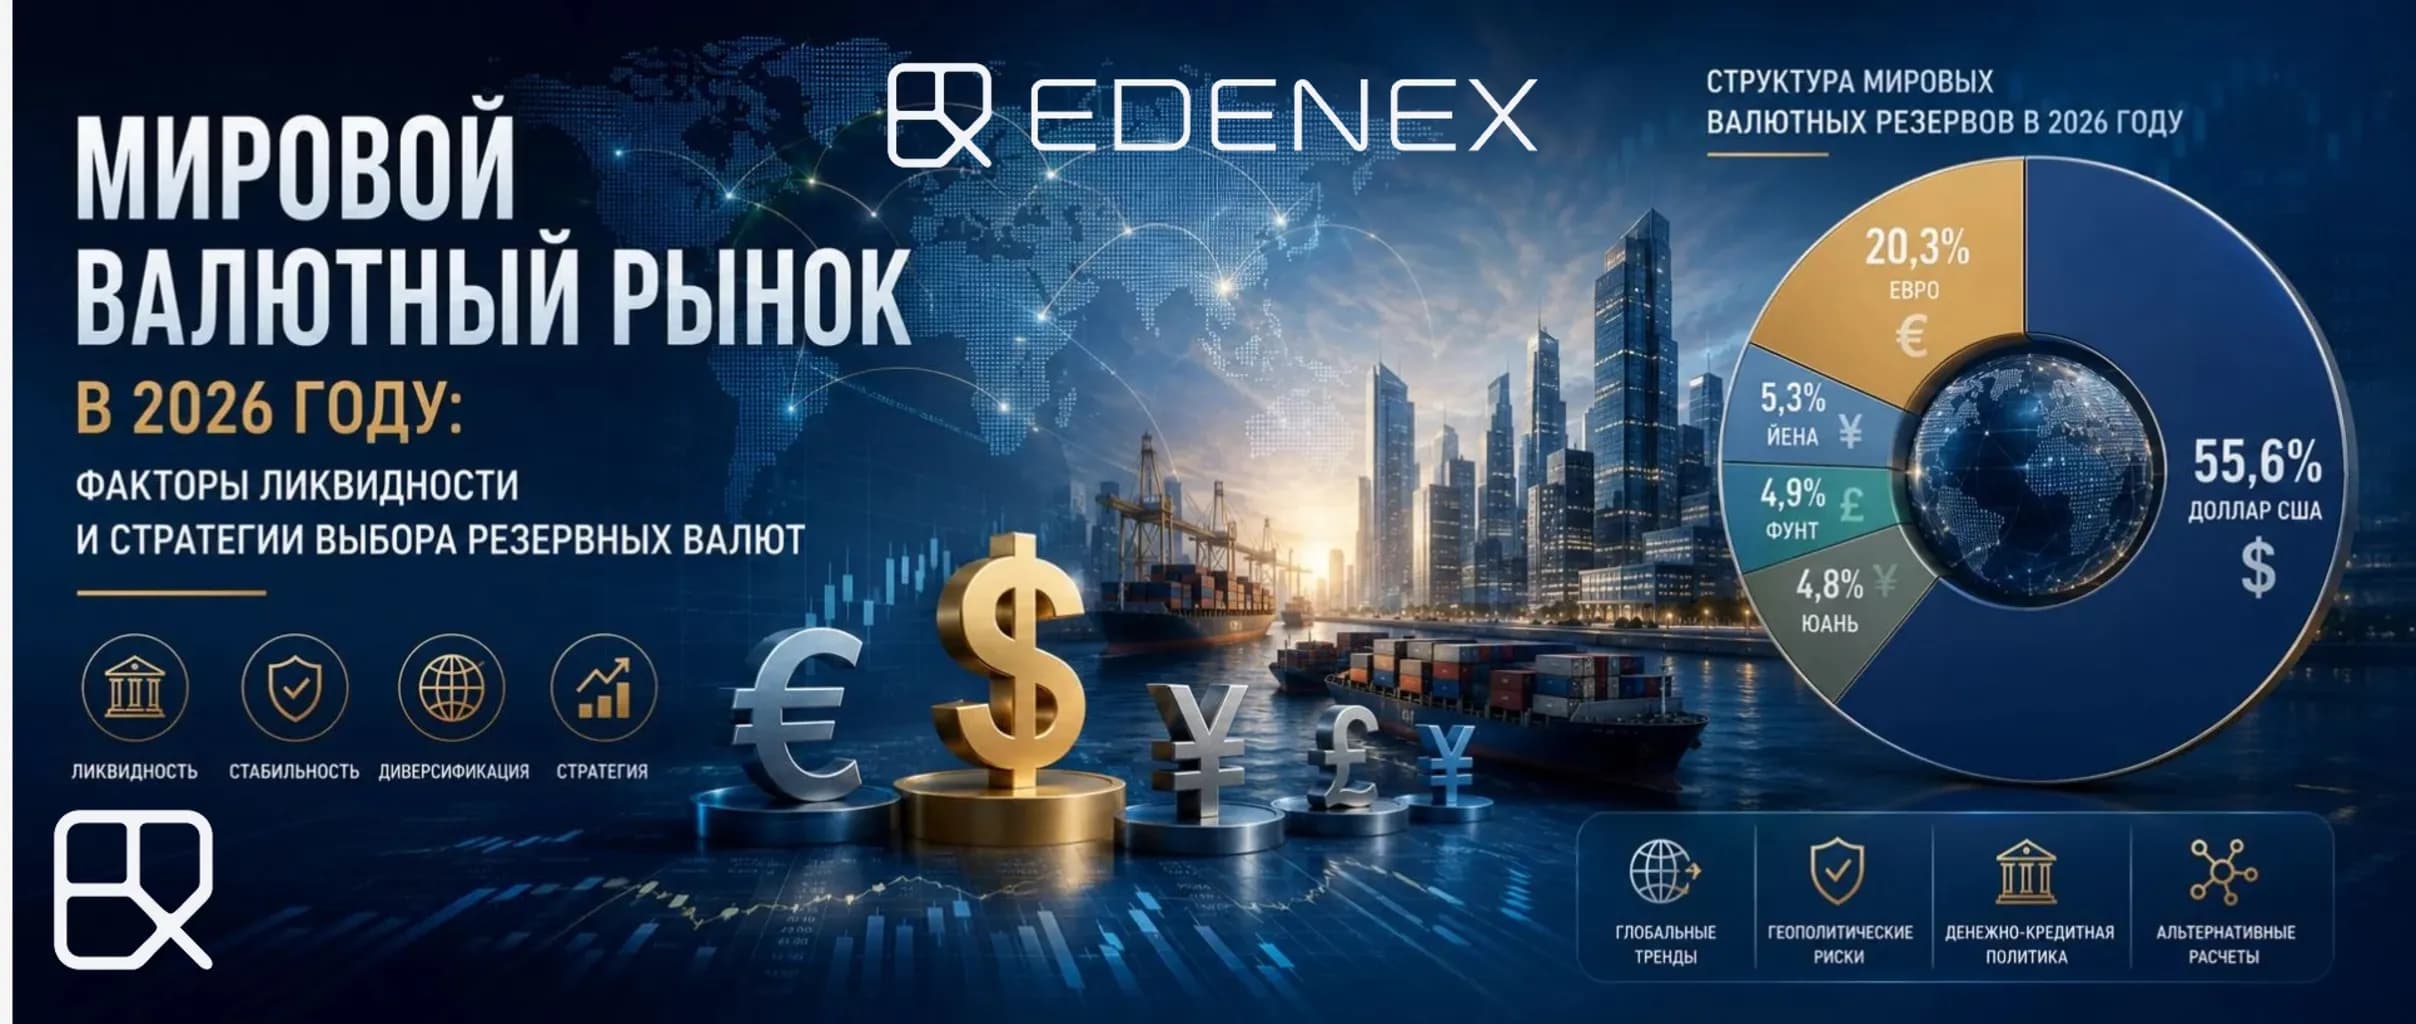
Мировой валютный рынок в 2026 году: факторы ликвидности и стратегии выбора резервных валют
Куда вложить корпоративный кэш в 2026 году? Анализ доллара, евро, юаня, дирхама и стейблкоинов. Монетарная политика, ставки, дедолларизация и стратегии хеджирования для казначейства.
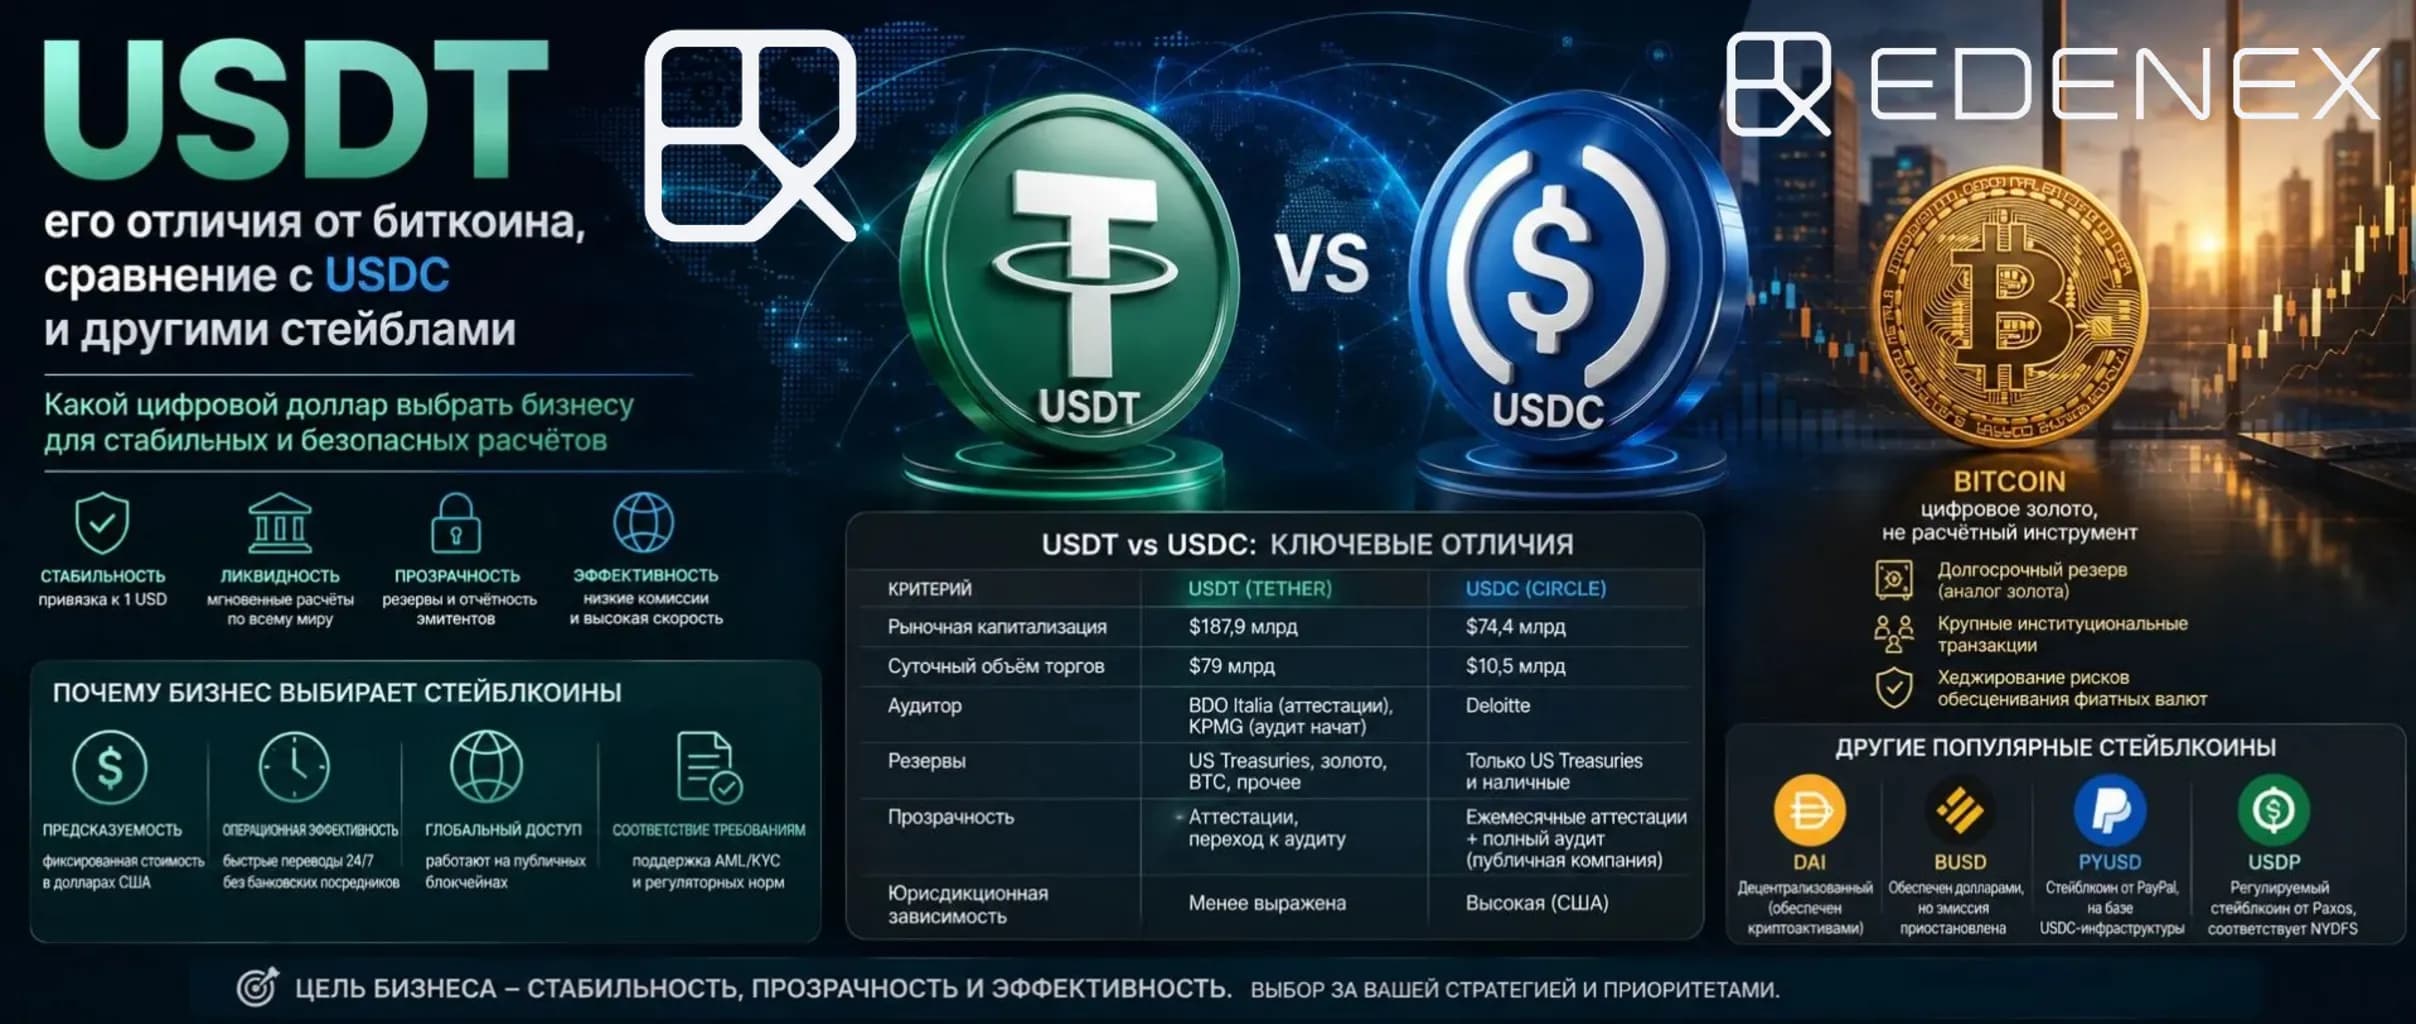
USDT, его отличия от биткоина, сравнение с USDC и другими стейблами
USDT, USDC или BTC? Сравнение стейблов для бизнеса: прозрачность, ликвидность, риски блокировок. Полный разбор внутри.
Карго-страхование (ICC "A") и параметрические триггеры в 2026 году
В сложившейся ситуации страхование становится неизбежным выходом. Чаще всего оно происходит по Institute Cargo Clauses — международному стандарту морского страхования грузов, разработанный Лондонским страховым рынком.
Наилучшим образом защищает права поставщика карго-страхование (ICC «A»). Оно покрывает убытки «от двери до двери» на 110% от инвойсной стоимости груза, включая ожидаемую прибыль. По данным Incoterms 2020, это стандарт для условий CIP (Carriage and Insurance Paid To), где продавец обязан обеспечить именно такое покрытие для груза.
Стоимость полиса ICC «A» обычно составляет 0,3-0,8% от стоимости груза. Для сравнения, полисы ICC «B» стоят 0,2-0,5%, а ICC «C» — 0,1-0,3%. Но они обеспечивают страховку не от всех рисков.
Альтернатива — параметрическое страхование на смарт-контрактах. Это модель, где выплата происходит автоматически (Т+0) при наступлении заранее оговоренного события. Полисы интегрируются с IoT-датчиками (температура, влажность, удар). При нарушении условий транспортировки смарт-контракт инициирует выплату без участия человека.
Главное преимущество такой модели — оперативность. По данным Chainscore Labs, автоматизация сокращает время урегулирования с 30-90 дней до 24 часов, а затраты на обработку претензии падают с $45-75 до $5-15. В итоге рынок параметрического страхования растет:
в 2025 году он оценивался в $11 млрд;
в 2026 году достигает $13 млрд;
к 2030 году прогнозируется на уровне $21 млрд.
В некоторых сценариях параметрическое страхование дешевле обычного, поскольку у классических полисов выше операционные расходы — выезд оценщика, проверка документов, переговоры. Это делает параметрику эффективной для управления конкретными рисками в цепочках поставок.
| Сравнение: Ответственность перевозчика vs Карго-страхование | |||
|---|---|---|---|
| Критерий | Ответственность перевозчика (CMR / Коносамент) | Полис Карго-страхования (ICC «A») | |
| База для расчета компенсации | Вес груза (SDR/кг) | Полная инвойсная стоимость + 10% | |
| Выплаты при форс-мажоре | Отсутствуют (освобождение от ответственности) | Покрываются (если не исключены полисом) | |
| Защита от Генеральной аварии | Отсутствует | Покрывается | |
| Возмещение упущенной выгоды (110%) | Нет | Да | |
| Скорость урегулирования | Месяцы-годы (судебные разбирательства) | Дни-недели (сюрвейер) / Т+0 (параметрика) |
Выводы для CFO и директоров по рискам
Стоимость карго-страхования (доли процента от инвойса) несопоставима с рисками полной потери ликвидности. В 2026 году цифровые полисы, встроенные в смарт-контракты, превратили страхование из «лишней статьи затрат» в обязательное условие для получения торгового финансирования. Без страховки банки не дадут деньги под сделку.
FAQ: Часто задаваемые вопросы
1. Кто должен покупать карго-полис: продавец или покупатель?
Это зависит исключительно от выбранного базиса поставки Incoterms. При CIF/CIP страховку оплачивает продавец и включает стоимость в цену товара. При FOB/EXW покупатель должен организовать страхование самостоятельно.
2. Отменяется ли ответственность перевозчика, если доказано, что ущерб причинен умышленными действиями его сотрудников?
Нет. В этом случае перевозчик лишается права на ограничение ответственности по международным конвенциям, и с него можно взыскать полную стоимость ущерба через суд.
3. Заменяет ли страхование ответственности экспедитора (TTL) полис страхования самого груза?
Нет. TTL (Through Transport Liability) покрывает ответственность экспедитора за ошибки в организации перевозки, но не страхует сам груз от повреждения или утраты.