Дефицит кредитной емкости в металлах: почему рост цен исчерпывает страховые лимиты экспортеров при неизменных объемах поставок
Рост цен на металлы увеличивает дебиторскую задолженность в валюте, но страховые и банковские лимиты остаются прежними — экспортер упирается в потолок без роста поставок.
Последствия для экспортеров и покупателей
У экспортера есть несколько вариантов действий, и каждый имеет свою цену.
1. Сокращение объема поставок снижает использование лимита, но уменьшает выручку и может нарушить контрактные обязательства перед покупателем. Если контракт предусматривает минимальный объем, сокращение может повлечь штрафные санкции.
2. Сокращение срока оплаты требует согласия покупателя. Если покупатель не готов платить быстрее, экспортер не может в одностороннем порядке изменить условия. Этот вариант работает только при сильной переговорной позиции экспортера.
3. Оставление риска на себе: незастрахованная часть дебиторской задолженности не может быть профинансирована банком. Экспортер принимает риск неплатежа покупателя и одновременно теряет доступ к финансированию под эту часть задолженности.
4. Аккредитив или предоплата. Аккредитив не перекладывает риск на покупателя — он заменяет риск покупателя риском банка-эмитента. Покупатель при этом несет расходы на открытие документарного инструмента и использует свою кредитную линию.
Риск на покупателя переносит предоплата: она замораживает его оборотные средства и означает, что экспортер получает деньги до отгрузки, не принимая на себя риск неплатежа.
Одновременный рост дебиторской задолженности и маржинальных требований по хеджу усиливает потребность в оборотном капитале тогда, когда банковская база заимствования сокращается.
Такая ситуация меняет расстановку сил между участниками: преимущество получают компании с большим собственным балансом или доступом к нескольким страховщикам. Покупатели могут столкнуться с ужесточением условий поставки или сокращением объемов.
Как управлять разрывом
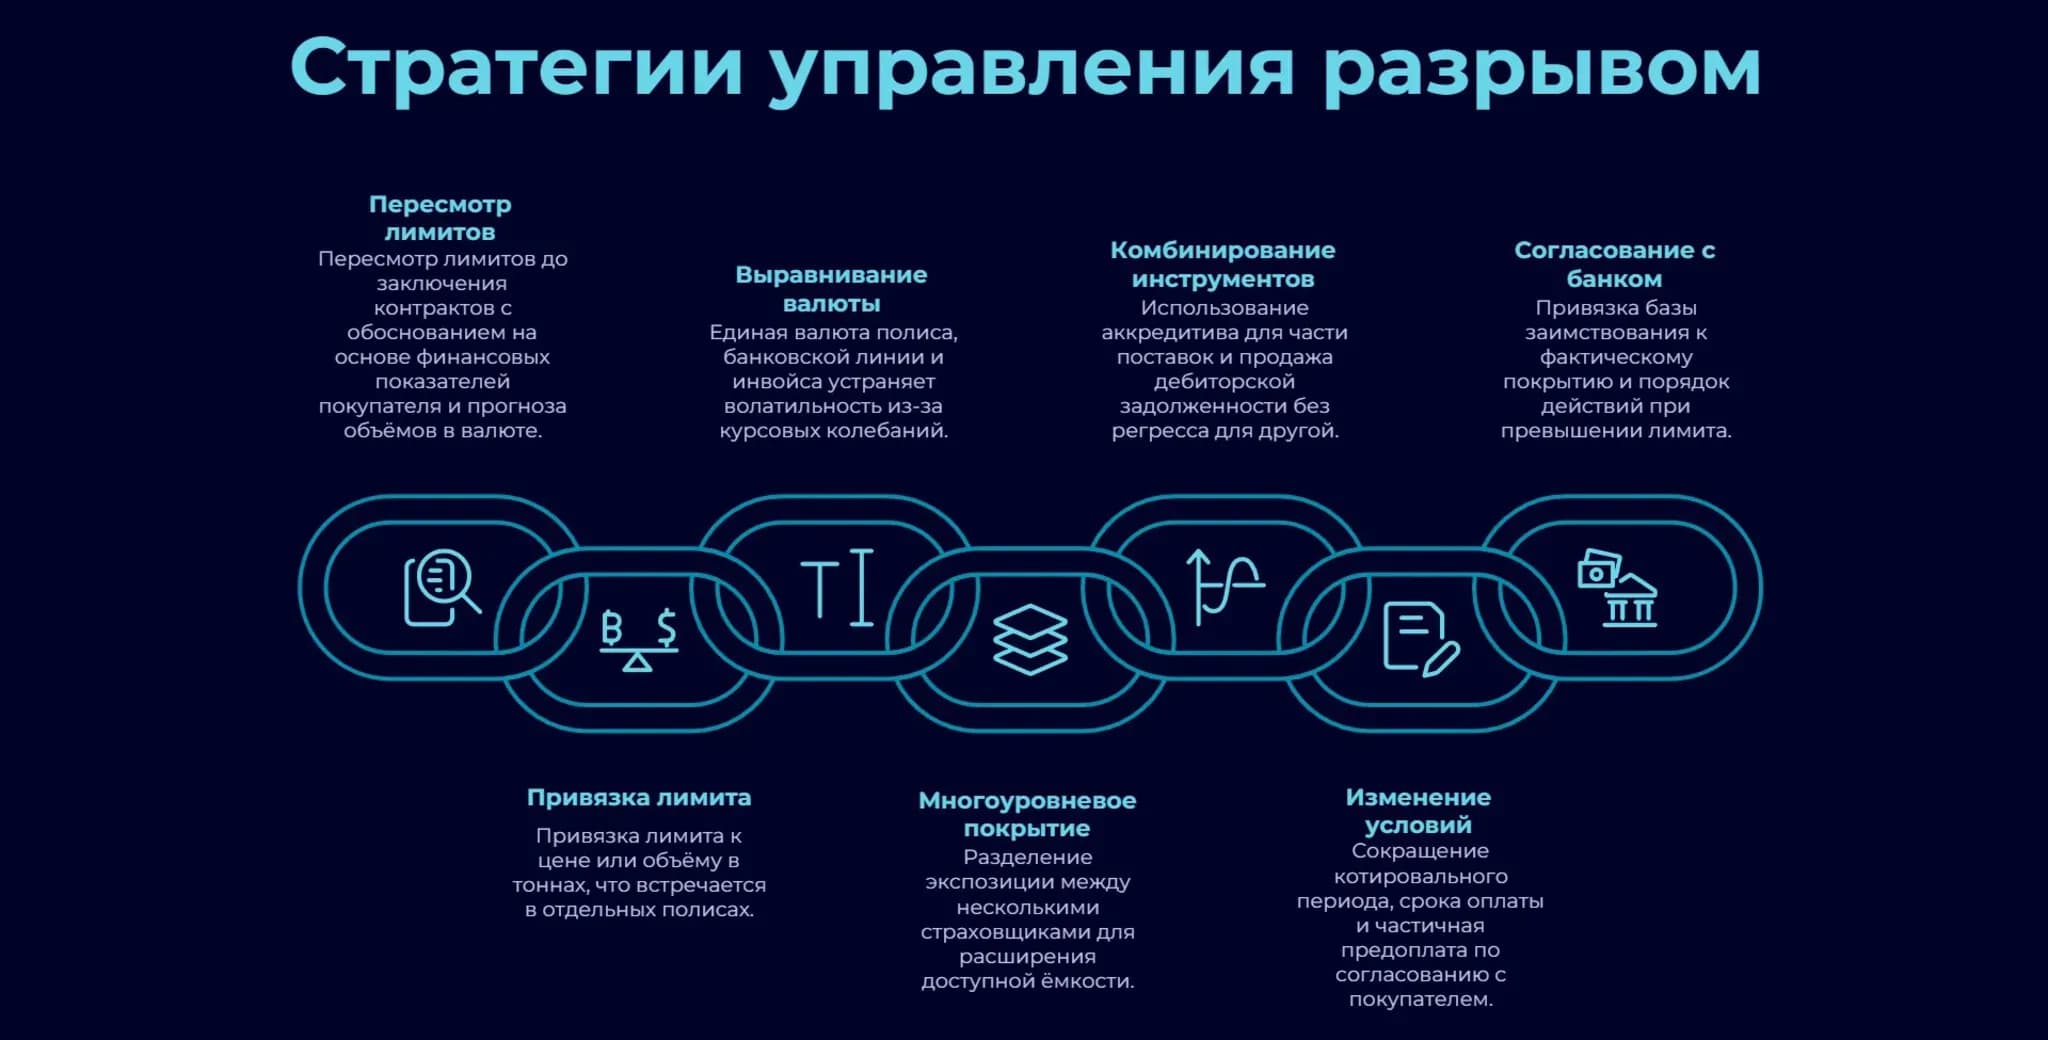
1. Пересмотр лимитов до заключения контрактов. Запрос страховщику нужно отправлять заранее, с обоснованием: финансовые показатели покупателя и прогноз объемов в валюте. Чем раньше запрос, тем выше шанс, что лимит увеличат.
2. Привязка лимита к цене или объему в тоннах. Публично подтвержденной практики ее применения в стандартных полисах страхования торговых кредитов нет. Лимиты устанавливаются в фиксированной валюте полиса и не индексируются автоматически вслед за ценой металла.
3. Выравнивание валюты полиса, банковской линии и инвойса. Если все номинировано в одной валюте, исчезает дополнительная волатильность использования лимита из-за курсовых колебаний.
4. Несколько страховщиков и многоуровневое покрытие. Можно разделить экспозицию между рядом страховщиков или докупить покрытие сверх базового лимита у дополнительного страховщика. Это расширяет доступную емкость.
5. Комбинирование инструментов. Для части поставок можно использовать аккредитив или его подтверждение, для другой части — продажу дебиторской задолженности без регресса.
6. Изменение условий контракта. Сокращение котировального периода, сокращение срока оплаты, частичная предоплата — эти меры требуют согласования с покупателем.
7. Согласование с банком. Нужно привязать базу заимствования к фактическому покрытию и заранее договориться о порядке действий при превышении лимита.
| Способ | Что меняется в экспозиции | Кто несет дополнительный риск | Скорость внедрения | Влияние на отношения с покупателем | Основное ограничение |
| Сокращение объема или срока оплаты | Экспозиция снижается | Экспортер (теряет выручку, нарушает контракт) | Немедленно | Негативное | Контрактные обязательства |
| Пересмотр и увеличение лимита | Экспозиция покрывается | Страховщик | Зависит от страховщика | Нейтральное | Решение страховщика |
| Привлечение нескольких страховщиков | Распределение риска | Несколько страховщиков | Зависит от доступности емкости | Нейтральное | Доступность емкости |
| Аккредитив или предоплата | Риск перекладывается | Покупатель (при предоплате) или банк-эмитент (при аккредитиве) | Зависит от покупателя | Негативное | Согласие покупателя |
Выводы
Экспортеру необходимо рассчитать, при каком росте цены текущих лимитов перестанет хватать, и сделать это до заключения контрактов на сезон. Для пересмотра лимита страховщику нужны финансовые показатели покупателя, подтверждающие его способность оплатить возросшую сумму. Способы управления разрывом применяются в зависимости от того, что в дефиците: лимит на покупателя, максимальная ответственность страховщика по полису или банковская линия.
если исчерпан лимит на конкретного покупателя, помогает пересмотр лимита или разделение поставок между несколькими страховщиками;
если исчерпана максимальная ответственность по полису, нужно либо привлекать дополнительного страховщика, либо менять структуру сделки — переводить часть поставок на аккредитив;
если сокращается банковская линия, нужно согласовывать с банком привязку базы заимствования к фактическому покрытию и порядок действий при превышении.
Каждый случай требует своего набора мер, и применять их нужно в той последовательности, в которой исчерпываются лимиты.
Материал не прогнозирует цены на металлы, не оценивает страховщиков, брокеров и банки и не является рекомендацией по страхованию или финансированию.
Часто задаваемые вопросы
1. Почему страховщик не увеличивает лимит, если покупатель платит без задержек?
Лимит отражает не историю платежей, а оценку максимальной суммы, которую покупатель способен оплатить. Если маржа покупателя не растет вместе с ценой металла, рост суммы закупки означает рост риска. Страховщик может отказать в увеличении лимита даже при безупречной платежной дисциплине.
2. Что происходит с покрытием, если из-за роста цены поставка превысила лимит?
Часть поставки сверх лимита остается без покрытия. Страховщик не выплатит возмещение по этой части при дефолте покупателя. Банк, финансирующий дебиторскую задолженность, исключит незастрахованную часть из базы заимствования.
3. Как котировальный период в контракте влияет на использование страхового лимита?
Если окончательная цена определяется после отгрузки, экспозиция может вырасти уже после того, как поставка выполнена. Экспортер не может изменить условия сделки на этом этапе и должен либо принять риск, либо иметь запас по лимиту.