Финансовая логистика: как устроен путь трансграничного платежа от заявки до выплаты
Почему трансграничный платёж доходит за часы, а не за дни: как устроена расчётная цепочка, где размещается ликвидность и какие проверки проходит операция.
В 2026 году международные расчеты для бизнеса остаются одной из самых непредсказуемых статей операционного управления. Сроки поступления денег контрагенту напрямую влияют на возможность отгрузки товара и исполнение собственных обязательств перед поставщиками со стороны компании.
В классической корреспондентской схеме платеж:
проходит через цепочку банков-посредников;
ограничен их операционными часами;
требует предварительно замороженных счетов в каждой юрисдикции.
Отсюда сроки в 2–5 рабочих дней и непредсказуемость. Платеж может зависнуть на любом этапе цепочки, нередко — без объяснения причин.
Оперативность платежей в современных схемах обычно обеспечивается не ускорением перевода, а заранее размещенной ликвидностью в юрисдикции получателя.
Деньги получателя не имеют ничего общего с теми средствами, которые вносит плательщик: выплата осуществляется из локального резерва, а фактическое перемещение капитала между юрисдикциями происходит позже — отдельным расчетом между участниками цепочки. Клиент видит только результат: получатель получил деньги в срок, а «внутренняя кухня» выносится за рамки.
Именно эта конструкция — с разделением потока средств и расчетов между партнерами — обеспечивает высокую скорость там, где традиционная корреспондентская сеть буксует.
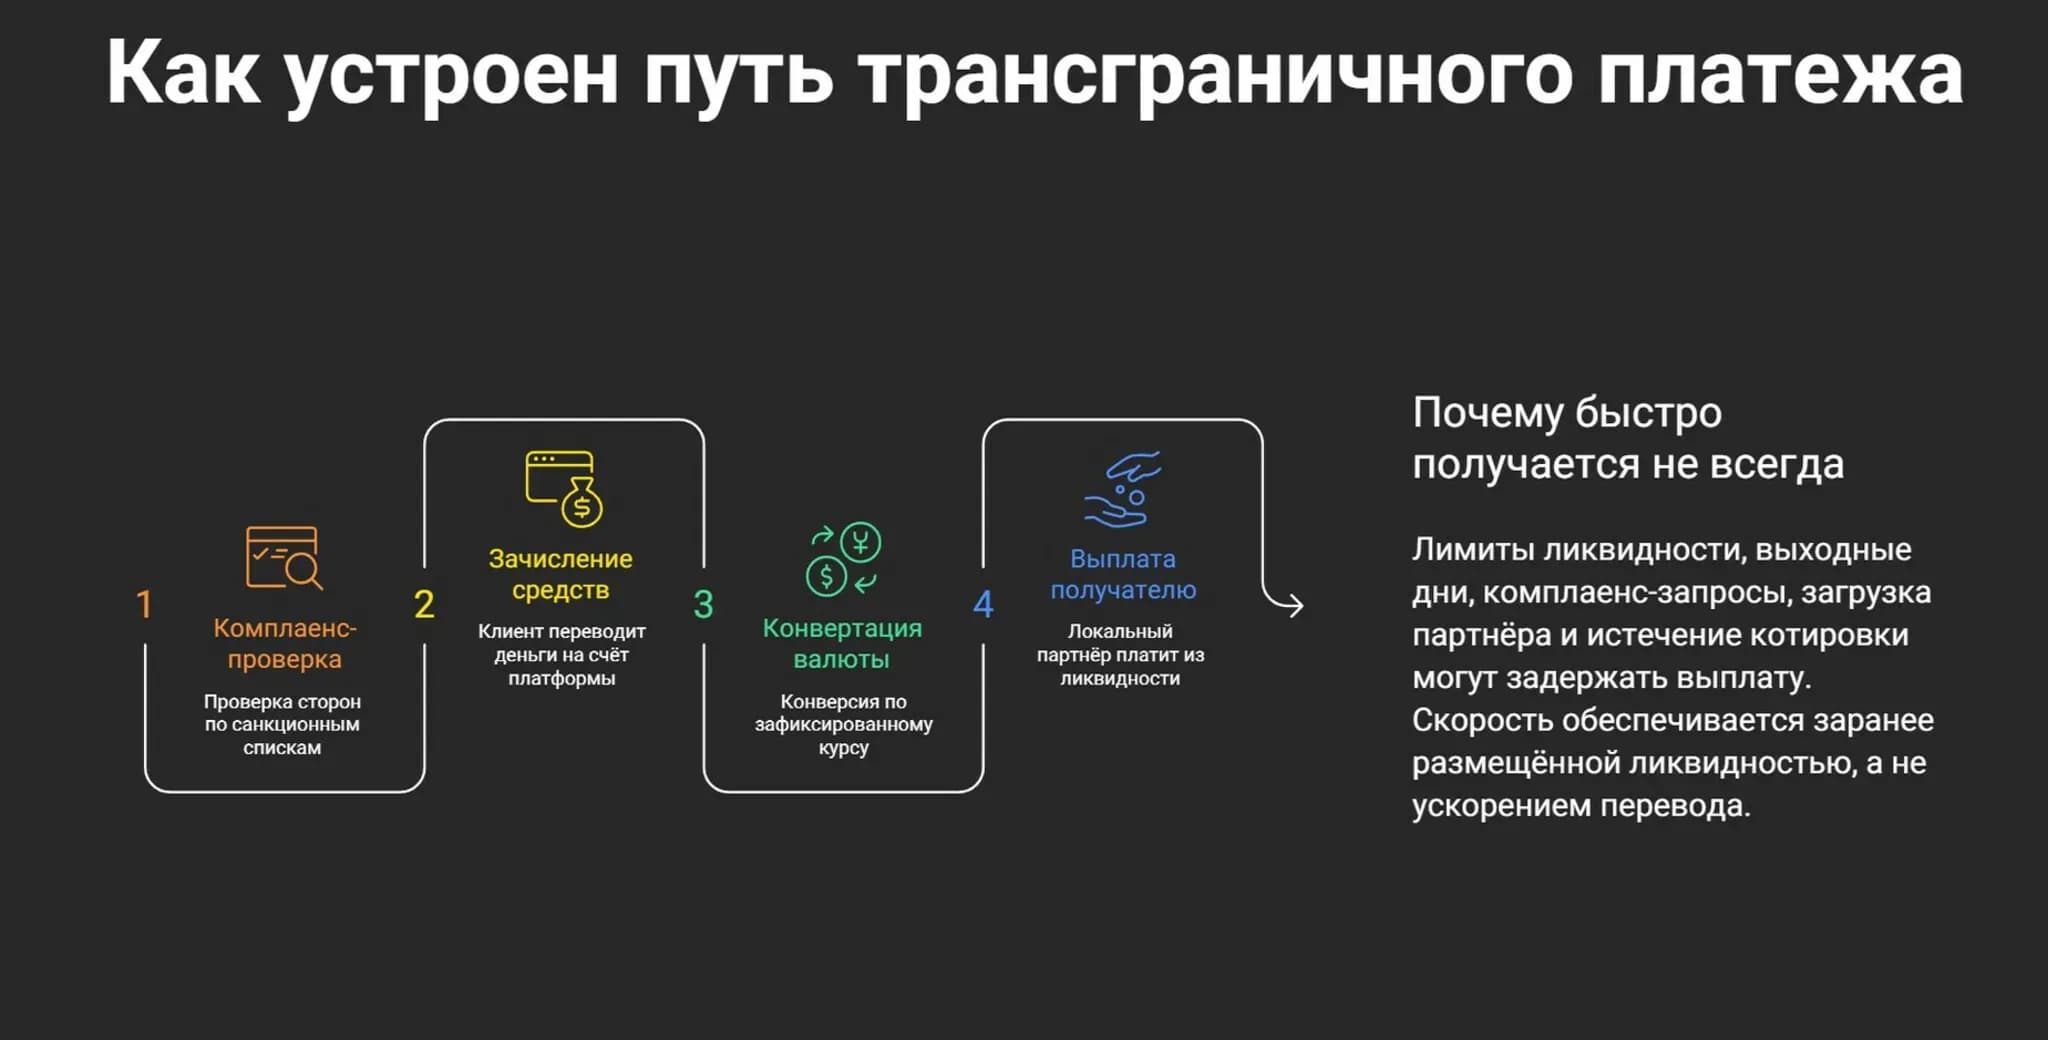
Шаг 1. Заявка, онбординг и котировка
При первом обращении в Edenex клиент проходит стандартную идентификацию. Платформа запрашивает:
документы, подтверждающие правоспособность компании;
данные о конечных бенефициарах;
назначение платежа;
документы по сделке: контракт, инвойс и спецификации.
Это обязательный этап — без него ни одна операция не запускается.
Следующий шаг — расчет котировки. В ней фиксируются три параметра:
курс конверсии;
размер комиссии;
срок, в течение которого это предложение действует.
Курс, указанный в котировке, действует до конкретного момента, зафиксированного в предложении. До наступления этого срока он может меняться. В указанный момент курс фиксируется окончательно — именно по нему и произойдет валютная конверсия.
Если клиент не успевает внести деньги до истечения срока действия котировки, условия пересматриваются, и операция запускается по новому курсу.
Доступность направления зависит от того, есть ли у платформы ликвидность в нужной валюте и юрисдикции, а также от регуляторного режима страны получателя и текущей загрузки партнерской сети.
Не все направления обслуживаются — если платформа не может гарантировать скорость и прозрачность расчета в конкретной стране, операция не принимается. Это называется «платежный коридор»: он либо доступен, либо нет.
Шаг 2. Комплаенс-проверка
Это не формальность, а основной фильтр операции, через который проходит каждый международный платёж. Банки и платёжные сервисы проверяют каждую транзакцию по санкционным спискам.
Важно: многие современные системы до сих пор используют алгоритмы нечеткого поиска. Это значит, что если имя получателя, например, напоминает имя из санкционного списка, система автоматически помечает операцию для проверки. Исследование LSEG показывает, что 32% комплаенс-отделов ежемесячно сталкиваются с уровнем ложных срабатываний в 20–30%.
Каждая такая ошибка требует ручной проверки — до 30–45 минут на один алерт, что увеличивает задержки. Такие данные содержит исследование LSEG, в котором приняли участие более 400 старших руководителей отделов риска и комплаенса из финансового сектора по всему миру.
Если есть необходимость, система запрашивает подтверждение источника средств и экономического смысла сделки — например, контракт или инвойс. Это норма: банк обязан понимать, что стоит за переводом.
Сведения о плательщике и получателе передаются по всей цепочке — это требование FATF Recommendation 16, которую обновили в июне 2025 года. По новым правилам, для трансграничных платежей выше порога в $1 000 требуется стандартизированная информация об отправителе и получателе:
имя;
адрес;
дата рождения.
Если система сработала — операция не отклоняется, а приостанавливается для ручной проверки: запрашиваются документы, уточняются данные. Время проверки зависит от сложности случая и загруженности подразделения. На практике это может занять от нескольких часов до нескольких дней.
Однако в целом комплаенс-контроль — это защита, а не препятствие: она отсекает сомнительные операции и защищает все стороны от рисков, связанных с нарушением санкционных или AML-требований. Они выходят далеко за рамки простого отказа в проведении операции.
Для бизнеса главная угроза — потеря доступа к финансовой системе и репутационный ущерб. Если компанию или ее контрагента заподозрят в нарушении санкционных режимов, банки могут заморозить счета, вернуть платежи и расторгнуть корреспондентские отношения без объяснения причин, действуя по принципу «лучше отказать, чем попасть под вторичные санкции».
Для финансовых институтов последствия еще более серьезны. Риск заключается в многомиллионных штрафах: например, британский экспортер заплатил рекордный штраф в £1,16 млн за нарушение санкций против России.
Шаг 3. Зачисление средств и конвертация валюты
1. Клиент переводит деньги безналичным путем на счет платформы Edenex или ее партнера в своей стране. Это обычный банковский перевод внутри той же юрисдикции, без дополнительных сложностей.
2. На следующем этапе финансовой логистики происходит конвертация. Курс уже зафиксирован в котировке, которую клиент получил на старте. В итоговой сумме, которую получит контрагент, заложены все компоненты:
межбанковский курс;
наценка за волатильность;
комиссия за обслуживание.
Клиент не участвует в этом процессе — он видит конечную сумму в валюте получателя и подтверждает операцию.
Важно понимать: курс действует до определённого момента, указанного в котировке. Если клиент задерживает перевод, курс может быть пересмотрен. Своевременное зачисление средств — ключевое условие, чтобы сделка прошла по оговоренным условиям.
Однако зачисление может затянуться по причинам, не зависящим от клиента: например, если банк отправителя или платформа инициирует дополнительную комплаенс-проверку входящего платежа. В таких случаях срок увеличивается, и курс, зафиксированный в котировке, может быть пересмотрен.
Еще читать по теме
Как устроена экспортная сделка на Edenex: восемь участников и порядок их вступления
Дадут ли деньги на сделку, решает не экспортер, а кредитный статус покупателя. Разбираем сделку Edenex по шагам — от заявки до распределения денег.
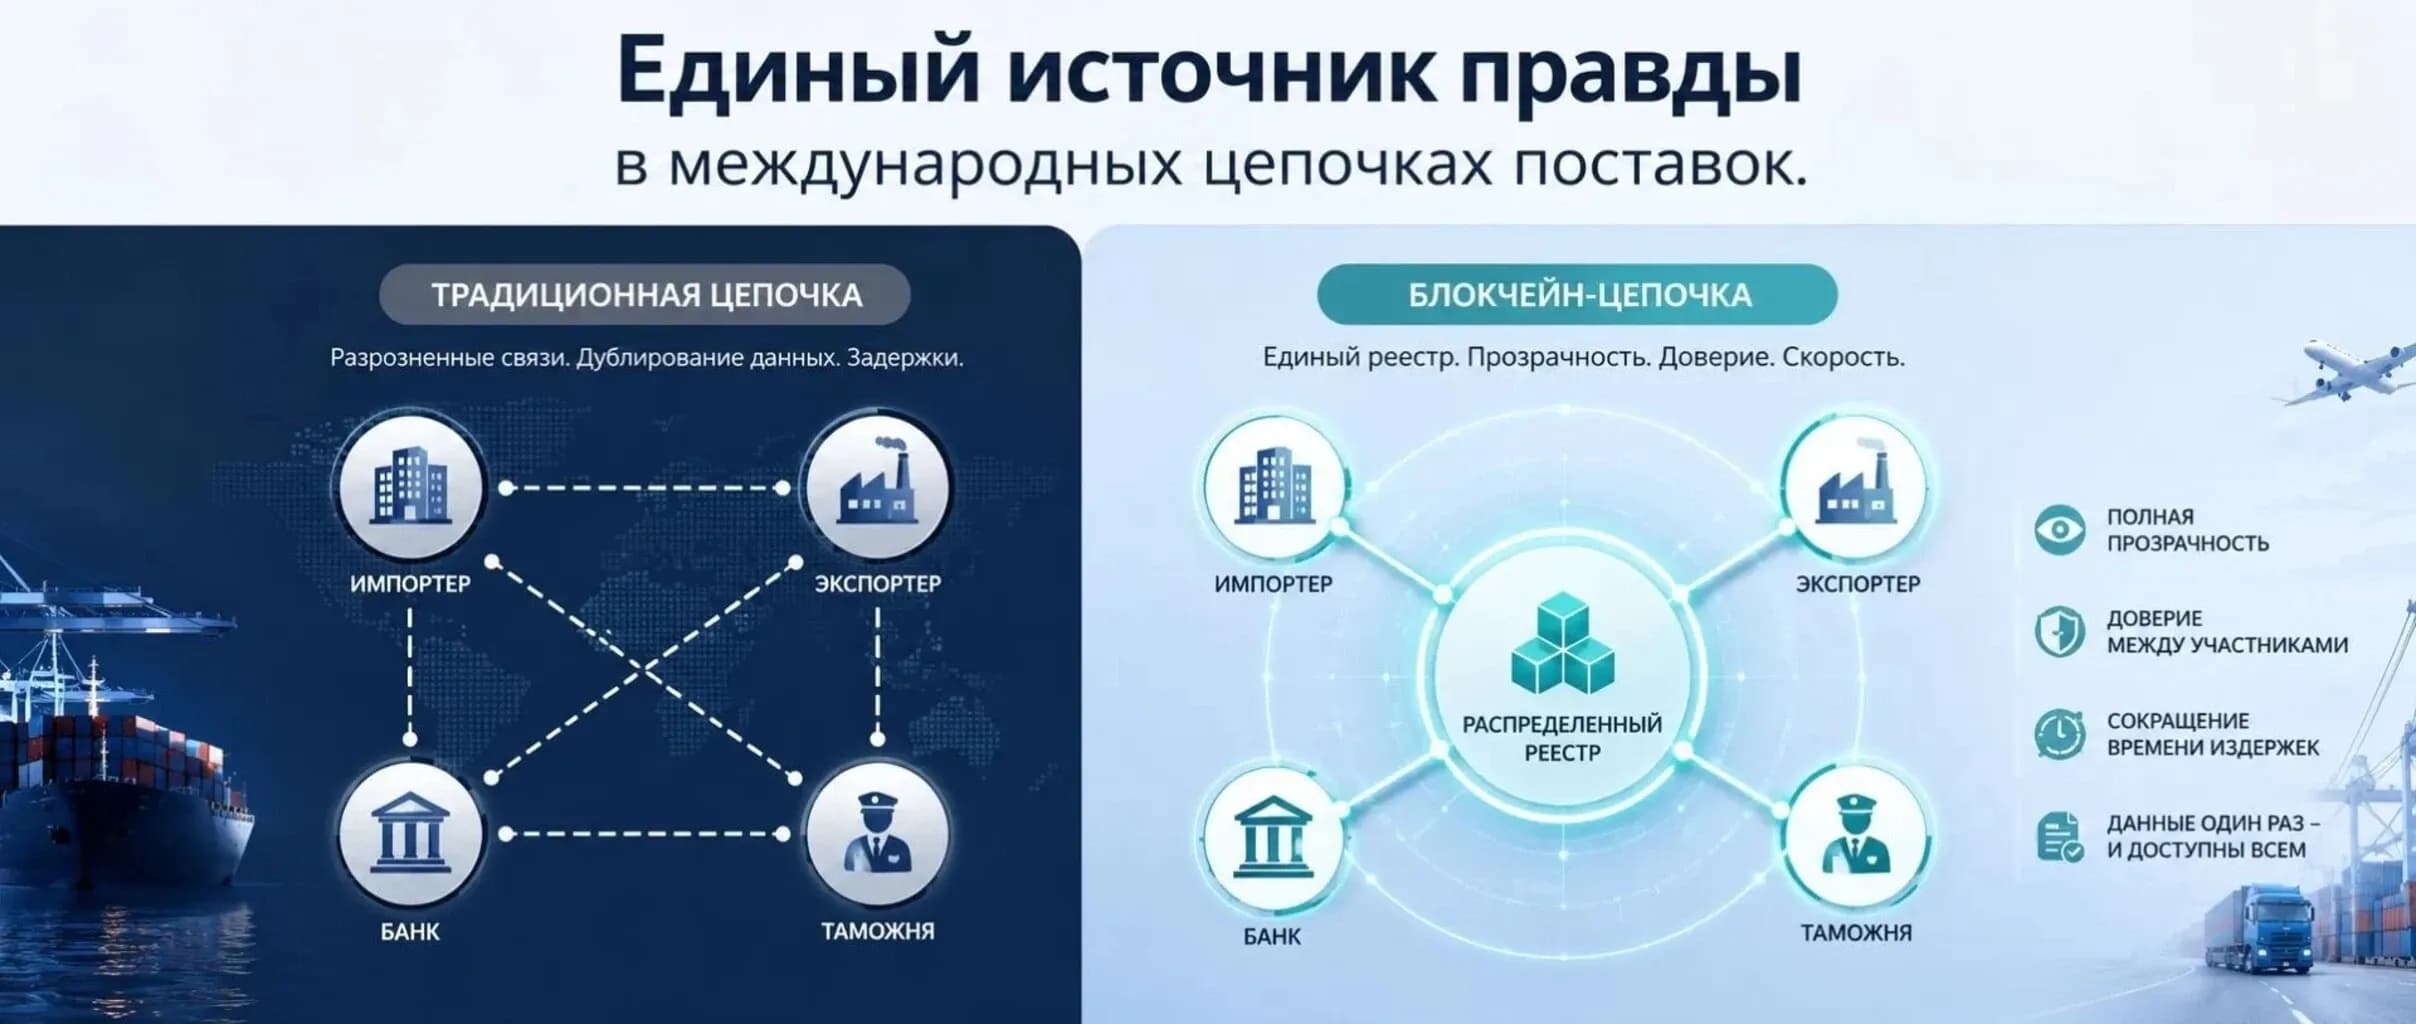
Блокчейн в торговом финансировании: как смарт-контракты и токенизация меняют ВЭД
Как технология блокчейн и смарт-контракты меняют ВЭД. Отказ от бумажных аккредитивов, токенизация инвойсов и автоматизация финансирования цепочек поставок.
Гибридные модели факторинга: симбиоз банковского капитала и финтех-скорости в 2026 году
Появилась гибридная модель факторинга, где финтех-платформы выступают технологическим фронтендом с ML-скорингом и API-интеграцией, а банки — провайдерами дешёвой ликвидности. Такая синергия даёт заёмщикам банковскую ставку при финтеховской скорости, решает проблему регуляторного комплаенса через автоматическую фильтрацию токсичных пулов и предоставляет CFO мгновенный доступ к оборотному капиталу без компромиссов по стоимости.
Шаг 4. Выплата в юрисдикции получателя
Получатель в другой стране получает деньги не из тех денег, которые внес клиент, а из средств, заранее размещенных у локального партнера или на локальном счёте. Клиент вносит деньги в одной юрисдикции, а контрагент получает их из другого источника — предварительно зарезервированного пула.
Платформа поддерживает предварительно профинансированные счета в нескольких юрисдикциях. Когда клиент подает заявку, она дает инструкцию локальному партнёру перевести нужную сумму из этого резерва. Благодаря этому получателю зачисляются деньги в тот же день.
Финальный расчет между платформой и локальным партнером происходит отдельно и позже с помощью взаимозачета позиций или отдельного перевода. Клиент не видит этого этапа.
Предварительное размещение ликвидности — это замороженный капитал, который не работает. По сути, это издержки, заложенные в стоимость услуги. Поэтому быстро — означает дороже.
По данным из официального отчёта Комитета по платежам и рыночным инфраструктурам (CPMI) при Банке международных расчётов (BIS), среднее время работы RTGS-систем — около 66 часов в неделю. Они не функционируют по ночам и выходным. Предфондированная ликвидность позволяет обойти это ограничение.
Последний этап — подтверждение выплаты. Клиент получает документ с суммой, датой, получателем и назначением платежа. Этого достаточно для внутренней отчетности и валютного контроля.
Шаг 5. Отчетность и хранение
По каждой операции формируется пакет документов:
банковская выписка — первичный учетный документ, подтверждающий факт совершения операции;
платёжное поручение — это распоряжение клиента банку перевести деньги;
выписка — подтверждение банка о том, что операция проведена.
Клиент использует эти документы для двух целей:
1. Валютный контроль. Для этого требуется платёжное поручение с печатью банка и отметкой об исполнении. Выписка должна содержать номер счета, дату операции, реквизиты плательщика и получателя, сумму и назначение платежа.
2. Внутренняя отчётность. Выписка подтверждает движение средств на счёте, а платежное поручение служит основанием для отражения операции в учете.
Документы доступны постфактум в течение установленного срока хранения, который определяется законодательством юрисдикций участников цепочки. В большинстве стран срок хранения бухгалтерских и банковских документов составляет 5 лет. Клиент может запросить документы в любой момент в рамках этого срока.
Факторы, замедляющие платёж
1. Ограничения по суммам. Для крупных сумм локальный выплатный партнёр может не иметь достаточной ликвидности, в итоге выплата разбивается на части или задерживается. Это не сбой, а нормальная операционная практика.
2. Выходные дни. Платформа Edenex работает 24/7, но локальные расчетные системы могут быть закрыты. В стране получателя может быть национальный праздник или банковский выходной. В этот день выплата не проходит.
3. Комплаенс-запросы. Если комплаенс-проверка отправилась в ручной разбор, срок увеличивается. В процессе проверки у клиента могут запросить дополнительные документы, их сбор и ответ на запрос занимают время.
4. Доступность ликвидности. В некоторых платежных коридорах ее может не быть в нужный момент — например, если несколько крупных транзакций исчерпали предфондированный резерв. Тогда выплата ждёт пополнения.
5. Ценовой риск. Курс фиксируется в момент котировки. Если клиент вносит средства позже или операция задерживается по его вине, курс может пересматриваться.
| Критерий | Корреспондентская схема | Расчёт через локального партнера | Схема с предфондированной ликвидностью |
| Что определяет срок | Расчетная цепочка банков и часы RTGS | Готовность партнёра и ликвидность | Наличие предфондированного резерва |
| Кто участвует в цепочке | 2–5 банков-посредников | Платформа + локальный партнер | Платформа + локальный счёт |
| Требование к предварительной ликвидности | Требуется в каждой валюте | Частичное, под конкретный коридор | Полное — деньги уже на месте |
| Прозрачность итоговой стоимости | Низкая — скрытые комиссии и спреды | Средняя — комиссия фиксирована | Высокая — известна до отправки |
| Основное ограничение | Длительные сроки и скрытые расходы | Ограниченная емкость партнёра | Замороженный капитал — плата за скорость |
Выводы
1. Чтобы все произошло быстрее, до отправки платежа подготовьте пакет документов: контракт, инвойс, спецификации, подтверждение источника средств и экономического смысла операции должны быть готовы заранее. Это сократит время комплаенс-проверки.
2. Уточняйте не только курс, но и срок действия котировки. Уточните, когда он фиксируется окончательно и что происходит при задержке. Узнайте, в каком режиме работает локальный партнер — обрабатывает ли он крупные суммы, работает ли в выходные дни.
3. Задайте вопросы о структуре цепочки:
кто является контрагентом на каждом этапе операции?
где размещена ликвидность?
как происходит расчет между участниками цепочки?
Ответы на эти вопросы определяют реальную скорость и стоимость операции.
Комплаенс-проверка — не сбой. Если операция приостановлена для дополнительной проверки, это норма.
Часто задаваемые вопросы (FAQ)
1. Почему выплата получателю происходит раньше, чем средства фактически перемещаются между юрисдикциями?
Потому что получателю платят из денег, которые уже лежат в его стране. Клиент вносит средства в одной юрисдикции, а получатель получает выплату из предварительно размещенной ликвидности в своей.
2. Что происходит с операцией при срабатывании комплаенс-проверки и как долго это может длиться?
Операция приостанавливается для ручной проверки. Она не отклоняется автоматически — запрашиваются документы, уточняются данные. Срок зависит от сложности случая и загруженности комплаенс-подразделения. В среднем это часы, но в особых случаях может растянуться на дни. Клиенту необходимо оперативно предоставлять запрашиваемые документы.
3. От чего зависит итоговая стоимость перевода?
Она складывается из комиссии, курсовой разницы (спреда) и, в некоторых схемах, стоимости замороженной ликвидности. Клиент видит итоговую сумму в валюте получателя, которая включает все компоненты. Помимо них, на цену влияют доступность коридора и срочность операции.