Сгенерировано Chatgpt
Экспортное финансирование зелёных промышленных проектов: льготные условия и реальные ограничения
Какие льготные условия действуют для зелёных проектов в экспортном финансировании, как подтверждается допустимость проекта и где находится реальное узкое место.
В последние годы в мире растет число зелёных проектов и одновременно происходит ужесточение климатической политики. В таких условиях увеличивается спрос на долгосрочное финансирование со стороны сразу нескольких групп участников:
институциональные инвесторы ищут стабильные долгосрочные активы;
коммерческие банки и проектные финансисты наращивают кредитование чистой энергетики;
корпорации инвестируют в зелёную энергетическую инфраструктуру для нужд производства и дата-центров;
правительства и компании развивающихся рынков активно вкладываются в возобновляемую энергетику.
Правила игры для зелёных проектов смягчились: экспортные кредиты стали доступнее, а поддержку традиционной энергетики сворачивают.
Однако доступ к финансированию на практике часто ограничен, причем не столько капиталом, сколько готовностью проектов к банковскому финансированию.
По данным Бернского союза, который обеспечивает страхование примерно 14% мировой торговли, в последние годы его члены уделяют много внимания климатическим и экологическим проектам. С 2019 года, когда организация начала отслеживать отраслевой андеррайтинг, новые обязательства по возобновляемой энергетике выросли в 2,5 раза.
В 2025 году обязательства по новым проектам в этом секторе выросли на 38%, до $17,5 млрд, а портфель датского агентства EKF в возобновляемой энергетике достиг $6,1 млрд. Президент союза отмечает, что агентства расширяют поддержку на «зелёную» энергетику, критическую инфраструктуру и цепочки поставок, что делает климатическую повестку одним из ключевых приоритетов.
Однако льготные условия сами по себе не гарантируют, что проектов автоматически станет больше. Данные Бернского союза фиксируют рост финансовых обязательств, но это не свидетельствует об увеличении числа реализованных проектов. Укрупнение сделок и концентрация ресурсов на мегапроектах (например, в офшорной ветроэнергетике) позволяют наращивать объёмы поддержки без роста количества проектов.
Для структураторов, экспортёров и инвесторов ключевой вопрос состоит не в наличии льготных условий, а в том, какие реальные барьеры мешают проектам дойти до сделки. Рост финансовых показателей не следует автоматически интерпретировать как рост инвестиционной активности. Он может отражать структурные изменения в сторону более крупных и капиталоёмких сделок, а не увеличение числа проектов.
Правовые и институциональные основы льготного режима для климатических проектов
Ключевым изменением, запустившим процесс смягчения условий, стал пакет модернизации OECD Arrangement on Officially Supported Export Credits, согласованный в апреле 2023 года и вступивший в силу в июле того же года:
он увеличил максимальный срок кредита для «зелёных» проектов до 22 лет вместо 18;
в список поддерживаемых категорий попали чистый водород, накопление энергии и добычу полезных ископаемых для «зелёной» энергетики;
кредиты с длительными сроками и гибкими графиками погашения стали доступны для большего числа проектов.
В июле 2026 года условия были ужесточены для судов с нулевым уровнем выбросов: они больше не попадают в «чистую» категорию. Но в целом, как отмечает Европейская банковская федерация, тренд на либерализацию экспортного финансирования устойчивых проектов сохраняется. Индустрия призывает к дальнейшей модернизации правил для «зелёных» и социальных проектов в рамках второй фазы пересмотра Консенсуса.
Также в июне 2026 страны G7 создали Альянс по устойчивости и производству критических минералов, чтобы поддержать проекты в этой сфере.
По состоянию на сентябрь 2026 льготный режим распространяется:
солнечные и ветровые электростанции;
гидроэнергетику;
передачу и хранение энергии;
проекты по улавливанию углерода;
производство чистого водорода и добычу полезных ископаемых для зелёной энергетики.
Важное ограничение: более 30 стран в 2021 году обязались прекратить государственное финансирование проектов ископаемого топлива за рубежом. Например, угольные электростанции без улавливания углерода поддержки не получают.
Однако Китай и Корея к этому обязательству не присоединились. США, несмотря на подписанное обязательство, одобрили через свои агентства как минимум 8 проектов ископаемого топлива на сумму более $2 млрд.
В итоге к 2026 году картина остаётся фрагментированной: одни агентства ужесточают правила, другие сохраняют гибкость.
Как проект подтверждает допустимость
Проверка начинается на стадии подготовки сделки. Агентства оценивают проект по стандартам IFC и Принципам Экватора. Если у проекта высокие риски (категория А), требуется полный аудит по нормам IFC и Всемирного банка. На май 2026 года Принципы Экватора подписали более 130 финансовых организаций.
В ходе проверок агентства смотрят на:
выбросы парниковых газов;
влияние на природу и биоразнообразие;
социальные последствия и права местных жителей.
Существуют определенные трудности:
1. Разные системы классификации. В ЕС — своя таксономия, в США — стандарты US EXIM и EPAct 2005. Это создаёт сложности для экспортёров и структураторов, которые работают с разными агентствами. Один и тот же проект может пройти по критериям одного агентства и не пройти по критериям другого, что удлиняет подготовку и усложняет привлечение финансирования из нескольких источников.
2. Правила могут измениться. Одобренный проект может столкнуться с пересмотром условий, если климатические требования ужесточат во время строительства или эксплуатации. Этот риск прописывают в договорах — он особенно важен, потому что кредиты обычно дают на 15–22 года.
Читать еще...
Индексы импортных цен: драгоценные металлы и товары промежуточного потребления
Прогнозы на 2026: Золото по $7000 и серебро по $165. Что происходит с ценами на импорт?
Токенизированные депозиты: как банковские деньги на распределённых реестрах меняют глобальные расчёты
Чем токенизированные депозиты отличаются от стейблкоинов и CBDC, как устроены расчёты 24/7 и почему мгновенность упирается не в технологию, а в право.
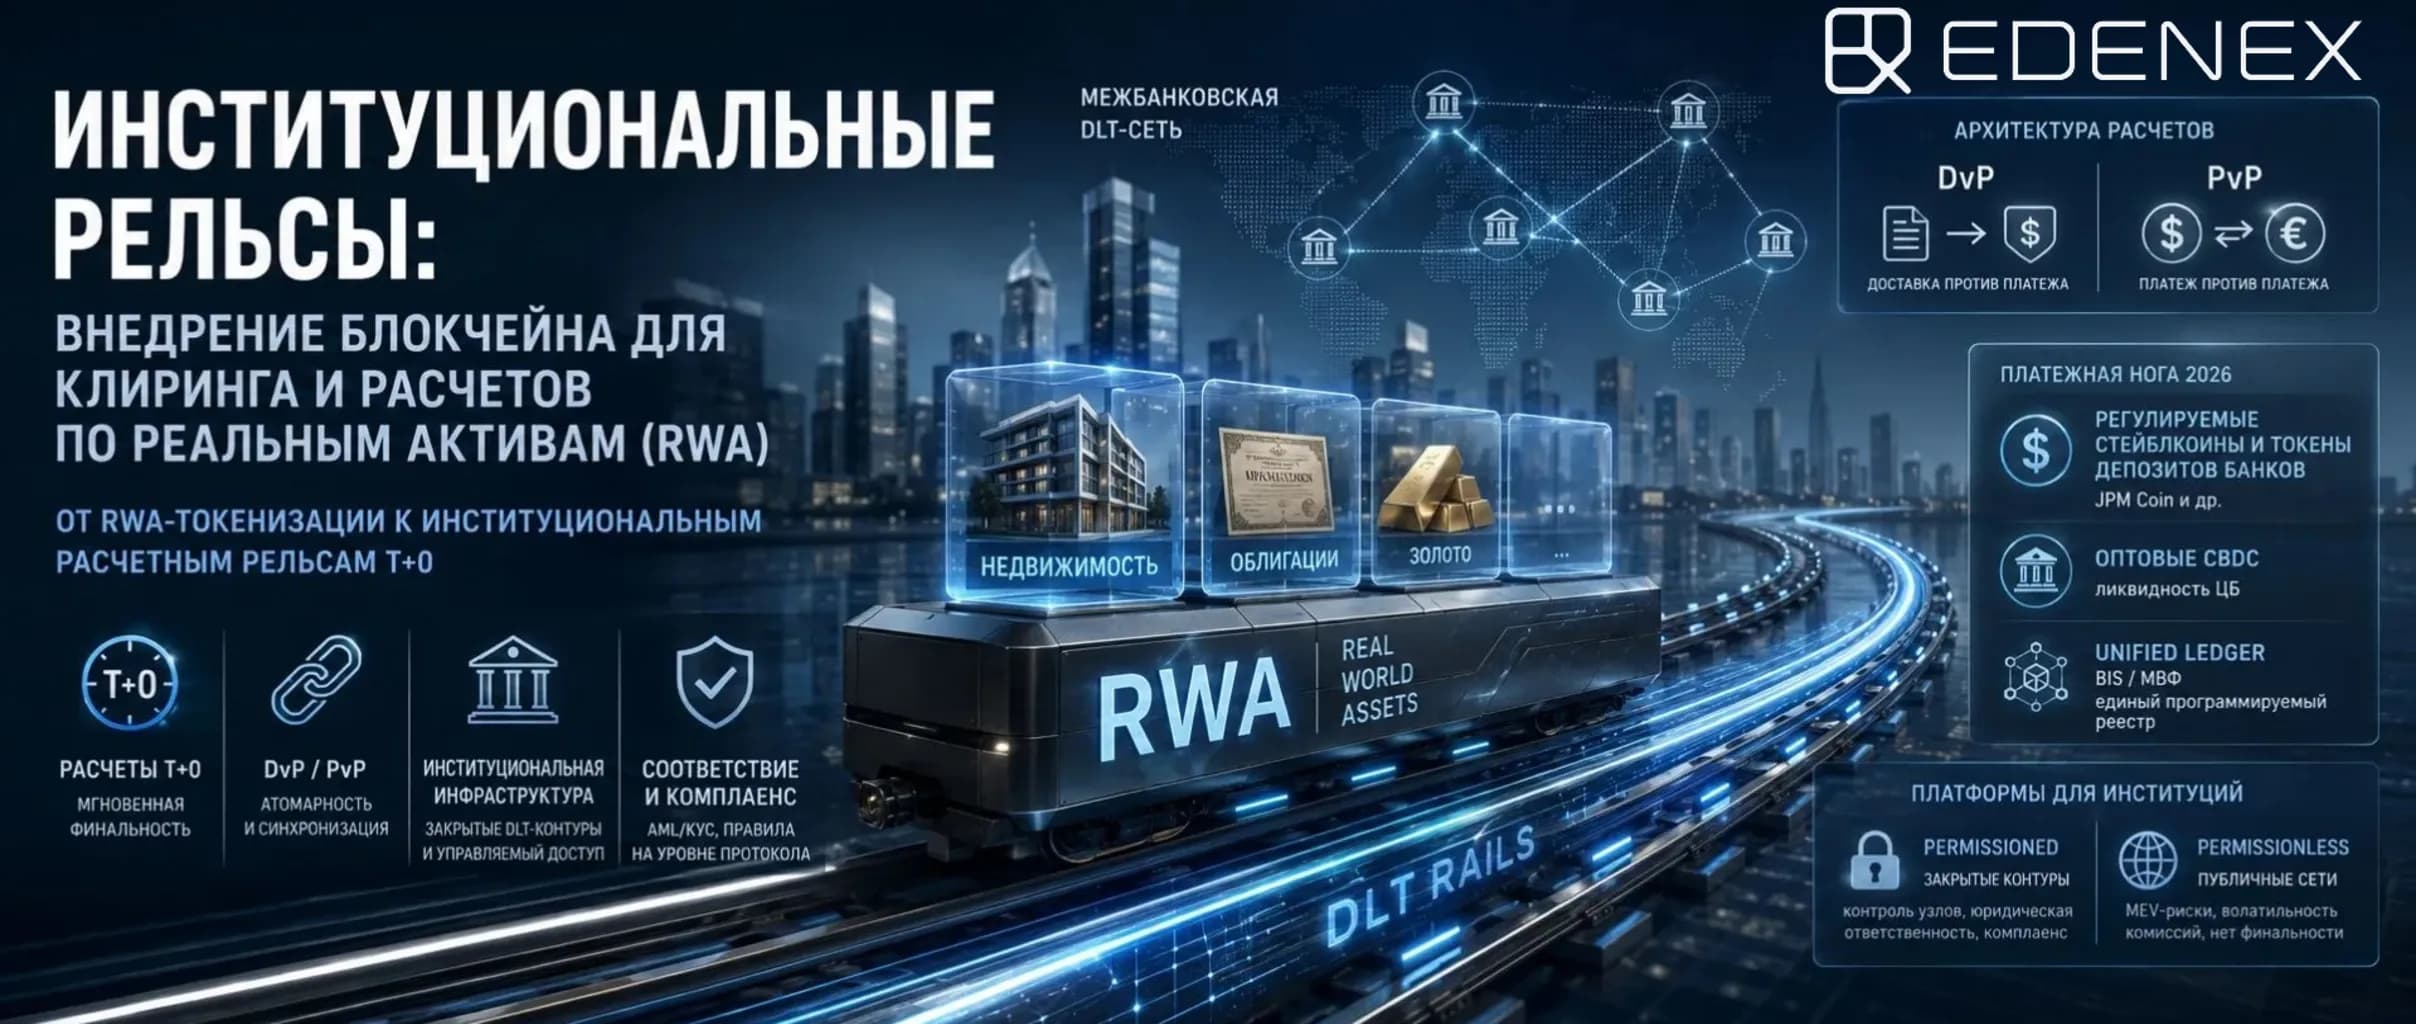
Институциональные рельсы: внедрение блокчейна для клиринга и расчетов по реальным активам
В 2026 году токенизация RWA упирается в отсутствие институциональных расчетных рельс. Как DLT-клиринг с моделями DvP/PvP и мгновенной финальностью T+0 заменяет устаревшие циклы TradFi, устраняет контрагентские риски и перестраивает глобальный межбанковский оборот.
Взрывной рост рынка токенизированных RWA: ключевые метрики, статистика и макроэкономические тренды
Анализ ончейн-рынка RWA (Real World Assets) в 2026 году. Статистика токенизированных гособлигаций, недвижимости, частного кредитования и сырьевых товаров.
Где на самом деле застревают зелёные проекты
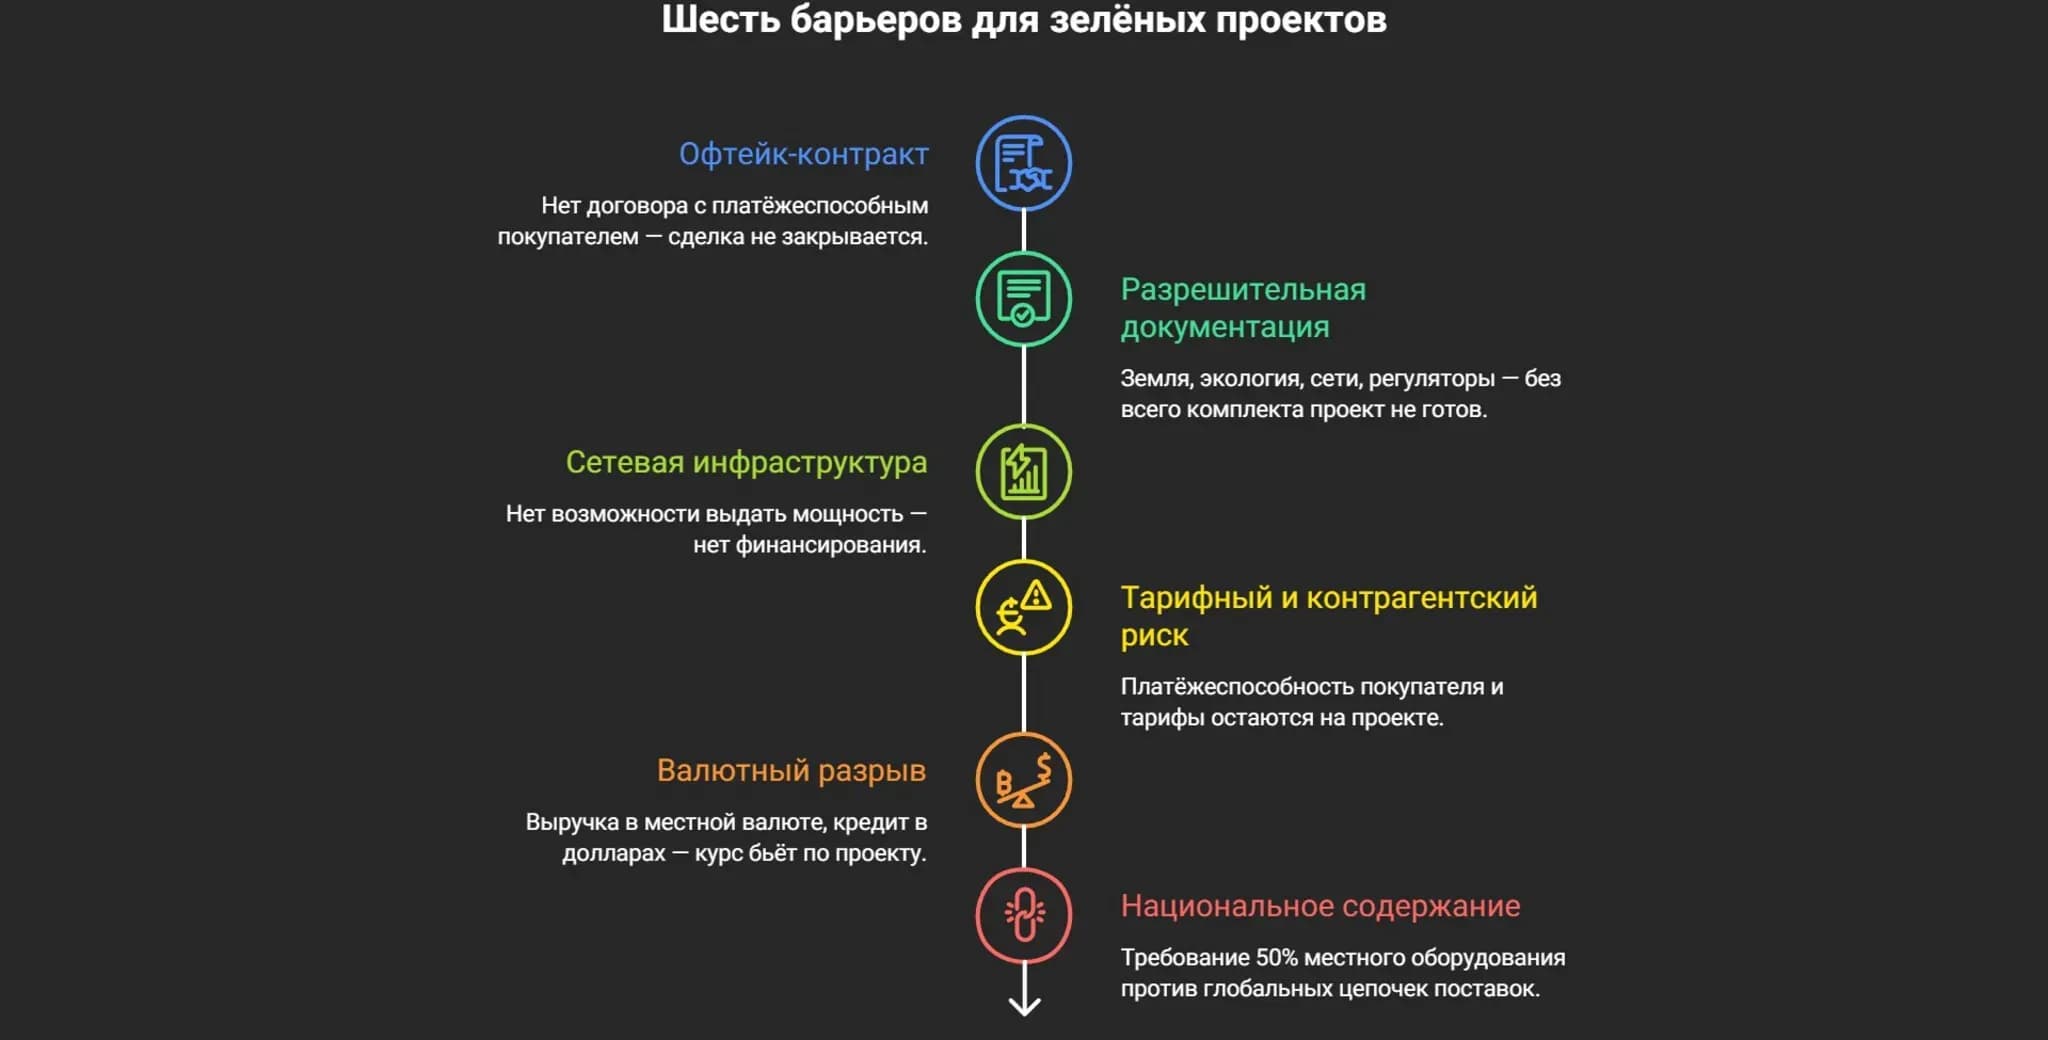
Льготное финансирование доступно только тем проектам, которые дошли до «банкуемого» состояния — готовы к тому, чтобы банк или агентство в них вложились. Это означает конкретный набор условий. Без их выполнения сделка не закрывается, даже если льготы предусмотрены.
1. Офтейк-контракт. У проекта должен быть долгосрочный договор на продажу электроэнергии с платёжеспособным покупателем. В развивающихся странах платёжеспособность покупателя часто под вопросом. Это блокирует финансирование независимо от наличия льгот.
2. Разрешительная документация. Земельные права, экологические разрешения, договор присоединения к сетям, согласования с регуляторами — без полного комплекта документов проект не считается готовым.
3. Сетевая инфраструктура. Электростанция без возможности выдать мощность в сеть не финансируется. В развивающихся странах сети часто не рассчитаны на приём больших объёмов от возобновляемых источников. Расширение сетей — это отдельный проект со своим циклом согласования и финансирования.
4. Тарифный и контрагентский риск. Платёжеспособность покупателя, механизм тарифообразования, риск пересмотра условий офтейка — всё это остаётся на проекте. Агентство не берёт эти риски на себя.
5. Валютный разрыв. Выручка от проекта поступает в местной валюте, а кредит нужно отдавать в долларах или евро. Если курс резко меняется, окупаемость проекта может рухнуть. Покрытие ЭКА это не страхует.
6. Национальное содержание. Многие агентства требуют, чтобы в проекте была доля оборудования из их страны, — часто не менее 50%. Но цепочки поставок для возобновляемой энергетики глобальны, и собрать нужную долю от одного поставщика сложно. Агрегировать доли от союзников формально можно, но на практике это требует сложной координации.
Что льготный режим не решает
1. Риски строительства и изменения цен. Агентство страхует от политических рисков и берёт на себя часть кредитного риска. Но оно не покрывает задержки строительства, ошибки в проектировании или обвал цен на электроэнергию. Всё это остаётся на заёмщике.
2. Большой срок. Сделки с участием агентств структурируются годами. Предварительное одобрение может занять 6–12 месяцев, финальное — ещё столько же. У проекта часто нет такого запаса времени.
3. Страновые лимиты. Даже при льготных условиях агентство не пойдёт в страну, где оно не работает из-за высокого странового риска. Смягчение правил не расширяет круг доступных юрисдикций.
4. Ограниченные мощности поставщиков. Льготное финансирование не создаёт новые заводы по производству солнечных панелей, турбин или аккумуляторов. Если мощностей не хватает, цены растут вне зависимости от условий кредита.
| Критерий | Генерация возобновляемой энергии | Сетевая и накопительная инфраструктура | Производство оборудования для энергоперехода | Традиционный энергетический проект |
| Доступность льготного режима | Полная (по CCSU) | Частичная (зависит от категории) | Частичная (по связанным кредитам) | Отсутствует или ограничена |
| Предельный срок кредита | До 22 лет | До 22 лет (для накопителей) | До 15 лет | До 10–12 лет |
| Ключевое условие допустимости | Офтейк-контракт и разрешения | Сетевое присоединение, тариф | Подтверждение национального содержания | Исключение или соблюдение климатических стандартов |
| Основной нехеджируемый риск | Ценовой риск (электроэнергия) | Регуляторный риск (тарифы) | Конкуренция и технологическое устаревание | Политический риск прекращения поддержки |
| Типичное узкое место | Сетевая инфраструктура | Отсутствие тарифного механизма | Ограниченные производственные мощности | Недоступность льготного режима |
Выводы
До обращения в экспортно-кредитное агентство или банк проект должен иметь офтейк-контракт, разрешительную документацию и договор присоединения к сетям. Без этих документов сделка не дойдёт до финансирования, даже при наличии льготного режима.
В офтейк-контракте следует проверять платёжеспособность покупателя, валюта платежа, механизм тарифообразования и условия расторжения. Валютный разрыв между выручкой в местной валюте и обязательствами в долларах — одна из главных причин, почему проекты не закрываются.
Предварительное одобрение может занять 6–12 месяцев, финальное — ещё столько же. Сроки коммерческой сделки и строительства должны учитывать это с большим запасом.
Льготный режим не даёт выигрыша, если проект находится в стране, где:
нет офтейк-контракта с платёжеспособным покупателем;
сетевая инфраструктура не готова к приёму мощности;
валютный риск не хеджирован.
Страховой риск также остаётся на участнике: покрытие агентства не заменяет коммерческое страхование, и политические риски страхуются отдельно, что увеличивает стоимость.
В этих случаях проект остаётся на коммерческом финансировании с соответствующими ставками и условиями.
Часто задаваемые вопросы (FAQ)
1. Кто и по каким стандартам определяет, что проект соответствует климатическим критериям агентства?
Оценка проводится экспортно-кредитным агентством на этапе структурирования сделки на основании стандартов IFC и Equator Principles. Проекты с высокими рисками требуют полного экологического и социального аудита. В разных юрисдикциях используются разные классификации — ЕС применяет таксономию, США — собственные критерии US EXIM.
2. Что происходит с одобренной сделкой, если критерии допустимости изменятся до её завершения?
В договоре прописываются условия, регулирующие этот риск. Если климатические стандарты ужесточаются, агентство может пересмотреть условия поддержки или потребовать дополнительные гарантии. Это особенно важно для проектов со сроками кредита 15–22 года.
3. Почему при доступном льготном финансировании проекты всё равно не доходят до реализации?
Узкое место чаще находится не в финансировании, а в подготовленности проекта: отсутствие офтейк-контракта, неготовность сетевой инфраструктуры, нерешённые вопросы земельных прав и разрешений, валютный риск. Льготное финансирование доступно только проектам, дошедшим до банкуемого состояния, а это представляет большую сложность для многих из них.