Сгенерировано Chatgpt
Частный кредит после резонансных дефолтов: какие точки контроля отказали и что инвесторы требуют теперь
Какие механизмы контроля отказали в резонансных случаях в сегменте частного кредита, что инвесторы требуют от управляющих сейчас и что из этого реализуемо.
Объем активов под управлением в сегменте частного долга вырос с $355 млрд на 31 декабря 2010 года до $1,7 трлн на 31 марта 2025 года. Рост составил около 5 раз примерно за 15 лет. Такие данные опубликованы компанией Preqin 28 ноября 2025 года. Это оценка AUM, то есть суммарных активов под управлением фондов частного долга.
Другие провайдеры дают более высокие оценки, поскольку используют иной периметр. IMF в Global Financial Stability Report (апрель 2026) оценивает глобальный рынок частного кредита в $2 трлн, из которых около 15% — полуликвидные структуры.
OECD подтверждает оценку в $2 трлн на 2023 год. Данные OECD основаны на источниках Houlihan Lokey, IMF Financial Soundness Indicators и Pitchbook.
Расхождение с Preqin объясняется разным охватом стратегий: Preqin учитывает только AUM фондов частного долга, тогда как IMF и OECD включают более широкий спектр небанковского кредитования.
Однако резонансные дефолты 2025–2026 годов поменяли отношение инвесторов к этому классу активов. Изменился перечень вопросов, которые инвесторы теперь задают управляющим, оценивая устойчивость портфелей и качество операционного контроля.
Яркие примеры дефолтов:
1. Производитель автозапчастей First Brands Group (США). 28–29 сентября 2025 года компания подала заявление о банкротстве по Chapter 11. Согласно обвинительному заключению, компания имела лишь $12 млн наличных при долге более $9 млрд.
В августе 2026 года суд отклонил план реорганизации и перевел дело в Chapter 7 (ликвидация). Основатель компании Патрик Джеймс и его брат Эдвард обвиняются по девяти пунктам, включая банковское и почтовое мошенничество. Они отрицают вину.
2. Британский бридж-кредитор Market Financial Solutions (Великобритания) 25 февраля 2026 года вошел в процедуру администрирования. Кредитный портфель компании составлял около £2,4 млрд, дефицит для кредиторов оценивается в £1,3 млрд.
FCA открыла расследование в марте 2026 года, отметив, что MFS была зарегистрирована только в рамках законодательства о противодействии отмыванию денег и не подпадала под полный пруденциальный надзор. В отношении основателя Пареша Раджи действует всемирный запрет на распоряжение активами. Он отрицает обвинения.
Читать ещё...
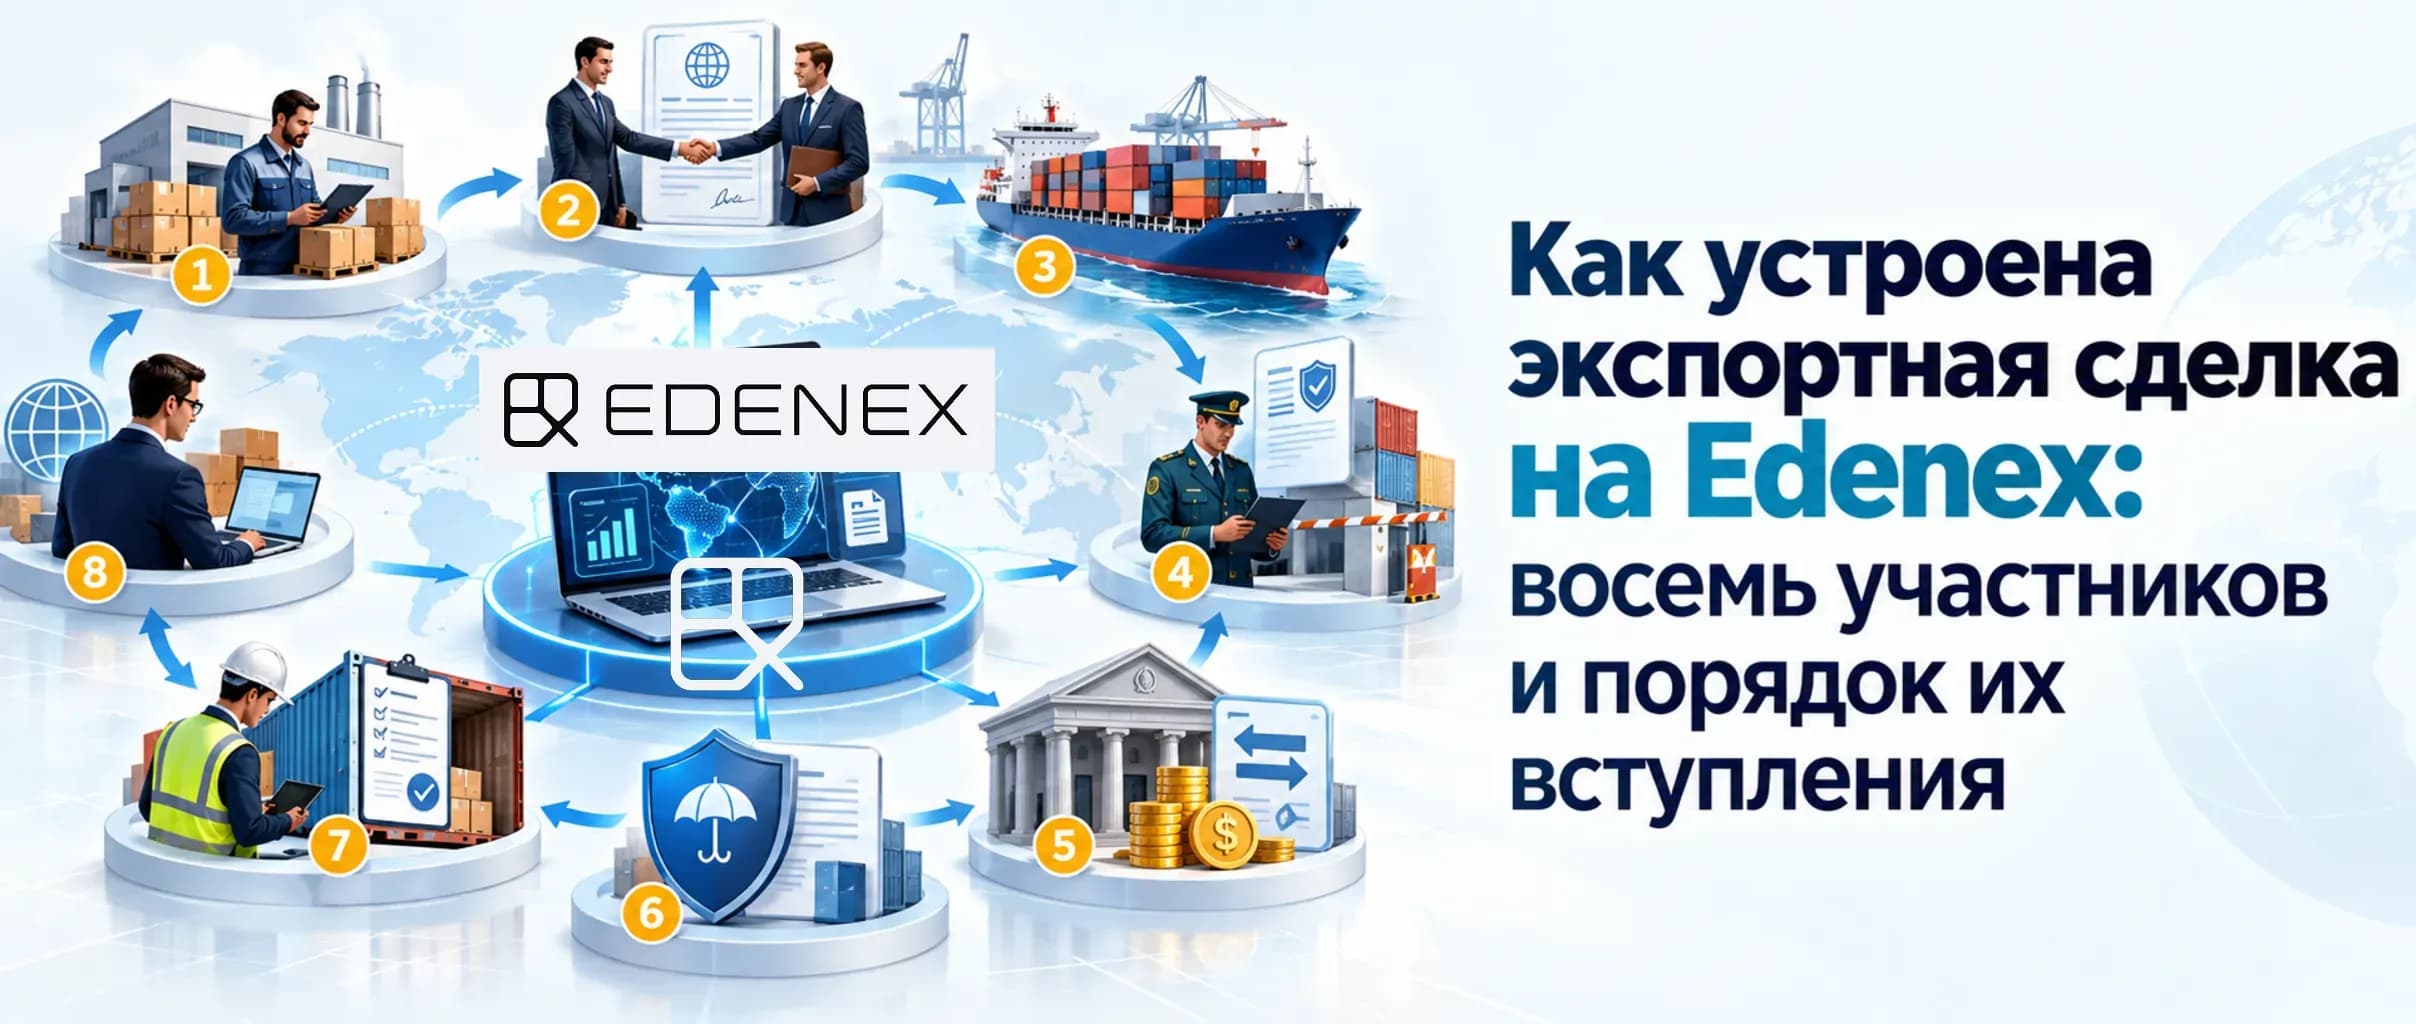
Как устроена экспортная сделка на Edenex: восемь участников и порядок их вступления
Дадут ли деньги на сделку, решает не экспортер, а кредитный статус покупателя. Разбираем сделку Edenex по шагам — от заявки до распределения денег.
От эффективности к устойчивости цепочек поставок: что это меняет в оборотном капитале
Подтверждается ли переход от эффективности к устойчивости данными отчётностей, во что он обходится в оборотном капитале и как меняет подход к финансированию.
Геополитическая фрагментация как системный фактор риска в торговом финансировании Азии в 2026 году
Анализ влияния геополитической фрагментации на торговое финансирование в Азии в 2026 году. Вторичные санкции, раскол клиринга и стоимость комплаенса.
Гибридные модели факторинга: симбиоз банковского капитала и финтех-скорости в 2026 году
Появилась гибридная модель факторинга, где финтех-платформы выступают технологическим фронтендом с ML-скорингом и API-интеграцией, а банки — провайдерами дешёвой ликвидности. Такая синергия даёт заёмщикам банковскую ставку при финтеховской скорости, решает проблему регуляторного комплаенса через автоматическую фильтрацию токсичных пулов и предоставляет CFO мгновенный доступ к оборотному капиталу без компромиссов по стоимости.
Где именно ломается контроль: механика дефолтов
Анализ дефолтов показывает, что проблема не в самом классе активов, а в конкретных точках контроля, которые не сработали.
1. Забалансовые обязательства. First Brands Group накопил около $12 млрд долга, значительная часть которого не отражалась в основной отчетности. По данным отчета назначенного эксперта, $2,3 млрд дебиторской задолженности были сфабрикованы.
2. Одно требование — два кредитора. В деле First Brands один и тот же счет был продан двум факторам. Отчет эксперта описывает это как пример системной практики двойного залога требований.
3. Отсутствие независимой проверки обеспечения. В деле First Brands третьи стороны-факторы, согласно отчету эксперта, «в основном полагались на заверения FBG о подлинности счетов и не внедряли надежных процедур верификации». Когда аудиторы проводили выборочную проверку, компания, как утверждается, удерживала сфабрикованные суммы ниже порогов тестирования и создавала или изменяла счета по конкретным запросам.
4. Высокая зависимость от одного лица. После краха First Brands выяснилось, что некоторые кредиторы получали до 80% выручки от одного заемщика. Это не только концентрация риска, но и отсутствие диверсификации на уровне портфеля.
5. Деньги шли через счета заемщика. В деле Market Financial Solutions (Великобритания) с кредитными линиями более £2 млрд и дефицитом обеспечения £1,3 млрд более 130 связанных структур приходилось почти на пятую часть клиентской базы. Высокий суд рассматривает обвинения в мошенничестве и двойном залоге.
Общие черты у эти дефолтов:
забалансовое финансирование дебиторки, не отраженное в отчетности;
повторный залог одного и того же обеспечения;
концентрация функций оригинатора, сервисера и заемщика.
IMF в Global Financial Stability Report (апрель 2026) оценивает риски сегмента частного кредита как локализованные, но требующие мониторинга, особенно в условиях высокого левериджа заемщиков. В отчете указано, что рост числа дефолтов в частном кредите может каскадно перерасти в более широкие опасения по корпоративному кредиту, а увеличение розничной экспозиции может стать испытанием для полуликвидных структур.
Почему инвесторы не видели проблемы заранее:
1. У частных кредитов нет биржевой цены — стоимость позиции определяет сам управляющий (оценка по модели). В спокойное время это создает иллюзию стабильности: оценка не двигается, потому что ее не с чем сравнить.
2. Стандартная отчетность фонда дает агрегированные цифры по портфелю, но не показывает отдельные позиции. Пока заемщик платит, сигналов о проблемах может не быть.
3. Разница между анализом фонда и сквозным анализом портфеля и активов внутри него принципиальна. Grant Thornton в отчете, опубликованном в январе 2026 года, отмечает, что часть небанковских кредиторов масштабировалась без развития систем due diligence. «Ориентация на рост в ущерб управлению» стала характерной чертой некоторых структурных финансовых кредиторов.
4. Аудиторское заключение подтверждает, что отчетность составлена по стандартам, но не то, что обеспечение реально существует. В деле First Brands компания имела аудированную отчетность и кредитные рейтинги, которые оставались стабильными до последних недель перед дефолтом.
Важно, что регуляторы предупреждали о рисках. Например, за два года до резонансных дефолтов BIS в Annual Economic Report прямо указал на «скрытый леверидж и ликвидные мисматч в небанковском финансовом секторе» как на ключевую уязвимость, которая проявится при ужесточении денежно-кредитной политики. В том же отчете BIS предупредил: если центральным банкам придется ужесточать политику дольше или сильнее, «риск финансового стресса возрастет».
Что инвесторы требуют от управляющих теперь
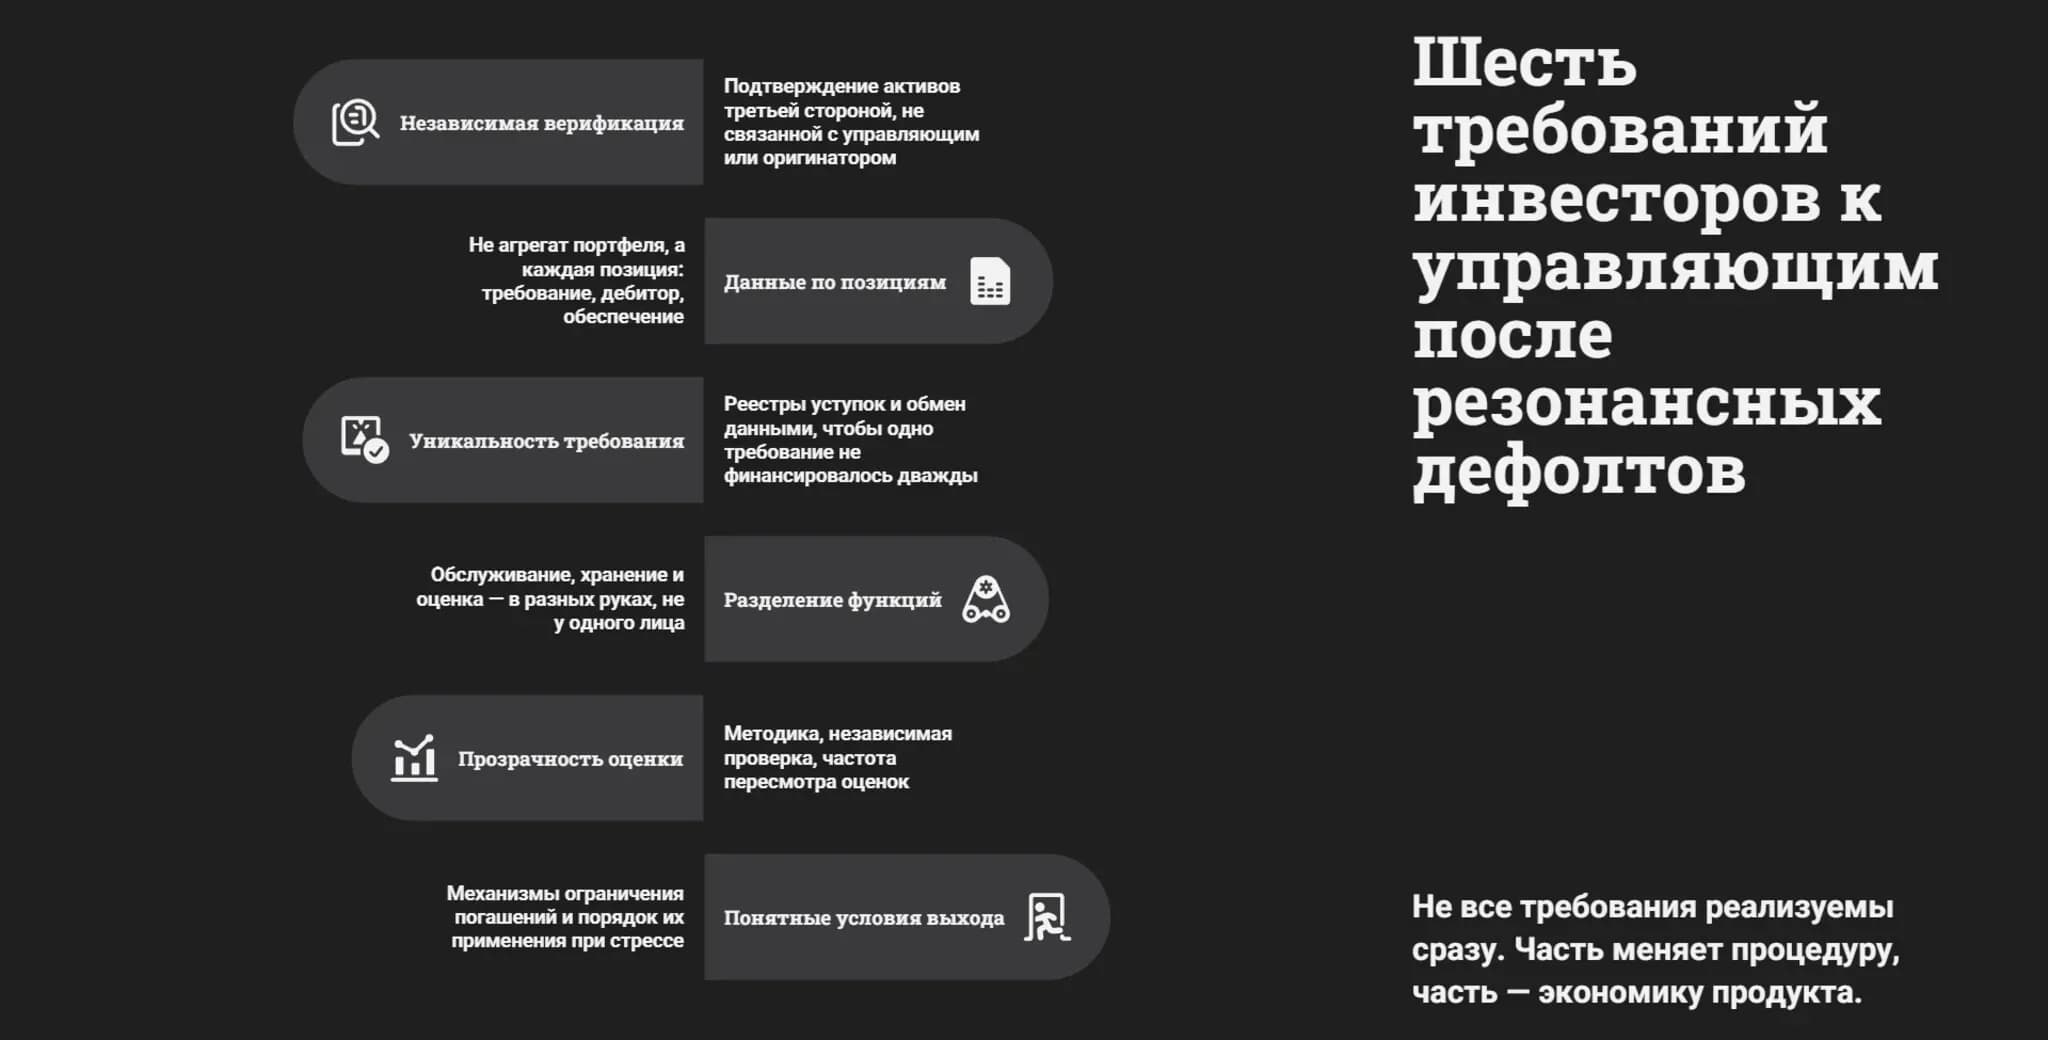
1. Независимая верификация обеспечения. Подтверждать существование активов должна третья сторона: не управляющий и не оригинатор. В деле First Brands именно отсутствие такой проверки позволило продать один и тот же счет дважды.
2. Доступ к данным по отдельным позициям, а не к агрегированным показателям. Инвестор должен видеть не совокупную доходность портфеля, а характеристики каждой позиции в отдельности: какое именно требование лежит в основе, кто является дебитором и каким обеспечением оно покрыто.
3. Проверка уникальности требования. Нужны реестры уступок и обмен данными между кредиторами, чтобы одно и то же требование не финансировалось дважды. Отчет эксперта по First Brands прямо говорит: непрерывная полная сверка лишает недобросовестного заемщика возможности предсказывать, где проверка не сработает.
4. Разделение функций. Обслуживание портфеля, хранение средств и оценка должны быть в разных руках. Когда все это делает одно лицо, создаются условия для манипуляций.
5. Прозрачность оценки. Инвестор должен располагать сведениями о методике оценки активов, о том, кто проводит ее независимую проверку, и о периодичности пересмотра оценок. IMF относит запаздывающую или субъективную оценку к числу четырех ключевых уязвимостей сегмента.
6. Понятные условия выхода. Нужны механизмы ограничения погашений и четкий порядок их применения. BIS предупреждает в своем отчете, вышедшем в июне 2026 года: при стрессе разрыв между обещанной ликвидностью фонда и реальной способностью продать активы превращает кредитную коррекцию в спираль погашений.
Что из требований инвесторов реально выполнимо
Независимая проверка каждой позиции при большом числе мелких активов экономически неоправданна. Непрерывная сверка обходится дороже выборочного контроля, поэтому большинство факторов придерживаются фиксированных порогов тестирования.
В ряде юрисдикций отсутствуют единые реестры уступок, из-за чего проверка уникальности требования неполна по своей конструкции. Отчет эксперта по First Brands прямо указывает: практики, применявшиеся в североамериканском факторинге, «были бы неосуществимы в европейской банковской рамке» из-за обязательного банковского мониторинга и сверки с реестрами продаж.
Когда капитала больше, чем сделок, управляющие конкурируют за заемщиков, а не наоборот. В такой среде готовность оригинатора раскрывать информацию снижается — он может выбрать кредитора, который задает меньше вопросов.
Что можно внедрить без дополнительных затрат: разделение функций, порядок работы со счетами, документирование методики оценки. Эти меры не требуют ни масштабных инвестиций, ни изменения инфраструктуры рынка — только дисциплины.
Вывод:
часть требований меняет процедуру (разделение функций, документирование оценки) — они реализуемы в текущей модели;
другая часть меняет экономику продукта (непрерывная сверка, независимая верификация каждой позиции) — они возможны только при готовности платить за них.
| Критерий | Аудит фонда | Независимая верификация обеспечения | Регистрация уступок в реестре | Сквозной доступ инвестора к данным |
| Что подтверждает | Соответствие отчетности стандартам | Существование и уникальность актива | Приоритет уступки по дате | Состояние конкретных позиций |
| Кто проводит | Аудитор фонда | Третья сторона, не связанная с управляющим | Публичный или частный реестр | Управляющий по запросу инвестора |
| Периодичность | Ежегодно | По каждой позиции или выборке | При каждой уступке | Постоянно или ежеквартально |
| Что остается непокрытым | Существование обеспечения | Стоимость при принудительной продаже | Сделки вне реестра | Проверка достоверности данных |
| Ограничение применимости | Не заменяет операционный контроль | Дорого при мелких активах | Неполнота вне охвата реестра | Зависит от готовности раскрывать информацию |
Выводы
Какие вопросы задавать управляющему при операционном due diligence:
кто проводит верификацию обеспечения и как подтверждается уникальность требования;
какая доля портфеля приходится на одного заемщика или оригинатора;
как разделены функции обслуживания, хранения и оценки;
какая методика используется для оценки позиций и как часто она пересматривается;
какие документы запрашивать помимо отчетности фонда.
Что запрашивать, помимо отчетности:
отчет о верификации обеспечения независимой стороной;
реестр уступок с подтверждением приоритета;
описание порядка работы со счетами и разделения денежных потоков;
документацию по концентрации на уровне отдельных заемщиков и оригинаторов.
Какие признаки в структуре сделки указывают на концентрацию функций:
оригинатор одновременно обслуживает портфель и хранит средства;
управляющий и оригинатор связаны через общую структуру собственности;
верификация обеспечения проводится стороной, аффилированной с оригинатором;
денежные потоки проходят через счета, контролируемые заемщиком, чья платежеспособность является предметом риска.
Риски мошенничества с обеспечением, концентрации и запаздывающей оценки не устраняются ни одним из перечисленных механизмов полностью и должны закладываться в цену.
Часто задаваемые вопросы (FAQ)
1. Что подтверждает аудиторское заключение фонда и что нет?
Аудиторское заключение подтверждает, что отчетность фонда составлена в соответствии с применимыми стандартами, и что аудитор получил достаточные доказательства для выражения мнения о финансовой отчетности.
Оно не подтверждает существование обеспечения по каждой позиции, уникальность требований и реальность денежных потоков заемщика. В деле First Brands компания имела аудированную отчетность, но это не выявило сфабрикованных счетов и двойного залога.
2. Как инвестор может проверить, что одно и то же требование не профинансировано несколькими кредиторами?
Единого способа нет. В юрисдикциях с работающими реестрами уступок проверка возможна через регистрацию. В остальных случаях требуется обмен данными между кредиторами, который не всегда происходит. Отчет эксперта по First Brands прямо указывает на «непрерывную полную сверку» как на механизм, который устраняет возможность двойного финансирования, но отмечает, что она дороже выборочного контроля и поэтому редко применяется.
3. Почему независимая верификация обеспечения применяется не во всех стратегиях?
Верификация каждой позиции экономически нецелесообразна при большом числе мелких активов. Затраты на проверку фиксированы и не масштабируются, поэтому при малых чеках они могут превышать доходность операции.
Кроме того, верификация требует доступа к данным заемщика, который не всегда готов его предоставить, особенно когда капитал доступен и сделок меньше, чем предложений. В результате многие управляющие полагаются на выборочный контроль и заверения заемщика — модель, которая не выявила ни один из резонансных дефолтов 2025–2026 годов.