Сгенерировано Chatgpt
Индийская Export Promotion Mission: кредитные гарантии и новые пути финансирования для MSME
Как индийская Export Promotion Mission и кредитные гарантии меняют рынок MSME. Альтернативы банковскому факторингу и покрытие кассовых разрывов при экспорте.
Индийское правительство поставило амбициозную цель — довести к 2030 показатель экспорта до уровня $2 трлн. В ноябре 2025 года кабинет министров утвердил соответствующий план Export Promotion Mission (EPM).
Основная ставка делается на микро-, малые и средние предприятия (MSME). Уже сегодня на их долю, согласно The Economic Times, приходится 45-48% всего индийского экспорта.
Однако главный тормоз для MSME — хроническая нехватка оборотного капитала. При этом банки неохотно дают беззалоговое финансирование под экспортные контракты.
Проблема имеет глобальный масштаб: дефицит торгового финансирования в мире оценивается в $2,5 трлн. Индийские экспортеры ощущают этот дефицит особенно остро. По данным Федерации индийских экспортных организаций (FIEO), с февраля 2025 по февраль 2026 года объем экспортных кредитов сократился почти на 14%, хотя сам экспорт вырос на 4%.
Такая тенденция накладывается на ряд других сложностей для экспортеров:
в международной торговле оплата за поставки приходит с задержкой до 90-120 дней;
логистические маршруты удлинились из-за сложных геополитических условий.
В ответ на эти вызовы правительство Индии перезапустило систему экспортных гарантий в рамках программы Export Promotion Mission.
Как работает Export Promotion Mission и механизм гарантий
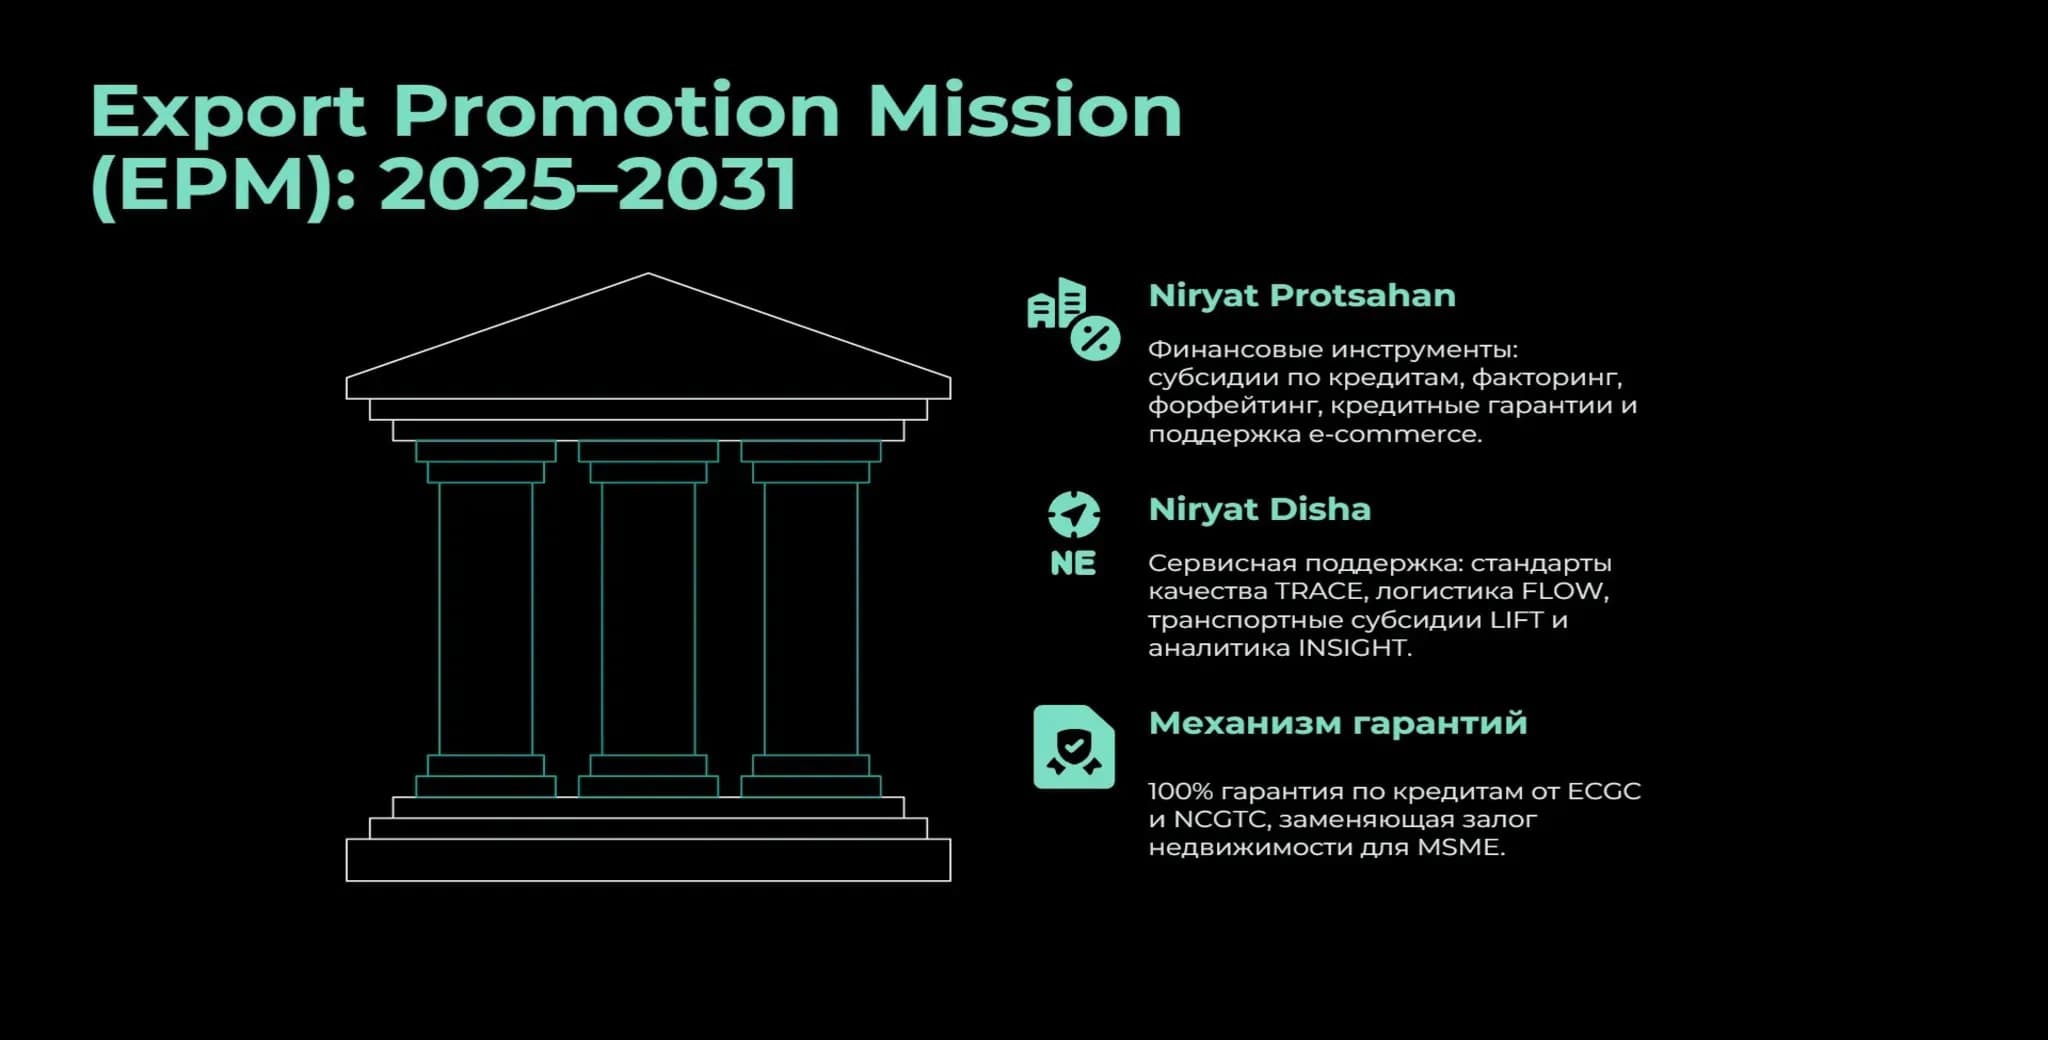
Госпрограмму Export Promotion Mission (EPM) правительство Индии запустило 6 декабря 2025 года. На нее выделено примерно $3 млрд. Работать она будет до 2031 года и включает в себя два направления.
1. Niryat Protsahan (финансовые инструменты):
Субсидии по кредитам — государство компенсирует экспортеру часть процентов по кредитам, взятым до и после отгрузки товара, снижая стоимость заемных денег.
Поддержка факторинга и форфейтинга — помощь в продаже дебиторской задолженности покупателей третьей стороне, чтобы они могли получить деньги сразу, не дожидаясь оплаты от контрагента.
Кредитные гарантии — государство выступает поручителем перед банком, заменяя физический залог (недвижимость, оборудование), которого у MSME часто нет.
Кредиты для e-commerce, которые занимаются ВЭД. Это специальные кредитные продукты для компаний, которые продают товары через международные онлайн-платформы.
2. Niryat Disha (нефинансовые инструменты):
Соответствие стандартам качества (TRACE) — помощь в сертификации продукции по международным стандартам, чтобы она соответствовала требованиям зарубежных рынков. Это упрощает компании выход на них.
Логистика и складирование (FLOW) — поддержка в организации цепочек поставок и создании складов за рубежом.
Субсидии на транспорт (LIFT) — компенсация части транспортных расходов при экспортных поставках.
Торговая аналитика и обучение (INSIGHT) — предоставление рыночной информации и передача экспортных компетенций.
Введение этих мер существенно упростило работу экспортерам.
Госгарантия работает как страховка для банка. Государство компенсирует ему убытки, если иностранный покупатель не заплатит за товар. В итоге банк готов выдавать деньги MSME без залога, потому что риски берет на себя госкорпорация ECGC.
Она была создана в 1957 году для поддержки экспортеров и на сегодняшний день покрывает до 80-90% убытков по неоплаченным экспортным контрактам, а в рамках специальных программ — до 100%.
Например, в 2026 году из-за кризиса в районе Персидского залива правительство запустило программу RELIEF с бюджетом $60 млн. По ней ECGC покрывает до 100% потерь для уже застрахованных экспортеров и до 95% для новых клиентов.
Во-вторых, государственная компания NCGTC предоставляет 100% гарантию по кредитным линиям без залога. MSME, у которых нет недвижимости или оборудования, все равно могут получить кредит.
Это критически важно для малого бизнеса. Он не может позволить себе закладывать недвижимость или оборудование, поскольку его капитал заморожен в товарах и дебиторской задолженности. Гарантии и страховка ECGC снимают этот барьер. Банк получает защиту от дефолта покупателя, а экспортер — доступ к оборотному капиталу.
Без этой схемы финансирование экспорта для MSME было бы почти недоступно.
Барьеры TradFi: почему государственные гарантии не решают всех проблем
Говорить о том, что проблема решена, преждевременно. Хотя Индия и запустила масштабные программы поддержки, получить деньги малому бизнесу по-прежнему сложно.
1. Одобрение занимает недели и месяцы. Банки проверяют контрагентов, изучают документы, согласовывают условия. Экспортеры жалуются, что тратят огромные деньги на соблюдение всех требований банка, проходят сложные проверки, а результат всё равно не гарантирован.
2. Банки даже с госгарантией страхуются. Они требуют частичное обеспечение или вообще не работают с некоторыми странами, которые считают рискованными. Например, после эскалации конфликта в районе Ормузского пролива страховые премии для судов, идущих через этот маршрут, выросли на 90-100%. Для крупной компании это неприятность, а для MSME с небольшим оборотным капиталом — катастрофа.
3. Кассовые разрывы остаются главной проблемой. В международной торговле отсрочка платежа на 90-120 дней после отгрузки — это норма. Но если у компании ограниченный оборотный капитал, задержка платежа даже на 30 дней может не дать ей закупить сырье для следующего заказа.
В итоге малый бизнес остается без денег, даже когда контракты есть, а покупатели надежные.
Читать ещё...

От пилотов к промышленным масштабам: как индустрия RWA вышла на новый уровень
Рынок RWA вырос в 20 раз за три года. К 2035-му — до $88 трлн. Почему капитал уходит в токенизированные активы? Читайте в нашем материале.

Парадокс 2026 года: рекордные объемы мировой торговли при архаичной инфраструктуре финансирования
Мировая торговля бьет рекорды, а финансовая инфраструктура застревает в XX веке. Торговый дефицит $2,5 трлн, задержки платежей до 12 дней. Как токенизация RWA дает решение в 2026 году.

Институциональные рельсы: внедрение блокчейна для клиринга и расчетов по реальным активам
В 2026 году токенизация RWA упирается в отсутствие институциональных расчетных рельс. Как DLT-клиринг с моделями DvP/PvP и мгновенной финальностью T+0 заменяет устаревшие циклы TradFi, устраняет контрагентские риски и перестраивает глобальный межбанковский оборот.
Почему обменники в Telegram — это ловушка для ваших денег в 2026 году
Обменять криптовалюту без регистрации и верификации прямо в Телеграм — что может быть удобнее? В статье расскажем, где прячутся риски.
Альтернативная ликвидность и RWA: как технологии обходят банки
Выход из этой ситуации — смена правил игры. Вместо того чтобы стоять в очередях в банках, экспортеры сегодня могут получить деньги через финтех-платформы и специальные зоны вроде GIFT City в индийском штате Гуджарат.
GIFT City — первая в Индии зона, где разрешена токенизация реальных активов. Там работает регулятор IFSCA (International Financial Services Centres Authority), который создал правила для выпуска и торговли токенизированными активами.
Японский банк MUFG 25 февраля 2025 года уже провел первую полностью цифровую сделку через свой филиал в GIFT City. Вместо двух дней на обработку аккредитива ушло всего три часа.
Еще один вариант — токенизация инвойсов, благодаря которой — экспортный счет превращается в цифровой актив. Механизм следующий:
экспортер загружает инвойс на платформу, и он становится цифровым токеном;
инвесторы со всего мира видят этот актив и могут выдать под его залог деньги за 24-48 часов.
Платформы ITFS, которые работают под надзором IFSCA, дают экспортерам и импортерам доступ к целому спектру инструментов от финансистов по всему миру:
экспортный факторинг;
реверсивный факторинг;
финансирование цепочек поставок;
форфейтинг.
Внутренняя индийская платформа TReDS уже профинансировала оборотный капитал для MSME на сумму $85 млрд, при этом уровень дефолтов составил меньше 1%. Это значит, что система работает надежно, отмечает Министерство финансов Индии.
| Сравнение: банковское экспортное финансирование vs цифровые RWA-платформы | ||
|---|---|---|
| Критерий | Банковский кредит (даже под госгарантию) | Цифровая RWA-платформа |
| Сроки получения капитала | Недели–месяцы | 24-48 часов |
| Требование твердого залога | Да (частично заменяется гарантией) | Нет (инвойс как залог) |
| Зависимость от банковских лимитов | Критическая | Отсутствует |
| Скорость трансграничного перевода | Дни (банки-корреспонденты) | Минуты (блокчейн/цифровые платформы) |
| Доступ для MSME | Ограниченный (большой процент отказов) | Высокий |
Чек-лист: как экспортеру MSME закрыть кассовый разрыв
Используйте страховку ECGC как залог. Вместо недвижимости или оборудования вы можете предложить банку государственную гарантию.
Переходите на безрегрессный факторинг вместо обычного. Он полностью передает риск неоплаты покупателя фактору, что снимает риск с вашего баланса.
Используйте смарт-эскроу для расчетов с новыми покупателями. Смарт-контракты автоматически блокируют оплату и разблокируют ее только после выполнения всех условий сделки. Это безопасно и исключает риск мошенничества.
Подключайтесь к цифровым платформам (RWA) для дополнительного финансирования. Платформы в GIFT City и международные сети инвесторов дают доступ к деньгам со всего мира, не привязывая вас к локальным банковским лимитам.
Как решения Edenex помогают бизнесу
Государственные инициативы Индии задают правильный вектор. Export Promotion Mission, кредитные гарантии NCGTC, страхование ECGC — все это создает фундамент, на котором MSME могут строить свой экспортный бизнес.
Но реальность такова, что традиционная банковская система не успевает за потребностями рынка. Пока банки проверяют документы и согласовывают лимиты, контракт может уйти к конкуренту, а покупатель — найти другого поставщика.
Бизнесмены ищут альтернативную ликвидность через технологичные решения, которые дают высокую скорость. Например, платформа Edenex объединяет надежность традиционного финансирования с удобной технологий оцифровки активов.
Получите быстрый доступ к оборотному капиталу под ваши экспортные контракты или инвестируйте в обеспеченные инвойсы с прозрачной архитектурой защиты сделок.
FAQ: часто задаваемые вопросы
1. В чем разница между предэкспортным и постэкспортным финансированием?
В первом случае оно предоставляется до отгрузки (pre-shipment). Деньги идут на закупку сырья, производство и упаковку товара. В случае постэкспортного финансирования (post-shipment) экспортер получат деньги, когда товар уже отправлен покупателю, а оплата еще не пришла. Оба вида кредитов покрываются субсидиями и гарантиями Индии.
2. Как государственная гарантия влияет на стоимость факторинга?
Гарантия снижает риски фактора, поэтому он берет меньшую комиссию. В рамках EPM для MSME предусмотрена субсидия в 2,75% от комиссии по факторингу — это заметно удешевляет привлечение денег.
3. Может ли индийский MSME получить деньги от зарубежных инвесторов, минуя местные банки?
Да. Через цифровые платформы в GIFT City индийские экспортеры могут привлекать капитал со всего мира. Например, японский MUFG Bank уже провел первую полностью цифровую сделку через GIFT City, сократив время с двух дней до трех часов.
Napkin AI