Сгенерировано Chatgpt
Токенизированные структурированные ноты: что меняется в трансграничном размещении, а что остается прежним
Что токенизация меняет в выпуске структурированной ноты, где остается кредитный риск эмитента и какие ограничения возникают при размещении в разных юрисдикциях.
Токенизированные структурированные ноты — это долговой инструмент банка-эмитента. Выплаты по нему привязаны к базовому активу (акции, индексу, ставке, валюте), однако права на него учитываются в распределенном реестре.
Для эмитента это способ привлечь финансирование у инвесторов из разных юрисдикций, минуя инфраструктурные издержки традиционного выпуска. Для инвестора — это возможность заработать на движении базового актива, не покупая его напрямую.
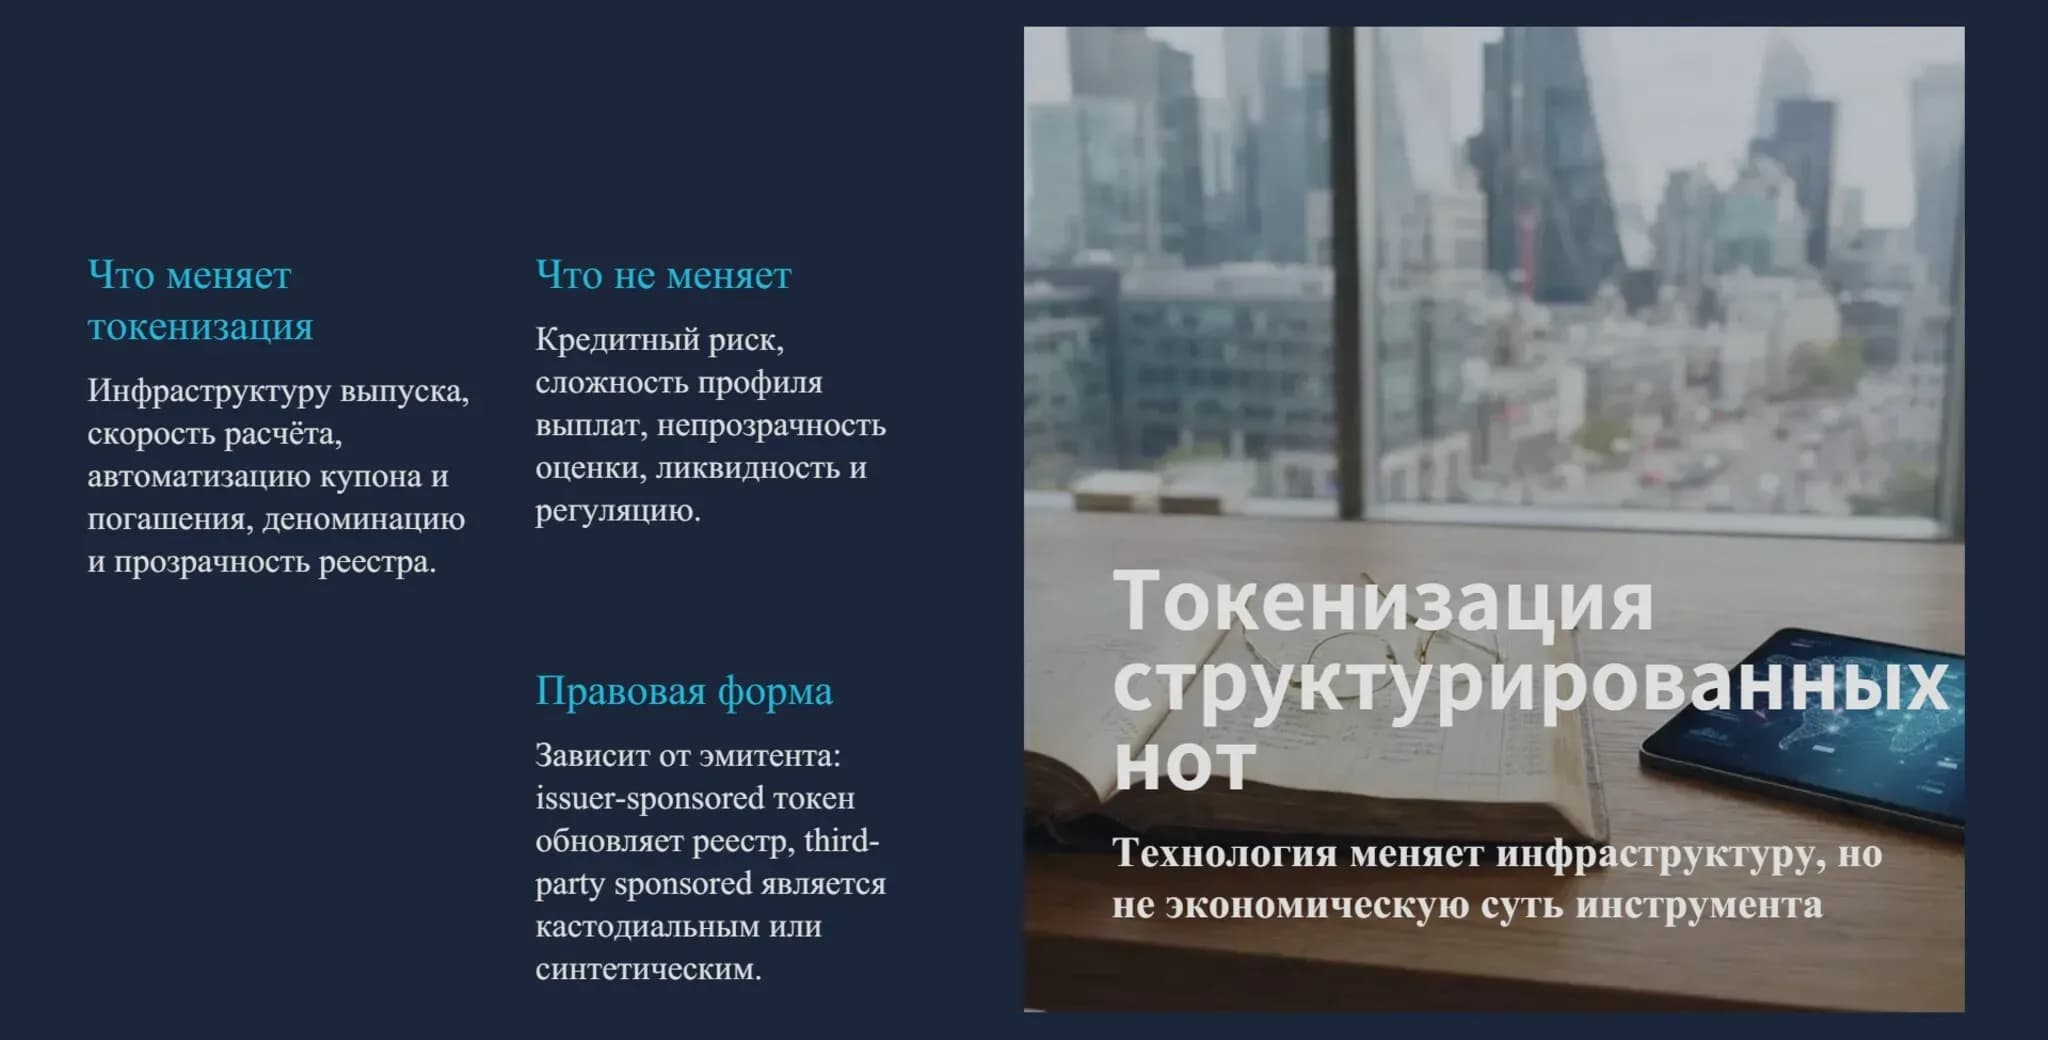
Токенизация меняет только инфраструктуру выпуска и обращения и не устраняет фундаментальные характеристики инструмента: кредитный риск эмитента, сложность профиля выплат и отсутствие гарантированной ликвидности.
Статистика по токенизированным структурированным нотам не публикуется. Данные, которые есть в открытых источниках, относятся либо к токенизированным долговым инструментам в целом, либо к структурированным продуктам в традиционной форме.
Из чего состоит нота и где находится риск
Структурированная нота — это два компонента в одном инструменте:
долговое обязательство эмитента;
встроенный производный инструмент, который определяет формулу выплаты.
Основной риск держателя — это кредитный риск эмитента, а не поведение базового актива. Даже если тот вырос в цене, выплата держателю зависит от того, сможет ли банк, выпустивший ноту, исполнить свое обязательство.
Профиль выплат может быть разным, и токенизация эти конструкции не меняет — она лишь переносит их в распределенный реестр. Основные варианты:
Полная защита капитала — инвестор получает обратно номинал в любом случае, а участие в росте базового актива ограничено.
Частичная защита капитала — эмитент гарантирует возврат лишь определенной доли номинала (например, 90% или 80%). Остальное зависит от поведения базового актива. Инвестор принимает на себя риск потери части вложений.
Отсутствие защиты капитала — инвестор может потерять весь вложенный номинал, если базовый актив движется против него.
Барьерные условия — выплата зависит от того, пересек ли базовый актив определенный уровень (барьер)
Механизмы досрочного погашения — эмитент может иметь право или обязанность погасить ноту раньше срока при наступлении определенных условий. Это ограничивает потенциал роста для инвестора, но снижает риск для эмитента.
Токенизация ни один из этих механизмов не отменяет и не упрощает. При технологической новизне выпуска базовая конструкция остается стандартной для структурированных продуктов, а ее прозрачность определяется не формой учета, а раскрытием эмитента.
У структурированной ноты нет рыночной котировки. Ее стоимость определяется по модели, причем банк-эмитент обычно остается единственным доступным рынком для обратного выкупа.
Это создает разрыв между ценой выпуска и справедливой стоимостью компонентов: эмитент закладывает в цену затраты на создание и хеджирование, поэтому покупатель с первого дня владеет активом, который стоит меньше уплаченных денег.
С точки зрения регулятора, токенизированная нота остается финансовым инструментом, а не криптоактивом. SEC в совместном заявлении подразделений от января 2026 года подтвердила: формат — on-chain или off-chain — «не влияет на применение федеральных законов о ценных бумагах». Требования к раскрытию, регистрации и дистрибуции сохраняются в полном объеме, независимо от того, учитывается ли инструмент в распределенном реестре.
В Европе токенизированная структурированная нота квалифицируется как передаваемый финансовый инструмент в рамках MiFID II, а не как криптоактив под MiCA. Это означает, что требования к проспекту эмиссии (Prospectus Regulation), тесты на пригодность и целевой рынок (MiFID II), а также правила хранения клиентских активов применяются в полном объеме.
ESMA в отчете за первую половину 2026 года предупреждает о рисках токенизации: выпуск нескольких версий токенов для одного и того же базового актива фрагментирует ликвидность, а дополнительные слои посредников усложняют структуру.
Даже если передача токена происходит on-chain, денежная часть сделки обычно рассчитывается отдельно, в итоге атомарный расчет «поставка против платежа» на практике не достигается.
Что меняет токенизация и что не меняет
Токенизация меняет инфраструктуру выпуска и обслуживания. Это сокращает число ручных сверок между реестром владельцев, банковскими платежами и системами эмитента.
Например, в июле 2026 года банк HSBC провел свою первую «цифрово-нативную» эмиссию структурированного продукта в Гонконге, в закрытом размещении.
Сделка позиционировалась как пилотная. Ее цель — проверить, насколько токенизация повышает эффективность выпуска, расчетов и обслуживания структурированных продуктов.
Токенизация обеспечивает:
1. Автоматизацию расчета купона и досрочного погашения. Смарт-контракт может исполнять платежные обязательства по заранее заданным условиям:
начислять купон в установленную дату;
инициировать досрочное погашение при наступлении оговоренного события;
рассчитывать сумму выплаты по формуле, зашитой в код.
Это снижает зависимость от ручных операций и уменьшает риск ошибки при расчете, но не устраняет кредитный риск эмитента — если у него нет средств, смарт-контракт не сможет исполнить платеж.
2. Возможность дробления номинала. Токенизация технически позволяет снизить минимальную деноминацию — номинал или лот, которым инструмент может быть выпущен или приобретен. Это не создает новых прав и не меняет юридическую природу инструмента. Регуляторные ограничения на то, кто может приобрести инструмент, сохраняются.
3. Высокую скорость расчета. Передача токена и платеж могут происходить в одном реестре, что сокращает число посредников между сторонами сделки. Это ускоряет техническую часть расчета, но не гарантирует атомарности «поставка против платежа», если денежная часть проходит вне блокчейна.
4. Прозрачность реестра держателей. Эмитент и уполномоченные участники видят актуальный состав держателей в режиме реального времени, а не получают его от депозитария с задержкой. Это упрощает обслуживание жизненного цикла — выплаты, корпоративные действия— но не делает реестр публичным: доступ к нему ограничен разрешениями.
Токенизация не меняет юридическую и экономическую суть инструмента. Остаются прежними:
кредитный риск эмитента;
сложность профиля выплат;
непрозрачность оценки;
зависимость вторичной цены от готовности эмитента выкупать бумагу.
Правовая форма зависит от того, кто выпускает токен и какие права он дает держателю. Существуют две модели.
1. Issuer-sponsored (спонсируемый эмитентом): сам эмитент ценной бумаги интегрирует блокчейн в свой официальный реестр владельцев. Токен не является отдельной бумагой и служит электронной инструкцией: его перевод токена обновляет запись в реестре, и право собственности переходит к новому владельцу.
Это та же самая акция или облигация, только учет ведется в блокчейне, а не через депозитарный учет. Юридически переход прав вытекает из статьи 8 UCC Торгового кодекса США и статуса зарегистрированного владельца, а не из «владения» токеном.
2. Third-party sponsored (спонсируемый третьей стороной): токен выпускает сторонняя организация. Здесь возможны два варианта:
кастодиальный: третья сторона держит реальную бумагу на хранении, а токен подтверждает право на нее, но владелец принимает на себя риск банкротства этого посредника;
синтетический: токен не дает прав на базовую бумагу, а лишь повторяет ее цену — это уже производный инструмент, который может квалифицироваться как своп на основе ценных бумаг и подпадать под дополнительные ограничения.
Трансграничное размещение: регуляторная рамка
Даже при одобренном проспекте в одной юрисдикции национальные требования к маркетингу и допуску клиентов сохраняются. Требования к целевому рынку становятся главным фильтром. В проспектах структурированных нот обычно прямо указано, что инструмент предназначен только для определенных категорий инвесторов. Как правило, это профессиональные участники рынка и квалифицированные инвесторы.
Если нота размещается только среди профессиональных инвесторов, требование публикации одобренного проспекта снимается. Исключения из требования его публиковать различаются по юрисдикциям.
ЕС: регламент о проспекте (2017/1129) освобождает от обязанности публикации предложения ниже €12 млн по всему ЕС. Отдельные страны могут применять свой порог — от €5 млн.
В США вместо универсального порога «квалифицированного инвестора» для целей исключений из регистрации используется категория accredited investor. Ее критерии установлены Rule 501(a) Regulation D в рамках Закона о ценных бумагах 1933 года. У такого инвестора чистые активы превышают $1 млн (без учета стоимости основного жилья), а годовой доход — $200 тыс.
Эти определения не универсальны. Если инструмент размещается в нескольких юрисдикциях одновременно, придется проверять соответствие каждой из них отдельно. Токенизация не снимает эти ограничения.
Что дает паспорт и чего не дает. Паспорт проспекта в ЕС работает по принципу «домашнего государства»: одобрение в одной стране автоматически признается в остальных. Однако он распространяется только на сам проспект и не отменяет национальных требований к маркетингу и допуску клиентов.
Требования MiFID II к целевому рынку применяются независимо от паспорта: производитель определяет целевой рынок, дистрибьютор проводит собственную оценку. Паспорт решает проблему раскрытия, но не доступа.
Раскрытие для розничных инвесторов. В ЕС при предложении ноты розничным клиентам обязательно соблюдение PRIIPs Regulation (1286/2014). Производитель обязан подготовить Key Information Document (KID) — стандартизированный документ на 3 страницы, который вручается инвестору до сделки. KID содержит:
шкалу риска от 1 до 7;
4 сценария доходности;
структуру издержек;
предупреждение о возможной потере капитала.
Для структурированных нот это стандартный режим. Дополнительно MiFID II требует определить целевой рынок по пяти категориям — тип клиентов, знания, финансовая ситуация, толерантность к риску и цели. Если нота не соответствует целевому рынку, дистрибьютор не может ее продать.
Налоговый слой. Удержание налога у источника зависит от юрисдикции эмитента и идентификации держателя:
для выплат из США базовая ставка — 30% для нерезидентов, снижение возможно только при наличии соглашения и выполнении Limitation-on-Benefits;
у Гонконга, Сингапура, Тайваня, Малайзии и Индонезии — нет, для них применяется полная ставка.
Токенизация не меняет налоговый слой: он определяется юрисдикцией эмитента и статусом держателя.
Napkin AI
Вторичное обращение и расчет
Токен можно технически передать другому держателю, но его вторичная цена зависит от готовности эмитента или дилера выкупить инструмент. Токенизация не создает рынок там, где его нет.
В инструмент встроена проверка покупателя. Если приобретатель не соответствует требованиям к дистрибуции, передача отклоняется. Это создает конфликт: ограничения нужны для соблюдения регуляторных требований, но они же сужают вторичное обращение.
Расчетный актив определяет, чем фактически закрывается сделка по токенизированной ноте. Держатель несет риск, связанный с качеством этого актива. Распространенные варианты:
обязательство коммерческого банка — деньги на счете, держатель принимает на себя кредитный риск этого банка;
токен электронных денег (EMT) — обязательство регулируемой небанковской организации, погашаемое по номиналу. Резервы обычно хранятся в коммерческих банках, поэтому держатель несет риск эмитента и косвенно — риск банков-хранителей резервов;
деньги центрального банка — наиболее безопасный расчетный актив, обязательство самого центробанка.
Режимы учета прав на распределенном реестре. В ЕС действует DLT Pilot Regime (Регламент 2022/858) — экспериментальный режим, который разрешает учитывать и рассчитывать DLT-финансовые инструменты в распределенном реестре.
Согласно предложениям Еврокомиссии от декабря 2025 года, срок действия авторизаций предлагается сделать бессрочным. Однако до полной интеграции в стандартные рамки (MiFID II, CSDR) режим остается пилотным, и его статус на середину 2026 года — ограниченное применение.
В США нет отдельного режима для токенизированных структурированных нот. Они остаются ценными бумагами. Токенизация не создает исключений.
Уроки предыдущих эпизодов
Разбор массовых убытков по структурированным продуктам показывает три точки отказа.
1. Регуляторный разрыв — продукты не регистрировались как ценные бумаги, поскольку считались «банковским продуктом». Пример: после банкротства эмитента Lehman Brothers в 2008 году выяснилось, что продукты продавались розничным инвесторам как «conservative investments akin to bonds». На деле это были Lehman-backed CDO с гарантией от третьей стороны.
2. Несоответствие целевого рынка: продукт продавался через консультационную службу клиентам, которые не могли его понять. Отказ был на уровне оценки пригодности клиента.
Пример: RBS в 2009-2013 гг. продал более 90 траншей Autopilot через свою консультационную службу. Сам банк позднее признал продукт «сложным» и предлагавшимся «клиентам, которые могли не полностью его понимать». FCA в ходе проверки выявила недостатки в консультациях.
3. Раскрытие. Маркетинговые материалы вводили в заблуждение, продукт продавался неопытным инвесторам. Пример: Credit Suisse International (производитель) и Yorkshire Building Society (дистрибьютор) продавали в 2009-2012 гг. Cliquet Product, предлагавший «потенциальную максимальную доходность до 72%. Согласно FCA, собственный анализ Credit Suisse показывал, что вероятность достижения этой доходности близка к нулю, а вероятность минимального возврата — 40–50%.
При токенизации круг покупателей технически расширяется, но проверка пригодности остается на дистрибьюторе и не автоматизируется. Цифровой канал не создает обязанности раскрывать больше информации, чем предусмотрено регулированием.
Однако снижаются стоимость онбординга и операционные издержки — цифровая инфраструктура снижает расходы на обработку, учет и расчеты. Прозрачность учета может вырасти за счет on-chain реестра, но только если эмитент раскрывает данные. Технология этого не гарантирует.
| Критерий | Классическая нота | Токенизированная нота (permissioned) | Облигация на DLT | Прямой кредит эмитенту |
| Правовая форма и переход прав | Долговое обязательство, учет у депозитария | Долговое обязательство, учет в реестре | Долговое обязательство, DLT-запись | Договор займа |
| Кто несет основной риск | Эмитент | Эмитент | Эмитент | Заемщик |
| Требования при размещении | Проспект или исключения | Те же + требования платформы | DLT Pilot Regime (ЕС) | Договорное право |
| Механизм вторичного обращения | Через дилера или биржу | Передача между whitelisted wallets | Ограничен, зависит от инфраструктуры | Уступка требования |
| Основное ограничение | Нет котировки, оценка по модели | Нет свободной ликвидности | Пилотный режим, малый масштаб | Нет ликвидности |
Выводы
Какие вопросы задавать эмитенту о вторичном выкупе и оценке:
есть ли у эмитента обязательство или готовность выкупать ноту до погашения, на каких условиях и с каким дисконтом;
как определяется цена выкупа, если рыночной котировки нет;
кто проводит оценку и как часто она пересматривается.
Что проверять в структуре до размещения в конкретной юрисдикции:
квалифицируется ли нота как финансовый инструмент и выведена ли из режима криптоактивов;
какие исключения из требования проспекта применимы;
соответствует ли целевой рынок требованиям национального регулятора;
есть ли ограничения на продажу розничным инвесторам.
Какие риски остаются на держателе независимо от формы выпуска: кредитный риск эмитента;
отсутствие гарантированной ликвидности; непрозрачность оценки; зависимость вторичной цены от готовности дилера выкупать бумагу.
Токенизация не устраняет ни один из этих рисков. Инструмент недоступен для розничных инвесторов в большинстве юрисдикций. Для институциональных инвесторов доступ зависит от квалификации, юрисдикции и готовности платформы принять конкретный токен.
Часто задаваемые вопросы (FAQ)
1. Что происходит с выплатой по ноте при несостоятельности эмитента, если базовый актив вырос?
Выплата по ноте — это обязательство эмитента. Если эмитент становится неплатежеспособным, держатель становится кредитором в процедуре банкротства, а его требование удовлетворяется в общей очереди.
Рост цены базового актива не создает отдельного обеспечения — он лишь определяет размер требования, но не гарантирует его исполнение.
2. Означает ли техническая возможность дробления номинала, что инструмент становится доступен более широкому кругу инвесторов?
Нет. Дробление номинала меняет гранулярность учета, но не снимает регуляторных ограничений на дистрибуцию. Технический порог снижается, регуляторный — остается.
3. Чем определяется цена ноты при продаже до погашения?
Цена определяется оценкой компонентов ноты: приведенной стоимостью долгового обязательства эмитента и справедливой стоимостью встроенного производного инструмента. Поскольку рыночной котировки нет, оценка производится по модели, и результат зависит от допущений оценщика — волатильности, ставки дисконтирования, кредитного риска эмитента.