Сгенерировано Chatgpt
Разрыв в торговом финансировании на 2,5 трлн долларов: что стоит за оценкой, почему банки отказывают и что его сокращает
Что на самом деле измеряет оценка разрыва в 2,5 трлн долларов, почему банки отказывают и какие меры сокращают разрыв, а какие — нет.
Согласно данным Международной торговой палаты (ICC), торговое финансирование поддерживает 80–90% мировой торговли в той или иной форме. Такие данные содержатся в аналитическом материале «The challenges of trade financing», подготовленном Всемирной торговой организацией (ВТО) и обновленном 16 декабря 2024 года.
Этой цифре нельзя полностью доверять: единой методологии подсчета не существует. Данные по торговому финансированию исторически собирались как побочный продукт валютного контроля, который был демонтирован в 1990-х, а банки в разных странах классифицируют эти операции по-разному.
Однако, даже если цифра завышена, она означает, что торговое финансирование — это не периферийная услуга, а базовая инфраструктура, без которой значительная часть мировой торговли либо не состоится, либо потребует перестройки расчетов.
Системной проблемой 2026 года стал дефицит торгового финансирования. Согласно серии исследований Азиатского банка развития (ADB), глобальный разрыв в торговом финансировании был впервые системно измерен в середине 2010-х годов: наблюдалась устойчивая разница между объемом спроса на финансирование торговли и готовностью банков его предоставлять.
С тех пор разрыв не сократился, а вырос:
исследование 2013 года показало, что он оценивается в $1,9 трлн;
в исследовании 2017 года цифра была обновлена до $1,5 трлн;
в 2023 году — $2,5 трлн,
согласно девятой версии исследования ADB, которое охватывает период 2023–2025 годов и опубликовано в январе 2026 года, разрыв увеличился до $2,5 трлн. В исследовании участвовали более 110 поставщиков торгового финансирования, которые вместе занимают около трети мирового рынка.
Это оценка объема заявок, которые банки отклонили. Подобный дефицит не связан с физической нехваткой денег: они у банков есть. Разрыв возникает потому, что банки не готовы предоставлять финансирование на условиях, соответствующих запросу заявителя.
Какие причины отказа:
1. Экономическая: банку невыгодно обслуживать мелкие сделки, поскольку проверка документов, комплаенс и KYC стоят почти одинаково для крупной и малой суммы.
2. Информационная: у заявителя может не быть кредитной истории, проверяемой отчетности или подходящего обеспечения, в связи с чем банк не способен оценить риск.
Уровень дефицита — важный параметр, поскольку он показывает:
банкам — какие сегменты остаются без финансирования;
институтам развития и экспортным кредитным агентствам — куда направлять программы поддержки;
аналитикам и инвесторам — насколько велик нереализованный спрос.
Что показывает оценка
ADB проводит исследование раз в два года, опрашивая банки о том, сколько заявок на финансирование было отклонено. На этой основе он оценивает разрыв. Это не статистика, взятая из таможенных данных или банковских балансов, а оценка на основе выборки.
Рост с $1,7 до $2,5 трлн частично объясняется тем, что компаниям стало нужно больше финансирования на фоне напряженности в мировой торговле, а частично — возможной корректировкой методологии или выборки.
ADB прямо указывает (препринт исследования ADB, рабочий документ № 83): результаты исследований не сопоставимы между собой, поскольку каждая волна имеет свою уникальную совокупность с разными характеристиками. Сравнение цифр разных лет корректно только как указание на порядок величины, но не как измерение динамики одного и того же показателя.
Кроме того, разрыв показывает только отклоненный спрос на финансирование. В него не входят несколько категорий:
1. Компании, которые не подали заявку. ADB отдельно указывает на это явление — «скрытый спрос» (discouraged demand) и подкрепляет его данными Африканского банка развития по Кении и Танзании. Исследование 804 компаний и 58 банков в Кении и Танзании, опубликованное в 2023 году, показало, что 17% малых и средних предприятий сообщили о реальной потребности в торговом финансировании, но не подали заявку из-за высоких требований к обеспечению, опасения отказа или незнакомства с процедурой.
2. Небанковское финансирование. Средства фондов, платформ и программ финансирования цепочек поставок не попадают в выборку этого исследования.
3. Взаимное финансирование компаний. Отсрочка платежа, которую покупатель предоставляет продавцу, сама по себе является формой финансирования, но в статистический периметр не входит.
Итог: $2,5 трлн — это нижняя граница, а не весь объем дефицита торгового финансирования.
Из чего складывается разрыв: причины отказа
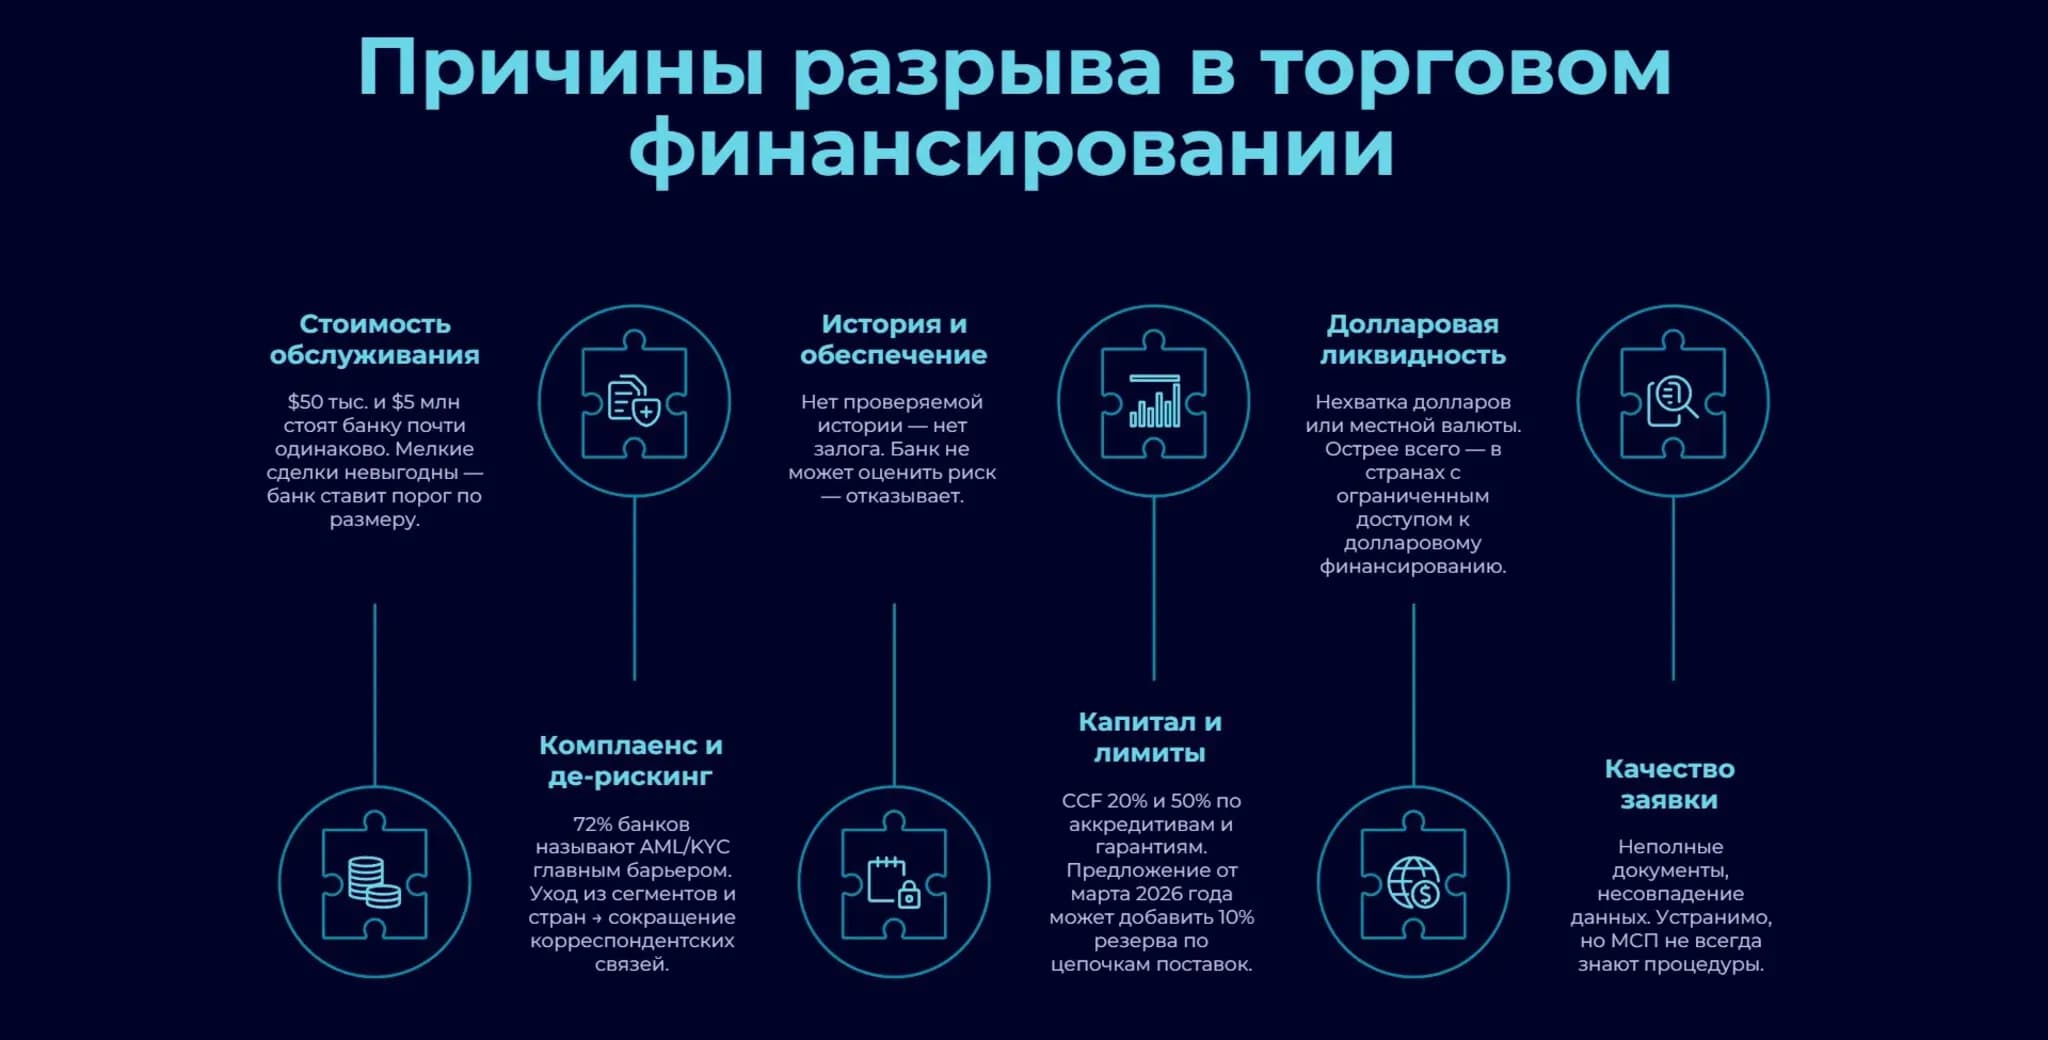
1. Стоимость обслуживания одной сделки. Сделки на $50 тыс. и на $5 млн требуют примерно одинаковых затрат на комплаенс, проверку документов и KYC. Доход с небольшой суммы может не покрыть затраты, поэтому банк устанавливает порог по размеру сделки. Это прямое структурное препятствие для малого и среднего бизнеса.
2. Комплаенс и де-рискинг. Требования KYC и AML создают нагрузку, которая для части сделок превышает доход. Ответом становится де-рискинг: банки уходят из целых сегментов, стран и продуктов. Одно из следствий — сокращение корреспондентских отношений, которое напрямую ограничивает доступность трансграничного торгового финансирования.
По данным исследования ADB, которое вышло в 2025 году, требования AML/KYC остаются главным барьером для расширения торгового финансирования: 72% банков назвали их основным препятствием.
Сокращение корреспондентских связей напрямую ограничивает доступность трансграничного финансирования: по данным FSB, опубликованным в 2017 году, количество активных корреспондентских отношений сократилось на 6% в период с 2011 по 2016 год, при этом в Восточной Европе падение составило 16%.
3. Отсутствие кредитной информации и обеспечения. У малых и средних предприятий часто нет проверяемой кредитной истории и приемлемого для банка залога.
4. Регуляторный капитал и лимиты. Требования к капиталу по инструментам торгового финансирования определяются соглашением Базельского комитета по банковскому надзору — глобальным ориентиром для регулирования банковского капитала. Когда банк открывает аккредитив или выдает гарантию, он принимает обязательство без немедленного оттока денег.
По состоянию на сентябрь 2026 года применяется система регулирования банковского капитала США — Regulatory Capital Rules, 12 CFR Part 3. Она устанавливает:
для торговых условных инструментов сроком до одного года — CCF на уровне 20%;
для гарантий исполнения сроком более одного года — 50%.
9 марта 2026 года ФРС, FDIC и OCC опубликовали три предложения по модернизации регулирования капитала. Первое из них — Basel III Endgame proposal — применяется к крупнейшим международно активным банкам и реализует финальные компоненты Базеля III. Это предложение, а не действующее правило.
Предложение не меняет параметры CCF по продуктам торгового финансирования. Однако предложение ужесточает определение «обязательства»: для получения доступа к финансированию цепочек поставок от банка может потребоваться резервировать 10% предварительного капитала.
Если оно вступит в силу, то снизит готовность банков развивать программы содействия торговле и может сократить доступ компаний к такому финансированию.
5. Ограничения по долларовой ликвидности. Особенно остро это проявляется в странах с ограниченным доступом к долларовому финансированию.
6. Качество самой заявки. Неполные документы, несоответствие условиям, несовпадение информации — эта часть отказов теоретически устранима путем улучшения заявки, но МСП часто недостаточно знакомы с процедурами торгового финансирования.
Кто остается за бортом
На малые и средние предприятия приходится большая часть отклоненных заявок. По данным ADB Global Trade Finance Gap Survey за 2023-2025 годы, 81% банков заявляют о наличии стратегий поддержки МСП, более 76% предоставляют предэкспортное финансирование. Однако доля отказов для МСП составляет 41%: наличие программы или продукта не равно реальному доступу.
Географическая концентрация (данные из аналитической статьи Trade Treasury Payments (TTP), опубликованной в июне 2025 года):
на Азию и Тихоокеанский регион приходится 34% глобальных отказов в торговом финансировании;
на Африку и Ближний Восток — 24%;
страны — члены ЭКОВАС (Кот-д'Ивуар, Гана, Нигерия, Сенегал) — 21%.
Банки ограничивают присутствие там, где стоимость комплаенса и корреспондентских связей выше, а кредитная информация — скуднее.
Поставщики нижних уровней цепочки, у которых всего проблем с оборотным капиталом и доступом к банковскому кредиту, обычно остаются вне периметра программы.
Читать ещё...
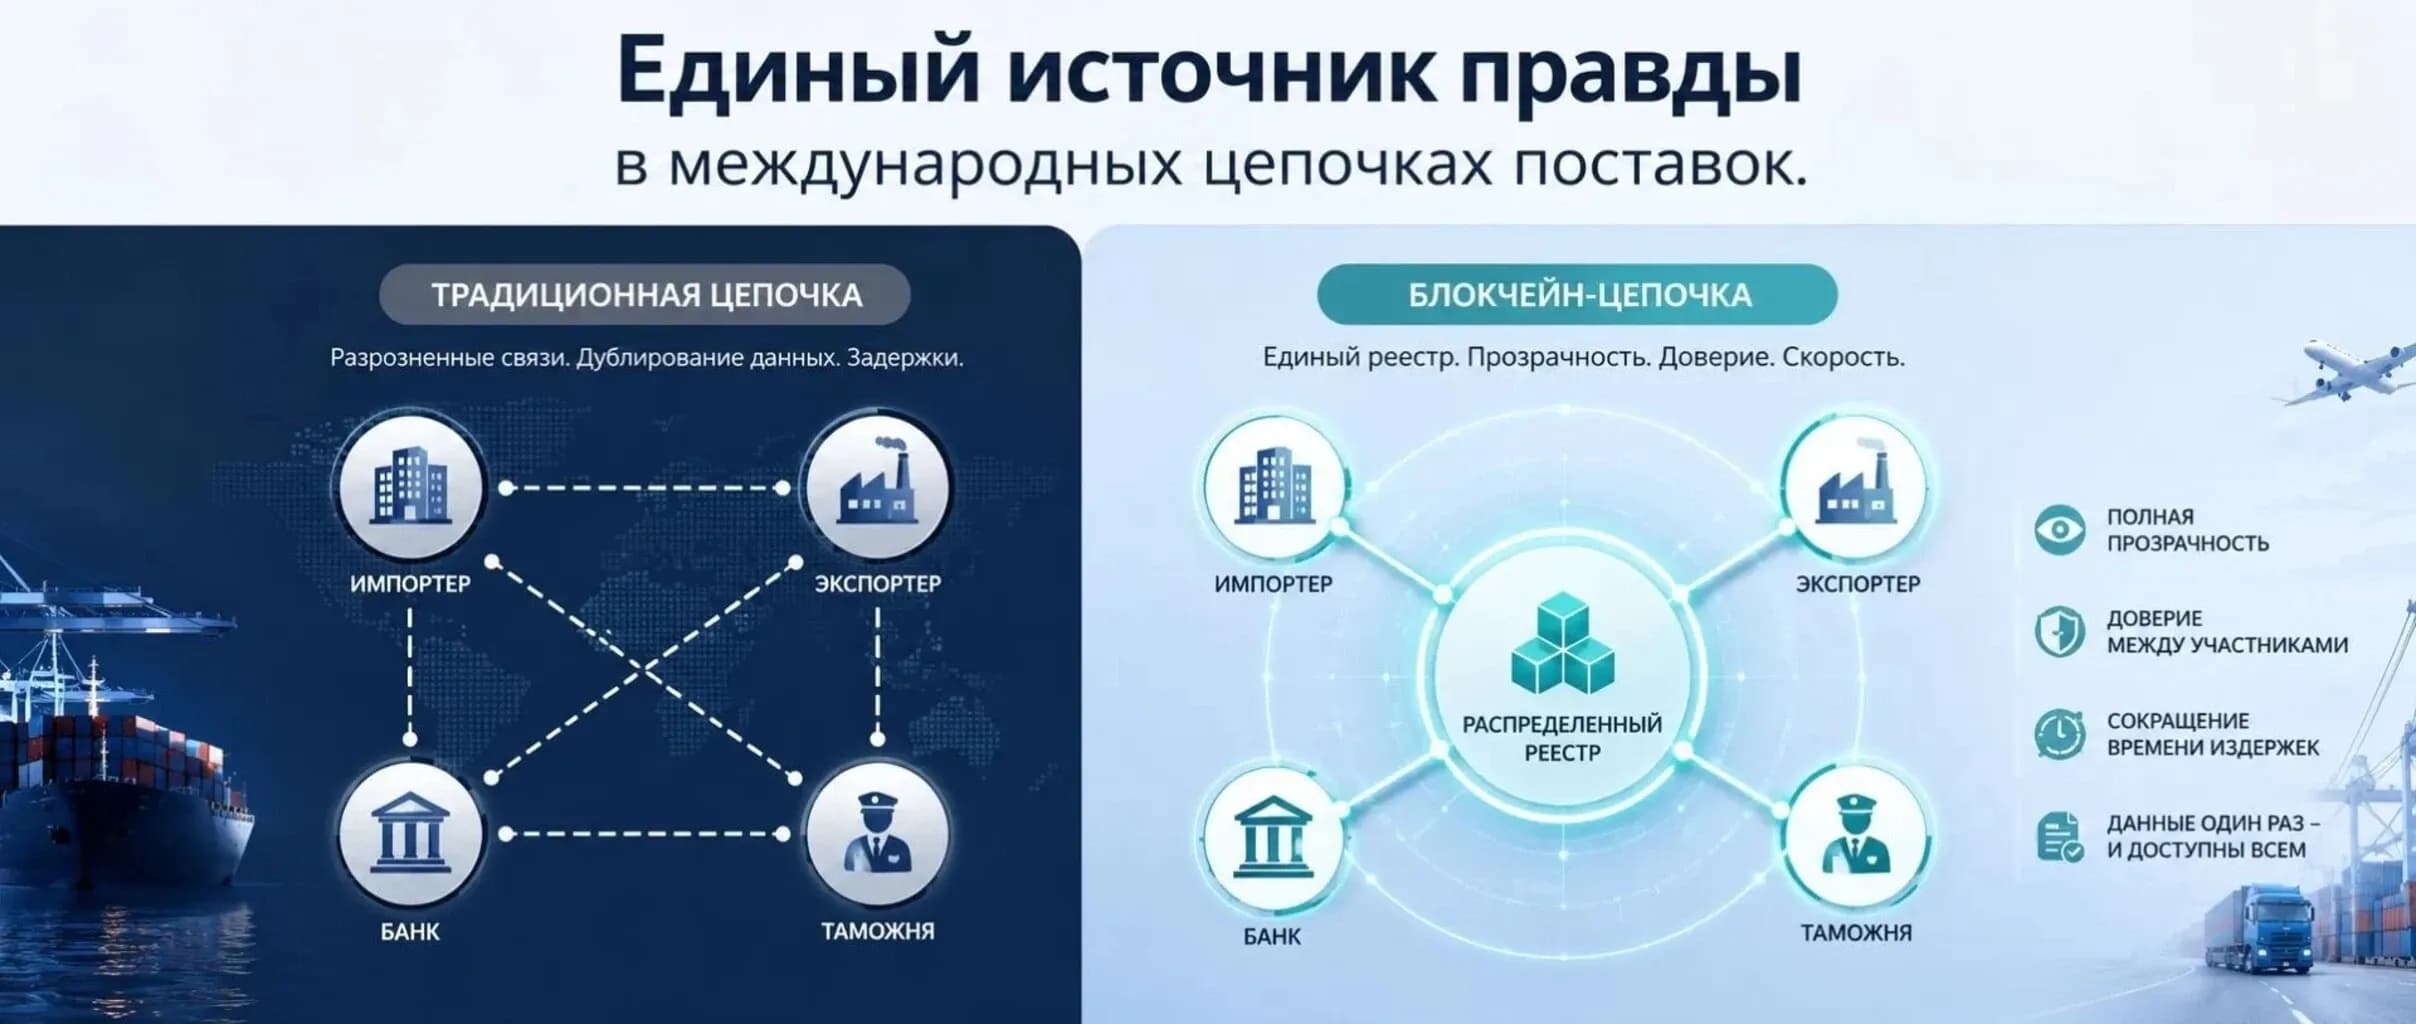
Блокчейн в торговом финансировании: как смарт-контракты и токенизация меняют ВЭД
Как технология блокчейн и смарт-контракты меняют ВЭД. Отказ от бумажных аккредитивов, токенизация инвойсов и автоматизация финансирования цепочек поставок.
Индексы импортных цен: драгоценные металлы и товары промежуточного потребления
Прогнозы на 2026: Золото по $7000 и серебро по $165. Что происходит с ценами на импорт?
Обзор товарной структуры глобального экспорта: какие страны что и куда возят
Как устроена товарная и географическая структура мирового экспорта: крупнейшие категории, концентрация поставок и что из этого следует для оценки рисков.
Как в 2026 году начать бизнес на крипте: открытие криптообменника
Крипторынок 2026: тренды и бизнес на обменниках. Расскажем, как запустить прибыльный криптообменник.
Какие инструменты могут сократить дефицит торгового финансирования
1. Гарантии и разделение риска от банков развития. Собственная программа ADB по торговому финансированию поддержала в 2025 году торговлю на $5,7 млрд. ITFC и другие институты Исламского банка развития тоже поддерживают торговлю стран-членов через гарантии и финансирование.
Общий вклад многосторонних институтов в торговое финансирование относительно невелик: например, в 2022 году он составил лишь около $7,3 млрд, это мало по сравнению с их потенциальными возможностями.
2. Экспортные кредитные агентства и страхование. Государственные экспортные агентства могут давать гарантии, покрывающие значительную часть риска неплатежа — вплоть до полного покрытия по отдельным сделкам.
Однако банки пользуются этими инструментами ограниченно. Коммерческое страхование торговых кредитов тоже способно изменить распределение риска, но часть банков отказывается от него из-за стоимости.
3. Цифровизация. ADB называет «цифровизацию торговли к 2030 году» одним из ключевых путей сокращения разрыва. Электронные инвойсы и коносаменты, цифровая идентификация и автоматическая сверка документов могут снизить стоимость обработки одной сделки — и тогда малые сделки станут выгодными. Но эффект зависит от того, признаются ли электронные документы юридически и работают ли они через границы.
4. Регуляторная калибровка. Предложение Basel III Endgame proposal, опубликованное в США в марте 2026 года, в целом сохраняет текущий подход к капиталу по инструментам торгового финансирования без существенного ужесточения.
Однако оно не признает страхование торговых кредитов инструментом снижения кредитного риска — это остается предметом постоянного лоббирования со стороны страховой отрасли и банков.
5. Небанковский и институциональный капитал. Фонды, платформы и институциональные инвесторы заходят в торговые активы. Но их участие ограничено восприятием риска этих активов, правовыми рамками взыскания и ликвидностью вторичного рынка.
Она остается низкой: большинство сделок по распределению торговых активов проходит вручную, лишь немногие банки имеют полностью цифровые системы для взаимодействия с инвесторами.
Институциональные инвесторы, особенно страховые компании, часто не могут отнести торговые активы к категории корпоративного риска из-за наличия риска разбавления и ценового риска — а значит, не могут держать их в портфелях с фиксированной доходностью. Это ограничивает пул капитала, готового заходить в этот класс активов.
Почему разрыв сокращается медленно
1. Экономика единицы сделки не изменилась. Большинство решений не меняют соотношение затрат и доходов по малой сделке. Фиксированные издержки на KYC, комплаенс и сверку документов не уменьшаются вместе с суммой сделки.
2.Возможности игроков, которые пытаются сократить разрыв, несопоставимы с его размером:
многосторонние банки развития могут выдать гарантий на ограниченную сумму;
емкость страхового рынка имеет пределы;
небанковский капитал заходит лишь в часть сделок.
Даже вместе они не могут покрыть разрыв в $2,5 трлн: речь идет о суммах разного порядка.
3. Измерение и видимость. ADB проводит обследование раз в два года. Улучшения на отдельных рынках могут уже происходить, но проявятся лишь в следующем глобальном обследовании. Компании, «самоустранившиеся» от подачи заявок, не попадают в выборку — реальный дефицит спроса может быть больше, чем показывает цифра.
| Критерии | Многосторонние гарантии и ECA | Регуляторная калибровка | Цифровизация и данные | Небанковский институциональный капитал |
| На какую причину отказа воздействует | Разделение риска, кредитная информация | Стоимость капитала, комплаенс-нагрузка | Стоимость обслуживания, эффективность процессов | Разрыв после ухода банков с рынка |
| Кто принимает риск | Многосторонний институт или государство | Банк (изменение капиталоемкости) | Банк или платформа | Фонды, платформы, инвесторы |
| Срок получения эффекта | 6–18 месяцев на одобрение | 1–2 года после законодательства | 1–3 года | Зависит от зрелости рынка |
| Ограничение масштаба | Ограниченная гарантийная емкость | Различается по правопорядкам | Зависит от юридического признания | Концентрируется на сырье и крупных трейдерах |
| Чем подтверждается результат | Одобренные программы и объемы выдачи | Изменение требований к капиталу | Сокращение времени обработки | Объем сделок и активов |
Выводы
Оценка ADB, полученная в 2025 году на основе обследования 110 банков, — это не точная статистика. Она учитывает отклоненные заявки, но «не замечает» компании, которые их не подавали, и небанковское финансирование.
Меры, дающие эффект в течение года:
использование гарантий ECA и страхования торговых кредитов для передачи риска, который банк не готов принимать;
подача заявки на предэкспортное финансирование или продукты финансирования цепочек поставок, которые, по данным обследования ADB, банки явно расширяют.
Меры, требующие изменения права и регулирования:
трансграничное юридическое признание электронных документов;
снижение нагрузки KYC на корреспондентские отношения;
более точное отражение в правилах капитала фактической низкорисковости торгового финансирования.
Получив отказ со стороны банка, стоит задать ему вопрос: основано ли такое решение на оценке кредитоспособности, комплаенс-ограничениях или на том, что сделка ниже экономического порога банка? В последнем случае смена банка или использование продукта финансирования цепочек поставок могут решить проблему.
Если отказ связан с ограничениями корреспондентских отношений или страновыми лимитами, структурное препятствие не обойти одной сделкой.
FAQ: часто задаваемые вопросы
1. Откуда взялась цифра в $2,5 трлн?
Показатель происходит из «Исследования глобального разрыва в торговом финансировании» Азиатского банка развития (ADB). Это оценка, полученная на основе опроса более 110 поставщиков торгового финансирования, а не извлечение из таможенной или банковской статистики.
Она отражает объем отклоненных заявок и не включает компании, которые не подавали заявку, а также небанковское финансирование. $2,5 трлн — это нижняя граница, а не полный объем дефицита.
2. Почему банк отказывает надежной компании с реальным контрактом?
Причина не всегда в низкой кредитоспособности заявителя. Стоимость комплаенса, проверки документов и KYC примерно одинакова для крупной и малой сделки, поэтому банк устанавливает нижний порог по размеру, ниже которого сделка невыгодна.
Отказ может быть связан с ограничениями корреспондентских отношений, страновыми лимитами или требованиями к регуляторному капиталу, которые не отражают фактическую низкорисковость торгового финансирования.
3. Сокращает ли цифровизация разрыв сама по себе?
Цифровизация снижает стоимость обработки одной сделки, это воздействует на одну из ключевых причин отказа — фиксированные издержки, которые делают малые сделки невыгодными.
Эффект зависит от юридического признания электронных документов и трансграничной совместимости: без работающего взыскания и признания электронных коносаментов снижение издержек упирается в потолок.
Цифровизация не устраняет причины, связанные с отсутствием кредитной истории, регуляторным капиталом или ограничениями корреспондентских связей. Она сокращает разрыв лишь в сочетании с другими мерами, а не сама по себе.