Napkin AI
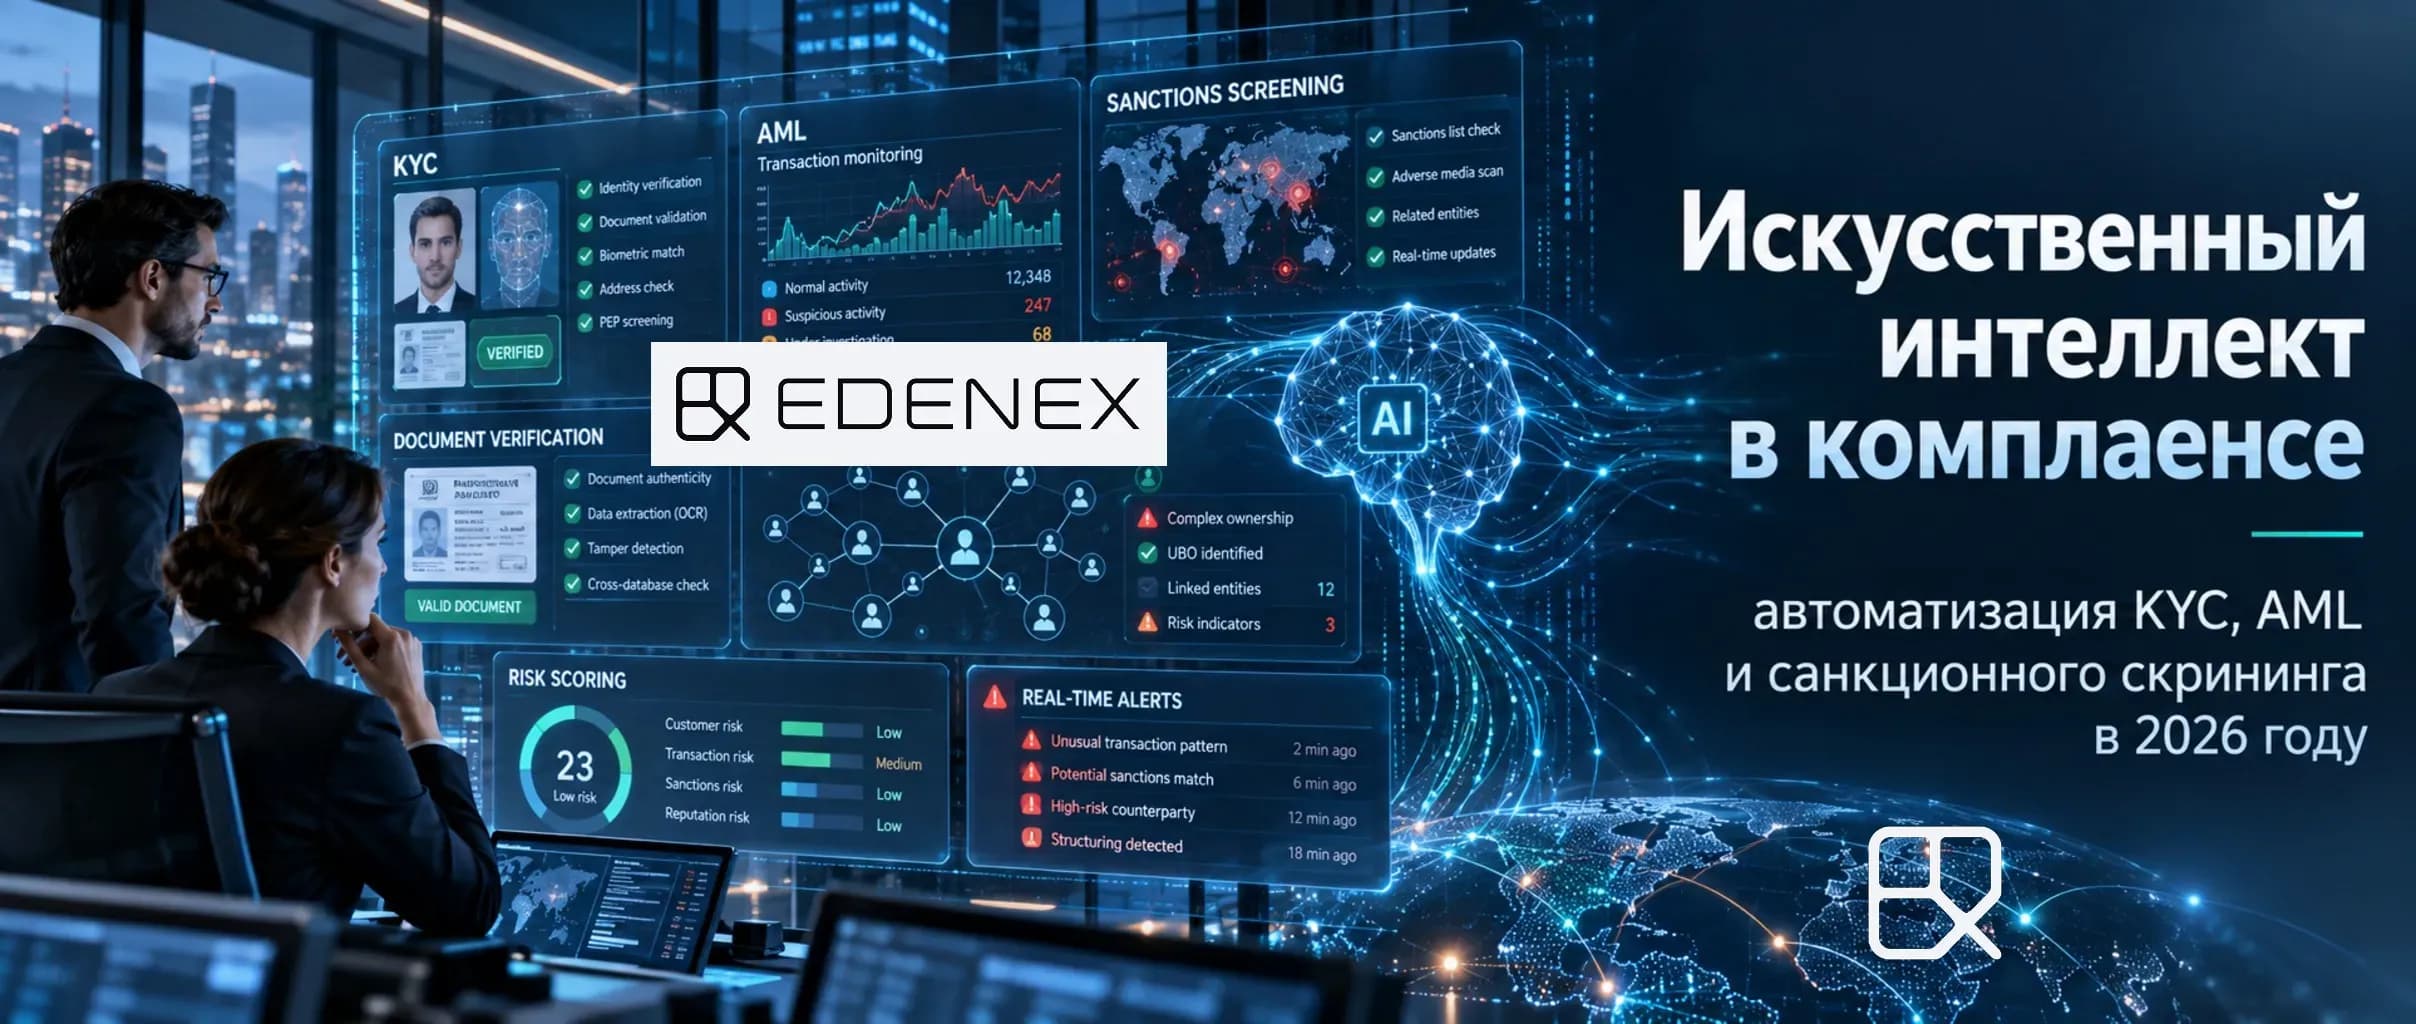
Искусственный интеллект в комплаенсе: автоматизация KYC, AML и санкционного скрининга в 2026 году
В 2026 году классический ручной комплаенс окончательно нежизнеспособен из-за взрывного роста санкций, офшорных схем и требований регуляторов к мониторингу в реальном времени. Единственная альтернатива — ИИ-платформы с непрерывным мониторингом, графовыми базами данных и объяснимым ИИ (XAI), которые снижают ложные срабатывания с 85–95% до минимума и обеспечивают прозрачный аудиторский след для FATF и EU AI Act.
Динамика ввода санкций, усложнение офшорных схем владения и запуск единого регулятора ЕС по борьбе с отмыванием денег (AMLA) в 2026 году сделали классический ручной комплаенс окончательно нежизнеспособным. Эпизодические проверки при онбординге больше не отвечают требованиям регуляторов к мониторингу транзакций в реальном времени.
Сдвиг произошел с переходом к концепции непрерывного комплаенса (Continuous Compliance), где ИИ-алгоритмы обрабатывают потоки данных без участия человека. Процессы KYC, AML и санкционного скрининга трансформировались из затратного бюрократического барьера в технологический конвейер со сквозной автоматизацией.
Кризис правил: почему классические AML-системы генерировали 85-95% шума
Согласно данным Facctum за март 2026 года, уровень ложноположительных срабатываний в системах ПОД/ФТ стабильно колеблется в диапазоне 85–95%. Это означает, что подавляющее большинство комплаенс-алертов не имеет отношения к реальным финансовым преступлениям.
Подобный дисбаланс создает серьезную операционную нагрузку на финансовые институты. Ложные срабатывания остаются одной из самых затратных и трудноустранимых проблем скрининга: банки ежедневно обрабатывают колоссальные объемы сигналов, но лишь незначительная часть из них в итоге подтверждается как подозрительная активность.
Взрывной рост числа ложных сигналов привел к кратному увеличению издержек на комплаенс-штат: банки вынуждены были нанимать тысячи сотрудников только для ручной верификации алертов. При этом качество определения реальных угроз оставалось низким, так как аналитики теряли важные сигналы в шуме.
Асимметрия названий и транслитерации создавала дополнительные сбои: традиционные поисковые алгоритмы не справлялись с вариациями написания имен, адресов и наименований юрисдикций. Анализ списков PEP (публичных должностных лиц) усложнялся различиями в транслитерации кириллицы, арабской и китайской графики, что вызывало задержки в расчетах ВЭД.
ИИ-архитектура комплаенса: графы, NLP и предиктивный AML
ИИ-алгоритмы строят графы взаимосвязей в реальном времени, мгновенно выявляя скрытых конечных бенефициаров (UBO) через цепочки номинальных директоров, оффшорных трастов и родственных связей. Графовые базы данных позволяют визуализировать многоуровневые структуры владения, которые ранее требовали недель ручного анализа.
Обработка естественного языка (NLP) сканирует реестры, судебные производства и новостные ленты на десятках языков для выявления негативного фона (Adverse Media) за секунды. Алгоритмы извлекают сущности из неструктурированных медиа-данных, сопоставляя упоминания с профилями контрагентов без участия аналитика.
Поведенческое профилирование заменяет жесткие лимиты: ML-модели выявляют не просто превышение суммы транзакции, а отклонение от индивидуального паттерна поведения контрагента. Система обучается на исторических данных, формируя базовый профиль для каждого клиента и флагируя аномалии в режиме реального времени.
Предиктивный AML смещает фокус с реактивного блокирования на упреждающую оценку риска: модель присваивает каждому контрагенту динамический скоринг, который обновляется при каждом новом событии.
Читать ещё...
Индийская Export Promotion Mission: кредитные гарантии и новые пути финансирования для MSME
Как индийская Export Promotion Mission и кредитные гарантии меняют рынок MSME. Альтернативы банковскому факторингу и покрытие кассовых разрывов при экспорте.
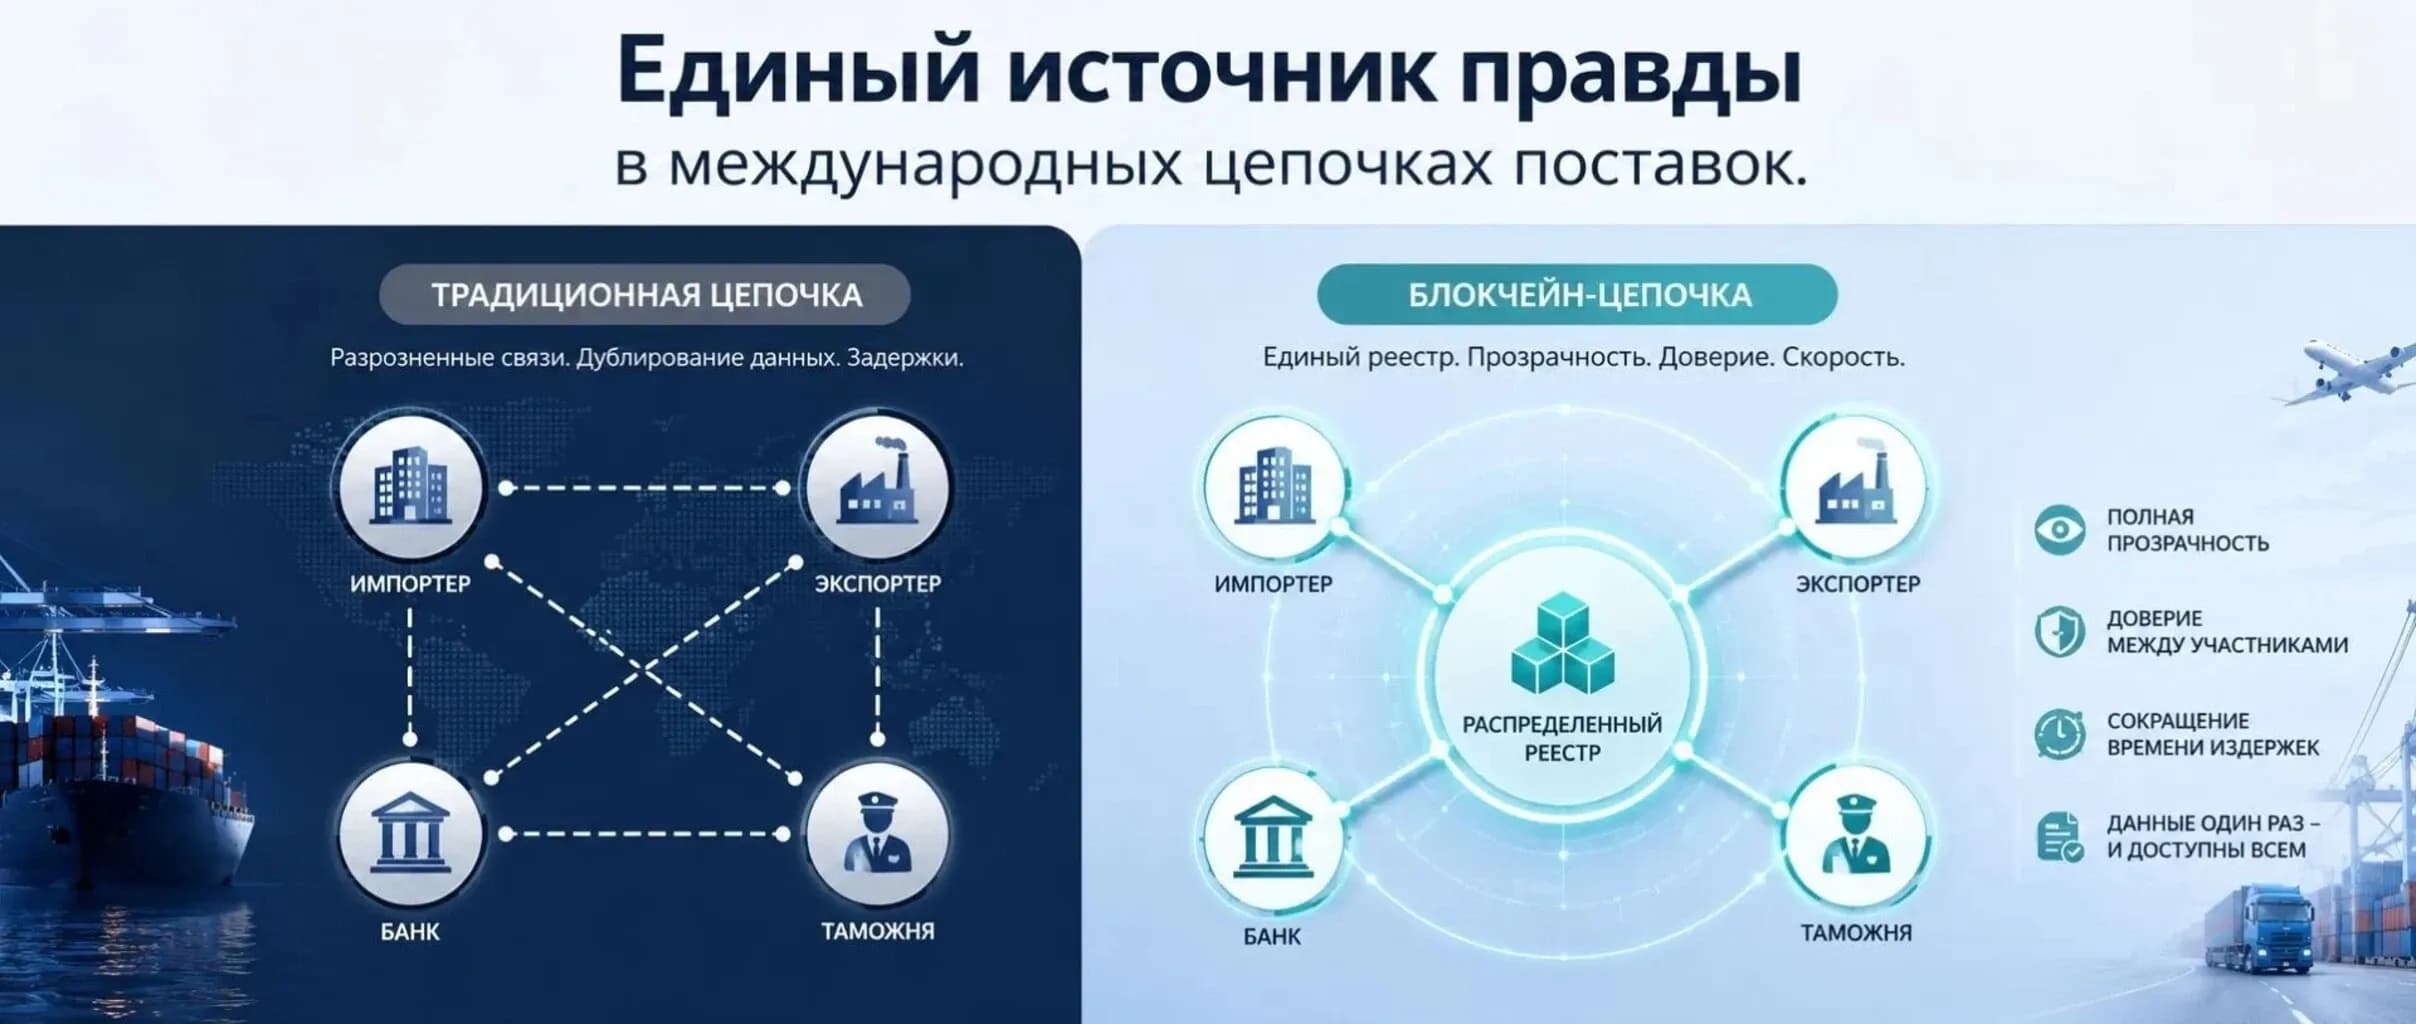
Блокчейн в торговом финансировании: как смарт-контракты и токенизация меняют ВЭД
Как технология блокчейн и смарт-контракты меняют ВЭД. Отказ от бумажных аккредитивов, токенизация инвойсов и автоматизация финансирования цепочек поставок.
Бычий рынок криптовалют
Бычий рынок криптовалют — время возможностей. Узнайте, как бизнесу использовать буллран для роста и финансирования.
Взрывной рост рынка токенизированных RWA: ключевые метрики, статистика и макроэкономические тренды
Анализ ончейн-рынка RWA (Real World Assets) в 2026 году. Статистика токенизированных гособлигаций, недвижимости, частного кредитования и сырьевых товаров.
Автоматизация санкционного скрининга в режиме реального времени
Автоматическое обновление санкционных баз (OFAC, EU, UN, UK Sanctions) происходит в режиме реального времени с последующей авто-перепроверкой всей действующей клиентской базы без остановки операционного дня. При добавлении нового имени в санкционный список ИИ-система мгновенно сканирует все активные контракты и транзакции на предмет совпадений.
Автоматическое обновление санкционных баз (OFAC, EU, UN, UK Sanctions) происходит в режиме реального времени с последующей авто-перепроверкой всей действующей клиентской базы без остановки операционного дня. При добавлении нового имени в санкционный список ИИ-система мгновенно сканирует все активные контракты и транзакции на предмет совпадений.
Скрининг вторичных санкций и обхода ограничений включает анализ логистических цепочек и торговых контрактов на предмет сокрытия страны происхождения товара. Алгоритмы детектируют трансшипмент через третьи страны, выявляя маршруты, где товар меняет документы для маскировки конечного получателя.
ML-модели сопоставляют данные коносаментов, инвойсов и таможенных деклараций, обнаруживая несоответствия между заявленным и фактическим происхождением груза. Такая глубина анализа ранее требовала ручного аудита каждой сделки — теперь процесс полностью автоматизирован.
Регуляторный барьер: Explainable AI (XAI) и стандарты FATF
Позиция регуляторов (FATF, ESMA) однозначна: банк не имеет права заблокировать платеж или отказать в обслуживании на основании «решения алгоритма», если невозможно объяснить математическую логику этого решения. Проблема «черного ящика» делает неприемлемыми сложные ML-модели без модулей интерпретируемости — регулятор требует прозрачности каждого шага.
Explainable AI (XAI) внедряет модули интерпретируемости, которые генерируют для регулятора и суда четкий аудиторский след (Audit Trail) с указанием конкретных факторов риска, повлиявших на оценку ИИ. Алгоритмы фиксируют временные метки, версии моделей, входные данные.
EU AI Act, вступающий в полную силу в августе 2026 года, классифицирует системы AML и кредитного скоринга как высокорисковые, требуя полной документации обучающих данных, тестовых протоколов и логов решений. Методы XAI, такие как SHAP и LIME, позволяют реконструировать путь принятия решения для каждого алерта.
FATF в обновленных рекомендациях 2026 года прямо указывает: автоматизированные системы должны обеспечивать возможность человеческого оверрайда с фиксацией обоснования.
| Критерий | Традиционный комплаенс (Rule-Based + Manual) | Автоматизированная ИИ-платформа (ML + Graph DB + XAI) |
| Доля ложноположительных срабатываний (False Positives) | Критически высокая (85–95%). Генерирует колоссальный "шум", что ведет к увеличению издержек на штат и снижению качества детекции реальных угроз. | Низкая (менее 5–15%). ML-модели заменяют жесткие лимиты поведенческим профилированием, отсеивая шум на этапе алгоритма. Это снижает операционную нагрузку и позволяет фокусироваться на реальных рисках. |
| Время онбординга корпоративного клиента (KYB) | Длительное (недели/месяцы). Эпизодические проверки при онбординге. Требуется ручной анализ цепочек владения, что вызывает задержки в расчетах ВЭД. | Мгновенное (секунды/минуты). Непрерывный комплаенс (Continuous Compliance). Графовые БД визуализируют структуры за секунды, а NLP сканирует реестры и медиа без участия человека, превращая процесс в технологический конвейер. |
| Скорость верификации UBO в сложных структурах | Низкая (недели ручного анализа). Аналитики вручную разбирают цепочки номинальных директоров и офшорных трастов. Сложности с транслитерацией имен (кириллица, арабская графика) создают сбои и задержки. | Высокая (режим реального времени). ИИ-алгоритмы строят графы взаимосвязей в реальном времени, мгновенно выявляя скрытых конечных бенефициаров через многоуровневые цепочки владения и родственные связи. |
| Формат проверки (Периодический / Непрерывный) | Периодический (точковый). Проверки проводятся только на этапе онбординга. Такой подход больше не отвечает требованиям регуляторов к мониторингу транзакций в реальном времени. | Непрерывный (24/7/365). Модель присваивает динамический скоринг, обновляемый при каждом событии. При добавлении нового имени в санкционный список происходит авто-перепроверка всей базы без остановки операционного дня. |
| Готовность аудиторского следа для регулятора | Слабая / Формальная. Отсутствие прозрачности в логике принятия решений на основе правил часто не удовлетворяет требованиям FATF без глубокого ручного обоснования. | Полная (Human-Readable и XAI). Генерирует четкий аудиторский след (Audit Trail) с указанием факторов риска, временных меток и reasoning. Использует методы XAI (SHAP, LIME) для соблюдения EU AI Act и требований FATF (возможность человеческого оверрайда с фиксацией обоснования). |
Выводы для CCO и директоров по рискам
В 2026 году применение ИИ в комплаенсе перестало быть конкурентным преимуществом и стало обязательным регуляторным стандартом. Автоматизация KYC/AML и санкционного скрининга позволяет банкам и финансовым институтам снизить операционные расходы на комплаенс-бэк-офис на 40–60%.
Внедрение ИИ-архитектуры устраняет человеческий фактор: алгоритмы не подвержены усталости, когнитивным искажениям и не пропускают сигналы в шуме ложных срабатываний. Обработка международной коммерческой ликвидности ускоряется без повышения регуляторного риска — непрерывный мониторинг и предиктивный скоринг обеспечивают соответствие требованиям AMLA и FATF.
Часто задаваемые вопросы (FAQ)
1. Как ИИ-системы комплаенса решают проблему защиты персональных данных (GDPR) при обмене информацией о подозрительных транзакциях?
Применение технологий доказательств с нулевым разглашением (Zero-Knowledge Proofs) позволяет банкам подтверждать факт соответствия AML-требованиям без передачи сырых персональных данных. Защищенные вычисления в консорциумах банков используют федеративное обучение: модели обучаются на локальных данных, а в центр передаются только агрегированные инсайты без PII.
2. Несет ли CCO персональную ответственность перед регулятором за ошибки, допущенные ML-моделью при санкционном скрининге?
Да, EU AI Act возлагает ответственность на деплоера (банк), а не на вендора модели: CCO обязан обеспечить валидацию, мониторинг и возможность оверрайда решений ИИ. Штрафы за несоблюдение требований high-risk AI достигают €15 млн или 3% глобального оборота, а за запрещенные практики — до €35 млн или 7%.
3. Какое время занимает переобучение ИИ-модели при выпуске кардинально нового пакета международно-правовых ограничений?
Современные ML-пайплайны позволяют переобучать модели в течение 24–72 часов после публикации новых санкций, при условии наличия размеченных исторических данных. Критически важно наличие автоматизированного пайплайна данных и предобученных эмбеддингов для ускорения адаптации к новым паттернам обхода ограничений.
4. Может ли ИИ-система комплаенса самостоятельно заблокировать транзакцию без участия человека?
Да, при условии, что модель сертифицирована как high-risk AI и обеспечивает explainability с возможностью немедленного человеческого оверрайда. FATF требует фиксации обоснования блокировки в аудиторском следе для последующей проверки регулятором