Сгенерировано Chatgpt
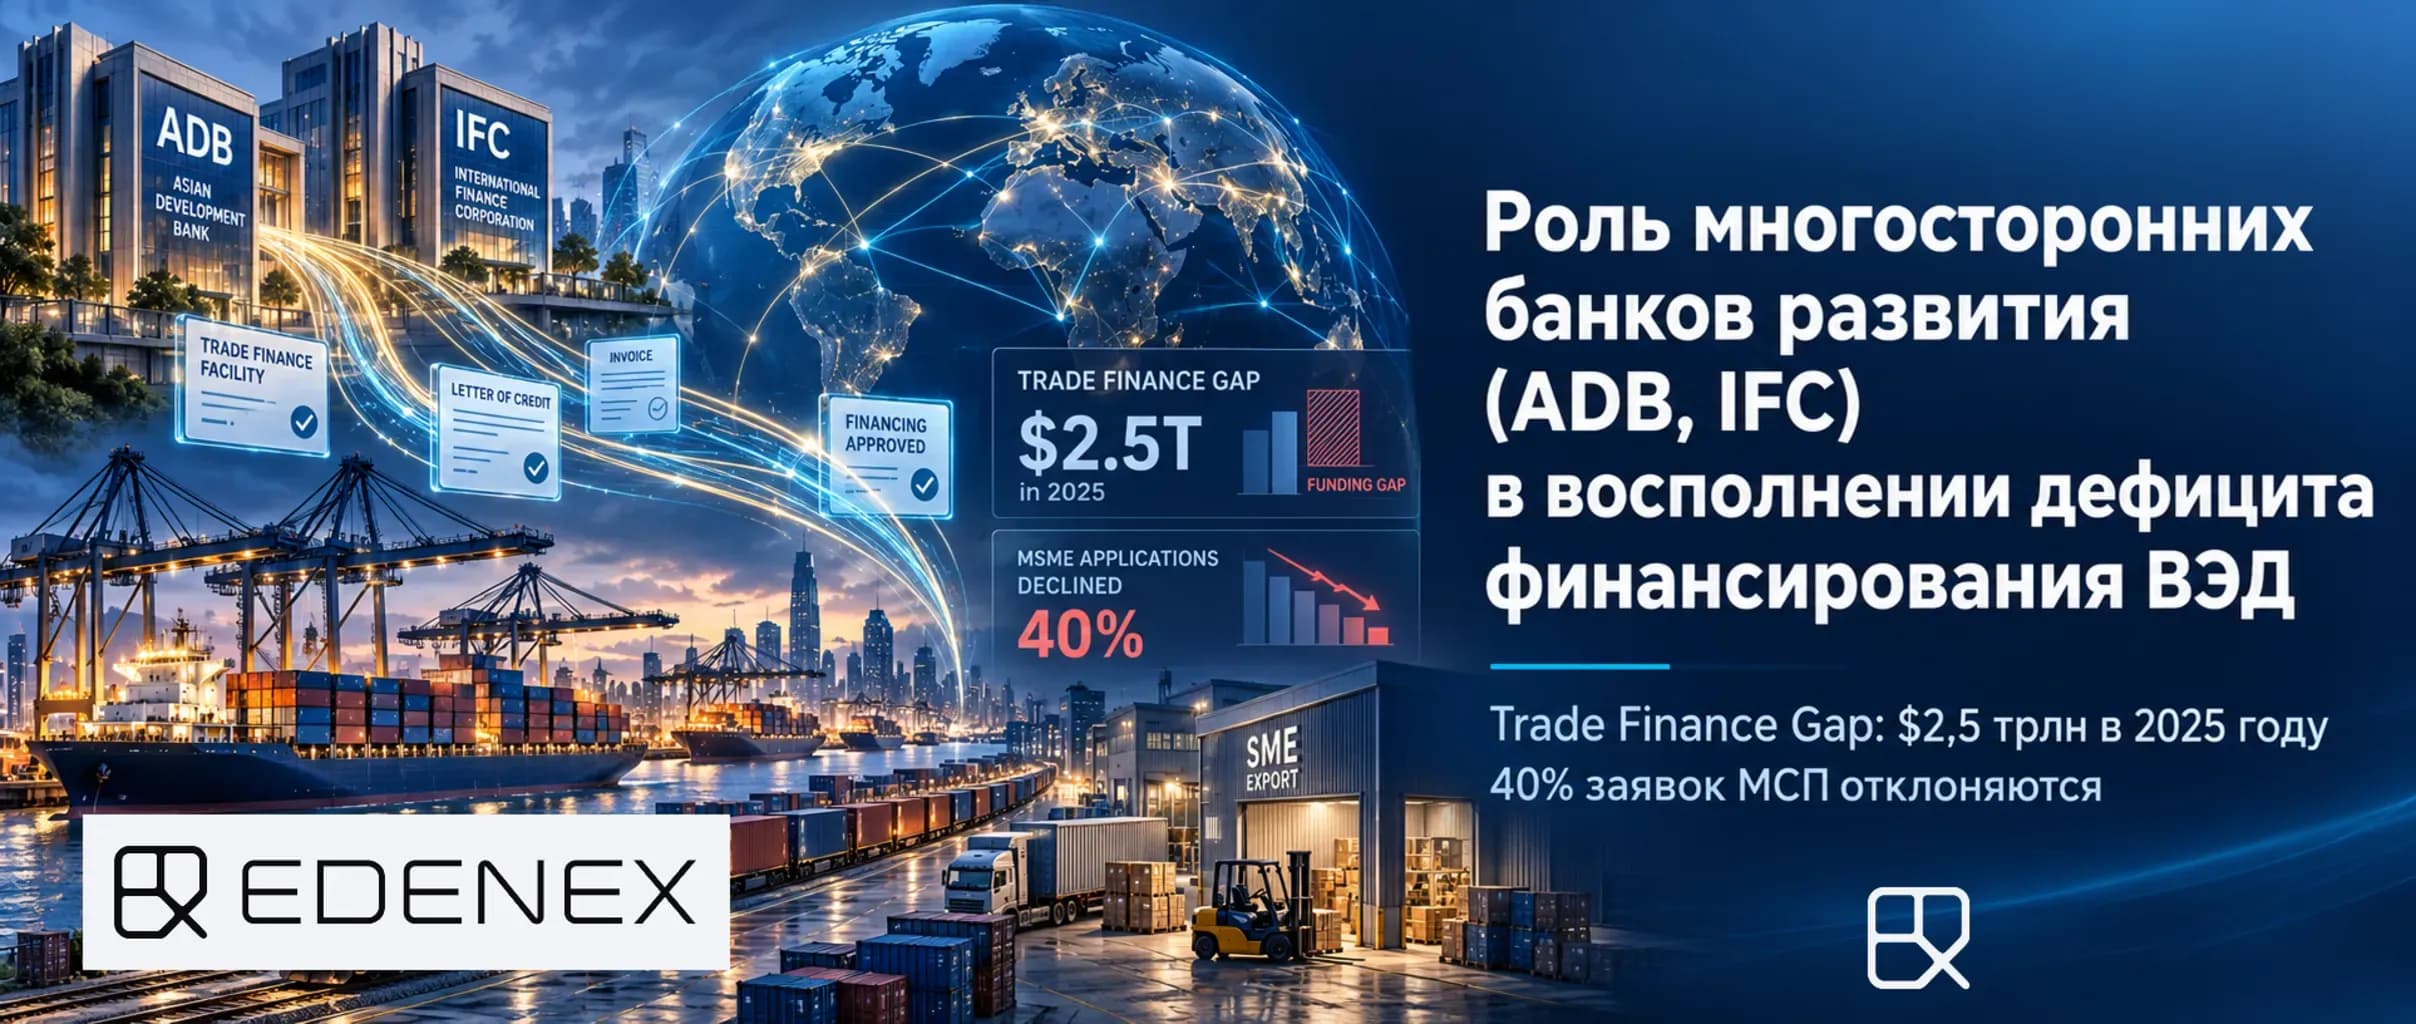
Роль многосторонних банков развития (ADB, IFC) в восполнении дефицита финансирования ВЭД
Дефицит торгового финансирования достиг $2,5 трлн. Как ADB и IFC закрывают разрыв через гарантии, синдицирование и RWA-инфраструктуру. Анализ институциональных решений для ВЭД.
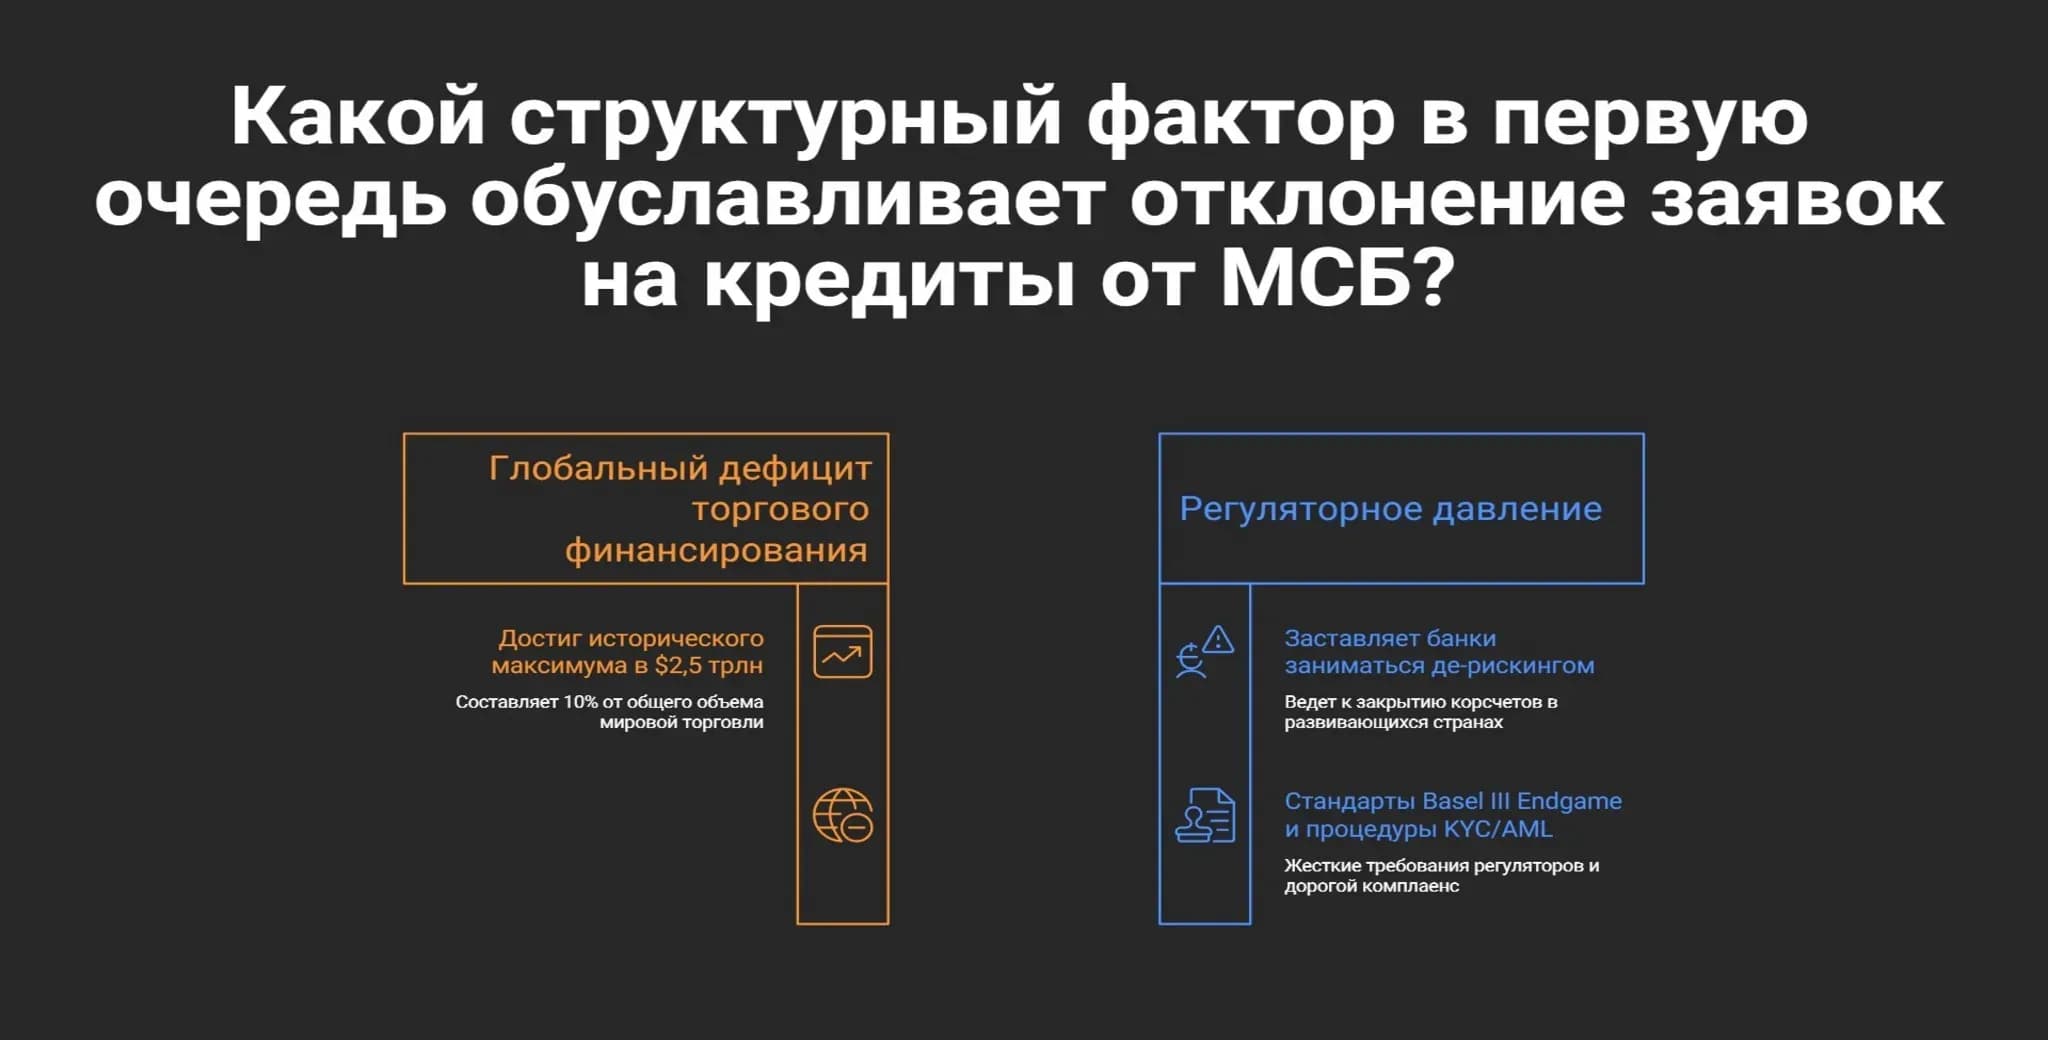
Глобальный дефицит торгового финансирования (Trade Finance Gap) достиг исторического максимума. По данным Азиатского банка развития (ADB), в 2025 году он составил $2,5 трлн, это примерно 10% всего объема мировой торговли. Для сравнения: в 2015 году он был равен $1,5 трлн. Такая динамика приводит к тому, что 40% заявок на финансирование от малого и среднего бизнеса (МСП) сегодня отклоняются.
Еще одна причина отказов — жесткие требования регуляторов (Basel III Endgame) и дорогой комплаенс (KYC/AML). Они вынуждают банки по всему миру заниматься де-рискингом (de-risking), закрывая корреспондентские счета в развивающихся странах и отклоняя заявки. В результате огромный сегмент внешнеэкономической деятельности (ВЭД) остается без денег.
Napkin AI
Классические инструменты: как работают программы ADB и IFC
Чтобы закрыть этот разрыв, многосторонние банки развития (MDB) создали специальные механизмы. Они не финансируют экспортеров напрямую, а вместо этого предоставляют частичные или полные гарантии глобальным подтверждающим банкам.
Это покрывает платежный риск локальных банков-эмитентов в развивающихся странах и позволяет коммерческим банкам применять пониженные риск-веса при расчете нормативов достаточности капитала (по Базелю III). Подтверждение аккредитивов в развивающихся странах становится экономически целесообразным.
Одна из крупнейших программ — Global Trade Finance Program (GTFP) от IFC, Международной финансовой корпорации. В 2025 финансовом году она выдала гарантий и аккредитивов на сумму $8 млрд, поддержав 3 тыс. сделок. Программа охватывает банки в 101 стране, 87% гарантий приходятся на финансовый сектор развивающихся стран, где коммерческие банки особенно осторожны. За 20 лет через GTFP прошло $137 млрд торгового финансирования.
Вторая похожая программа — Trade and Supply Chain Finance Program (TSCFP) от ADB, Азиатского банка развития. В 2025 году ADB поддержал 25 тыс. сделок на $5,7 млрд. Программа предоставляет банкам-партнерам гарантии и кредиты для поддержки международной торговли и цепочек поставок в развивающихся странах Азии. Она работает через сеть из 250 банков-партнеров и помогает компаниям получать доступ к финансированию в регионах, где коммерческие банки неохотно дают кредиты из-за высоких рисков.
Но подход банков развития постепенно меняется. От классических гарантийных программ они переходят к гибридным моделям, где используют частный капитал и цифровые технологии.
Читать ещё...
Индийская Export Promotion Mission: кредитные гарантии и новые пути финансирования для MSME
Как индийская Export Promotion Mission и кредитные гарантии меняют рынок MSME. Альтернативы банковскому факторингу и покрытие кассовых разрывов при экспорте.
История TradFi‑перпетуалов на криптобиржах: прецеденты, проблемы и решения
История бессрочных контрактов на токенизированные акции и товары: от Mirror и FTX до регуляторных ограничений 2026 года.
Как в 2026 году начать бизнес на крипте: открытие криптообменника
Крипторынок 2026: тренды и бизнес на обменниках. Расскажем, как запустить прибыльный криптообменник.
ISO 20022 и комплаенс-скрининг: что структурированные данные действительно меняют в операционном контуре
Переход на ISO 20022 завершён на 98%, но обещанное снижение ложных срабатываний на 25–30% не происходит само по себе. Разбираем, что именно меняет структурированный формат в комплаенс-скрининге, почему 65% сообщений всё ещё содержат неструктурированные адреса и какие пять шагов нужны, чтобы эффект стал реальным.
Эволюция 2026 года: от балансовых гарантий к распределению рисков
Многосторонние банки развития столкнулись с фундаментальным ограничением: их собственные балансы не безграничны. Балансовая емкость ADB и IFC ограничена капиталом стран-участниц. Покрыть дефицит финансирования (Trade Finance Gap), в $2,5 трлн за счет собственных гарантийных программ они не могут. Капитал IFC, например, составляет $42 млрд (данные из официальной финансовой отчетности IFC за первый квартал 2026 года).
Поэтому в 2026 году оба института сместили фокус на роль рыночного фасилитатора (Market Facilitator) — они больше не пытаются закрыть разрыв сами, а создают механизмы для привлечения частного капитала.
Например, ADB в 2024 году запустила программу синдицирования для своего портфеля торговых гарантий (Trade Finance Program, TFP), чтобы привлечь частных кредиторов. Схема работает так: ADB сохраняет за собой младший (субординированный) риск, а старшие транши передает институциональным инвесторам.
К концу 2024 года объем синдицированных сделок по TFP вырос на 18% по сравнению с 2023 годом. Это доказывает высокий спрос на данный инструмент. Standard Chartered, партнер ADB с 2007 года, поддерживает более $5 млрд торговых операций в развивающихся странах Азии.
Аналогичные структуры есть и у IFC через программу Managed Co-Lending Portfolio Program (MCPP) — платформу для синдикации портфелей с участием институциональных инвесторов и страховщиков. К концу сентября 2025 года 18 глобальных инвесторов вложили в MCPP $19,2 млрд. Они были направлены на финансирование 381 проекта в 72 странах.
В феврале 2026 года IFC заключила крупнейшее в своей истории кредитное страховое соглашение на $6 млрд с 19 страховыми компаниями. Страховка позволяет IFC удвоить кредитную емкость — до $10 млрд нового финансирования. Страховщики берут на себя часть риска, а IFC на высвободившиеся средства выдает новые кредиты.
Механизм работает. В 2025 году совокупный объем мобилизованного капитала в MCPP превысил $25,5 млрд. За 9 лет мы наблюдаем рост в 25 раз.
RWA и блокчейн: технологический мост для институтов развития
В 2026 году многосторонние банки развития активно переходят к цифровым технологиям, чтобы сделать торговое финансирование быстрее и дешевле. Например, ADB опубликовал руководство для своих банков-партнеров по использованию электронных коносаментов (eBL) и распределенных реестров в торговом финансировании.
Это позволяет упростить документооборот в глобальных цепочках поставок, заменяя бумажные документы на цифровые, которыми можно мгновенно обмениваться между участниками сделки — экспортером, перевозчиком, банком и покупателем. Такая возможность сохраняется, даже если они работают в разных системах.
IFC в рамках своей программы Global Trade Finance Program (GTFP) изучает возможность токенизации инвойсов: превращения права требования по инвойсу в цифровой токен, который можно продать инвесторам на вторичном рынке. Это повышает ликвидность торговых активов: инвесторы могут покупать и продавать такие токены, а экспортеры — получать деньги быстрее, не дожидаясь оплаты от покупателя.
Цифровые технологии помогают снизить издержки на проверку клиентов и контроль за соблюдением правил. Смарт-контракты автоматически проверяют участников сделки на соответствие требованиям KYC/AML, а также отслеживают целевое использование средств, включая экологические и социальные критерии (ESG).
По оценкам IFC, внедрение цифровых платформ в 2025 году уже позволило сократить операционные расходы на комплаенс в рамках GTFP на 12-15%. Это делает финансирование небольших сделок более рентабельным и доступным для малого и среднего бизнеса.
| Критерий | Традиционный коммерческий банк | Классическая программа MDB (IFC/ADB) | Гибридная модель (MDB + RWA/Private Credit) |
| Источник ликвидности | Депозиты, межбанковский рынок | Бюджеты стран-участниц, капитал MDB | MDB (младший риск) + инвесторы (старший риск) |
| Принятие кредитного риска | Полное (на себе) | Частичное (до 50-100% через гарантии) | Распределенное (MDB 10-20%, инвесторы — остальное) |
| Доступность для МСП | Низкая (де-рискинг) | Высокая (через банки-партнеры) | Высокая (масштабируется через платформы) |
| Операционные издержки | Высокие (комплаенс) | Средние | Низкие (автоматизация) |
| Скорость масштабирования | Медленная | Средняя | Быстрая (привлечение частного капитала) |
Инфраструктура Edenex: стандарты институционального финансирования
Решение проблемы дефицита торгового финансирования (Trade Finance Gap) требует соединения двух вещей:
строгих стандартов риск-менеджмента многосторонних банков;
технологической эффективности блокчейна.
МБР, такие как ADB и IFC, обладают экспертизой и правилами, но их балансы ограничены. Коммерческие банки уходят с развивающихся рынков из-за дорогого комплаенса и жестких регуляторных требований.
В точке, где институциональные стандарты встречаются с потребностью в быстрой и дешевой ликвидности, появляется пространство для цифровых платформ. Они могут автоматизировать процессы и снизить операционные издержки.
Платформа Edenex открывает рынку торгового финансирования доступ к глобальной ликвидности, соединяя экспортеров из развивающихся стран с институциональными инвесторами. Мы строим RWA-инфраструктуру (токенизация реальных активов), которая автоматизирует андеррайтинг и комплаенс в соответствии с жесткими стандартами институциональных кредиторов.
Проверка контрагентов, оценка рисков и контроль за соблюдением правил происходят автоматически через смарт-контракты, а не вручную через банковских клерков.
Получайте финансирование экспортных контрактов в развивающихся рынках, обходя барьеры традиционного банковского де-рискинга.
FAQ: Часто задаваемые вопросы
1. Предоставляют ли IFC и ADB прямое финансирование малым и средним экспортерам?
Нет. IFC и ADB не работают напрямую с конечными экспортерами. Они предоставляют гарантии и кредитные линии банкам-партнерам в развивающихся странах, которые затем транслируют эту ликвидность бизнесу. В 2025 году через TFP ADB было поддержано 3 242 сделки, из которых более 60% пришлись на МСП.
2. Почему коммерческие банки отказываются от финансирования развивающихся рынков в 2026 году?
Две основные причины — регуляторное давление (Basel III Endgame) и рост стоимости комплаенса. Банки вынуждены держать больше капитала под сделки с развивающимися рынками, а затраты на KYC/AML-проверки делают небольшие транзакции экономически невыгодными. По данным ICC, с 2015 по 2026 год количество банков-корреспондентов, работающих с развивающимися странами, сократилось на 25%.
3. Как программы MDB помогают банкам выполнять нормативы достаточности капитала?
Гарантии ADB и IFC позволяют банкам применять нулевой или пониженный риск-вес к покрытой части сделки при расчете нормативов. Это снижает требования к резервированию капитала, делая финансирование развивающихся рынков рентабельным даже при высокой стоимости комплаенса.