Что движет рынком факторинга: основные тренды и предпосылки
Что определяет динамику мирового факторинга: стоимость фондирования, кредитный цикл, платёжная дисциплина и регуляторный капитал. Разбор структурных сдвигов — от залога к данным, встроенное финансирование, автоматизация, токенизация и укрупнение операторов. Где рост оборота отражает реальный спрос, а где — ухудшение ликвидности компаний.
Мировой факторинг в 2025 году достиг €4,039 трлн, увеличившись на 3,7% за год. За этой цифрой стоит неоднородная отрасль: Европа сохраняет ведущее положение, Азия наращивает долю, а структура оборота остаётся преимущественно внутренней. Сам по себе объём ещё не говорит о потенциале. На перспективы влияют проникновение относительно ВВП, нехватка финансирования для малого и среднего бизнеса, стоимость денег и кредитный цикл.
Эти параметры показывают, где рост возможен, а где его сдерживают право, данные и доступ к фондированию. Но ещё важнее — качественные сдвиги в самой модели работы. Оценка риска всё чаще опирается не на залог, а на данные о сделках. Финансирование встраивается в учётные системы и торговые площадки, и привычные каналы привлечения клиентов меняются.
Автоматизация одновременно снижает операционные расходы и делает мошеннические атаки изощрённее. Токенизация и укрупнение игроков меняют состав пассивов и состав рынка. При этом базовые требования прежние: юридически действительная уступка, подтверждённая поставка и приемлемая надёжность должника.
Статья разбирает факторы, которые двигают рынок, и отделяет их от того, что создаёт лишь видимость движения. Так проще оценить реальные драйверы роста и зоны системных ограничений.
База отсчёта: что представляет собой отрасль сегодня
Чтобы понять реальные движущие силы рынка, нужна точная статистика. По данным FCI, в 2025 году мировой оборот факторинга вырос на 3,7% и достиг €4,039 трлн (против €3,895 трлн в 2024-м). Около 65% этого объёма всё ещё приходится на Европу (€2,657 трлн). За ней с большим отрывом идут Азиатско-Тихоокеанский регион (€995 млрд), Южная (€165 млрд) и Северная Америка (€160 млрд). Замыкают список Африка (€51 млрд) и Ближний Восток (€9 млрд).
Европа удерживает лидерство, но Азия наступает ей на пятки: за пять лет доля Азиатско-Тихоокеанского региона выросла с 23% в 2020 году до почти 25% в 2025-м. Главным локомотивом этого роста стали Китай и Индия.
Пока что факторинг остаётся преимущетсвенно внутренним. В 2024 году на него пришлось порядка 82% рынка (€3,198 трлн), тогда как международный сегмент занял лишь 18% (€697 млрд). И хотя международный факторинг растёт быстрее, его сдерживают юридические барьеры: разница в законах об уступке прав, валютный контроль, санкции и дефицит страхового покрытия.
Составить детальную картину по видам услуг сложнее, так как FCI объединяет разные классификации и не всегда получает полные ответы от участников. Тем не менее общие тренды понятны:
Защита от рисков: более 56% операций членов FCI проходит без права регресса (с кредитным страхованием). В самой Европе в 2025 году этот сегмент разделился почти поровну: 51% занял факторинг без права обратного требования, 49% — с правом.
Финансирование цепочек поставок: обратный факторинг пока занимает меньшую долю рынка, но стремительно набирает популярность. Всего за год его доля в опросах участников подскочила с 13% до 19%.
Проникновение относительно ВВП
Проникновение факторинга к ВВП лучше показывает потенциал рынка, чем абсолютный оборот. В Европе в 2024–2025 годах оно превышало 11%, но разброс между странами большой: от низких однозначных цифр до более чем 20% в отдельных экономиках. Дело не только в спросе на оборотный капитал. На показатель влияют доля открытого счёта во внешней торговле, состав малого и среднего бизнеса, платёжные сроки и то, насколько дёшево банки привлекают фондирование.
Заметную роль играют и кредитное страхование, качество реестров счетов-фактур, а также то, насколько уступку требования можно реально взыскать в суде. Высокое проникновение говорит о зрелой инфраструктуре и о том, что факторинг прочно встроен в управление ликвидностью. Низкое не обязательно означает отсутствие спроса — часто оно отражает правовые, информационные и фондирующие ограничения, которые мешают рынку расти.
Кто предоставляет услугу
Единой актуальной мировой оценки долей банков, их дочерних структур и независимых операторов FCI в открытой статистике не публикует. Отраслевая статистика собирает оборот по продуктам и регионам, но единой классификации по типу поставщика обычно не даёт. Поэтому называть точное мировое соотношение без коммерческих баз данных или страновых реестров некорректно. Рынок делят три группы: универсальные банки и их специализированные факторинговые дочерние структуры.
Независимые небанковские факторы и финтех-платформы образуют остальные группы. Банки выигрывают за счёт дешёвого фондирования, расчётной инфраструктуры и трансграничного соблюдения требований. Независимые операторы чаще берут скоростью оценки рисков, отраслевой специализацией и работой с клиентами, которые не проходят банковские кредитные стандарты. При этом доступ независимых операторов к долговому фондированию остаётся системным ограничением отрасли.
Открытые данные позволяют уверенно прогнозировать региональные сдвиги и продуктовую структуру, но не дают сопоставимой мировой базы по типу поставщика и распределению риска обратного требования. Для этих показателей нужна отдельная страновая выборка.
Макрофакторы: что двигает отрасль
Факторинг реагирует не только на динамику ВВП и торговли. Оборот операторов зависит от стоимости фондирования, доступности банковского кредита, сроков расчётов, вероятности дефолта дебиторов, регуляторной нагрузки и способности МСП подтверждать качество требований. По каждому фактору важны четыре вещи: канал воздействия, текущая конъюнктура, опубликованные прогнозы и набор опережающих индикаторов.
Стоимость денег
Механизм двусторонний. Для оператора ставка определяет цену кредитной линии, секьюритизации, банковского займа или привлечённого капитала. При неизменной комиссии рост базовой ставки сужает спред между доходностью портфеля и стоимостью фондирования, повышает требуемую маржу и урезает лимиты клиентам с низкой оборачиваемостью требований.
Для клиента высокая ставка удорожает банковский овердрафт и инвестиционный кредит. Факторинг может оставаться относительно привлекательным, если комиссия считается за короткий период финансирования, а дебитор надёжнее поставщика. Но рост ставок одновременно ухудшает ликвидность покупателей, увеличивает просрочку и повышает цену факторингового продукта. Поэтому ставка расширяет спрос не линейно: плюс для объёма уступаемых требований может обернуться минусом для unit economics и качества портфеля.
На 2026–2027 годы прогнозы остаются сценарными. В статистическом приложении WEO за апрель 2026 года МВФ закладывал среднюю доходность трёхмесячных госбумаг США на уровне 3,5% в 2026 году и 3,3% в 2027-м; для еврозоны — 2,0% и 2,0% соответственно. Доходность десятилетних бумаг США оценивалась в 4,0% и 3,8%, еврозоны — в 2,8% и 3,0%. Это допущения модели МВФ, а не обязательства центробанков по траектории ставок.
Смотреть стоит за решениями центробанков, кривой OIS и гособлигаций, спредами банковского фондирования, стоимостью trade-finance facilities, доходностью секьюритизированных портфелей и изменением transfer pricing внутри банковских групп. Для оператора важен не уровень policy rate сам по себе, а разница между полной стоимостью фондирования и эффективной доходностью уступленных требований.
Кредитный цикл и дефолтность
Тезис о низком риске финансирования торговых операций опирается прежде всего на статистику Реестра торговых операций Международной торговой палаты. Эта база собирает сведения ведущих банков более чем за десять лет и публикует данные о доле невозвратов по кредитам на торговые операции, финансированию импорта и экспорта, финансированию под уступку денежного требования (дебиторской задолженности) и финансированию под обязательства к оплате, включая разбивку по регионам. В классификации Палаты финансирование под уступку денежного требования охватывает факторинг и учёт счетов-фактур с дисконтом, а финансирование под обязательства к оплате — обратный факторинг и динамичное дисконтирование.
Низкая историческая доля невозвратов объясняется коротким сроком сделки, самопогашением из денежного потока покупателя, диверсификацией должников, контролем документов и возможностью использовать кредитное страхование или гарантию. Но такая статистика не отменяет циклический риск. Данные Палаты в основном отражают банковские портфели торгового финансирования и не полностью описывают независимые факторы, региональные портфели малых и средних предприятий и сделки с высокой концентрацией на одном крупном покупателе.
При развороте цикла нужно разделять два риска. Невозврат клиента-фактора или поставщика снижает качество обслуживания и может привести к мошенничеству, двойной уступке и нарушению документарной цепочки. Невозврат должника-покупателя создаёт кредитный убыток по требованию; при безрегрессной модели он в большей степени остаётся у фактора или страховщика, при регрессной — частично возвращается поставщику, но одновременно ухудшает его ликвидность.
Кредитный стресс сначала проявляется в увеличении срока погашения дебиторской задолженности, частичных оплатах, спорах по поставкам и росте кредитных авизо. Затем ухудшаются показатели перехода просрочки в более длительную, концентрация на слабых должниках и доля возврата средств. В стрессовом сценарии исторически низкая доля невозвратов может быстро смениться ростом стоимости риска: корреляция дефолтов покупателей растёт, а ликвидационная стоимость спорных требований падает.
Индикаторы: корпоративные невозвраты и процедуры несостоятельности, кредитные свопы и спреды облигаций покупателей, срок погашения дебиторской задолженности по отраслям, доля требований с просрочкой 30/60/90 дней, использование лимитов, страховые выплаты по кредитному страхованию, уровень возврата средств и миграция рейтингов должников.
Платёжная дисциплина и сроки отсрочки
Срок оплаты создаёт номинальную потребность в оборотном капитале. Чем длиннее период между поставкой и расчётом, тем больше объём дебиторской задолженности и потенциальная база для уступки. Просрочка добавляет другой компонент спроса: факторинг превращается из инструмента планового финансирования в средство защиты ликвидности поставщика.
В ЕС больше половины компаний сообщили о проблемах из-за задержек платежей в 2024 году — по данным обсерватории ЕС по просрочкам платежей. Средний фактический срок оплаты составил 60,3 дня в B2B и 69,8 дня в G2B; поставщики называли средние договорные сроки 43 и 55,9 дня соответственно. Более длинные договорные сроки сопровождались более длительными фактическими периодами оплаты в 87% наблюдений.
Регуляторная реакция может изменить спрос в обе стороны. В материалах по пересмотру Директивы ЕС о просроченных платежах обсуждается общий предел в 30 дней для B2B и G2B с возможностью договорного продления B2B до 60 дней. Европарламент также предлагал автоматические проценты и компенсации за просрочку. Если правило сократит фактический DSO, спрос на финансирование стандартной дебиторской задолженности снизится; если оно повысит платёжную дисциплину и прозрачность требований, доступность факторинга для МСП может вырасти.
Показатели для наблюдения: срок погашения дебиторской задолженности и её распределение по срокам давности, доля просроченных счетов, сравнение договорных и фактических сроков оплаты, время поступления денег после наступления срока платежа, объём кредитных авизо и доля споров. Чтобы оценить влияние регулирования, нужно отслеживать не только текст закона, но и исключения для отдельных отраслей, порядок расчёта процентов и фактическое правоприменение.
Структура торговли
Регионализация меняет не только географию товарных потоков, но и профиль должников, валюты требований, юрисдикции уступки и стоимость страхового покрытия. Рост торговли между развивающимися рынками расширяет потенциальную базу экспортного факторинга. Но одновременно повышаются требования к проверке контрагентов, санкционному контролю, валютному регулированию и подтверждению поставки.
В апрельском обзоре WEO 2026 года МВФ прогнозировал замедление роста мирового объёма торговли с 5,1% в 2025 году до 2,8% в 2026-м и восстановление до 3,8% в 2027 году. Всемирный банк в июньских «Глобальных экономических перспективах» ожидал замедления роста торговли товарами и услугами с 4,8% до 2,9% в 2026 году и ускорения до среднего уровня 3,2% в 2027–2028 годах.
Различия отражают разные даты публикации, допущения по тарифам, конфликтам и переносу поставок. Рост торгового оборота не означает автоматического роста финансируемой доли. Факторингу нужны юридически действительное требование, подтверждённая поставка, приемлемый должник, доступная уступка и механизм взыскания.
Торговля с авансовой оплатой, аккредитивами, внутрикорпоративными расчётами или поставками в юрисдикции с ограниченной исполнимостью уступки может увеличивать товарооборот без пропорционального роста факторингового портфеля. Индикаторы: доля торговли по открытому счёту, экспорт и импорт по направлениям, сроки торгового кредита.
Еще важны доля торговли между развивающимися экономиками, валютная структура счетов, использование аккредитивов и гарантий, тарифные ставки, ставки грузоперевозок, страховые премии и доля операций с подтверждаемыми электронными документами.
Регуляторный капитал и банковское участие
Для банков факторинг конкурирует за баланс с кредитами, торговыми займами, облигациями и другими активами. Экономика продукта зависит от того, как регуляторная модель учитывает риск должника, риск поставщика, риск уменьшения требований, наличие права обратного требования, кредитное страхование и срок требования.
Ошибка в классификации может увеличить средневзвешенные активы и потребление капитала первого уровня даже при низкой фактической дефолтности. В ЕС регламент CRR3 действует с 1 января 2025 года по основным положениям. Для экспозиций по приемлемым малым и средним предприятиям сохраняется смягчающий коэффициент.
Коэффициент 0,7619 применяется к части экспозиции до установленного порога, а 0,85 — к превышающей части. Одновременно правила уточняют кредитные конверсионные коэффициенты по условным обязательствам, связанным с операциями: более широкий набор торговых инструментов может попадать в категорию 20%. Базовый режим для ряда условных обязательств предусматривает 50%.
Это касается конкретных внебалансовых инструментов и не даёт автоматического льготного режима любому факторингу. ЕВА отдельно развивает правила применения определения неисполнения обязательств, включая подход к факторингу без права обратного требования. Унификация порогов просрочки, маловероятности платежа и возврата из статуса дефолта влияет на сопоставимость вероятности дефолта, потерь при дефолте и расчёт капитала.
Само наличие смягчающего коэффициента не превращает факторинг в льготную экспозицию: применимость зависит от юридической структуры, класса должника и параметров требования. Смотреть стоит за финальными текстами CRR/CRD, национальным внедрением Базеля III, изменениями в правилах неисполнения обязательств и риска уменьшения требований.
Важны отношение средневзвешенных активов к непогашенному портфелю, распределение капитала первого уровня, лимиты банков на небанковские финансовые институты и стоимость кредитного страхования. Для банков значим показатель капитала на единицу доходности с поправкой на риск.
Для независимых факторов важны доступность кредитных линий фондирования и требования кредиторов к критериям приемлемости.
Разрыв в финансировании малых и средних предприятий
Разрыв финансирования задаёт верхнюю границу потенциального спроса, но не объём будущего факторинга. В расчётах IFC и SME Finance Forum для формальных малых и средних предприятий в развивающихся экономиках разрыв оценивается в $5,2 трлн, а для неформальных — ещё в $2,9 трлн.
Методика сравнивает потенциальный спрос с текущим предложением финансирования и предполагает, что фирмы в развивающихся странах могли бы привлекать кредит с интенсивностью, сопоставимой с предприятиями развитых рынков при более благоприятной институциональной среде. АБР использует другую базу: по данным программы торгового финансирования, глобальный разрыв оценивается в $2,5 трлн.
Оценка АБР основана на отраслевом опросе банков и неудовлетворённом спросе на торговое финансирование, а не на расчёте потенциального кредитования всех малых и средних предприятий. Поэтому показатели IFC и АБР нельзя складывать: они различаются по охвату компаний, продуктам, странам и определению неудовлетворённого спроса.
Часть этого разрыва может перейти в факторинг только при наличии подтверждаемой дебиторской задолженности, правовой возможности уступки, приемлемого должника и оператора, способного профинансировать риск. Неформальный бизнес, экспортёр без прозрачного учёта и поставщик с высокой концентрацией на одном покупателе могут иметь потребность в ликвидности, но не соответствовать требованиям факторинга.
Индикаторы: доля малых и средних предприятий без банковской кредитной линии, доля отклонённых заявок, объём непогашенного кредита таким предприятиям по отношению к валовому внутреннему продукту. Также учитываются доля отказов по финансированию торговых операций, объём финансирования под счёт-фактуру в странах с низким охватом.
Дополнительно значимы стоимость фондирования под залог, покрытие кредитным страхованием и качество государственных гарантий. Разрыв показывает потенциальный спрос; превращение этого спроса в оборот факторинга определяют право, данные, готовность к риску и стоимость капитала.
Читать еще...
Фундамент факторинга: 7 условий для развития рынка
Почему факторинг процветает в одних странах и буксует в других. Семь ключевых условий — от правовой защиты уступки до валютного режима — на примерах Китая, ОАЭ, Бразилии, США, Италии и Африки. Показываем, как институциональная среда превращает дебиторскую задолженность в ликвидный актив или блокирует развитие рынка.
Факторинг на развивающихся рынках: что определяет разрыв между Ближним Востоком, Азиатско-Тихоокеанском регионе и Латинской Америкой
Анализ институциональных причин неравномерного проникновения факторинга на развивающихся рынках Ближнего Востока, Азиатско-Тихоокеанском регионе и Латинской Америки.
Нормативное регулирование факторинга 2026
Скорость сделки в факторинге упирается в стену регуляторных рисков. Разбираем, как новые законы и судебные прецеденты 2025–2026 годов меняют правила игры.
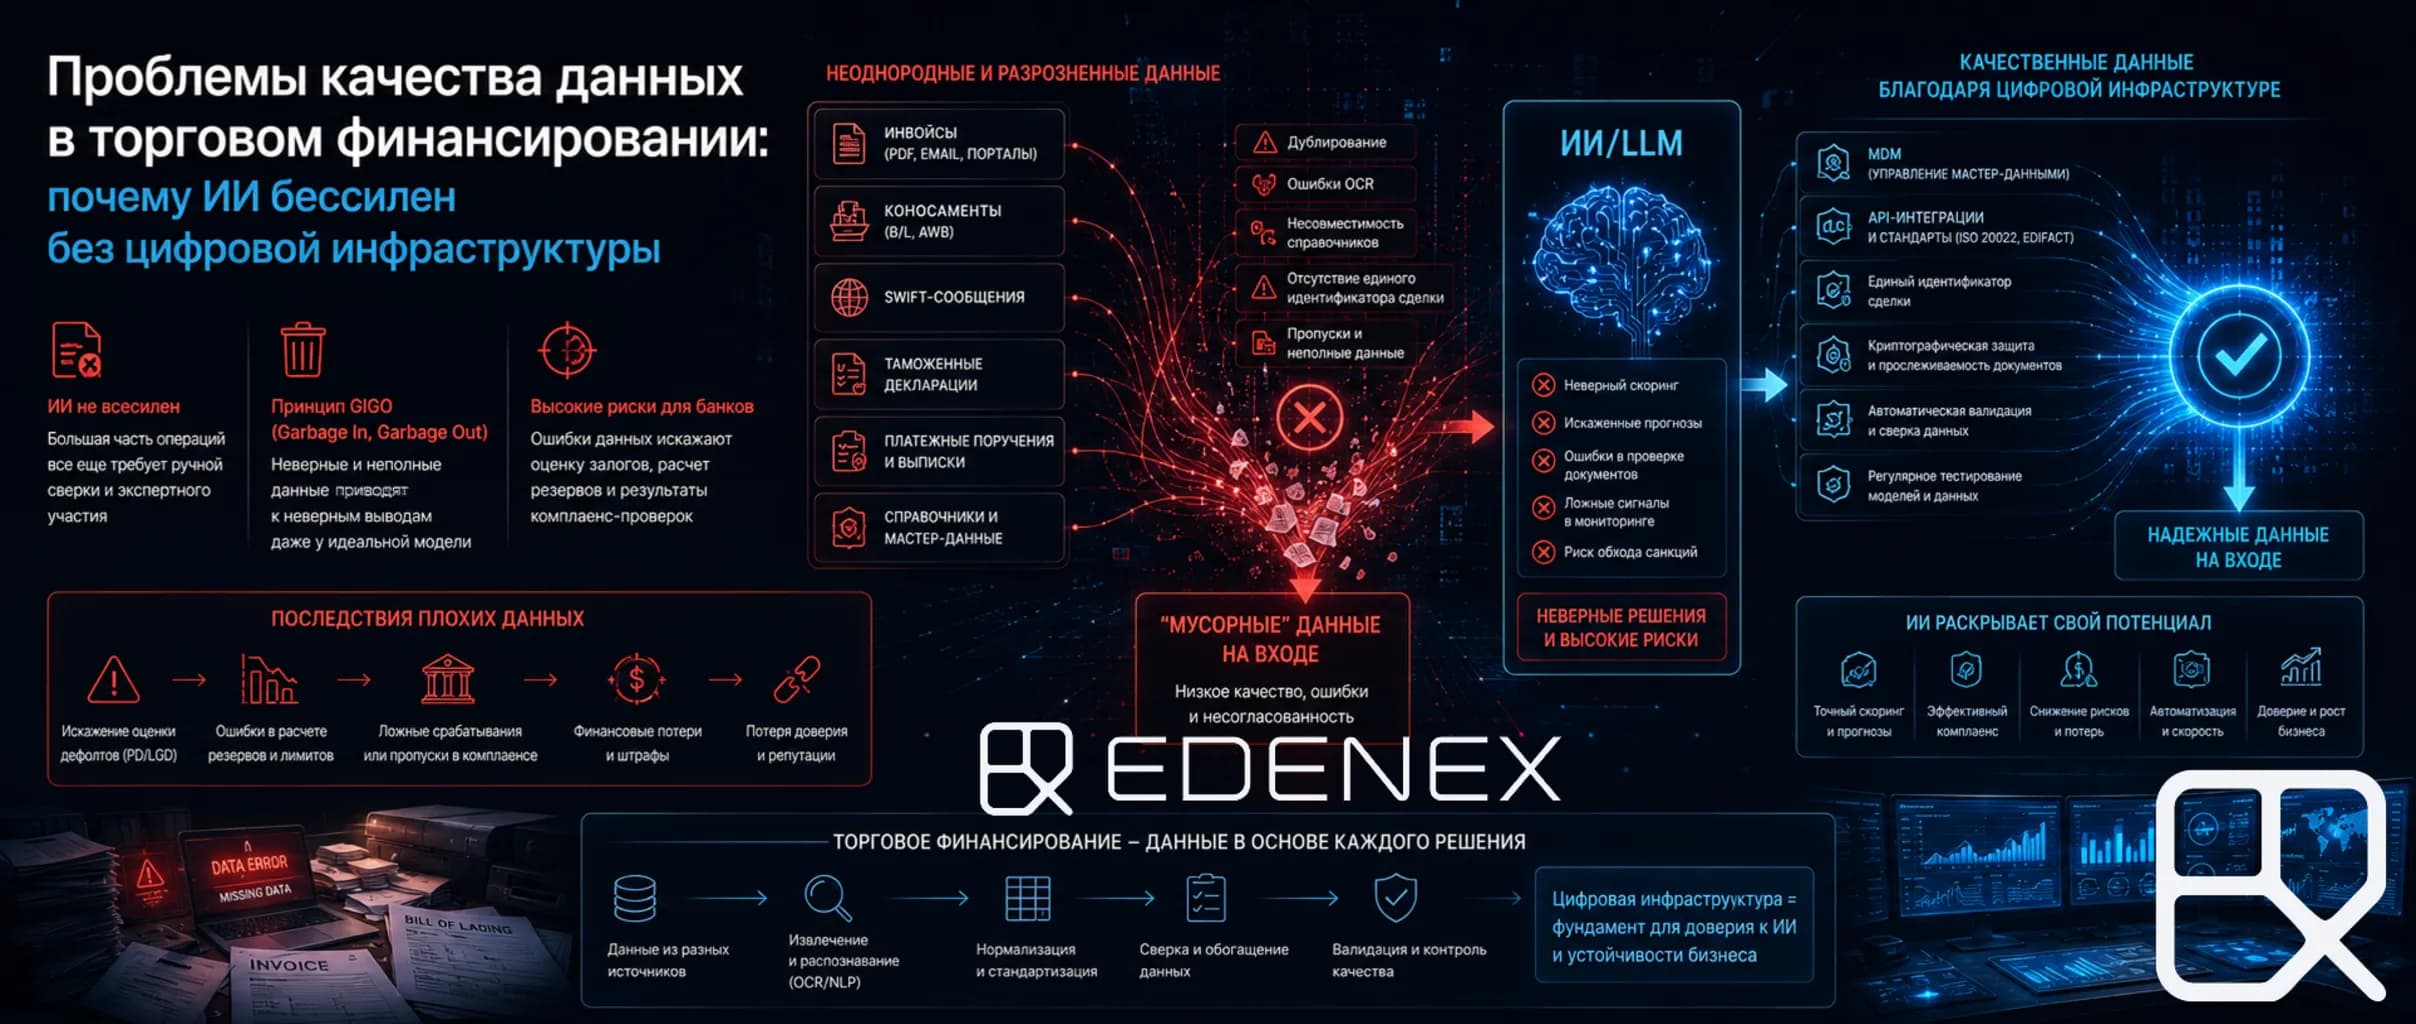
Проблемы качества данных в торговом финансировании: почему ИИ бессилен без цифровой инфраструктуры
Неструктурированные PDF и сканы порождают ошибки OCR, галлюцинации LLM и ложные AML-срабатывания, делая качество данных главным барьером автоматизации. Изолированные базы и отсутствие единого идентификатора сделки создают асимметрию информации, искажая оценку рисков. Переход на нативные структурированные форматы (eBL, XML, DLT) с MDM и контролем происхождения — единственное условие, при котором ИИ перестает масштабировать ошибки. Без чистой архитектуры данных усложнение моделей лишь увеличивает регуляторные и операционные издержки.
Системные сдвиги, меняющие саму модель
Выше мы описывали факторы, которые влияют на объём портфеля. Системные сдвиги меняют устройство отрасли: кто контролирует общение с клиентом, какие сведения используются при оценке риска, где формируется прибыль и какие риски остаются на балансе оператора. Речь не о количественных параметрах, а о качественном переустройстве отрасли.
Сведения вместо залога
Оценка риска постепенно смещается от исторической отчётности и залогового обеспечения к сведениям о сделках. Для фактора важны движение средств по счетам, история оплат должников, выставленные и погашенные счета, возвраты, уведомления о корректировке долга. Налоговые сведения и стабильность выручки тоже играют роль. Такой массив позволяет оценивать не только состояние поставщика, но и фактическое поведение его дебиторской книги.
Открытый банкинг уже даёт регулируемый доступ к платёжным счетам при согласии клиента в рамках директивы PSD2. Но PSD2 не создаёт универсального права на постоянный доступ к сведениям о кредитах, счетах-фактурах, страховании и иных финансовых продуктах. Для факторинга это ограничивает качество автоматизированной оценки, особенно при работе с малыми и средними предприятиями и независимыми операторами.
Расширять доступ должен предложенный регламент о доступе к финансовым данным (FiDA). Проект предусматривает единые программные интерфейсы, схемы обмена сведениями, уполномоченных поставщиков финансовых информационных услуг и вознаграждение держателям сведений. Его действие предполагается распространить на банковские счета, кредиты, вложения, страхование и сведения корпоративных клиентов.
По состоянию на сентябрь 2026 года FiDA остаётся законопроектом в процессе переговоров. Политическое соглашение ожидается в 2026 году, а по рабочему документу Совета внедрение отдельных категорий может занять до 48 месяцев после вступления регулирования в силу. Значит, утверждать, что европейский рынок уже получил единый режим открытых финансов для факторинга, некорректно.
Действуют PSD2 и национальные режимы доступа к сведениям; FiDA пока не создала обязательную общеевропейскую инфраструктуру. Для оператора признаками сдвига будут число доступных программных интерфейсов, доля заявок с добровольно предоставленными сведениями. Также важны качество разбивки банковских операций по категориям, среднее время решения и доля убытков по автоматизированным лимитам.
Встроенное финансирование
Факторинг перемещается из отдельного банковского или факторингового продукта внутрь учётных систем предприятий, торговых площадок и сервисов бухгалтерского учёта. Пользователь видит не заявку на факторинг, а предложение аванса в момент выставления счёта или подтверждения заказа. Площадка уже располагает сведениями о продавце, покупателе, поставке, вознаграждении, возвратах и расчётном цикле.
Для сбыта это меняет точку привлечения клиента. Оператор получает доступ к потоку счетов без дорогого прямого продвижения, а площадка повышает удержание продавцов и получает доход от уже имеющихся сведений. Решение по лимиту может встраиваться в оформление заказа, работу со счетами или сверку расчётов — путь от заявки до выдачи короче.
Для независимого фактора эффект неоднозначен. Доступ к более качественным сведениям снижает расходы на подключение клиента и ручную проверку. Но часть прибыли переходит к владельцу интерфейса в форме вознаграждения за привлечение, доли в выручке или скидки к цене финансирования. Оператор рискует превратиться в поставщика балансовых средств, тогда как отношения с клиентом, сведения и правила ценообразования контролирует площадка.
По оценке DataIntelo, отдельный рынок встроенного финансирования дебиторской задолженности составлял около 8,7 млрд долларов в 2025 году и может достичь 24,6 млрд долларов к 2034 году при среднегодовом росте 12,2%. Это сводная оценка со специфическим охватом; её нельзя складывать с оборотом традиционного факторинга и использовать как его подкатегорию без проверки методологии.
Ключевые показатели: доля новых сделок, проведённых через учётные системы предприятий и торговые площадки, стоимость привлечения клиента, доля площадки в выручке и доля одобренных заявок. Также значимы средний размер требования, срок принятия решения и концентрация портфеля на одном канале сбыта.
Автоматизация проверки и борьба с мошенничеством
Автоматизация снижает операционную себестоимость за счёт распознавания документов, проверки реквизитов, сопоставления заказа и поставки, анализа связей между контрагентами. Также автоматизируются сверка банковских поступлений и контроль повторных счетов. Машинное обучение выявляет отклонения в сроках, суммах, последовательности номеров счетов, сетевых адресах и поведении пользователей.
Но тот же технологический контур повышает качество атаки. Подделываются счета, подтверждения поставки, электронная переписка, сайты компаний и документы о должниках. Lenvi в исследовании финансирования дебиторской задолженности за 2022/23 финансовый год зафиксировала рост мошенничества: 89% опрошенных кредитных организаций сообщили об увеличении числа попыток обмана.
Около 27% респондентов сталкивались с попытками повторного финансирования одних и тех же требований, 22% — с выставлением счетов без реальной поставки. Генеративный искусственный интеллект расширяет масштаб атак на деловую переписку и подмену поставщика. Microsoft отмечает, что злоумышленники используют автоматизацию для выбора целей, захвата почтовых ящиков и проведения мошенничества со счетами.
Поэтому проверять только внешнюю правдоподобность документа уже недостаточно. Модель контроля должна сочетать автоматическую оценку с независимой проверкой существования должника, факта поставки, банковского счёта и права уступки. Критичны обратные звонки по доверенному каналу, анализ связей между адресами и доменами, контроль повторной уступки и сверка со сведениями покупателя, перевозчика или налоговой системы.
Для экономики оператора важен не процент автоматизации сам по себе, а итоговый эффект: снижение расходов на один счёт после учёта ложных срабатываний, потерь от мошенничества, ручной проверки и расходов на расследование. Показатели: доля потерь от мошенничества, доля выявленных повторных счетов, доля ручных разбирательств, доля возврата средств, средний срок выявления мошенничества и число атак на одного поставщика.
Токенизация и новые источники финансирования
Токенизация может менять форму учёта требований, распределение прав и способ привлечения вкладчика. В теории оператор способен выпускать токены, связанные с пулом дебиторской задолженности, распределять их среди квалифицированных вкладчиков и автоматизировать отчётность, распределение платежей и расчёты. Но практический эффект зависит от ряда условий.
Практическое изменение структуры пассивов возникает только при юридически действительной уступке, защищённости от банкротства, понятном статусе токена, кастодиальном контуре, правилах дефолта и вторичного обращения. Без этих элементов токенизация меняет лишь интерфейс или реестр, но не снижает стоимость капитала.
Токенизация не заменяет фондирование под залог, банковскую линию или секьюритизацию. Оценки токенизированных активов нельзя суммировать с традиционным оборотом факторинга. Они описывают иной охват — цифровые инструменты, выпущенные поверх требований или иных активов, — и могут включать повторную токенизацию уже существующего финансирования.
Поэтому объём токенизированного рынка нужно приводить отдельной строкой с указанием методологии и исключать из расчёта мирового факторингового оборота. Для фактора важны не номинальный объём операций в сети, а стоимость привлечения капитала, юридическая исполнимость передачи прав и допустимость вкладчиков. Также значим размер скидки к стоимости чистых активов.
Глубина вторичного рынка и возможность использовать токенизированный инструмент как обеспечение тоже важны для оценки инструмента. Пока эти параметры не достигли сопоставимости с традиционными каналами, токенизация остаётся опытным источником финансирования, а не самостоятельной заменой банковским кредитным линиям.
Консолидация рынка
Консолидация рынка проявляется не только в прямых слияниях. Его формы — покупка факторинговых портфелей банками и фондами, приобретение независимых операторов, объединение площадок, партнёрства под чужой маркой и передача обслуживания крупному организатору. Давление создают расходы на противодействие отмыванию денег, проверку клиентов, санкционный контроль, кибербезопасность, инфраструктуру интерфейсов и регуляторный капитал.
В 2024–2025 годах прошли сделки между банками, компаниями специального финансирования и независимыми факторами. Northrim BanCorp приобрёл Sallyport Commercial Finance примерно за 53,9 млн долларов; Teylor купил факторинговый бизнес Grenke; Alpha Bank приобрёл Flexfin; Orbian — площадку Roger.
White & Case отмечает, что в сделках специального финансирования линии под залог, возобновляемые кредиты и долговые расписки всё чаще становятся ключевым элементом состава финансирования. Укрупнение особенно вероятно в зрелых странах, где у рынка уже высокий охват, а стоимость отдельного набора средств контроля плохо масштабируется на небольшой портфель.
Для банков покупка оператора даёт доступ к сегменту малых и средних предприятий и специализированной экспертизе; для независимого фактора продажа может обеспечить более дешёвое финансирование, широкую географию и вложения в технологию. При этом раздробленность сохраняется в нишах факторинга для перевозок, подбора персонала, здравоохранения, экспортного финансирования и местных портфелей.
Поэтому корректнее говорить не о единой волне укрупнения, а о выборочном объединении вокруг площадок, финансирования, сведений и отраслевой специализации. Показатели: число сделок по слиянию и поглощению, стоимость финансирования под залог, доля пяти крупнейших операторов, расходы на соблюдение требований на единицу портфеля.
Дополнительно учитываются расходы на технологии, концентрация выдачи на крупных площадках и доля проданных банковских портфелей. Окончательные оценки глобального уровня концентрации в открытой статистике Международной факторинговой ассоциации не публикуются; утверждение о масштабном укрупнении требует выборки по стране или продукту.
| Критерий | Что влияет на рынок | Ключевые показатели | Возможное ограничение |
| Стоимость фондирования | Определяет маржу фактора, доступность кредитных линий и цену финансирования для клиента | Базовые ставки, спреды фондирования, стоимость warehouse lines, доходность секьюритизации | Снижение маржи и сокращение лимитов при дорогих деньгах |
| Качество дебиторской задолженности | Влияет на вероятность погашения требований и объём потерь по портфелю | DSO, просрочка 30/60/90 дней, дефолты, частичные оплаты, уровень возврата средств | Рост дефолтов покупателей и корреляции неплатежей |
| Правовая и информационная инфраструктура | Определяет, можно ли подтвердить требование, уступить его и взыскать задолженность | Исполнимость уступки, качество реестров счетов, доступ к финансовым данным, доля подтверждённых поставок | Ограниченный доступ к данным и юридические барьеры |
| Каналы продаж и технологии | Снижают стоимость привлечения и ускоряют принятие решений, но меняют распределение прибыли и рисков | Доля встроенных сделок, время одобрения, CAC, доля площадки в выручке, потери от мошенничества | Зависимость от одной платформы, комиссии и рост цифрового мошенничества |
| Структура фондирования и участников | Определяет масштабирование бизнеса, устойчивость к стрессу и способность инвестировать в контроль рисков | Доля банковского и небанковского финансирования, число M&A-сделок, концентрация на пяти крупнейших операторах, стоимость капитала | Ограниченный доступ независимых факторов к ликвидности и рост регуляторных расходов |
Выводы
Чтобы оценить перспективы факторинга, недостаточно сопоставить прогнозы роста оборота и торговли. Важнее понять, какие сигналы заранее укажут на смену условий, где бизнес-модель окажется наиболее уязвимой и какие меры сохранят ценность при любом сценарии.
Опережающими индикаторами для рынка будут не общий оборот и темпы торговли, а качество денежного потока. В первую очередь стоит отслеживать фактический DSO, долю просрочки 30/60/90 дней, частичные оплаты, споры по поставкам, кредитные авизо, миграцию рейтингов дебиторов и стоимость страхового покрытия. Эти показатели раньше глобального оборота показывают, превращается ли рост спроса на финансирование в устойчивый портфель или уже отражает ухудшение ликвидности поставщиков и покупателей.
Наиболее чувствительна к смене сценария не выручка фактора сама по себе, а связка “стоимость фондирования — цена продукта — качество требований”. При дорогих деньгах и замедлении торговли быстрее всего сжимаются маржа, лимиты на клиентов с длинным DSO и экономика сделок, привлечённых через платформы с высокой комиссией. Уязвимы также модели, которые зависят от одного канала продаж, крупного дебитора, короткой банковской линии или автоматического скоринга без независимой проверки поставки и права уступки.
При развороте кредитного цикла риск концентрируется в дебиторской книге и операционной инфраструктуре, а не только на балансе поставщика. Безрегрессный фактор принимает на себя рост дефолтов покупателей, корреляцию неплатежей и снижение возврата средств; регрессный переносит часть убытка на поставщика, но способен усилить его собственный кризис ликвидности. Одновременно возрастает риск двойного финансирования, фиктивных счетов, подмены банковских реквизитов и споров по поставкам — особенно если оператор полагается на документы, которые не подтверждены независимыми источниками.
Независимо от реализовавшегося сценария имеет смысл инвестировать в проверяемость требований и гибкость фондирования. Практический приоритет — диверсифицировать дебиторов, отрасли, юрисдикции и каналы привлечения; заранее тестировать портфель по росту DSO, просрочки, дефолтов и стоимости фондирования; поддерживать несколько источников ликвидности; измерять убытки от мошенничества вместе с ложными срабатываниями и ручными проверками. Технологии, встроенное финансирование и токенизация создают ценность только тогда, когда улучшают качество данных, снижают стоимость капитала или повышают юридическую защищённость требования, а не просто меняют интерфейс операции.
FAQ
1. Почему рост факторинга может не означать улучшение ситуации в экономике?
Рост оборота может быть связан не с расширением торговли, а с удлинением сроков оплаты, дефицитом банковского кредита или ухудшением ликвидности компаний. Поэтому вместе с объёмом рынка нужно оценивать просрочку, стоимость фондирования и качество дебиторской задолженности.
2. Чем факторинг отличается от обычного кредита для бизнеса?
При кредите обычно оценивают финансовое состояние заёмщика и часто требуют залог. В факторинге ключевым источником погашения выступает задолженность покупателей, поэтому решение зависит от качества дебиторов, подтверждения поставки и юридической действительности уступки.
3. Почему цифровая платформа не гарантирует низкую стоимость факторинга?
Платформа может ускорить проверку и привлечь больше клиентов, но её комиссия, расходы на интеграцию и концентрация портфеля на одном канале снижают экономический эффект. Автоматизация полезна только вместе с качественными данными и контролем мошенничества.
4. Может ли токенизация полностью заменить банковское фондирование?
Пока нет. Токенизация может расширить круг инвесторов и упростить учёт требований, но не отменяет требований к юридической уступке, защите от банкротства, управлению дефолтами, кастодиальному контуру и ликвидности вторичного рынка.