Деривативы на металлолом и финансирование: как рост электродуговой металлургии и инструменты хеджирования открывают рынку лома доступ к структурированному торговому финансированию
Рост электродуговой металлургии делает лом стратегическим сырьём, но банки принимают его в залог только с условием хеджирования и контроля качества.
Цепочка лома и потребность в финансировании
Потребность в оборотном капитале возникает на следующих этапах:
1. Сбор и закупка. Источники лома разбросаны: промышленные обрезки, списанные автомобили, снос зданий, бытовой металл. Сборщики покупают его у множества мелких поставщиков, поэтому расчеты обычно идут сразу или в короткий срок — отсрочки платежа нет, как это принято, например, в машиностроении. Подробно об этом читайте в другом материале нашего блога.
Сбор лома подвержен сезонным колебаниям. Зимой строительные площадки останавливаются, логистика усложняется — поступление падает, цены на скупку слегка растут. Весной и летом сбор растет, но цены достигают пика из-за повышенного спроса.
Для экспортера это означает неравномерность запаса на площадке в течение года. Для банка сезонность означает, что оценка обеспечения в разные месяцы опирается на разный физический объем.
2. Переработка и хранение на площадке. Лом сортируют, режут, пакетируют или дробят. Хранится он навалом, поштучно не пересчитывается, и это напрямую влияет на то, как банк может контролировать залог. Управляющий обеспечением на площадке способен подтвердить лишь общий объем и визуально оценить состав, но не точную марку и вес.
Это означает, что контроль залога опирается на периодические инспекции и записи самого заемщика, а не на постоянную и точную идентификацию каждой партии.
3. Консолидация морской партии. Экспортер собирает лом с нескольких площадок и сборщиков, чтобы сформировать партию под загрузку судна. Чтобы ее собрать, нужно время: лом копится на площадках, пока не наберется нужный объем. В этот период деньги уже вложены в закупку, но товар еще не продан. Далее лом надо перевезти с площадок в порт, а это отдельные расходы до момента отгрузки.
4. Перевозка и расчет с заводом. На заводе оплата идет по весу и марке, которые определяют при приемке. Условия зависят от контракта, но между отгрузкой и поступлением денег у экспортера образуется разрыв.
Стандартная структура расчетов — 30% предоплата телеграфным переводом + 70% безотзывный аккредитив по предъявлении. Предоплата покрывает расходы до отгрузки, аккредитив обеспечивает платеж после предъявления документов. Для турецких заводов типичны аккредитивы со сроком 30–90 дней. Для банка это означает: при аккредитиве источник погашения привязан к банку-эмитенту, а не к покупателю.
Больше всего денег нужно перерабатывающему экспортеру, который одновременно занимается переработкой лома и его экспортом. В качестве ломозаготовителя он скупает лом у сборщиков и мелких поставщиков, сортирует, режет, пакетирует или дробит его на своей площадке, а затем формирует из него экспортную партию и продает ее заводу за рубежом.
В цепочке лома это среднее звено между сборщиками и заводом:
у сборщиков нет выхода на экспортный рынок и мощностей для подготовки партии;
заводы не работают напрямую с множеством мелких поставщиков.
Перерабатывающий экспортер закрывает этот разрыв: он и перерабатывает лом, и продает за рубеж. Такая компания:
платит поставщикам сразу;
несет расходы на переработку, хранение и логистику до порта;
оплату от завода получает только после отгрузки и приемки.
Пока завод не заплатит, экспортеру надо рассчитаться с поставщиками и покрыть расходы на переработку и логистику. На этом участке потребность в оборотном капитале максимальна.
Инструменты хеджирования лома и их ликвидность
Рынок деривативов на лом состоит из нескольких контрактов, ликвидность которых значительно ниже, чем у цветных металлов.
1. Контракт LME на турецкий лом. Фьючерсный контракт Лондонской биржи металлов расчитывается по оценке Platts, базовый актив — турецкий импортный тяжеловесный лом.
2. Контракты CME. Чикагская товарная биржа предлагает два контракта:
HMS 80/20 CFR Turkey — на турецкий импортный лом, ориентирован на сталепроизводителей и трейдеров лома;
Chicago No.1 Busheling — на лом американского Среднего Запада.
Однако у использования этих инструментов много ограничений.
Объемы торгов фьючерсами на лом несопоставимы по объему с контрактами на цветные металлы. Сравнение корректно проводить по среднедневному объему (ADV) за один и тот же период.
По данным LME за январь–май 2025 года, объем торгов контрактами на турецкий лом составил около 63 тыс. лотов, а открытый интерес по ближайшему контракту — лишь 3 тыс. лотов. Для сравнения:
открытый интерес по меди в декабре 2025 года достиг 430 тыс. лотов в день;
среднедневной объем по алюминию превышал 268 тыс. лотов в день.
По лому данных о среднедневном объеме торгов в открытых источниках нет. Известно, что контракт HMS 80/20 CFR Turkey торгуется на CME с контрактным размером 10 метрических тонн, а открытый интерес по ближайшему контракту в мае 2026 года составлял всего 6 контрактов.
Это эквивалентно 60 метрическим тоннам, что иллюстрирует крайне низкую ликвидность инструмента. По CME сопоставимых данных о среднедневном объеме по контрактам на лом в открытых источниках нет.
Это означает, что физический участник, пытающийся открыть позицию, может столкнуться с ограничениями ликвидности и широкими спредами. Базисный риск: инструмент хеджирования и собственный ценовой риск участника не совпадают. Например, турецкий контракт защищает экспортный рынок, но не внутренние цены на лом в Индии, Китае или Европе.
Для участника вне турецкого рынка несовпадение возникает сразу по трем параметрам — марке, региону и рынку. В итоге хедж защищает не ту цену, которую нужно защитить.
Ценовой риск на медный и алюминиевый лом частично закрывается контрактами на первичный металл, но остается риск изменения скидки лома к первичному металлу. Эта скидка зависит от спроса переработчиков, качества лома и логистики, и контрактами на первичный металл она не покрывается.
Публичных данных о доле физических участников (переработчиков, трейдеров, заводов) в контрактах на лом нет. LME не раскрывает разбивку по типам участников для контракта Steel Scrap CFR Turkey. Из отраслевых публикаций известно, что контракт используется «физическими трейдерами, конечными потребителями, банками и маркет-мейкерами», а с ростом ликвидности в 2024–2025 годах к торгам подключились хедж-фонды и CTA. Однако конкретной доли физических участников эти источники не приводят.
Тезис о том, что инструмент используется именно теми, кто хеджирует физический лом, опирается на качественные оценки участников рынка, а не на раскрытую статистику биржи.
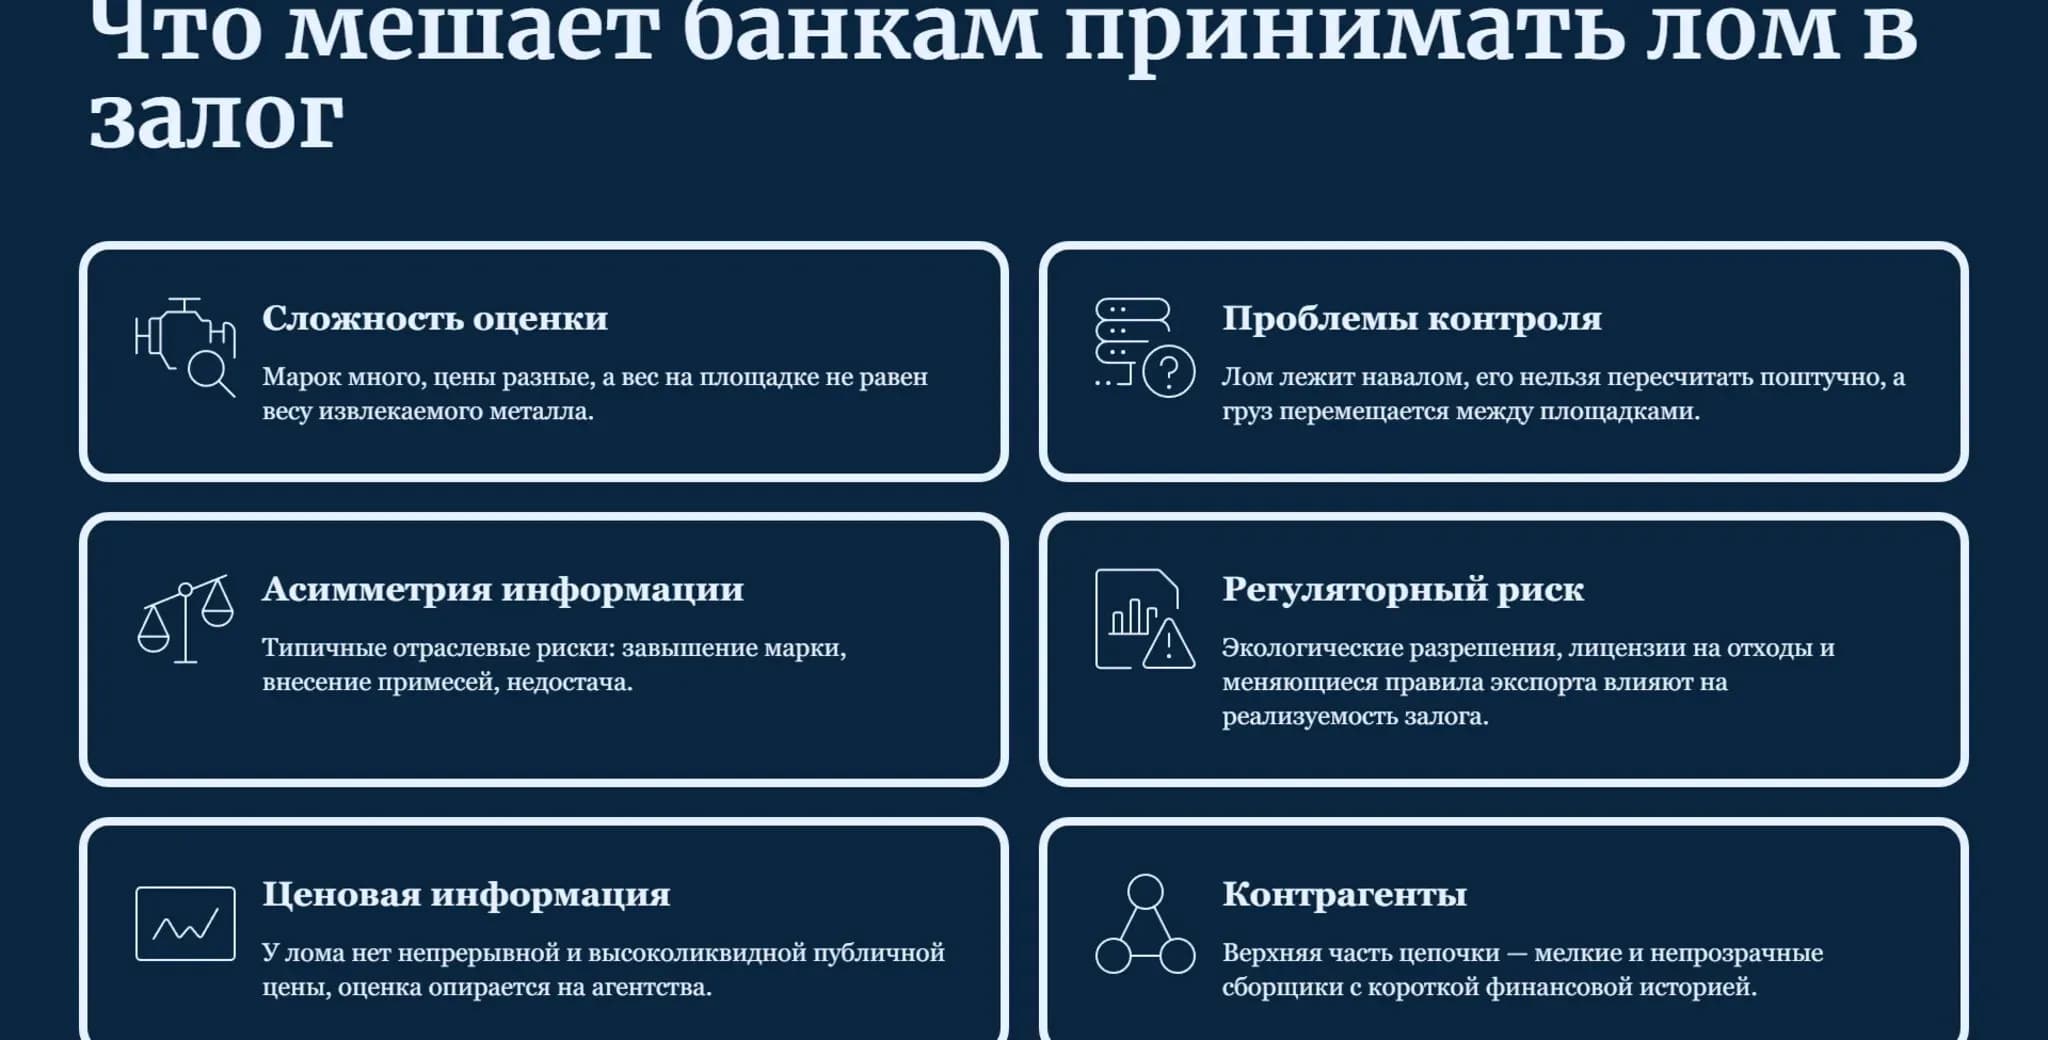
Что мешает банкам принимать лом в залог
Препятствия для использования лома в качестве обеспечения лежат в плоскости оценки, контроля и рисков.
1. Сложность оценки. Марок лома много — тяжеловесный, шредированный, бушелинг, обрезки, и цены у них очень разные. Даже внутри одной марки разные уровни засора и выхода годного металла, они зависят от примесей, влажности и легирующих элементов.
Неметаллические включения и вода означают, что вес на площадке не равен весу металла, который реально можно извлечь. Оценка сильно зависит от инспекции, а ее результаты меняются, когда груз перемещают.
2. Проблемы контроля. Лом лежит навалом — его нельзя пометить и пересчитать поштучно, как слитки или катоды. Груз перемещается между площадками, партии смешиваются. Управляющий обеспечением на месте может подтвердить, что «штабель лома есть в наличии», но не может точно проверить, соответствуют ли марка лома и количество тому, что записано в залоговых документах.
3. Асимметрия информации и риск мошенничества. Типичные отраслевые риски:
завышение марки — низкосортный лом указывают как высокосортный, чтобы получить оценку выше;
внесение примесей — добавление неметаллических материалов для увеличения веса;
недостача — заложенного лома меньше, чем указано в документах.
4. Регуляторный риск. Площадки по переработке лома требуют экологических разрешений и лицензий на обращение с отходами. Правила экспорта могут меняться — например, ЕС продвигает ограничения на вывоз лома. Изменение регулирования напрямую влияет на то, можно ли реализовать залог и насколько надежны экспортные контракты.
5. Радиационный контроль обязателен при приемке лома. Источники загрязнения попадают в лом двумя путями: природные (NORM) и искусственные (кобальт-60, цезий-137). Наиболее опасны закрытые источники: при попадании в печь они загрязняют всю партию стали.
Крупные склады и заводы контролируют входящий лом, мелкие площадки могут не иметь детекторов. Стационарные мониторы фиксируют гамма-излучение, но могут не сработать, если источник экранирован или распределен в грузе. Для банка отсутствие радиационного контроля на площадке — дополнительный риск залога.
6. Ценовая информация. У лома нет непрерывной и высоколиквидной публичной цены, как у цветных металлов. Оценка опирается на ценовые агентства, например Platts, но частота и представительность этих оценок ограничены — это затрудняет ежедневную переоценку залога.
7. Контрагенты. Верхняя часть цепочки — мелкие и непрозрачные сборщики с короткой финансовой историей. Банку трудно оценить их кредитоспособность.
Как хеджирование и структура сделки открывают доступ к финансированию
1. Финансирование под захеджированный запас. Заемщик дает банку запас лома в качестве обеспечения и одновременно хеджирует ценовой риск. Хедж отделяет колебания цены от риска финансирования, поэтому банк может снизить ценовую часть дисконта.
Но дисконт за марку, засор и выход годного остается: банк по-прежнему финансирует не весь вес на площадке, а лишь расчетный выход годного металла. Хедж не покрывает риск того, что заявленная марка не соответствует фактической или что содержание примесей выше ожидаемого.
Условие применения: нужен ликвидный контракт, соответствующий марке и региону запаса. Если базисный риск большой, хедж не устраняет ценовую неопределенность полностью, и банк сохраняет дополнительный дисконт.
Сделаем условный расчет. Допустим, что запас металла — 1 000 тонн; цена — $350 за тонну; выход годного — 85%; дисконт банка — 30% без хеджа и 20% с хеджем.
Стоимость с учетом выхода годного: 1 000 × 0,85 × $350 = $297 500. Разница с документарной стоимостью ($350 000) — стоимость примесей, которую банк не финансирует.
база без хеджа: $297 500 × 0,70 = **$208 250;
база с хеджем: $297 500 × 0,80 = **$238 000;
эффект хеджа: +$29 750 (+14,3%).
При падении цены на 10% (до $315): стоимость — $267 750. База без хеджа — $187 425, с хеджем — $214 200.
Вывод: хедж снижает только ценовую часть дисконта. Дисконт за марку и засор остается — банк финансирует не весь вес на площадке, а расчетный выход годного.
2. Предэкспортное финансирование морской партии лома. На основе экспортного контракта с заводом финансирование покрывает цикл от закупки лома до отгрузки. Деньги возвращаются из дебиторской задолженности по контракту, а денежный поток контролируется через счет сбора выручки.
Условие: контракт допускает уступку дебиторской задолженности, а кредитное качество покупателя приемлемо.
3. Структурированное финансирование под аккредитив завода. Если он платит по аккредитиву, тот становится базовым активом финансирования. Его может получить консолидатор, который затем авансирует поставщиков. Такая конструкция переносит риск банка с запаса лома на кредитное качество банка-эмитента: именно он, а не завод, несет платежное обязательство перед бенефициаром при соответствии документов условиям аккредитива.
До предъявления надлежащих документов сохраняется риск исполнения со стороны экспортера — если он не отгрузит товар или не подготовит документы в соответствии с условиями аккредитива, платеж не будет произведен. Таким образом, риск финансирующего распределяется между банком-эмитентом и экспортером, а не между заводом и банком.
4. Управление обеспечением. При финансировании под запас лома независимый управляющий обеспечением регулярно проверяет площадку: подтверждает наличие запаса, оценивает распределение по маркам, сверяет записи о поступлении и выбытии. Но из-за физических свойств лома частота и точность таких проверок ограничены.
Ограничения: даже при наличии инструментов хеджирования мелкие сборщики и часть переработчиков могут остаться за пределами структурированного финансирования. Они слишком малы для минимального порога, их финансовая отчетность недостаточна для кредитной оценки, а расположение и марки запаса не поддаются эффективному контролю.
| Конструкция | Основа возврата | Требования к оценке лома | Роль хеджирования | Основной риск финансирующего | Применимость к малым переработчикам |
| Револьверное финансирование без залога лома | Общая кредитоспособность заемщика | Прямых требований нет | Не применяется | Кредитный риск заемщика | Требуется устойчивая отчетность |
| Финансирование под запас без хеджирования | Реализация запаса лома | Высокие: марка, вес, примеси | Отсутствует | Падение цены и ошибки оценки | Ограничена возможностями оценки |
| Финансирование под захеджированный запас | Стоимость запаса после хеджа | Высокие: те же | Снижает ценовой риск | Базисный риск и сбой контроля | Нужен подходящий контракт |
| Предэкспортное финансирование морской партии | Дебиторская задолженность по контракту | Средние: предпогрузочная инспекция | Опционально: цена контракта | Кредит покупателя и риск исполнения | Нужен приемлемый контракт |
Выводы
Перерабатывающему экспортеру лома для доступа к финансированию под запас необходимо сначала выстроить:
учет запаса по маркам с регистрацией поступления и выбытия;
процедуру инспекции, проверяемую третьей стороной;
прослеживаемую историю расчетов с поставщиками.
Банк при оценке залога лома смотрит не на то, сколько тонн имеется, а на то, сколько тонн может быть надежно оценено и проконтролировано.
Хеджирование лома при текущем уровне ликвидности полезно не всем:
крупные переработчики и трейдеры, работающие на турецкий экспортный рынок, могут использовать контракты LME или CME для управления ценовым риском;
для переработчиков внутреннего рынка базисный риск может перевесить выгоду от хеджа.
Целесообразность зависит от того, насколько велик риск, насколько ликвиден контракт и насколько предсказуем базис.
Экспортерам морских партий доступны предэкспортное финансирование под экспортный контракт и дисконтирование под аккредитив завода. Общие требования:
кредитное качество покупателя можно оценить;
контракт допускает уступку дебиторской задолженности;
денежный поток контролируется.
Материал не прогнозирует цены на лом, не оценивает конкретные биржи, банки и компании и не является рекомендацией по сделкам с производными инструментами или по структурированию финансирования.
Часто задаваемые вопросы (FAQ)
1. Можно ли хеджировать цену лома на внутреннем рынке контрактом на импорт в Турцию?
Турецкий контракт рассчитывается по цене импорта в Турцию и отличается от цены внутреннего рынка по региону, логистике и балансу спроса и предложения. Базис между ними может быть значительным и непредсказуемым. Если базисный риск превышает сам ценовой риск, эффект хеджа ограничен.
2. Почему банк неохотно принимает лом в залог, если у него есть биржевая цена?
Биржевая цена отражает стандартизированный продукт определенной марки и места поставки, тогда как закладываемый лом — это фактический груз навалом, смешанный по маркам и требующий оценки на месте. Ключевой вопрос банка: соответствует ли указанная в документах марка и количество фактическому запасу. Сложность оценки и контроля, а не сама цена, — основное препятствие.
3. Как ограничения экспорта лома влияют на финансирование экспортеров?
Ограничительные меры напрямую влияют на законность и исполнимость экспортных контрактов. Если лом не может быть вывезен по плану, источник погашения финансирования, основанного на экспортном контракте, исчезает. При оценке такого финансирования банку необходимо подтвердить требования к экспортной лицензии, конкретный охват ограничений и дату их вступления в силу.