Токенизированный переводной вексель на публичном блокчейне: что показал PoC Citi, PwC и Solana
Citi, PwC и Solana провели полный цикл токенизированного переводного векселя. Что именно доказал PoC, где границы симуляции и какие правовые условия нужны.
Отчет Citi Supply Chain Financing 2026, опубликованный 11 февраля 2026 года, раскрыл результаты внутренней проверки концепции (PoC). Ее провели Citi Trade, PwC и Solana. В рамках эксперимента переводной вексель (bill of exchange) был представлен токеном на публичном блокчейне Solana и проведен через полный жизненный цикл инструмента — выпуск, дисконтирование, передача и погашение. Это происходило в симулированной среде, без реальных клиентских транзакций.
В тот же день, 11 февраля, Solana объявила о завершении PoC в своем официальном аккаунте в X. Этот эксперимент привлек больше внимания, чем предыдущие, по двум причинам:
1. Крупный системно значимый банк впервые использовал для такого эксперимента публичную сеть (Solana), а не свою закрытую платформу.
2. Участники токенизировали не инвойс или дебиторскую задолженность, а переводной вексель. Это документ с особым правовым статусом, который дает держателю больше защиты, чем обычная уступка права требования.
Что именно было сделано
В ходе эксперимента Citi Trade выступил инициатором и операционным центром. PwC обеспечивала юридическую и процессную экспертизу. Solana предоставила публичную инфраструктуру для смарт-контракта и записи токенов.
В ходе проверки концепции токен провели через полный жизненный цикл переводного векселя:
Выпуск токена, представляющего переводной вексель, в симулированной среде, без реальных клиентских транзакций. Использовались синтетические данные и вымышленные участники;
Фиксация электронного подписания;
Моделирование дисконтирования векселя: банк выкупил его у поставщика со скидкой;
Затем права на вексель были переданы между финансирующими сторонами. Цикл завершился расчетом (погашением).
Важнейший нюанс: эксперимент проводился в тестовой среде, без реальных клиентов и денег. Это пока не продукт и не работающая инфраструктура.
Citi в своем отчете называет это «внутренней проверкой концепции». Однако 11 февраля 2026 года официальный аккаунт Solana в X опубликовал заявление: «Срочно: Citi представил переводной вексель в виде токена на блокчейне и выполнил полный жизненный цикл на Solana».
Многие новостные издания перепечатали этот пост, что привело к широкому распространения информации о «запуске» продукта. Это расхождение показывает, что эксперимент в медийном поле нередко преподносится как анонс готового продукта, полноценная работа над которым не начиналась.
За рамками проверки остались трансграничная правовая исполнимость, дефолт плательщика, интеграция с корреспондентскими расчетами, санкционный скрининг и масштабирование. Отсутствие проверки по указанным направлениям не свидетельствует о невозможности реализации конструкции, но и не подтверждает ее работоспособность в данных условиях.
Почему именно переводной вексель
Выбор переводного векселя (bill of exchange) как инструмента для токенизации принципиально отличается от токенизации инвойса или дебиторской задолженности: Вексель — оборотный документ (negotiable instrument). Права по нему передаются самим документом, а не через отдельный договор уступки. Это дает держателю две ключевые защиты:
1. Негоциируемость — свойство векселя передаваться по индоссаменту, без договора уступки (цессии) и без уведомления должника. Передача происходит по формальной процедуре на самом документе, и права переходят к новому держателю в момент совершения индоссамента.
2. Защита добросовестного держателя от возражений — следствие негоциируемости. Если вексель передан по индоссаменту лицу, которое не знало о дефектах прав предыдущих держателей, оно защищено от возражений должника, основанных на его отношениях с прежними сторонами.
Например, если должник не заплатил прошлому владельцу из-за спора с ним, это не является основанием не платить новому добросовестному держателю.
Для банка вексель надежнее, чем уступка требования по инвойсу:
при уступке должник может отказаться платить, ссылаясь на непоставку товара, дефекты или завышенную цену;
при добросовестном приобретении векселя такие возражения не принимаются. Банк получает право требования, которое не зависит от споров по основному договору.
В этом ключевое отличие: вексель защищает приобретателя от рисков, связанных с исполнением поставки, а инвойс — нет. Он считается более надежным инструментом для финансирования.
В чем недостатки бумажного векселя
Бумажный вексель имеет ключевое юридическое преимущество — защиту добросовестного держателя и негоциируемость. Но это преимущество привязано к физическому документу, что создает операционные проблемы на каждом этапе его жизни:
оригинал должен физически перемещаться между сторонами — от поставщика к покупателю, от покупателя к банку, затем между финансирующими организациями;
каждый переход требует проверки подлинности индоссаментов и несет риск утраты, повреждения или задержки;
почтовые пересылки между юрисдикциями занимают дни, а иногда и недели.
Токенизация сохраняет правовую силу векселя, но снижает операционные барьеры. Цифровая запись передается быстрее, чем бумажный документ, не требует физического контроля и не может быть утрачена или задержана в пути так же, как бумага.
При этом она не свободна от собственных рисков: потеря ключей, сбой сети или недоступность инфраструктуры могут сделать запись недоступной.
Именно сочетание правовой защиты и цифровой скорости, а не технология сама по себе, делает токенизированный вексель объектом интереса банков. Поэтому для эксперимента был выбран вексель как инструмент с отрывом права требования от исполнения основного договора — но в цифровой форме.
Правовая рамка: когда токен считается векселем
Главный вопрос состоит в том, признает ли закон электронную запись юридическим эквивалентом бумажного векселя. Базовый международный документ здесь — Типовой закон UNCITRAL об электронных передаваемых записях (MLETR). Он был принят 13 июля 2017 года на пятидесятой сессии Комиссии ООН по праву международной торговли (UNCITRAL) в Вене.
Это международный рамочный документ (модельный закон), который страны могут принимать как основу для своего национального законодательства. Он определяет критерии, по которым электронная запись приравнивается к оборотному документу:
единственность — существует только одна официальная версия;
контроль — держатель имеет исключительное право распоряжаться записью.
целостность — содержание защищено от несанкционированных изменений;
надежность системы — механизмы управления должны быть проверяемыми.
К середине 2026 года MLETR имплементирован в ряде стран. Ниже — список ключевых юрисдикций со ссылками на конкретные законы.
Великобритания — Electronic Trade Documents Act 2023 (c. 38). Закон прямо включает переводные векселя в перечень бумажных торговых документов, признавая их электронные эквиваленты.
Сингапур — Electronic Transactions Act 2010 (часть 2A). Имплементирует MLETR, придавая юридическую силу электронным передаваемым записям, включая векселя.
Бахрейн — закон об электронных передаваемых записях (принят на основе MLETR). Бахрейн стал первой страной в мире, полностью имплементировавшей MLETR.
Индия — опубликовала законопроект о цифровом облегчении торговли 2026 года, предусматривающий имплементацию MLETR для создания комплексной правовой архитектуры цифровой торговли.
Важно: классические законы о векселях — британский Bills of Exchange Act 1882 или Женевские вексельные конвенции 1930 года — создавались для бумажных документов. Они предъявляют требования к форме и реквизитам, но не учитывают возможность электронной записи.
Вопрос о том, заменяет ли цифровая запись физическое владение, в юрисдикциях, имплементировавших MLETR, решен положительно. В остальных странах этот вопрос либо остается открытым, либо решен отрицательно, что создает правовую неопределенность.
Эта неопределенность становится критической в трансграничных сделках: вексель по определению пересекает несколько юрисдикций. Если он выпущен в Великобритании, где электронная форма признается, а взыскание происходит в стране, где она не признается, возникает коллизия правовых режимов.
MLETR в статье 19 предусматривает принцип недискриминации иностранных электронных передаваемых записей: электронной записи не может быть отказано в юридической силе только на том основании, что она была выпущена или использована за рубежом. Однако это не означает автоматического взаимного признания — на практике окончательное решение остается за судами каждой конкретной страны.
Ключевая концепция MLETR — замена физического владения документом на «исключительный контроль» над электронной записью. Система управления записью должна гарантировать, что только один держатель может распоряжаться ею в любой момент времени. Это позволяет электронной записи выполнять функцию владения и передаваемости внутри правопорядка, который признает такой подход.
Однако сама по себе эта концепция не разрешает коллизию между страной, где электронная форма признана, и страной, где она не признана: вопрос о том, будет ли иностранная электронная запись иметь силу в непризнающей юрисдикции, остается за ее судами. «Исключительный контроль» решает проблему формы и владения, но не проблему трансграничного признания.
Для токенизированного векселя на публичном блокчейне этот контроль реализуется через смарт-контракт, который управляет состоянием токена и обеспечивает единственность и неизменность записи.
Выбор публичного блокчейна: что это меняет
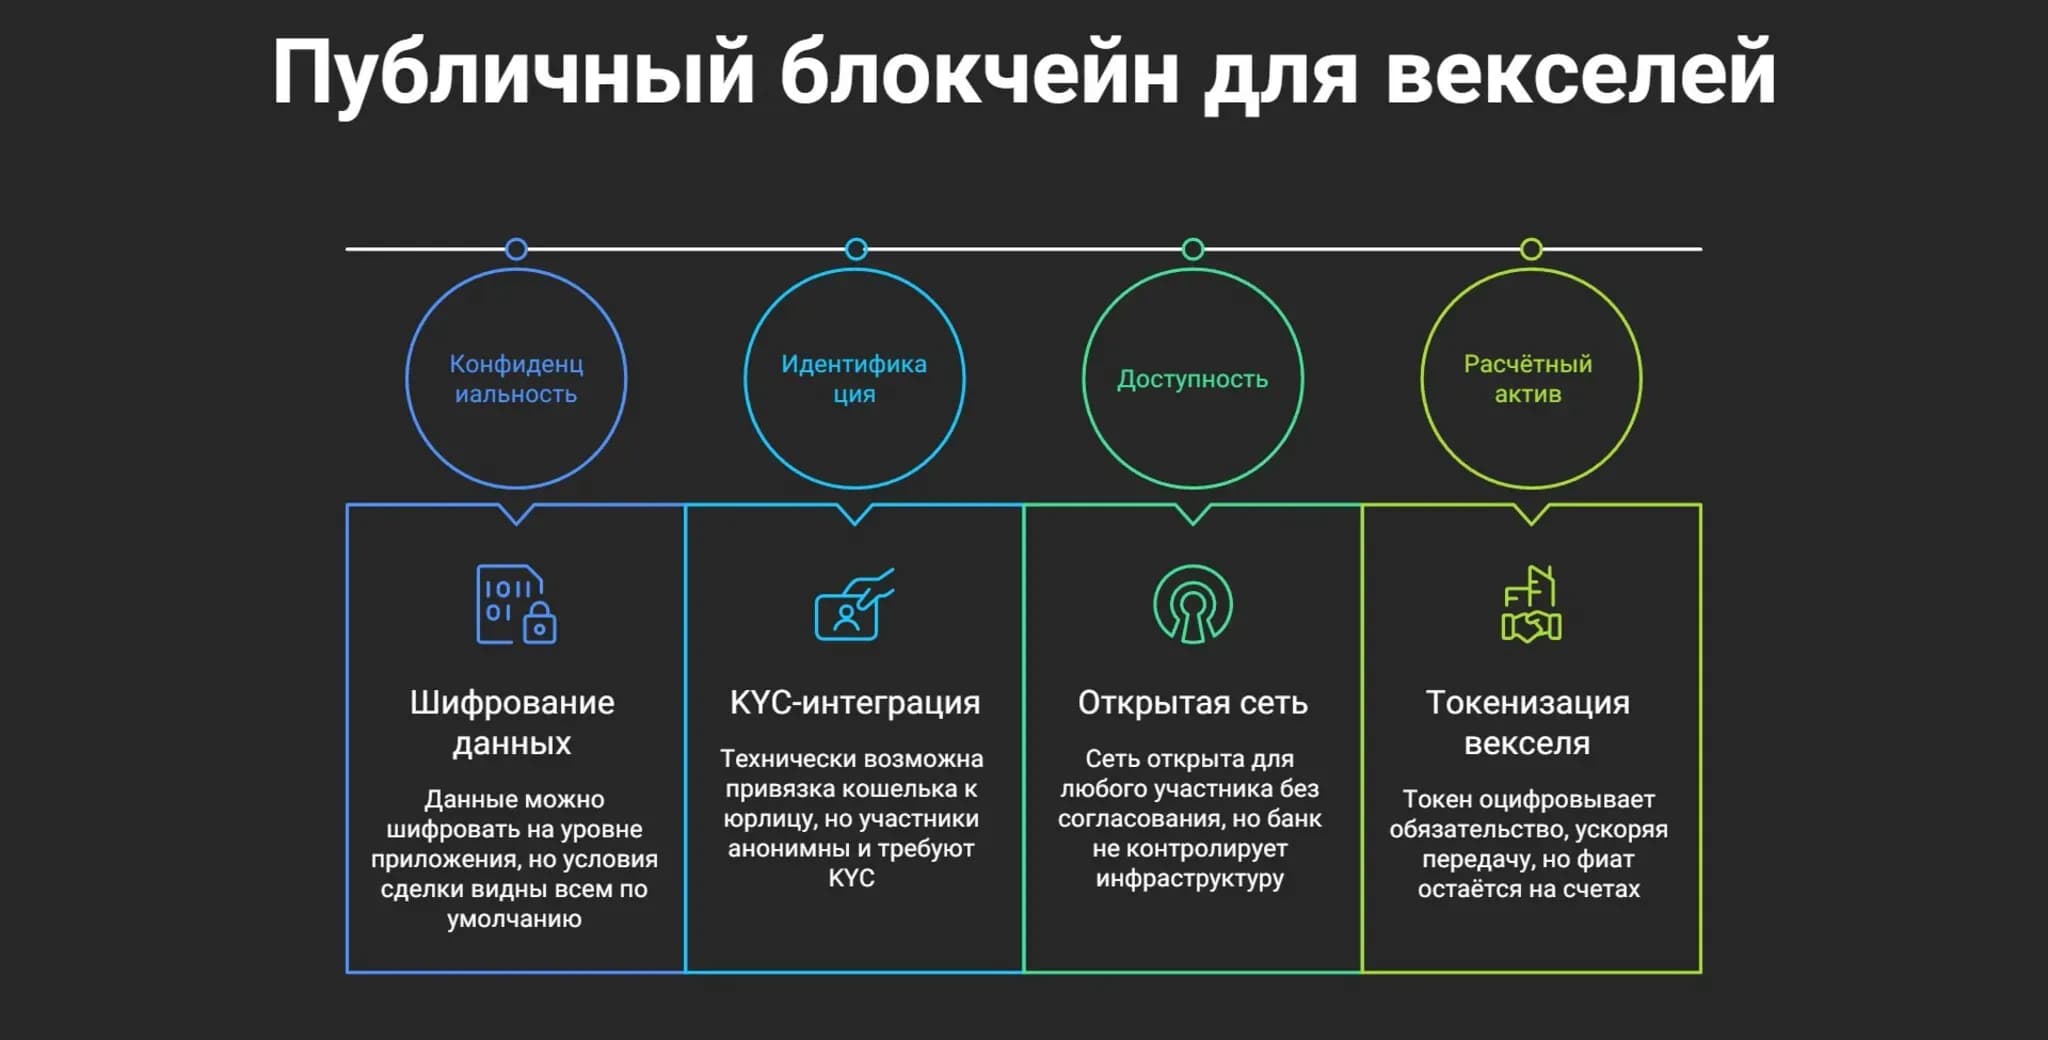
Выбор публичного блокчейна — не техническая деталь, а принципиальное решение, которое ставит перед банком новые вопросы.
1. Конфиденциальность. Условия векселя — сумма, срок, ставка, стороны — обычно коммерческая тайна. Публичный блокчейн, такой как Solana, по умолчанию прозрачен: все транзакции видны. Решить эту проблему можно через шифрование данных или приватные каналы (технологии Zero-Knowledge), но в данном эксперименте такие механизмы не тестировались.
2. Идентификация участников. Банки обязаны знать своих клиентов (KYC) и проверять санкционные списки. На публичном блокчейне участники анонимны. Для токенизированного векселя нужна привязка кошелька к реальному юридическому лицу. Технически это возможно, но PoC не проверял, как это работает на практике.
3. Доступность сети. Банк не управляет Solana. Если блокчейн даст сбой, перегрузится или подвергнется атаке, расчет остановится.
Solana — одна из самых быстрых публичных блокчейн-сетей, и этот показатель постоянно улучшается. В августе 2026 года время формирования блока (слота) было сокращено с 400 до 350 миллисекунд, о чем сообщает Gate.com, а устойчивая фактическая пропускная способность в середине 2026 года составляла ориентировочно 1 600–3 800 TPS (TPS) при стабильной реальной загрузке, согласно материалу Kucoin от 9 июля 2026 года.
Для сравнения: Ethereum на базовом уровне обрабатывает около 30 транзакций в секунду с финальностью расчета в несколько минут, а Bitcoin — около 7 транзакций с финальностью около часа.
Тем не менее, даже при такой скорости надежность Solana не сравнится с банковской инфраструктурой: банк контролирует каждый компонент, а его системы размещаются в дата-центрах уровня Tier IV по классификации Uptime Institute — с резервированием питания, охлаждения и каналов связи. Публичный блокчейн такой степени контроля над инфраструктурой не обеспечивает.
4. Расчетный актив. Вексель погашается в фиатных деньгах, а не в токенах. В PoC расчет был симулирован. В реальной сделке фиат должен быть на счетах сторон в момент погашения. Токенизация векселя не заменяет расчетную систему — она лишь оцифровывает само обязательство, но не деньги.
При этом у Citi есть собственная промышленная инфраструктура токенизации — Citi Token Services на частной разрешительной блокчейн-сети, запущенная в 2024 году. Сервис работает в пяти локациях (США, Великобритания, Гонконг, Сингапур и Дублин) и поддерживает переводы в долларах и евро.
Платформа обеспечивает круглосуточные трансграничные платежи и управление ликвидностью между счетами Citi в разных странах. Ежедневно через сервис проходит почти $1 млрд, и его используют сотни корпоративных и институциональных клиентов. Для конечного пользователя процесс выглядит как стандартное платежное поручение — конвертация депозита в токен происходит без участия клиента.
Однако этот продукт решает конкретную задачу: переводы токенизированных депозитов внутри сети самого банка. Эксперимент на Solana — исследование другого уровня: может ли публичная инфраструктура соединять разные банки и разных участников без необходимости подключаться к единой закрытой платформе.
Руководитель цифровых активов Citi в интервью, которое публикует Kucoin, прямо заявляет, что клиенты хотят не «однобанковский токен», а мультибанковскую, мультивалютную, работающую 24/7 сеть, и публичные блокчейны — один из способов эту сеть построить.
PoC на Solana — не замена Citi Token Services, а параллельная линия: банк тестирует, можно ли выйти за пределы собственной инфраструктуры и сделать токенизацию доступной для всех участников рынка, а не только для клиентов Citi.
Читать еще...
Токенизированные депозиты: как банковские деньги на распределённых реестрах меняют глобальные расчёты
Чем токенизированные депозиты отличаются от стейблкоинов и CBDC, как устроены расчёты 24/7 и почему мгновенность упирается не в технологию, а в право.
Рост токенизированного частного капитала: как On-chain Private Credit меняет правила корпоративных займов
Статья анализирует рынок токенизированного частного кредитования (on-chain private credit) в 2026 году.
Токенизация предсказуемых денежных потоков МСП: привлечение оборотного капитала без залога оборудования
Как превратить стабильные контракты МСП в оборотный капитал без залога. Механика токенизации денежных потоков, риски модели, защита инвестора и границы применимости.
Токенизация фондов в Азии: как 96% управляющих активами трансформируют индустрию в 2026 году
96% азиатских управляющих активами планировали токенизацию. В 2026 году прогноз стал реальностью. Как Азия обогнала Европу в цифровых фондах и почему это меняет индустрию управления капиталом.
Что мешало цифровизации торгового финансирования до сих пор
Токенизация торгового финансирования пыталась пробиться на рынок не один раз. За последние десять лет запускались десятки консорциумных платформ: банки объединялись, чтобы создать общую цифровую среду для документооборота. Большинство из них закрылись.
Один из самых показательных примеров — Contour, цифровая сеть для документарных аккредитивов на блокчейне R3 Corda. Она была запущена в 2018 году консорциумом из более чем 10 крупных банков (BNP Paribas, Citi, HSBC, ING, Standard Chartered). Платформа позволяла обрабатывать аккредитивы в цифровом виде, сокращая время сделок с дней до часов.
Но мелкие банки не хотели платить за подключение к этой сети, а онбординг крупных занимал месяцы. Кроме того, у Contour не было явного лидера — когда в 2023 году потребовались новые инвестиции, банки не смогли договориться.
В итоге Contour закрылась в ноябре 2023 года, так и не достигнув критической массы. Это не единичный случай — похожая судьба постигла TradeLens (IBM/Maersk, закрыта в 2022 году), Marco Polo Network и we.trade.
Причина провалов — не в технологиях, а в экономике и координации.
1. Проблема холодного старта сети. Платформа ценна, только если все участники сделки уже внутри нее: поставщик, покупатель, банки, логистика, таможня. Если хотя бы один не подключен, платформа бесполезна.
Это классический эффект сетевого старта: ценность сети растет с числом участников, поэтому запустить систему без достаточной массы пользователей невозможно — инструмент есть, но пользоваться им нельзя.
2. Конкуренция вместо сотрудничества. Банки создавали конкурирующие платформы, и участники не хотели подключаться к нескольким сетям одновременно. Это увеличивало затраты и снижало ликвидность каждой платформы.
3. Право не поспевало за технологией. До принятия MLETR электронные передаваемые записи не имели юридической силы в ключевых юрисдикциях. Банки не могли полагаться на цифровой документ с той же уверенностью, что на бумажный.
4. Операторы платформ не зарабатывали. Консорциумные платформы требовали дорогостоящей инфраструктуры. Участники не хотели платить за сервис, который еще не доказал свою ценность. Операторы не могли выйти на прибыльность и закрывали проекты.
Что меняет токенизация на публичной сети:
проблема координации частично снимается — публичная сеть доступна любому участнику без отдельного подключения;
правовая база постепенно дозревает — MLETR имплементирован в Великобритании, Сингапуре, Бахрейне и других странах.
Но проблемы остаются: трансграничная правовая определенность по-прежнему зависит от национального права, а экономика оператора (комиссии за транзакции в Solana) не решена. Технология не отменяет юрисдикционные коллизии.
| Критерий | Бумажный переводной вексель | Уступка дебиторской задолженности (факторинг) | Аккредитив | Токенизированный переводной вексель |
| Правовая природа и способ передачи прав | Оборотный документ, права по индоссаменту | Уступаемое требование по договору | Условное обязательство банка | Электронная запись с функциональным эквивалентом |
| Защита приобретателя от возражений должника | Добросовестный держатель защищен | Поставщик уступает права, возражения возможны | Защита при соответствии условиям | Зависит от признания MLETR |
| Скорость выпуска и передачи | Дни (почта, проверка) | Часы–дни | Дни (документарная проверка) | Секунды–минуты (внутри сети) |
| Требования к правовому признанию формы | Вексельное законодательство | Договорная форма | UCP 600, национальное право | MLETR, национальное право |
| Стадия реального применения | Промышленная эксплуатация | Промышленная эксплуатация | Промышленная эксплуатация | PoC, симулированная среда |
Выводы для трейд-финанс подразделения
Внутрибанковские и межбанковские переводы токенизированных обязательств на закрытых платформах уже функционируют в промышленном режиме. Это подтверждает, что токенизация обязательств в принципе работает на уровне расчетов внутри контролируемой банковской инфраструктуры.
Токенизация переводных векселей — частный случай более широкого тренда перевода RWA (реальных активов) в цифровую форму. Однако текущий PoC не доказывает, что технология готова к промышленному применению в этом сегменте: он прошел в симулированной среде, а конфиденциальность, идентификация участников, доступность сети и механизм расчета не проверялись.
Технология перестала быть единственным препятствием: на первый план выходят правовая и операционная готовность конкретной сделки. Технологические вопросы (масштабируемость, приватность, устойчивость сети) остаются открытыми и требуют отдельной проверки в пилотном режиме с реальными участниками.
Токенизированный вексель имеет юридическую силу только в странах, принявших MLETR. Если хотя бы одна сторона или место исполнения находятся в юрисдикции без такого закона, правовой режим не гарантирован.
При оценке подобных инициатив казначей должен задать 4 вопроса:
в какой юрисдикции зарегистрированы стороны и где будет исполняться обязательство?
признается ли электронная запись векселем в этой юрисдикции?
кто несет риск недоступности сети, сбоя или ошибки смарт-контракта?
как происходит расчет — токенизированными деньгами банка, стейблкоином или внешним переводом?
Как отличить пилот от продакшена. Если в объявлении есть слова «запустили», «внедрили», «доступно клиентам», а PoC проводился в симулированной среде, то это признак того, что новость неверно пересказана из криптомедиа. Если указаны конкретные юрисдикции, ссылки на MLETR-законодательство и результаты тестов с реальными транзакциями — перед нами продвинутая стадия.
Где конструкция не дает выигрыша:
если стороны уже в доверительных отношениях и используют открытый счет (open account), вексель не нужен — ни бумажный, ни токенизированный;
если сделка проходит в юрисдикции без MLETR, токенизированный вексель не защищает держателя так, как бумажный;
если санкционный скрининг или комплаенс требуют ручного вмешательства, технология не ускоряет этот процесс.
Часто задаваемые вопросы (FAQ)
1. Чем токенизированный переводной вексель отличается от токенизированного инвойса с точки зрения защиты финансирующей стороны?
При приобретении векселя добросовестный держатель получает права, свободные от возражений должника (например, о непоставке товара). При уступке инвойса должник может заявить такие возражения, что снижает защищенность банка. Именно это делает вексель более надежным инструментом для банковского финансирования.
2. В каких юрисдикциях электронный переводной вексель уже имеет ту же силу, что и бумажный, и что делать, если стороны сделки находятся в разных режимах?
Юрисдикции, имплементировавшие MLETR — Великобритания, Сингапур, Бахрейн, Индия — в разной степени продвинулись в принятии соответствующих законов.
Если стороны находятся в разных режимах — одна в признающей юрисдикции, другая в непризнающей, — правовой статус электронного векселя определяется местом исполнения и применимым правом. Этот вопрос остается открытым и решается на уровне договора.
3. Кто несет риск, если публичная сеть, на которой существует токен, окажется недоступна или произойдет сбой?
Банк не управляет публичной сетью. Если Solana недоступна, расчет зависает. Контракт между банком и клиентом должен явно определять, кто несет риск недоступности сети, как долго ожидается восстановление и какой запасной механизм (fallback) используется — например, возврат к бумажному документу или расчету через другую сеть. В PoC эти вопросы не решались.
4. Чем эта конструкция отличается от закрытых банковских платформ токенизации, которые уже работают?
Закрытые платформы (например, Citi Token Services) контролируются банком: он управляет инфраструктурой, идентификацией участников и конфиденциальностью данных. Публичный блокчейн (Solana) не находится под контролем Citi — это создает преимущества в виде открытой сети, доступной любым участникам, но одновременно порождает риски по конфиденциальности, доступности и юридической ответственности. PoC показал техническую возможность, но не заменил закрытую платформу.