Сгенерировано Chatgpt
Геополитическая фрагментация как системный фактор риска в торговом финансировании Азии в 2026 году
Анализ влияния геополитической фрагментации на торговое финансирование в Азии в 2026 году. Вторичные санкции, раскол клиринга и стоимость комплаенса.
Азиатско-Тихоокеанский регион в 2026 году перестал функционировать как единый бесшовный производственный хаб. Ужесточение торговой политики, технологическое эмбарго и каскадные экспортные ограничения привели к системной фрагментации цепочек поставок.
С 2018 года США ввели серию тарифов на китайский импорт и расширили экспортный контроль на технологии, включая чипы и оборудование для их производства. Это нарушило устоявшиеся торговые связи. В ответ страны APAC начали перестраивать производственные цепочки:
Китай диверсифицирует экспорт в новые регионы и активно переориентирует инвестиции в Азию, Африку и на Ближний Восток в рамках стратегии «Один пояс, один путь», согласно Chinatimes;
Малайзия превращается в «незаменимого посредника» в мировой торговле и в глобальный трансшипмент-хаб. Она становится узловой точкой перевалки грузов благодаря своему географическому положению и портовой инфраструктуре;
Индия пообещала выделить $19,7 млрд на наращивание собственного производства микросхем и смартфонов, отмечал Bloomberg в июле 2026 года.
В результате единый азиатский производственный хаб распался на несколько конкурирующих центров, а цепочки поставок стали более длинными и многослойными. Лидеры стран Азии на форуме Nikkei Future of Asia в Токио отмечают, что торговля, промышленная политика и цепочки поставок теперь рассматриваются сквозь призму соперничества, а не взаимной выгоды.
Геополитика перестала быть абстрактной угрозой и теперь напрямую влияет на решения о кредитах и деньгах. Нарушение экспортных правил или попадание под санкции стало страшнее, чем риск дефолта заемщика.
Банки вынуждены менять подходы: идти за клиентами на новые рынки, работать с новыми контрагентами и придумывать более сложные схемы финансирования — через дебиторку или с привязкой к покупателю. Им приходится договариваться с новыми партнерами, чтобы открывать расчетные счета в новых торговых коридорах.
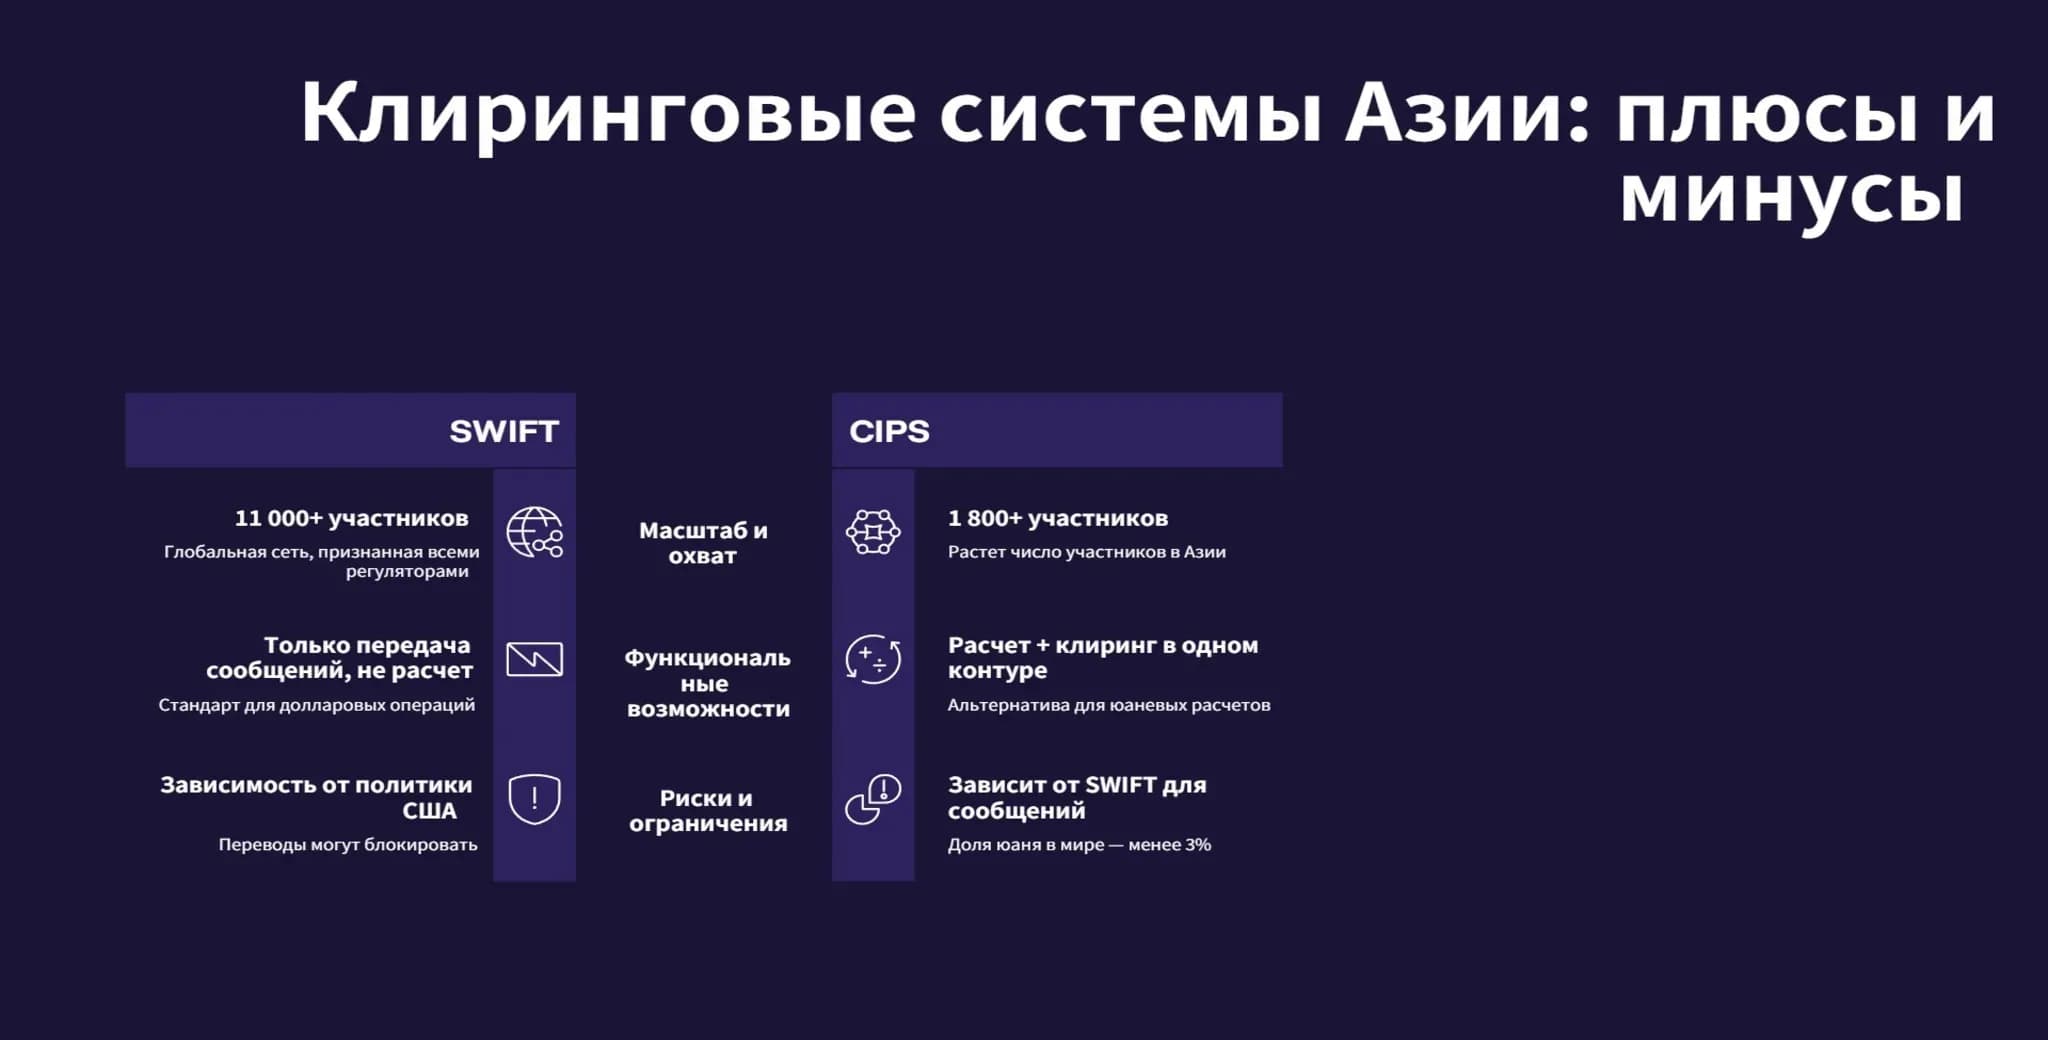
Расчетная инфраструктура тоже раскололась: SWIFT, китайская CIPS и цифровые платформы вроде mBridge существуют параллельно, но не стыкуются. Бизнесу стало сложнее быстро конвертировать и переводить выручку через страны с разными валютными правилами.
Итак, фрагментация Азии — реальность 2026 года. Теперь для банка важнее не платежеспособность клиента, а чистота сделки с точки зрения санкций и происхождения товара. Ошибка в этой оценке грозит блокировкой расчетов и потерей доступа к системе.
Читать ещё...
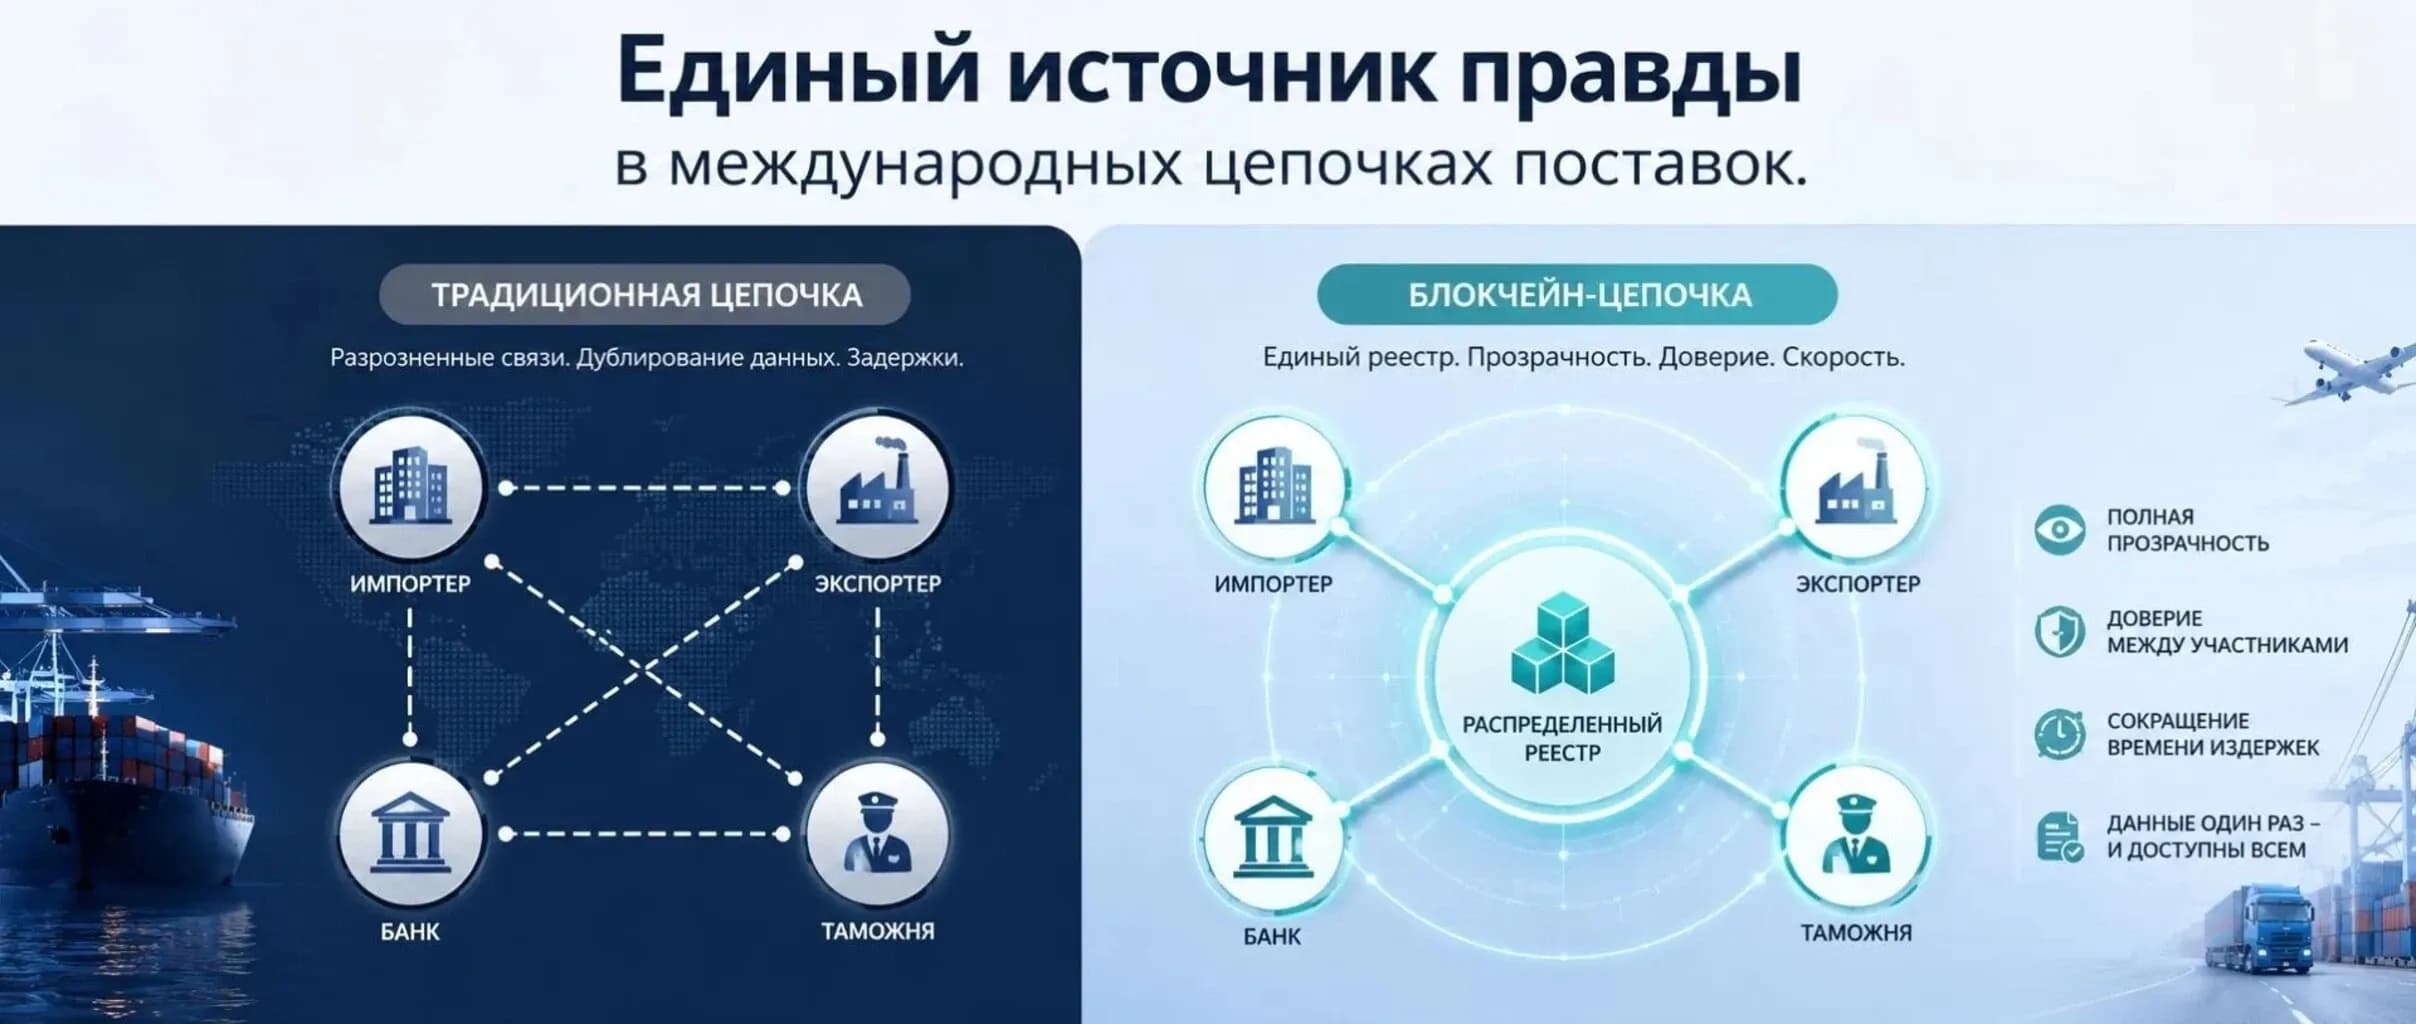
Блокчейн в торговом финансировании: как смарт-контракты и токенизация меняют ВЭД
Как технология блокчейн и смарт-контракты меняют ВЭД. Отказ от бумажных аккредитивов, токенизация инвойсов и автоматизация финансирования цепочек поставок.
Взрывной рост рынка токенизированных RWA: ключевые метрики, статистика и макроэкономические тренды
Анализ ончейн-рынка RWA (Real World Assets) в 2026 году. Статистика токенизированных гособлигаций, недвижимости, частного кредитования и сырьевых товаров.
Индийская Export Promotion Mission: кредитные гарантии и новые пути финансирования для MSME
Как индийская Export Promotion Mission и кредитные гарантии меняют рынок MSME. Альтернативы банковскому факторингу и покрытие кассовых разрывов при экспорте.
История TradFi‑перпетуалов на криптобиржах: прецеденты, проблемы и решения
История бессрочных контрактов на токенизированные акции и товары: от Mirror и FTX до регуляторных ограничений 2026 года.
Эскалация комплаенс-риска: вторичные санкции и Dual-Use Goods
К 2026 году регуляторы США и ЕС перешли на тотальный контроль. Они используют графовую аналитику — технологию, которая отслеживает связи между компаниями, банками и маршрутами грузов в реальном времени. Если банк финансирует сделку с электронными компонентами через Малайзию, ОАЭ или Вьетнам, а товар в итоге попадает в страну под санкциями, система может зафиксировать нарушение и запустить процедуру отключения банка от долларового клиринга.
Эта угроза реальна: в августе 2026 года министр финансов США Скотт Бесент заявил, что Вашингтон готов отключать иностранные банки от долларовой системы за операции с Ираном. Он предупредил, что такие меры будут объявляться «буквально каждую неделю». По его словам, страны G20 должны либо разорвать экономические связи с Ираном, либо готовиться к вторичным санкциям. Аналогичные меры грозят странам, сотрудничающим с другими подсанкционными странами: например, Россией.
Вторичные санкции — это инструмент экстерриториального контроля. Они позволяют наказывать не только резидентов США, но и любые компании и банки по всему миру за сделки с подсанкционными сторонами и товарами двойного назначения, даже если у транзакции нет прямого отношения к США.
Механизм прост: любой банк, проводящий долларовые транзакции, проходит через американские корреспондентские счета, а значит, находится в зоне досягаемости американского правосудия.
Последствия уже ощутимы. Китайские банки, опасаясь вторичных санкций, стали «проявлять крайнюю осторожность» при обработке платежей, связанных с Россией. «Платёжные маршруты многократно усложняются, в них приходится встраивать дополнительные банки-посредники, которые зачастую отклоняют платежи без детального объяснения причин», — отмечал в июне 2026 года первый зампред правления Сбера Александр Ведяхин.
Кроме того, проверка конечного пользователя и скрытых бенефициаров (UBO) теперь занимает недели вместо 2-3 дней. Это критически замораживает оборотный капитал азиатских поставщиков. Более того, причинами блокировок часто становится не прямая связь с санкционными лицами, а неполный комплект документов или отсутствие ответа на запрос банка в течение одного рабочего дня.
Инфраструктурный раскол: фрагментация расчетных контуров
Расчётная инфраструктура Азии раскололась на три параллельных контура, использующих разные клиринговые системы:
западная SWIFT;
китайская CIPS;
цифровые платформы на базе оптовых CBDC, такие как mBridge.
По данным на июнь 2026 года, CIPS представляет собой растущий расчетный контур для платежей в юанях. В отличие от SWIFT, который является лишь системой передачи сообщений, CIPS также выполняет клиринг и окончательный расчет.
На начало 2026 года система насчитывала 194 прямых и 1597 косвенных участников в 126 странах, достигнув рекордного среднего суточного объема $134 млрд в марте 2026 года. Однако CIPS остается заметно меньше глобальной сети SWIFT, в которой участвует более 11 тыс компаний.
Параллельные системы работают изолированно. Например, в июне 2026 года крупный китайский государственный банк BOCOM завершил в Макао две транзакции на платформе mBridge. Это стало первым применением системы в регионе. Вслед за этим Валютное управление Макао официально запустило платформу, разрешив трём банкам провести 23 трансграничные операции: торговые расчёты, денежные переводы и другие услуги.
По состоянию на 2026 год участники mBridge — центральные банки Китая, Гонконга, Таиланда и ОАЭ. К середине 2026 года привлёк более 20 центральных банков-наблюдателей, что говорит о развитии проекта. Тем не менее, пока это скорее «пилот», чем полноценная платежная система.
Однако геополитическая напряженность в Азии теперь напрямую влияет на то, как банки выдают кредиты и как компании проводят платежи. Решения о том, с кем вести бизнес и в какой валюте рассчитываться, принимаются под влияние политических событий.
Банки боятся, что их переводы через SWIFT заблокируют из-за санкций. Поэтому казначейства компаний ищут обходные пути — переходят на CIPS или mBridge. Это означает реальное влияние на казначейские решения: платежи приходится проводить через более сложные маршруты, чем раньше.
О такой тенденции сообщает исследовательский центр StoneBench, который в августе 2026 года опубликовал исследование «Fragmentation Finance» на основе работы с крупнейшими финансовыми институтами Азии.
Кроме того, банки меняют кредитные лимиты и отказываются от работы с целыми секторами. Компании вынуждены переходить на расчеты в юанях через CIPS, потому что долларовые переводы становятся рискованными.
Геополитика — это причина, а раскол на SWIFT, CIPS и mBridge — это следствие. С ним компании вынуждены жить и работать в 2026 году.
Для бизнеса это оборачивается проблемой запертой ликвидности. По данным исследований Saber, около $5 трлн заморожены в предварительно профинансированных корреспондентских счетах, отражая неэффективность глобальных расчётных систем. Типичный трансграничный перевод на $200 требует комиссию около 6%, о чем в 2026 году сообщал Банк международных расчетов (BIS), и занимает несколько дней из-за множества банков-посредников и фрагментированной инфраструктуры.
Ситуация осложняется тем, что на рынке Азии существуют 48 различных регуляторных режимов, каждый со своими требованиями по идентификации и комплаенсу, что контрастирует с едиными стандартами, как в Европейской SEPA. Это создает дополнительные комплаенс-нагрузки, увеличивает вероятность возвратов платежей и комиссионные издержки.
Napkin AI
Стратегии защиты капитала: возврат к структурированным инструментам
Сложившаяся ситуация заставляет банки и компании Азии отказываться от простых и быстрых расчетов без гарантий.
1. Вместо открытых счетов, где поставщик доверяет покупателю, бизнес всё чаще требует безотзывные подтвержденные аккредитивы (Confirmed LCs). Это консервативный, но более надёжный инструмент. Он подразумевает, что банк-посредник из нейтральных стран (часто из Сингапура или стран Ближнего Востока) подтверждает, что деньги будут переведены, независимо от политических рисков.
Спрос на такие аккредитивы стремительно растет. Согласно отчёту Market Research Future, объём рынка подтверждения аккредитивов в 2024 году оценивался в $4,5 млрд, а к 2035 году, по прогнозам, достигнет $6,4 млрд. Это соответствует среднегодовому темпу роста 3,22%.
2. Параллельно наблюдается рост спроса на страхование политических рисков (PRI), эти полисы всё чаще интегрируются в структуру факторинговых сделок и проектного финансирования. Уровень страховых премий действительно стал одним из главных индикаторов недоверия к конкретной юрисдикции или логистическому маршруту.
По данным ведущего страхового брокера Marsh за август 2026 года, с начала конфликта на Ближнем Востоке страховые премии за военные риски для судов в некоторых критических зонах выросли в 5–10 раз.
3. В результате этого кризиса восемь крупнейших банков Азии (кроме Китая и Японии) создали резерв в $2,8 млрд на возможные убытки. Это может означать, что рынок перешёл в режим защиты капитала, а не роста.
| Критерий | Эпоха глобализации (до 2022 года) | Период геополитической фрагментации (реалии 2026 года) |
| Доминирующий фактор дефолта по сделке | Кредитный риск контрагента | Риск нарушения санкций и экспортного контроля |
| Основной формат расчетов (инструмент) | Открытый счет (Open Account) | Подтвержденные аккредитивы, PRI-страхование |
| Среднее время комплаенс-проверки контрагента | 2-3 дня | Несколько недель |
| Уровень зависимости от монополярного клиринга | Полная зависимость от SWIFT | Фрагментация: SWIFT, CIPS, mBridge |
| Глубина аудита конечного покупателя | Проверка конечного пользователя | Криптографическая прослеживаемость происхождения |
Выводы для CRO: управление «юрисдикционным» риском (Executive Summary)
В 2026 году главное для риск-менеджера — не платёжеспособность контрагента, а юридическая чистота сделки. Банки дают деньги только тем цепочкам, где можно документально подтвердить происхождение каждого компонента — от сырья до готового товара.
На практике это означает три изменения:
проверка конечного получателя и бенефициаров (UBO) теперь занимает недели вместо дней — закладывайте это в план сделки;
открытые счета в рискованных коридорах уходят в прошлое: вместо них используйте подтверждённые аккредитивы и страховку политических рисков;
банки пересматривают кредитные лимиты в сторону понижения из-за геополитической фрагментации и риска вторичных санкций.
Нарушение экспортного контроля сегодня опаснее, чем обычный кредитный дефолт. Поэтому безотзывные подтверждённые аккредитивы от нейтральных банков (Сингапур, Ближний Восток) и полисы PRI стали стандартом для сделок с высоким юрисдикционным риском.
Заранее готовьте документы о происхождении товаров и проверяйте все звенья цепочки на санкционную чистоту. Капитал уходит в те цепочки, где прозрачность подтверждена документально и прослеживается в едином контуре. Ошибка в этой оценке грозит не убытком, а блокировкой всех расчётов и потерей доступа к системе.
Часто задаваемые вопросы (FAQ)
1. Является ли заморозка платежа по аккредитиву из-за внезапного ввода вторичных санкций форс-мажором, освобождающим импортера от обязательств?
Нет, автоматически это не происходит. В правилах UCP 600 и судебной практике отсутствует прямое указание на вторичные санкции как на форс-мажор. Внезапное введение ограничений может быть признано обстоятельством непреодолимой силы только при наличии соответствующей оговорки в контракте (Sanctions Clause), которая прямо предусматривает такой сценарий. Без такой оговорки банки продолжают исполнять аккредитивы, если документы формально соответствуют условиям.
2. Как банки верифицируют происхождение критических минералов (Rules of Origin) в условиях фрагментированных цепочек для минимизации риска конфискации?
Банки требуют документальное подтверждение происхождения на каждом этапе цепочки: сертификаты происхождения, контракты с промежуточными покупателями, логистические документы. Проверяется фактический путь товара, чтобы исключить подмену страны происхождения через третьи страны. В условиях фрагментации все большее значение приобретает цифровая прослеживаемость, включая использование блокчейн-реестров для фиксации этапов поставки.
3. Покрывает ли стандартный полис страхования политических рисков (PRI) убытки от отключения банка-корреспондента от международной системы расчетов?
Не всегда. Стандартные полисы PRI часто исключают убытки от операционных сбоев или косвенных последствий санкций, если это не связано с прямым запретом на перевод средств. Отключение от SWIFT или аналогичных систем может рассматриваться как операционный риск, а не страховой случай, если полис прямо не предусматривает покрытие таких событий.
Казначею необходимо проверять конкретные условия полиса и при необходимости договариваться о расширенном покрытии.