Регуляторная определённость как главный драйвер институционального роста рынка RWA в 2026 году
Регуляторная ясность 2026: MiCA, DLT Pilot Regime, Project Guardian. Как правовая база превратила RWA из серой зоны в инструмент для пенсионных фондов и страховых компаний.
К середине 2026 года рынок RWA перестал быть экспериментальной площадкой и превратился в полноценный сегмент глобальных финансов. Главным катализатором стал не прогресс технологий блокчейна, а появление понятных и жестких правил в ведущих юрисдикциях. Регуляторы там сменили тактику и перешли от запретов к четким инструкциям.
Это сняло главное препятствие для крупных игроков — пенсионных фондов, страховщиков и управляющих компаний. Ранее крупные институциональные инвесторы были скованы жесткими фидуциарными обязательствами. Например, для пенсионных фондов при отсутствии регуляторной определенности инвестиции в токены считались неприемлемо рискованными из-за волатильности и неясного юридического статуса.
По данным опроса Международной ассоциации органов надзора за пенсионными фондами (IOPS), проведенного в 2024 году, 74% юрисдикций прямо запрещали пенсионным фондам инвестировать в криптоактивы. Теперь, когда RWA-токены признаны легитимной формой записи традиционных финансовых инструментов с четкой правовой защитой через SPV и юридические обертки, пенсионные фонды и страховщики могут рассматривать их как стандартный класс активов.
Великое разделение: отвязка RWA от крипторегулирования
Ключевой победой юристов и комплаенс-специалистов в 2025–2026 годах стало институциональное признание того, что токенизированная облигация или инвойс — это не криптовалюта, а цифровая форма записи классического финансового инструмента. Регуляторы ключевых юрисдикций закрепили этот принцип в законодательстве. Данное разграничение стало главным триггером институционального роста.
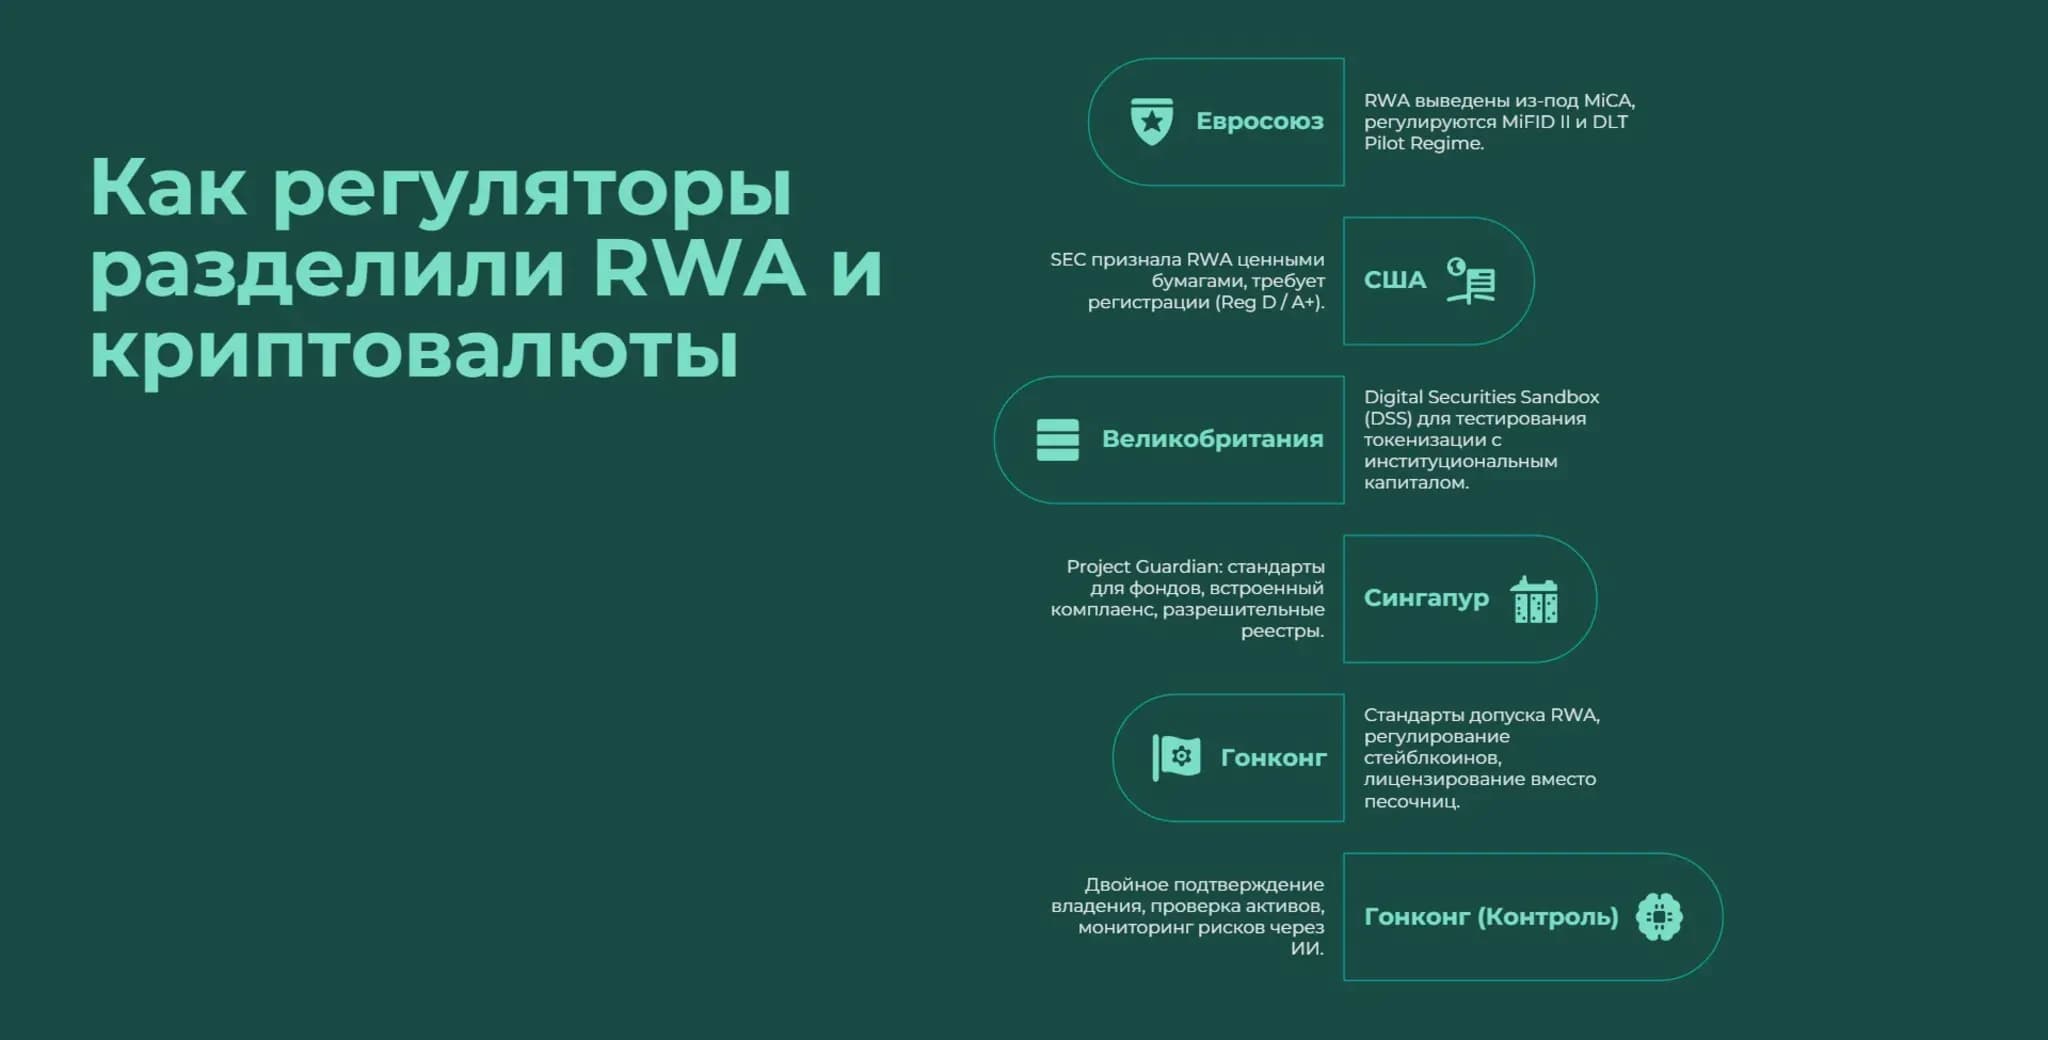
В Евросоюзе RWA-токены, квалифицируемые как финансовые инструменты, выведены из-под MiCA (регламент ЕС о рынках криптоактивов) и регулируются MiFID II (основным законом о финансовых инструментах). Обновленный MiCA уточнил требования к эмиссии, хранению и трансграничному обращению RWA, снизив фрагментацию правил между странами-членами. Введен DLT Pilot Regime — специальный экспериментальный режим для торговли токенизированными активами на блокчейне.
В США SEC признала большинство RWA-токенов ценными бумагами, обязав их регистрироваться по стандартам Regulation D (для частных размещений среди аккредитованных инвесторов) или Regulation A+ (для публичных предложений до $75 млн).
В Великобритании запущен Digital Securities Sandbox (DSS) — регуляторная «песочница» Банка Англии, где депозитарий и торговая площадка объединены. Это позволяет тестировать токенизацию активов в реальной среде с участием институционального капитала.
В Сингапуре через Project Guardian (инициатива MAS с участием крупнейших банков) разработаны стандарты для токенизированных фондов и торгового финансирования. MAS требует встроенный в смарт-контракты комплаенс (проверки KYC/AML) и разрешительные реестры, где все участники проходят идентификацию.
Гонконг в феврале 2026 года опубликовал формальные стандарты допуска RWA и правила регулирования стейблкоинов, перейдя от песочниц к лицензированной деятельности. Стандарты включают в себя:
двойное подтверждение владения на цепочке и вне цепочки;
обязательную проверку подлинности активов;
мониторинг рисков в реальном времени с помощью ИИ.
Показательный кейс — компания Hong Kong and China Gas Company (Towngas), которая в 2026 году успешно токенизировала кредитное соглашение на 100 млн гонконгских долларов через блокчейн-платформу Ant Digital. Это позволило кредитору получать данные о заемщике в режиме реального времени.
Кроме того:
Япония открыла легальные каналы для иностранных стейблкоинов и интегрирует криптоактивы в регулирование ценных бумаг;
Аргентина продлила песочницу по токенизации до конца 2027 года, расширив ее применение на закрытые паевые фонды;
Вьетнам планирует запустить регулируемый рынок криптоактивов в третьем квартале 2026 года.
Эти разрозненные сигналы по всему миру указывают, что регуляторные барьеры для RWA снимаются, а запреты уступают место регулированию.
Архитектура доверия: Legal Wrappers и SPV
Технологический токен ничего не стоит без юридической привязки к реальному активу. Эту связь обеспечивает «юридическая обёртка» (Legal Wrapper) — структура, которая синхронизирует права держателя токена с правами на базовый актив в традиционном правовом поле:
токен — цифровой указатель на актив;
юридическая обёртка — сам актив.
Если актив, его юридическая структура и путь защиты прав собственника в суде недостаточно интегрированы и оформлены, то перед нами не токенизированный RWA, а сомнительный токен.
Ключевой элемент защиты инвестора — использование SPV (Special Purpose Vehicle)
Это отдельное юридическое лицо, которое создаётся специально для владения активом и выпуска токенов. Такая конструкция обеспечивает банкротную удалённость (bankruptcy-remote): если платформа-эмитент банкротится, базовые активы (дебиторская задолженность, векселя, недвижимость) остаются в безопасности.
Существуют два подхода к тому, как именно SPV изолирует актив.
1. Один SPV для всех сделок и активов. При проблемах с одним из них под ударом может оказаться весь пул. Это создаёт риски для всех инвесторов.
2. Отдельный SPV на каждую сделку (институциональный стандарт). Каждый актив помещается в отдельное юридическое лицо. Это, по оценкам экспертов, на порядок дороже, чем использование общей структуры, но это единственный способ обеспечить реальную банкротную удалённость. Если один поставщик обанкротится или один контракт не будет исполнен, это не затронет другие сделки.
Еще читать по теме
Геополитическая фрагментация как системный фактор риска в торговом финансировании Азии в 2026 году
Анализ влияния геополитической фрагментации на торговое финансирование в Азии в 2026 году. Вторичные санкции, раскол клиринга и стоимость комплаенса.
Крауд-инвестиции в экспортные контракты: как частным инвесторам получать доходность от реального сектора
Инвестиции в экспортные контракты — альтернатива вкладам и акциям. Доходность 12–18%, срок 1–3 месяца, обеспечение товаром и смарт-эскроу. Как частному инвестору зарабатывать на торговом финансировании в 2026 году.
Влияние протекционистской тарифной политики США 2025 года на структуру и инструменты Trade Finance в 2026 году
Тарифы США 2025 года подняли среднюю пошлину на китайский импорт до 57.6%. Как это изменило структуру торгового финансирования: рост аккредитивов, Duty Drawback и переток кредитных лимитов в 2026 году.
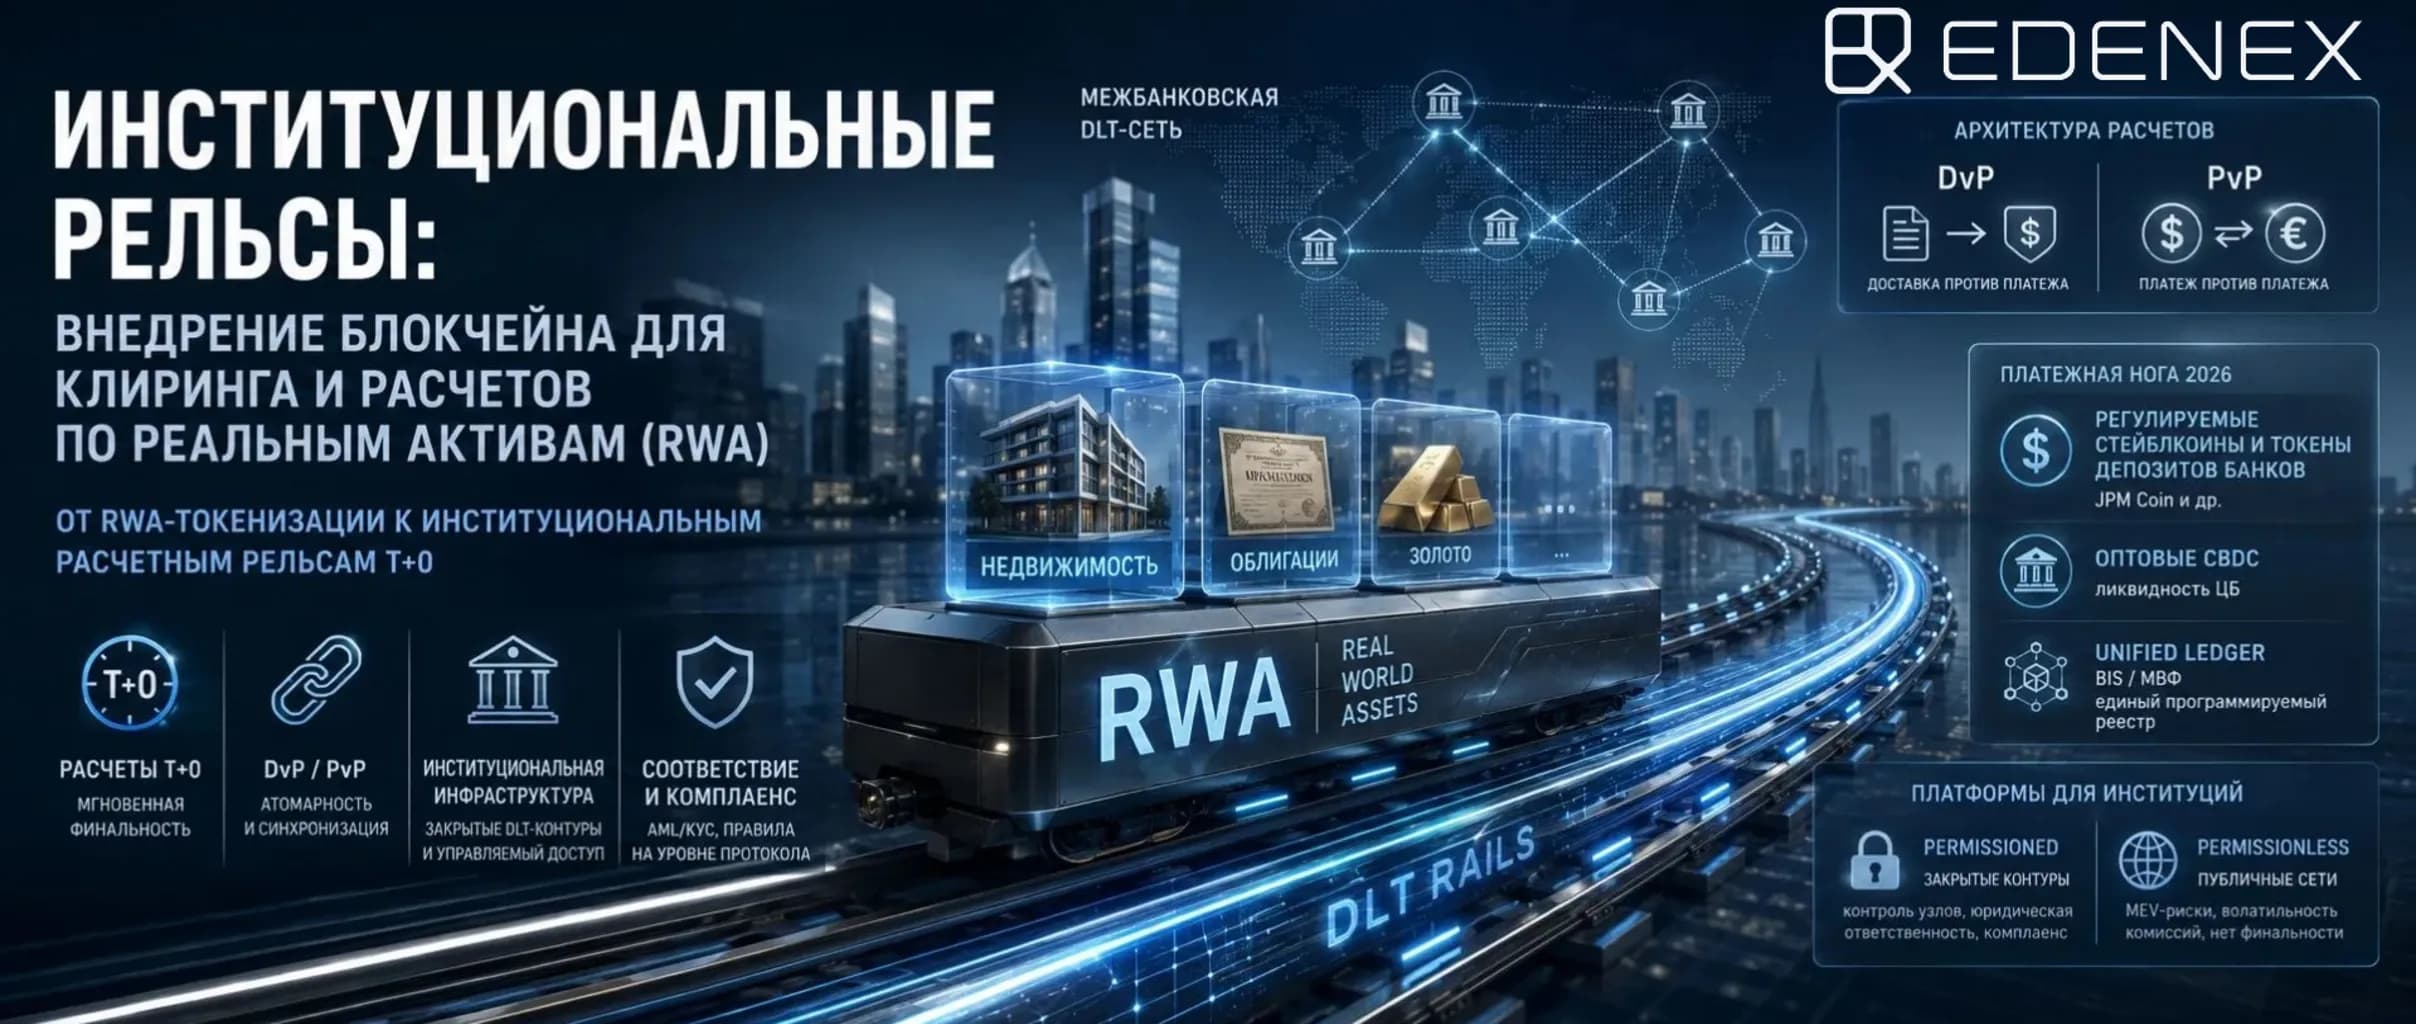
Институциональные рельсы: внедрение блокчейна для клиринга и расчетов по реальным активам
В 2026 году токенизация RWA упирается в отсутствие институциональных расчетных рельс. Как DLT-клиринг с моделями DvP/PvP и мгновенной финальностью T+0 заменяет устаревшие циклы TradFi, устраняет контрагентские риски и перестраивает глобальный межбанковский оборот.
Глобальные хабы токенизации: кто выиграл регуляторную гонку
К 2026 году сформировались три ведущих центра, победивших в гонке за правовую ясность.
1. Сингапур. Инициатива Валютного управления Сингапура (MAS) Project Guardian к 2026 году превратилась из отраслевого эксперимента в де-факто свод правил для выпуска токенизированных фондов с участием более 40 институтов, включая BlackRock и Franklin Templeton. MAS также тестирует токенизированные государственные облигации в качестве реального теста ликвидности.
2. Великобритания. Цифровая регуляторная песочница (Digital Securities Sandbox, DSS) Банка Англии и Управления по финансовому регулированию и надзору Великобритании (FCA) позволяет участникам переходить от тестирования инфраструктуры к полноценной работе. Банк HSBC получил одобрение на выпуск цифровых ценных бумаг (облигаций) в объемах до £900 млн и выбран для пилотного выпуска DIGIT — первой в G7 цифровой государственной облигации на блокчейне, ожидаемой в 2027 году.
3. ОАЭ. Международный финансовый центр Абу-Даби (ADGM) внедрил режим DLT Foundations (специальный правовой режим для децентрализованных организаций на базе технологии распределенного реестра).Он работает на принципах английского общего права и позволяет владеть активами без классической структуры акционеров с ограниченной ответственностью для участников.
Масштаб участия Wall Street подтверждает зрелость рынка. Крупнейшие игроки перешли от пилотов к промышленному использованию:
BlackRock через токенизированный фонд денежного рынка BUIDL довел его объем до $2,3-3 млрд;
Franklin Templeton сотрудничает с криптобиржей Kraken в токенизации акций;
оба токенизированных фонда JPMorgan на блокчейне Ethereum достигли почти $800 млрд.
| Критерий | Эпоха серой зоны (2022–2024 гг.) | Институциональная RWA-среда (2026 год) |
| Юридический статус токена | Неопределённый (ценная бумага/товар/ни то, ни другое) | Чётко определён (финансовый инструмент / ценная бумага) |
| Защита прав инвестора при дефолте | Отсутствует (токен = обязательство платформы) | Есть (SPV, банкротная удалённость, прямой регресс к активу) |
| Доступность для пенсионных/институциональных фондов | Практически отсутствует | Есть (через лицензированные платформы и регламенты) |
| Требования к AML/KYC | Вариативные, минимальные или отсутствуют | Строгие (программируемый комплаенс, разрешительные реестры) |
| Клиринг и расчеты | Дни (ручные процессы) | Минуты-часы (DLT, атомарные расчёты) |
Выводы для CFO и комплаенс-директоров (Executive Summary)
Правовая определённость уничтожила главный барьер для RWA — юридический риск. Токенизация перестала восприниматься как угроза или «серая зона». В 2026 году это стандартизированный метод секьюритизации, позволяющий снизить издержки на бэк-офис, ускорить расчёты (Т+0) и повысить ликвидность ранее неликвидных активов.
Регуляторы перешли от запретов к созданию полноценной архитектуры. Они предлагают условия, при которых инновации вписываются в существующую правовую среду, а не пытаются её обойти.
Компании, игнорирующие RWA-инфраструктуру сегодня, проигрывают конкуренцию за стоимость привлечения капитала. Токенизация превращается из отдельного инструмента в базовый слой, на котором работают глобальные финансовые рынки. При этом соответствие требованиям регуляторов — это не дополнительная опция, а часть архитектуры, на которой строятся доверие, масштаб и долгосрочная устойчивость.
FAQ: Часто задаваемые вопросы
1. Является ли смарт-контракт, управляющий выплатами по RWA-токену, юридически обязывающим договором в суде?
Сам по себе смарт-контракт не заменяет традиционный договор, но в связке с подписанным сторонами генеральным соглашением он признаётся исполнимой частью обязательств. В юрисдикциях с развитой практикой (например, Англия и Сингапур) суды рассматривают код как реализацию заранее согласованных условий, зафиксированных в юридической обёртке (Legal Wrapper). Однако для полной защиты рекомендуется, чтобы ключевые условия — сумма, сроки, права сторон — были зафиксированы как в коде, так и в подписанном бумажном документе.
2. Как решается проблема кросс-бордерного регулирования, если RWA-токен выпущен в ЕС, а инвестор находится в Азии?
Для трансграничных сделок используются структуры с двойной юрисдикционной привязкой: SPV регистрируется в одной из юрисдикций с признанным правовым режимом для RWA (например, ADGM в ОАЭ или Сингапур), а ликвидность привлекается через разрешённые каналы.
Кроме того, DLT Pilot Regime в ЕС и разрешительные реестры MAS в Сингапуре предусматривают механизмы паспортизации, позволяющие инвесторам из третьих стран участвовать в сделках при соблюдении требований KYC/AML.
3. Применяются ли к RWA-эмитентам стандартные банковские требования к капиталу (Basel III/IV)?
Нет, RWA-эмитенты (если они не являются банками) не подпадают под требования Базеля III/IV. Эти требования относятся к банкам-кастодианам и держателям токенов на балансе. Однако сами RWA-токены могут учитываться как залоговые активы с пониженными риск-весами, если они обеспечены высокорейтинговыми активами (например, казначейскими облигациями) и выпущены через регулируемые платформы. Для инвесторов это означает, что токенизированные активы могут улучшать нормативы ликвидности, а не ухудшать их.