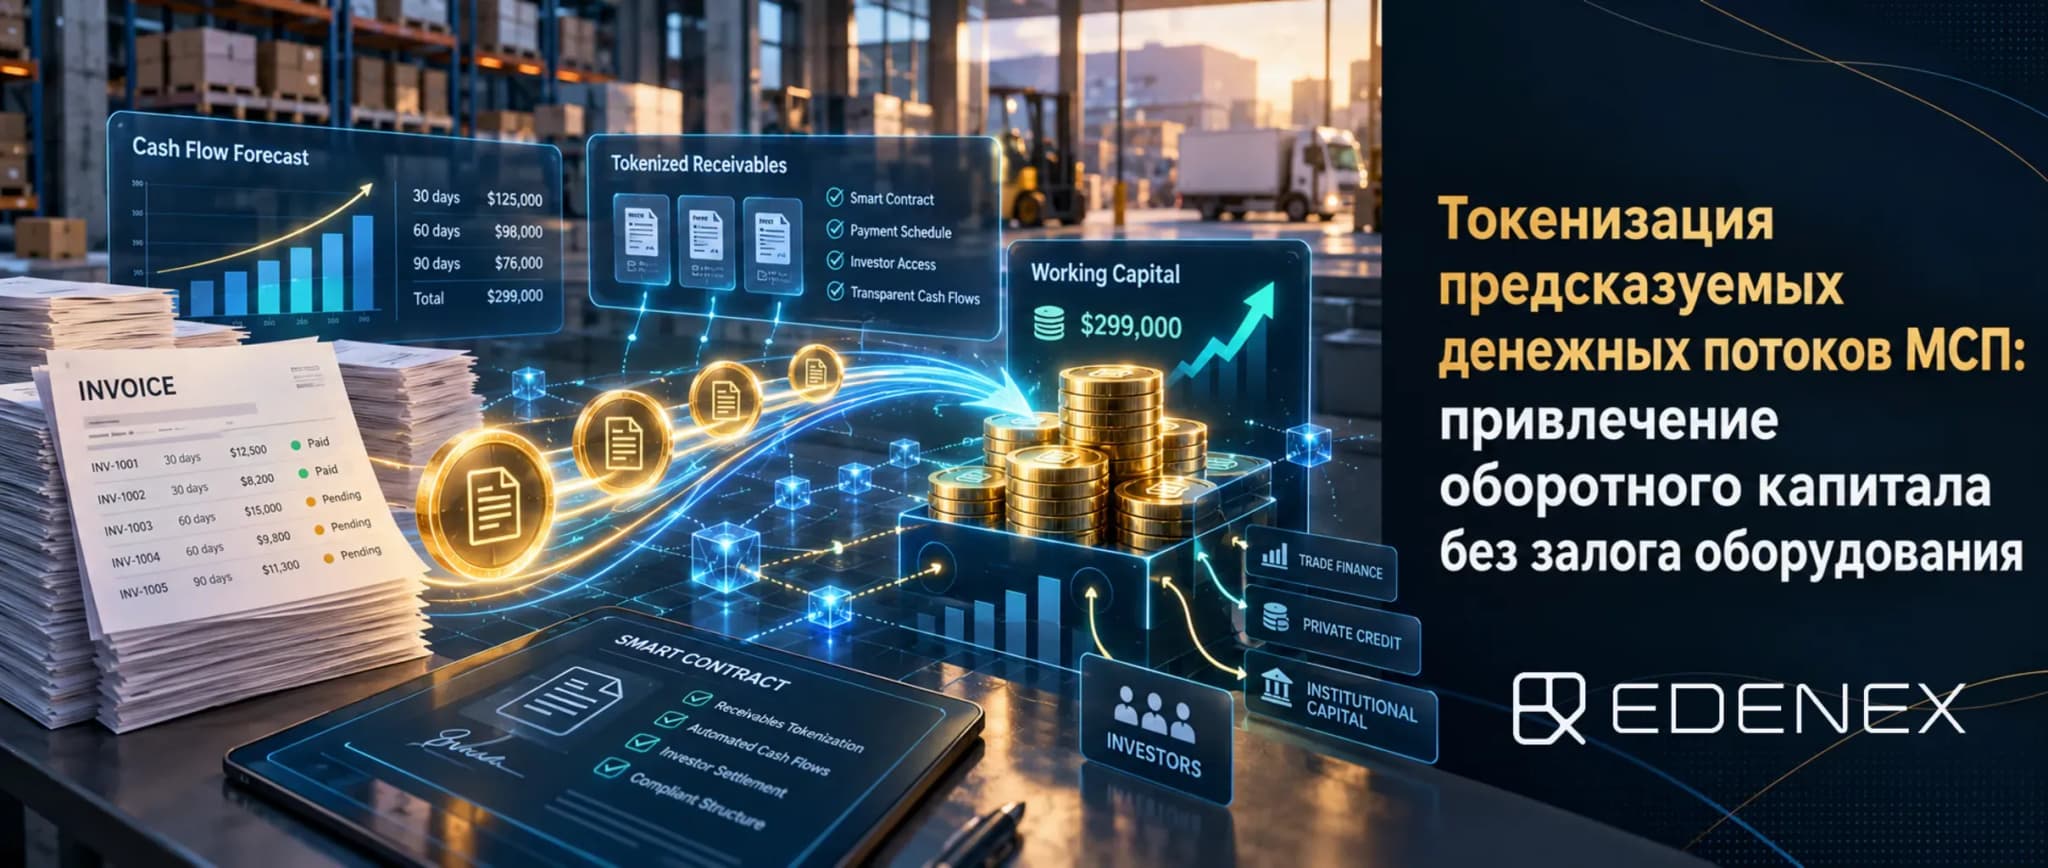
Токенизация предсказуемых денежных потоков МСП: привлечение оборотного капитала без залога оборудования
Как превратить стабильные контракты МСП в оборотный капитал без залога. Механика токенизации денежных потоков, риски модели, защита инвестора и границы применимости.
При выдаче кредитов на развитие бизнеса банки традиционно требуют от заемщика обеспечение: недвижимость, оборудование или товаров в обороте. Но многие компании (SaaS-сервисы, логистические брокеры, B2B-подрядчики) не владеют такими активами. Их главная ценность — это портфель контрактов и стабильные поступления от клиентов. В результате традиционный кредит для них либо недоступен, либо обходится слишком дорого.
Эта проблема не новая, но в 2026 году она усугубляется:
банки продолжают ужесточать требования;
бизнес-модели становятся всё более «лёгкими» (Asset-light).
По данным опубликованного в июле 2026 года опроса ЕЦБ (SAFE), доступ к финансированию остается одной из главных проблем для МСП в Европе. Во втором квартале 2026 года 25% фирм назвали его ключевой проблемой, при этом 42% компаний сообщили об ужесточении условий кредитования.
Аналогичная проблема есть и в США. Согласно данным опроса ФРС (Small Business Credit Survey), доля малых предприятий в США, использующих внешнее финансирование, снизилась в 2025 году по сравнению с пиковыми значениями 2020 года.
Разрыв в финансировании исчисляется триллионами долларов. По данным официального факт-листа IFC, опубликованного в октябре 2025 года, мировой дефицит финансирования малого и среднего бизнеса составляет $5,7 трлн, а с учётом неформальных предприятий — $8 трлн. При этом 70% таких компаний в развивающихся странах не могут получить достаточное финансирование, хотя на них приходится 90% всех фирм, 70% рабочих мест и половина мирового ВВП.
Традиционные банки оценивают бизнес по тому, что было в прошлом: они смотрят на баланс, оборудование, недвижимость. Для сервисной компании или IT-стартапа этот подход не работает — их ценность в контрактах и подписках, а не в станках. Прибыль могла быть вложена в развитие, оборудование — амортизировано. Реальная способность платить по долгам определяется текущими договорами, а не отчётами годичной давности.
Это создаёт благоприятные условия для альтернативных моделей финансирования (бланковых кредитов), которые оценивают не баланс, а качество контрактов.
Кризис залогового кредитования и упущенная ликвидность Asset-light бизнеса
Кредитование МСП в Европе сокращается. В официальном пресс-релизе Европейского центрального банка (ЕЦБ) по результатам опроса SAFE за четвертый квартал 2025 года сказано: «компании еврозоны сообщили о чистом росте процентных ставок по банковским кредитам, чистый показатель составил 12% по сравнению с 2% в предыдущем квартале».
Но причина такого снижения — не регулирование. Банки выдают меньше кредитов малому бизнесу, несмотря на то, что правила не требуют от них держать больше капитала под такие ссуды. Напротив, пакет CRR3/CRD6 (финализация Basel III в ЕС) сохраняет SME supporting factor — понижающий коэффициент для кредитов МСП, который существует с 2014 года. Он снижает требования к капиталу банка на 23,81% для кредитов до €2,5 млн. Для компании с рейтингом BBB риск-вес в стандартизированном подходе уменьшен со 100% до 75%.
Главный барьер — не регуляторный капитал, а операционная себестоимость андеррайтинга. Ручная проверка контрагентов, оценка залога, мониторинг — всё это делает кредитование малого бизнеса дорогим для банков.
Банк Англии в аналитической статье от июня 2026 года прямо указывает: операционные издержки — ключевой драйвер более низкой рентабельности кредитования МСП по сравнению с крупными корпорациями. Банки несут затраты на андеррайтинг, комплаенс и мониторинг в расчете на заемщика, а не на сумму кредита, что делает мелкие ссуды экономически неэффективными.
Что делает денежный поток предсказуемым: критерии андеррайтинга
В основе современных моделей андеррайтинга лежит предиктивная аналитика. Вместо того чтобы ждать квартальной отчетности, алгоритмы оценивают бизнес по данным в реальном времени. Это позволяет выявлять ранние сигналы стресса задолго до того, как они появятся в годовой отчетности.
Используемые источники данных включают:
1. Open Banking — прямой доступ к банковским транзакциям. В Евросоюзе действует PSD2 (Вторая платежная директива — основной закон, регулирующий платежные услуги и открытый банкинг с 2018 года). Она впервые закрепила главный принцип: банки больше не имеют монополии на данные клиентов и обязала их открыть свои платежные интерфейсы (API) для сторонних провайдеров — финтех-компаний, которые получили лицензии на доступ к счетам.
PSD2 создала основу, но оставила проблемы: разная реализация API в разных странах, не всегда равный доступ для финтехов и отсутствие четкой экономической модели. Исправить такую ситуацию должны PSD3 (Третья платежная директива) и PSR (Регламент о платежных услугах). Это новый пакет правил, который заменит PSD2. Политическое согласие по нему достигнуто в ноябре 2025 года, а применение ожидается во второй половине 2027 года.
Ключевое новшество — PSR является регламентом, действующим напрямую во всех странах ЕС, что должно устранить фрагментацию и создать унифицированный рынок. PSD3 и PSR должны превратить Open Banking из эксперимента в реальный работающий финансовый рынок.
Также важное значение имеет FIDA (Financial Data Access Act) — законопроект, расширяющий Open Banking на инвестиции, страхование и пенсии. По состоянию на апрель 2026 года он находится в стадии трилога.
2. Прямая интеграция с биллингом и ERP — фактические данные о выставленных счетах, их оплате и задержках.
3. Эквайринговая статистика — реальный объем выручки, сезонность, средний чек.
Метрики и пороговые значения
Кредитор оценивает стабильность бизнеса через несколько конкретных цифр:
годовой отток клиентов (churn) должен быть меньше 5% — чем реже клиенты уходят, тем стабильнее денежный поток;
доля регулярной рекуррентной выручки (ARR) должна превышать 70%, чтобы бизнес не зависел от разовых сделок;
концентрация на одном клиенте не должна превышать 25% общей выручки — иначе, если ключевой клиент уйдёт, поток рухнет;
доля предоплат выше 50% снижает риск непоступления платежа;
DSCR (коэффициент покрытия долга) должен быть не ниже 1,25x — компания должна зарабатывать на четверть больше, чем нужно для выплат по кредиту.
По данным SaaS Capital, кредитный лимит для таких компаний обычно составляет около четырёхкратного месячного дохода (MRR), а авансовые ставки варьируются от 4% до 70% MRR. Это реальные пороги, которые кредиторы используют для принятия решений.
Если бизнес укладывается в эти параметры, его денежный поток считается предсказуемым. Если нет — кредитор либо откажет, либо потребует дополнительных гарантий. Предиктивный андеррайтинг автоматизирует анализ, но решающее слово остаётся за данными. Доступ к финансированию без залога определяется проверяемыми цифрами.
Кредиторы также смотрят на динамику метрик за 6-12 месяцев: устойчивый рост может компенсировать незначительные отклонения от порогов.
Предсказуемый поток — это не набор цифр, а система управления, требующая постоянного мониторинга. Только так денежный поток становится инструментом для привлечения капитала без залога.
Граница понятий: предсказуемый поток vs прогнозируемый
Для кредитора это принципиально разные вещи:
Прогнозируемый поток — оценка на основе исторических трендов и экстраполяции. Компания может прогнозировать рост выручки на 20% в следующем году, но это не гарантирует возникновения потока. Прогноз может не сбыться.
Предсказуемый поток в силу контрактных обязательств должен возникнуть с высокой вероятностью. Например: клиент подписал договор на год, выставил счет и есть подтверждение отгрузки, то это предсказуемый поток. Он подлежит уступке, его можно токенизировать.
Разница критична для кредитора: предсказуемый поток — это юридически обеспеченное требование, прогнозируемый — лишь гипотеза. Именно поэтому андеррайтеры требуют не прогнозов, а подтвержденных контрактов и истории их исполнения.
Читать ещё...
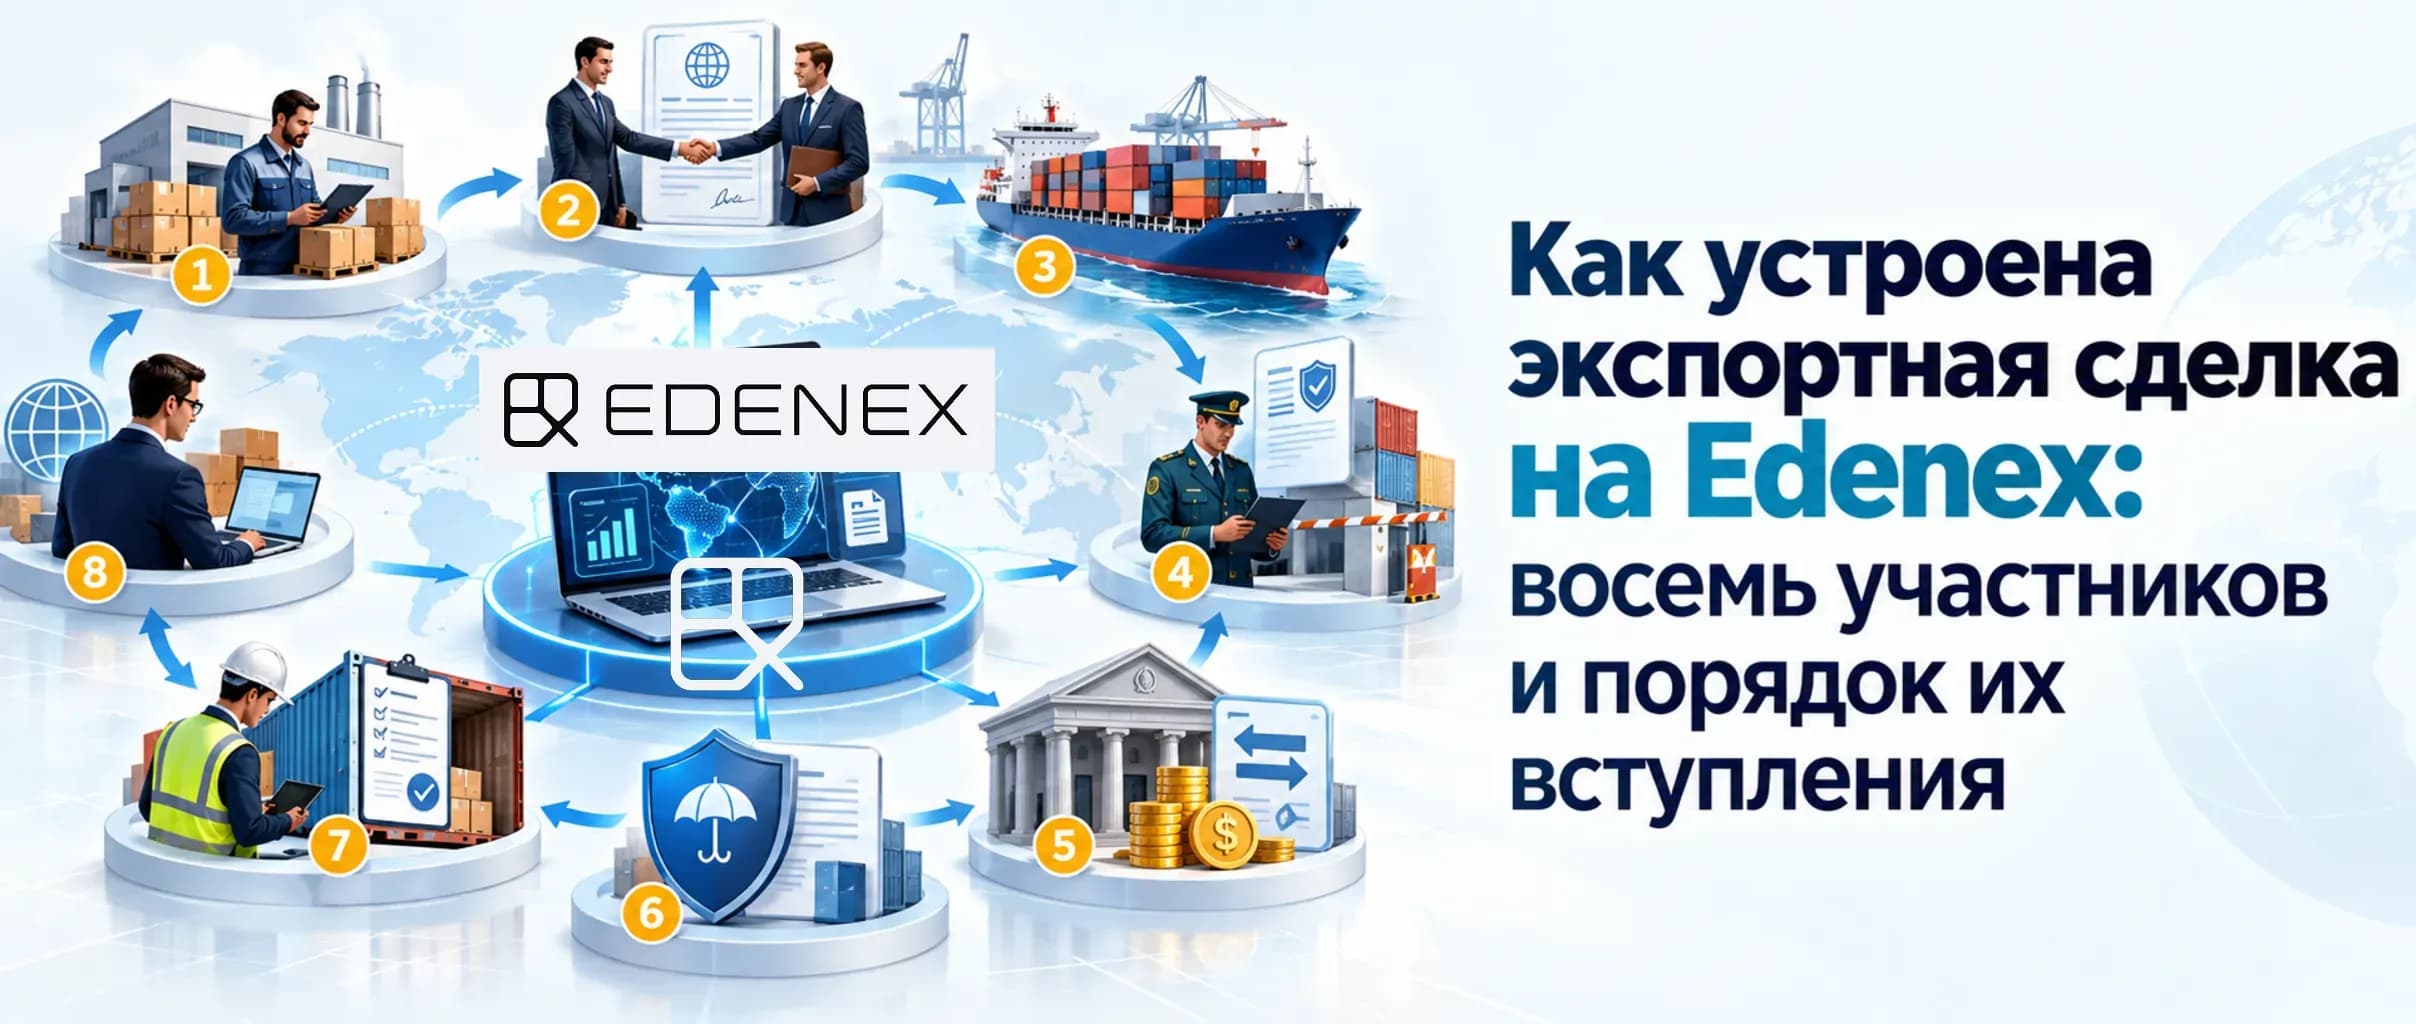
Как устроена экспортная сделка на Edenex: восемь участников и порядок их вступления
Дадут ли деньги на сделку, решает не экспортер, а кредитный статус покупателя. Разбираем сделку Edenex по шагам — от заявки до распределения денег.
Конвергенция традиционных финансов и DeFi (CeDeFi) для предсказуемой доходности
CeDeFi — это гибридная модель, объединяющая технологическую эффективность смарт-контрактов с юридической защитой и комплаенсом традиционных финансов. В 2026 году она становится главным мостом для институционального капитала, предлагая предсказуемую доходность на базе RWA, атомарные расчеты Т+0 и полную прозрачность для регуляторов. В отличие от анонимного DeFi, здесь каждый займ подкреплен юридическим договором, а доступ к пулам ограничен через KYC/KYB-шлюзы, что минимизирует риски и открывает дорогу триллионам долларов в ончейн-пространство.
Доходность инвестиций в финансирование экспортных поставок: из чего складывается и чем ограничен контроль риска
Ключевые аспекты доходности экспортного финансирования, аналитика статистики дефолтов и границы эффективности существующих систем риск-контроля.
Аккредитивы в новых и рискованных коридорах: спрос, ограничения и роль подтверждающего банка
Почему в непредсказуемых направлениях растет спрос на документарные операции, что ограничивает их применение и от чего зависит наличия подтверждающего банка.
В разных юрисдикциях подходы различаются:
В США действует UCC Article 9 — раздел торгового кодекса, регулирующий обеспечительные интересы в имуществе. Его ключевая особенность: возможность установить залог не только на текущие, но и на будущие активы («after-acquired property»), что критично для финансирования под будущие поступления.
Германское право прямо допускает установление залогового права на будущие требования (§ 1204 ГГУ). Ключевое условие — они должны быть достаточно определены или определимы в момент уступки. Если в договоре факторинга указано, что уступаются все требования, возникающие из поставок товаров или оказания услуг, и эти требования можно идентифицировать по объективным критериям (например, по контрагенту или виду договора), суды признают такую уступку действительной.
Французское право прямо закрепляет допустимость уступки будущих требований в Гражданском кодексе. Согласно статье 1321 Гражданского кодекса Франции, уступка может касаться как существующих, так и будущих требований, при условии, что они определены или определимы.
Английское право также признает уступку будущих требований, но рассматривает её как соглашение об уступке, которое автоматически порождает справедливую (equitable) уступку требования в момент его возникновения.
Ключевое различие для кредитора — между true sale (продажей требования) и обеспечительной уступкой (залогом):
при true sale актив полностью переходит к покупателю и не включается в конкурсную массу при банкротстве продавца;
при обеспечительной уступке актив остается у продавца и подлежит требованиям его кредиторов.
Для будущих потоков это различие критично: требование может не материализоваться. Риск переквалификации true sale в обеспеченный заем особенно высок при наличии опциона обратного выкупа — суд может решить, что экономический риск не был передан.
На основе пула подтвержденных контрактов выпускается токен. Если конструкция подпадает под критерии секьюритизации по Регламенту ЕС 2017/2402, это требует удержания риска эмитентом (не менее 5%), раскрытия информации инвесторам и due diligence на стороне покупателя. Речь идет о процедуре проверки, которую инвестор или покупатель актива проводит перед тем, как вложить деньги или приобрести токен/право требования.
Квалификация токена зависит от юрисдикции и структуры: он не является необеспеченным криптоактивом, но и не приравнивается автоматически к регулируемой ценной бумаге.
В США он может быть признан ценной бумагой по тестам Хоуи и Ривза, в ЕС — финансовым инструментом по MiFID II. Позиция блога по регуляторному статусу RWA-финансирования остается единой: токенизированные денежные потоки — это не криптовалюта, а обеспеченное право требования, регуляторный статус которого определяется конкретной структурой и юрисдикцией.
Для каждого выпуска необходим отдельный юридический анализ, так как универсальной квалификации не существует. Изменения в регуляторной среде (включая новые разъяснения ESMA и SEC в 2026 году) требуют регулярного мониторинга и адаптации структуры.
Механика защиты инвестора: сплитование платежей и водопад
Чтобы деньги инвесторов доходили до них, а не оседали на счетах компании, используется сплитование платежей. Клиенты МСП платят не на обычный расчетный счет, а на специальные эскроу-счета или виртуальные IBAN, привязанные к смарт-контракту. Счета открываются в лицензированных банках, а оператором выступает платежный институт. Юридически это оформляется через агентское соглашение между компанией, инвесторами и оператором.
Водопадная выплата — это логика, по которой поступившие средства автоматически расщепляются. Сначала выплачивается доля инвесторам, остаток зачисляется на операционный счет компании. Смарт-контракт следит за этим порядком автоматически.
Эта механика решает одну ключевую проблему: она снижает риск нецелевого использования уже поступивших денег. Компания не может потратить деньги, предназначенные инвесторам, на свои текущие нужды. Но она не гарантирует, что деньги поступят вообще: если клиенты не платят, инвесторы не получают ничего.
Токенизация дает дробление экспозиции между инвесторами, автоматизацию выплат и доступ к частному капиталу. Но она не гарантирует достоверность данных, не защищает от уступки того же требования другому кредитору вне протокола и не создает вторичной ликвидности.
Переносимость токена — не то же самое, что ликвидность. Возможность его перепродать не означает, что найдется покупатель по справедливой цене. В 2026 году вторичный рынок RWA-токенов на денежные потоки МСП практически отсутствует.
Важно понимать границы этой модели и не смешивать техническую возможность с наличием ликвидного рынка.
Риски модели и чем они закрываются
У этой модели финансирования, как и у любой другой, есть риски.
1. Риски финансирования «воздуха». Яркий пример — Greensill Capital. Эта компания финансировала поставщиков, выкупая их счета. Но вместо обычных инвойсов Greensill скупала «будущие» требования — права на платежи за услуги, которые еще не были оказаны. Фактически она выдавала кредиты под обещания, а не под реальные поставки.
Когда страховщики отказались покрывать эти риски, бизнес рухнул. Инвесторы Credit Suisse потеряли миллиарды, а сама Greensill обанкротилась в 2021 году, о чем сообщал портал Investing.com. Это риск, связанный с конкретным заемщиком или сектором, а не с рынком в целом — private risk.
В новой модели эти риски закрыты: платежи проходят через эскроу-счета и сплитуются (split-payments). Там, где у Greensill не было реального контроля за деньгами, здесь деньги перехватываются до того, как попадают на счет компании. Также проверяются реальные контракты и верифицируются поступления, а не прогнозы.
2. Концентрационный риск и churn. Если один крупный клиент уходит, пул теряет значительную часть дохода. Защита — лимиты на концентрацию (не более 25% выручки от одного клиента) и резервный фонд.
3. Фрод. Основная проблема — как отличить реальную выручку от сгенерированной. Используются независимые источники: налоговые декларации, данные от покупателей, банковские выписки, акты сверки.
4. Макрориск. Поведение подписочной выручки в цикле сжатия спроса непредсказуемо. Защита — стресс-тестирование пула на сокращение выручки на 30–50%.
Механики защиты:
оверколлатерализация (пул превышает сумму токенов на 20-30%);
Reserve account (резервный фонд);
Holdback (часть доходов удерживается до завершения цикла);
триггеры по концентрации и старению (автоматическая приостановка выплат);
право приостановки выкупа при ухудшении качества пула;
транширование (разделение на старшие и младшие транши).
| Критерий | Традиционный банковский кредит для МСП | RWA-токенизация денежных потоков |
| Требования к физическому залогу | Обязательный (недвижимость, оборудование) | Отсутствует (основа — контракты) |
| Основа кредитного решения | Балансовая стоимость активов и история | Качество и устойчивость контрактов |
| Механизм взыскания и контроля | Через суд, длительный и дорогой | Сплитование платежей через эскроу |
| Влияние на балансовую нагрузку | Увеличивает долг | Внебалансовое финансирование (уступка) |
| Основной источник риска | Дефолт заемщика и обесценение залога | Сокращение или прекращение потока |
Выводы для CFO (Executive Summary)
Модель токенизации денежных потоков применима для компаний с тремя характеристиками:
стабильный портфель долгосрочных контрактов (от 12 месяцев);
диверсифицированная клиентская база (ни один клиент не дает более 25% выручки);
низкий годовой отток клиентов (менее 5%).
Для таких бизнесов это инструмент привлечения оборотного капитала без залога и без увеличения долговой нагрузки на балансе (внебалансовая уступка требований).
Какие данные должны быть готовы:
история контрактов за 12–24 месяца;
данные по оттоку клиентов;
структура клиентской базы с указанием долей;
подтверждение поступлений (выписки, данные ERP);
юридическая проверка контрактов на возможность уступки.
Условия договора, которые нужно проверить в первую очередь:
запрет на уступку прав требования;
порядок уведомления должника об уступке;
возможность перехвата платежей через эскроу;
сроки контрактов и условия расторжения.
Границы применимости (когда модель не работает):
отсутствие долгосрочных контрактов (spot-рынок);
высокий churn и нестабильная клиентская база;
невозможность подтвердить поступления через независимые источники;
прямой запрет на уступку в контрактах с клиентами;
неликвидный или непроверяемый конечный спрос.
FAQ: Часто задаваемые вопросы
1. Что происходит с выплатами инвесторам, если конечный клиент токенизированного B2B-контракта объявляет дефолт или разрывает договор?
Это ключевой риск модели. Если клиент не платит, денежный поток не возникает, и инвесторы не получают выплат. Защита строится на нескольких уровнях:
диверсификация пула — ни один клиент не должен составлять более 25% от общего объема;
оверколлатерализация — сумма токенов меньше стоимости пула;
резервный фонд для покрытия потерь;
возможность требования к оригинатору по регрессу, если конструкция предусматривает обратный выкуп.
Однако в безрегрессной конструкции риск полностью ложится на держателей токенов.
2. Как юридически оформляется перехват платежей через смарт-контракт в традиционных фиатных юрисдикциях?
Перехват платежей оформляется через агентское соглашение между МСП, оператором эскроу-счета и держателями токенов. Клиенты МСП получают уведомление об уступке (notice of assignment) и инструкцию направлять платежи на виртуальный IBAN, привязанный к смарт-контракту. Оператором счета выступает лицензированный платежный институт или банк.
Смарт-контракт программирует логику сплитования платежей — доля инвестора уходит на отдельный счет или распределяется напрямую, остаток — на операционный счет МСП. В большинстве юрисдикций это не требует изменения банковских реквизитов клиента, но требует юридически оформленного согласия на уступку.
3. Чем уступка будущих требований отличается от уступки существующей дебиторки с точки зрения защиты кредитора при банкротстве оригинатора?
Уступка существующей дебиторской задолженности — это передача уже возникшего права требования. При банкротстве оригинатора такой актив обычно исключается из конкурсной массы, если уступка была совершена до банкротства и зарегистрирована в соответствующем реестре.
Уступка будущих требований (еще не возникших на момент уступки) менее защищена: если оригинатор банкротится до того, как требование возникло, уступаемое право может не материализоваться, и кредитор может не получить ничего.
Кроме того, в некоторых юрисдикциях уступка будущих требований может быть оспорена как сделка, совершенная в предвидении банкротства (clawback). Защита: регистрация уступки в публичном реестре (например, UCC-1 в США), детальное описание пула в договоре и использование SPV для изоляции активов.
4. Может ли компания использовать токенизацию денежных потоков для финансирования сезонных кассовых разрывов, а не только для долгосрочного фондирования?
Да, может. Короткая дюрация пула (3–6 месяцев) позволяет использовать токенизацию для покрытия сезонных разрывов, если компания имеет сезонно-стабильный портфель контрактов. Однако для этого необходима высокая автоматизация оценки и быстрый выпуск токенов — типичный срок андеррайтинга составляет 2–4 недели, что может не подходить для срочных потребностей.
Модель работает лучше для регулярного, а не срочного фондирования.