Валютный риск в аграрном торговом финансировании
Почему долг в долларах при выручке в местной валюте опасен для аграрных заёмщиков и как кредиторы оценивают и закладывают в условия это несовпадение.
В нескольких крупных аграрных экономиках девальвации последних лет изменили валютную нагрузку заёмщиков быстрее, чем их операционные показатели. Для сопоставимости ниже девальвация везде указана как процент удешевления местной валюты относительно доллара, а не как рост курса доллара.
В Египте 21 марта 2022 года Центральный банк допустил ослабление фунта примерно на 14% — с около 15,7 до 18,17–18,27 фунта за доллар, по данным Reuters о решении Центрального банка Египта. 6 марта 2024 года регулятор перешёл к более гибкому курсу: фунт ослаб примерно на 38% — с около 50 до 49,4 фунта за доллар в день решения; по данным Reuters, курс опустился ниже 50 фунтов за доллар. Ранее ослабление фунта было указано как 60% — это был рост курса доллара, а не удешевление фунта.
В Нигерии после объединения официальных валютных окон в июне 2023 года найра ослабла примерно на 49% — с 461,87 до около 900 найры за доллар к концу года; эти данные приведены в докладе МВФ по итогам консультаций по статье IV с Нигерией за 2024 год. Ранее ослабление было указано как 100% — это был рост курса доллара, а не удешевление найры.
В Аргентине 12 декабря 2023 года песо ослаб примерно на 54% — с около 366,5 до 800 песо за доллар; о новом курсе сообщило Министерство экономики Аргентины. Ранее ослабление было указано корректно, но без уточнения методики расчёта.
Для аграрного заёмщика с долларовым долгом и выручкой в местной валюте такой сдвиг курса означает рост обслуживания долга в национальной валюте без изменения урожайности, цен реализации или объёма продаж. Именно этот разрыв между валютой долга и валютой генерации денежного потока — предмет дальнейшего разбора.
У кого в аграрной цепочке возникает несовпадение валют
У экспортёра зерна или масличных выручка обычно номинирована в долларах, а значительная часть затрат — оплата труда, аренда земли, налоги, логистика внутри страны — приходится на местную валюту. Долларовый кредит для него частично захеджирован естественным образом: валютная выручка может обслуживать валютный долг. Остаточный риск связан со сроком реализации, объёмом экспорта, задержкой репатриации и возможными ограничениями на конвертацию или перевод средств.
У производителя, продающего урожай на внутреннем рынке, выручка формируется в местной валюте. Мировые биржевые цены и курс влияют на неё опосредованно: через экспортный паритет, пошлины, квоты и регулирование внутренних цен. При этом удобрения, средства защиты растений, семена и техника нередко импортные или привязаны к доллару. Несовпадение возникает по затратам и усиливается, если кредит выдан в валюте.
У импортёра и переработчика разрыв наиболее прямой: зерно, масло, шрот или сырьё закупаются в долларах, а мука, комбикорм, хлеб и другая продукция продаются за местную валюту. Если отпускные цены регулируются или пересматриваются с лагом, рост курса не автоматически переносится в маржу.
Поставщик удобрений, семян или техники с отсрочкой платежа несёт зеркальный риск: закупает товар за валюту, а дебиторскую задолженность получает в местной валюте.
Одинаковый по сумме долларовый кредит поэтому означает разный риск: для экспортёра — преимущественно временной и операционный, для переработчика — прямой риск покрытия долга выручкой в другой валюте.
Два разных риска: курс и конвертируемость
Курсовой риск возникает, когда выручка заёмщика номинирована в местной валюте, а обслуживание долга — в долларах. Ослабление национальной валюты меняет пропорцию между денежным потоком и валютным платежом. Для кредитора это вопрос достаточности покрытия, а не только текущей платёжеспособности.
Риск конвертируемости и перевода имеет иную природу: заёмщик может быть платёжеспособен в местной валюте, но не способен купить доллары в нужном объёме. Он также может не получить разрешение регулятора или не перевести средства контрагенту. В Египте в мае 2023 года государственный закупщик зерна откладывал открытие 180-дневных аккредитивов по импорту пшеницы из-за дефицита иностранной валюты.
По сообщениям Reuters, задержки в отдельных случаях достигали нескольких месяцев. В Аргентине режим SIRA, введённый резолюцией AFIP № 5271/2022, требовал предварительного разрешения на импорт. Он также ограничивал доступ к валюте для оплаты поставщикам — для большинства товаров до 180 дней после ввоза. В декабре 2023 года режим SIRA был отменён и заменён системой SEDI, ориентированной на статистический мониторинг импорта, а не на предварительное разрешение (сообщение Центрального банка Аргентины).
Против этих рисков работают разные механизмы. Форвард, NDF или валютный своп снижает неопределённость курса, но не создаёт валюту на рынке и не отменяет валютный контроль. Страхование политических рисков, напротив, может покрывать невозможность конвертации или перевода платежей.
MIGA прямо относит такие случаи к покрытию Currency Inconvertibility and Transfer Restriction, одновременно указывая, что девальвация не покрывается. Для кредитора это два отдельных вопроса андеррайтинга: достаточен ли денежный поток при стрессовом курсе и доступна ли валюта в дату платежа.
Читать ещё...
Инновации в торговом финансировании: что прижилось
Что придумали в торговом финансировании за десять лет: почему закрылись отраслевые консорциумы, что из инноваций выжило и что строят сейчас.
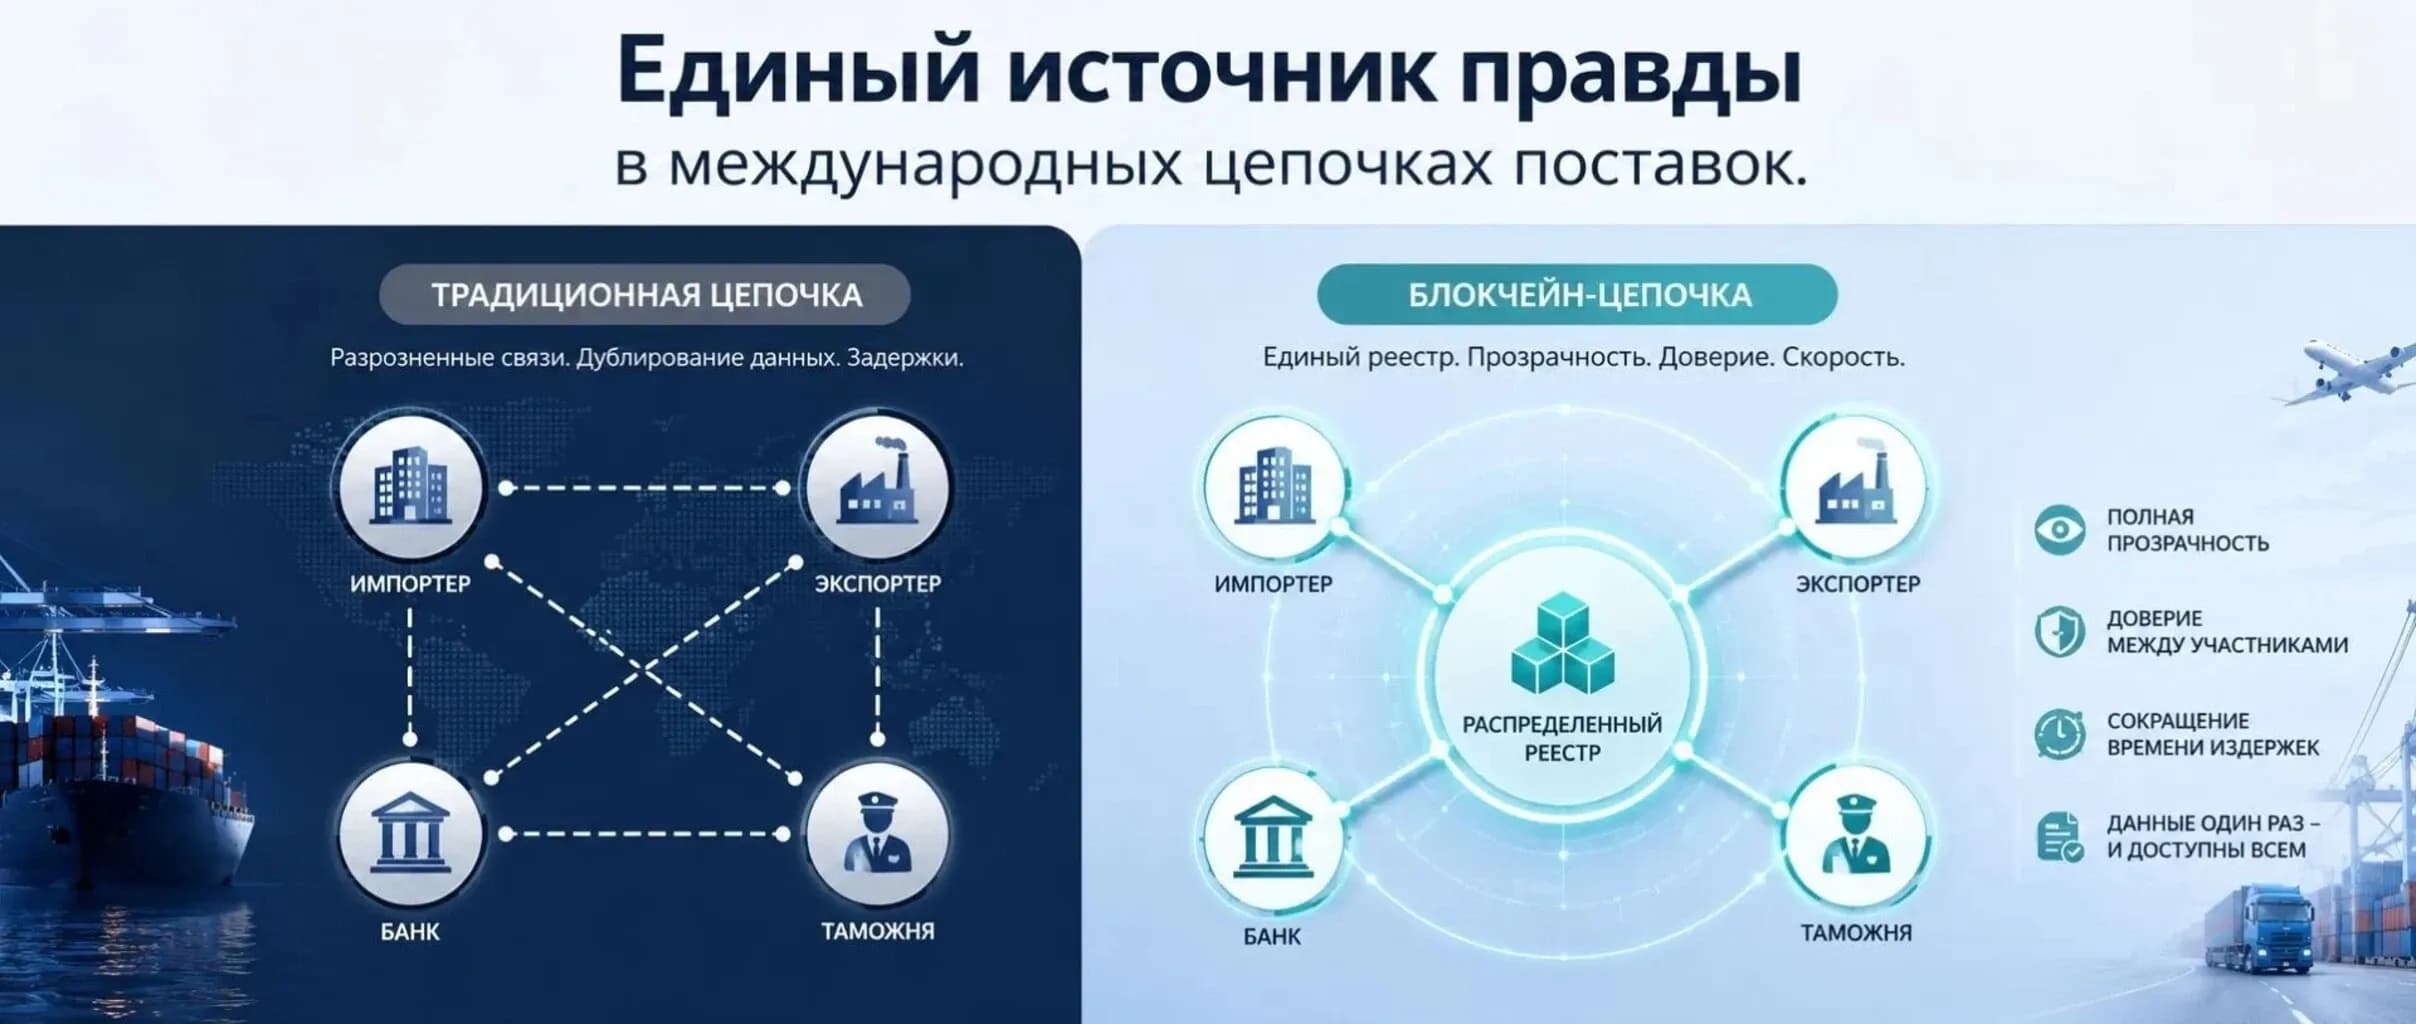
Блокчейн в торговом финансировании: как смарт-контракты и токенизация меняют ВЭД
Как технология блокчейн и смарт-контракты меняют ВЭД. Отказ от бумажных аккредитивов, токенизация инвойсов и автоматизация финансирования цепочек поставок.
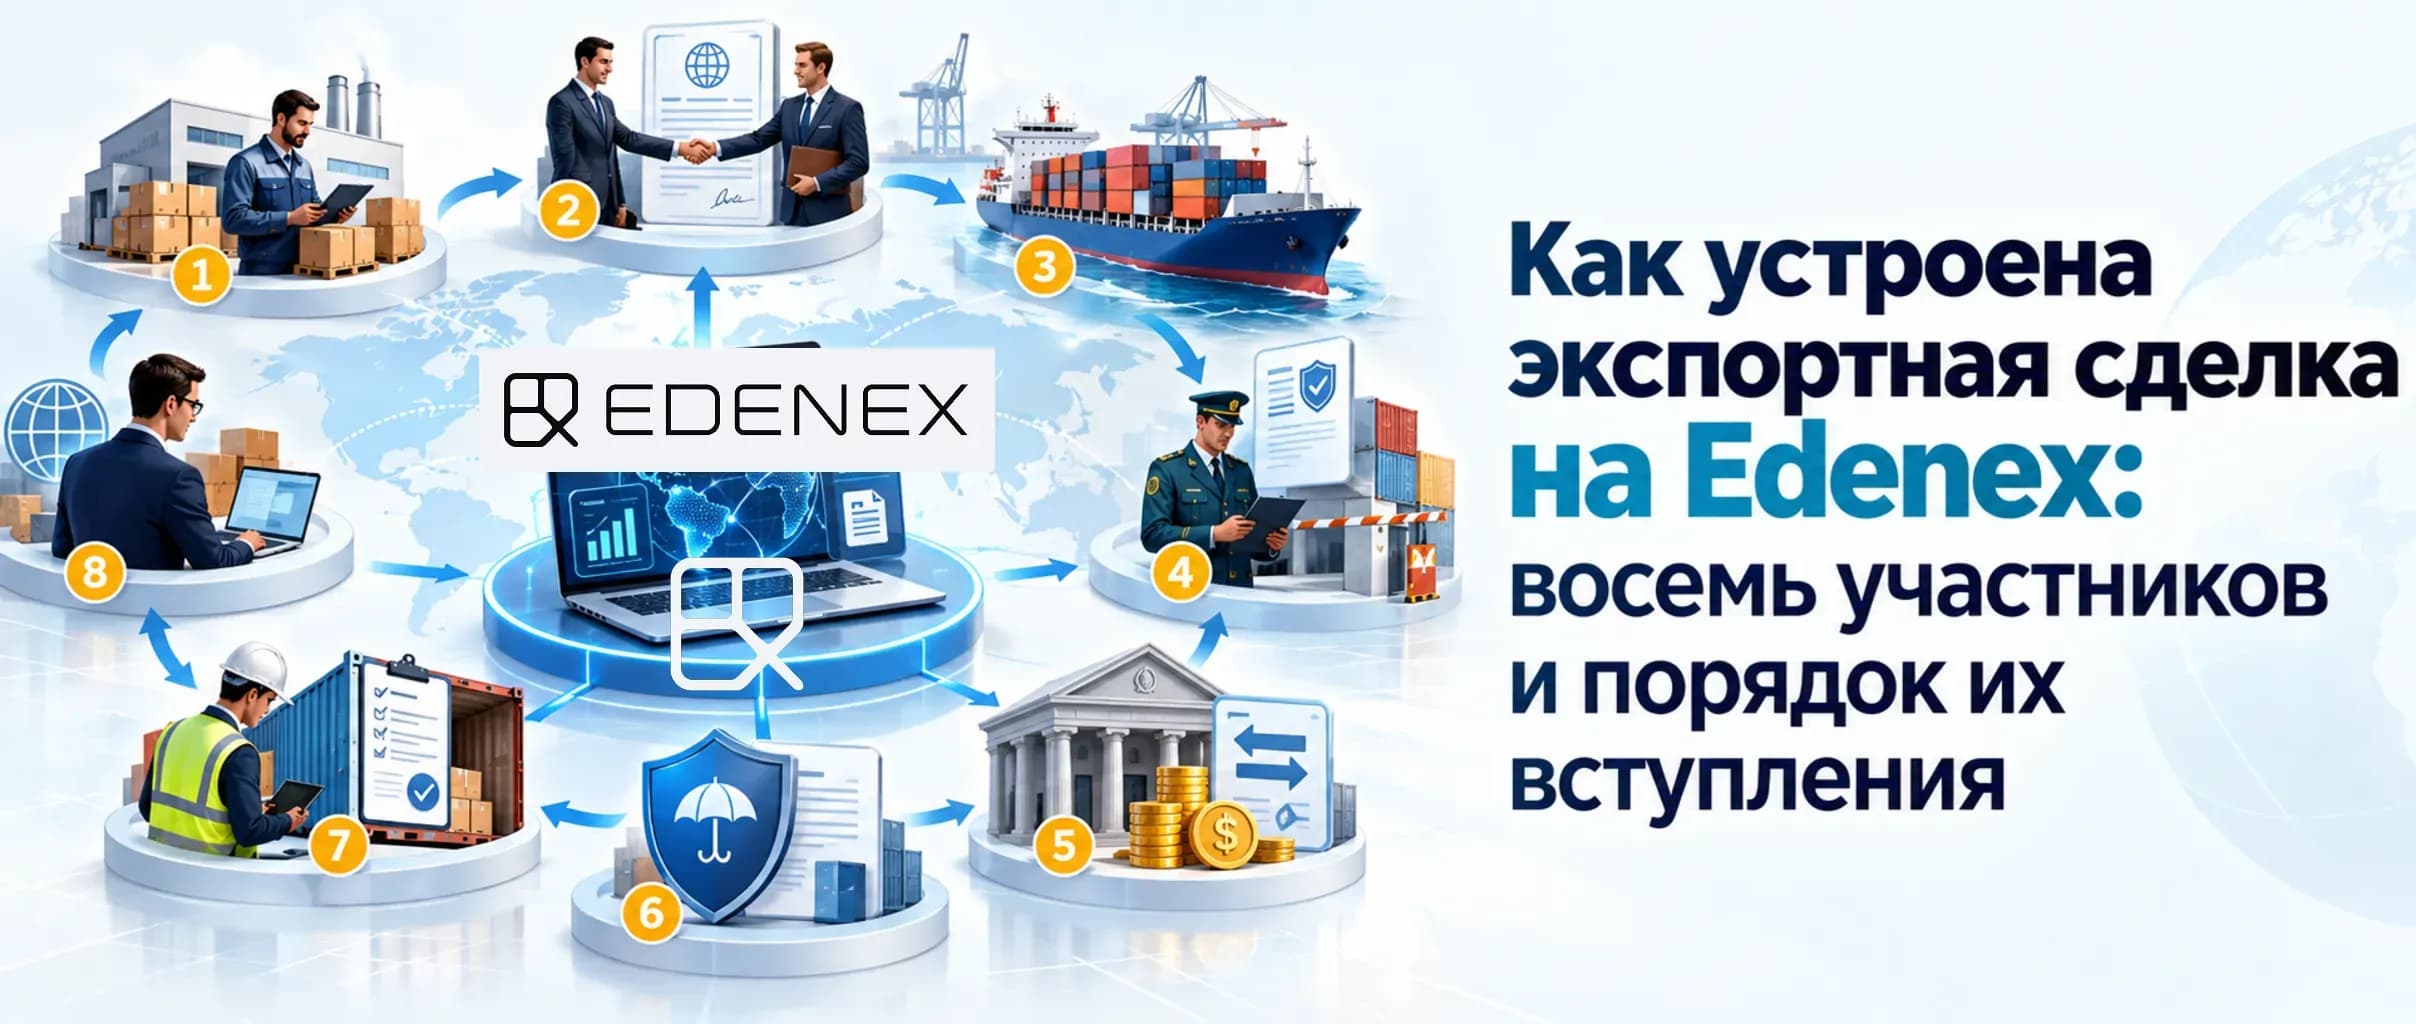
Как устроена экспортная сделка на Edenex: восемь участников и порядок их вступления
Дадут ли деньги на сделку, решает не экспортер, а кредитный статус покупателя. Разбираем сделку Edenex по шагам — от заявки до распределения денег.
Мировой валютный рынок в 2026 году: факторы ликвидности и стратегии выбора резервных валют
Куда вложить корпоративный кэш в 2026 году? Анализ доллара, евро, юаня, дирхама и стейблкоинов. Монетарная политика, ставки, дедолларизация и стратегии хеджирования для казначейства.
Как кредиторы оценивают валютное несовпадение
1. Карта валютных потоков: выручка, закупки, OpEx, капитальные затраты и долг распределяются по валютам и срокам. Естественный хедж признаётся только при совпадении валют и сроков денежных потоков; долларовая выручка будущего урожая не закрывает долларовый платёж, который наступает до реализации.
2. Оценка качества переноса мировой цены. Если внутренняя цена зерна следует за экспортным паритетом, долларовая выручка частично защищает заёмщика. Если действуют экспортная пошлина, квота или регулируемая цена, эта защита ослабевает: курс растёт, а цена реализации в местной валюте может отставать.
3. Стресс-тест. Условный пример: заёмщик имеет долларовый долг, обслуживание которого составляет 100 условных единиц в год, и денежный поток для обслуживания долга в местной валюте, эквивалентный 140 единицам. Без хеджа DSCR равен 1,4x. При девальвации местной валюты на 30% платёж в местной валюте становится эквивалентен примерно 130 единицам, DSCR падает примерно до 1,08x — без изменения выручки в натуральном выражении. Здесь девальвация понимается как удешевление местной валюты относительно доллара на 30%, что соответствует росту курса доллара примерно на 43%.
Если форвард или NDF стоит 4 процентных пункта годового дифференциала и покрывает платежи, условная стоимость хеджа составляет 4 единицы; хедж фиксирует исходный платёж на уровне 100 единиц, а с учётом стоимости хеджа обслуживание долга составляет 104 единицы. Защищённый DSCR равен 140 / 104 ≈ 1,35x. Ранее хедж ошибочно применялся к уже девальвированному платежу, из-за чего итог был занижен. Расчёт иллюстративный: ставки, премии и курсы не прогнозируются.
Регуляторная рамка различается по юрисдикциям. В Индии RBI Directions по UFCE от 11 октября 2022 года, действующие с 1 января 2023 года, обязывают коммерческие банки оценивать потенциальный убыток заёмщика от незахеджированной валютной позиции; при отношении потенциального убытка к EBID свыше 75% применяется дополнительное резервирование 80 базисных пунктов и увеличение риск-веса на 25 процентных пунктов. Базельский множитель 1,5 к риск-весу применяется только к незахеджированным розничным и жилищным экспозициям физических лиц, а не к корпоративным аграрным кредитам (Basel Framework, CRE20, пункт 20.92).
Отдельно оценивается риск конвертируемости и перевода: наличие прибыли не гарантирует доступ к валюте в дату платежа. Этот блок относится к страновому риску и рассматривается в отдельном материале.
Как риск закладывается в цену и структуру сделки
Надбавка к марже — наиболее простой, но наименее точный инструмент. Кредитор увеличивает ставку по незахеджированной валютной позиции, отражая ожидаемые потери и стоимость капитала. Надбавка компенсирует курсовой риск в среднем по портфелю, но не защищает отдельную сделку от разовой девальвации и никак не влияет на риск конвертируемости.
Структурные параметры действуют точнее. Кредитор сокращает срок кредита, снижает долю долга в финансировании, вводит промежуточные погашения или требует хеджировать фиксированную долю валютной позиции. Ковенант о минимальном уровне хеджа переводит риск из пассивного наблюдения в управляемое обязательство: заёмщик должен поддерживать покрытие форвардами, NDF или свопами, иначе наступает событие дефолта или корректировка цены.
Контроль денежного потока усиливает позицию кредитора. Счёт сбора экспортной выручки за рубежом, уступка долларовых контрактов или уступка права на экспортную выручку дают доступ к валюте до её распределения внутри группы. Это снижает риск нецелевого использования выручки, но не решает проблему, если валюта задержана регулятором или недоступна на рынке.
Альтернатива — кредит в местной валюте. Он устраняет валютное несовпадение для заёмщика, но переносит риск на кредитора; институты развития и специализированные фонды закрывают его через хеджирование, в том числе кросс-валютными свопами. TCX использует такой механизм для кредитов развития в валютах развивающихся и пограничных рынков.
Привязка к товару — погашение зерном, масличными или расчёт по биржевой цене — синхронизирует долг с выручкой, но требует юридически исполнимой схемы поставки, контроля качества и учёта риска базиса. Гарантии институтов развития и экспортных кредитных агентств, а также страхование политических рисков, могут покрывать неконвертируемость и перевод; от курсового риска они, как правило, не защищают.
| Конструкция | Кто несёт риск курса | Защищает ли от неконвертируемости | Стоимость для заёмщика | Доступность на развивающихся рынках | Основное ограничение |
| Долг в долларах без хеджа | Заёмщик при местной выручке | Нет | Низкая номинальная ставка, высокий скрытый риск | Высокая | Резкий рост обслуживания при девальвации |
| Долг в долларах с хеджем | Кредитор и заёмщик делят по условиям | Нет | Ставка плюс премия или дифференциал | Средняя, зависит от валюты | Хедж не создаёт валюту для платежа |
| Долг в местной валюте | Кредитор | Да, для заёмщика; риск у кредитора-нерезидента | Обычно выше из-за инфляции и премии | Ограниченная | Дефицит долгосрочного локального фондирования |
| Долг с привязкой к цене товара или курсу | Заёмщик и кредитор по формуле | Нет | Зависит от формулы и базиса | Низкая, требует кастомизации | Риск базиса, качества и исполнения поставки |
Выводы
До переговоров с банком заёмщику следует построить валютную карту денежных потоков: выручка, закупки, операционные расходы, капитальные затраты и график долга по валютам и срокам. Размер несовпадения — это не сумма долларового кредита, а открытая позиция после учёта естественного хеджа и лагов между затратами и реализацией.
Кредит в местной валюте выгоднее долларового с хеджем, когда его полная стоимость — ставка в местной валюте — ниже полной стоимости долларового кредита с хеджем, то есть долларовой ставки плюс стоимости хеджа. Девальвационный сценарий при этом не является решающим аргументом, поскольку валютный риск уже закрыт; стресс-тест важен прежде всего для оценки долларового кредита без хеджа. Решение зависит от структуры выручки, а не от текущего курса.
Без полного хеджирования требования кредитора обычно включают короткий срок кредита, меньшую долю долга в финансировании, поэтапное погашение, ковенанты по открытой позиции и контроль экспортной выручки.
Материал не прогнозирует курсы, не оценивает денежно-кредитную политику, банки и фонды и не является рекомендацией по валютным операциям.
Часто задаваемые вопросы
1. Почему экспортёру зерна с долларовой выручкой банк всё равно задаёт вопросы о валютном риске?
Долларовая выручка создаёт естественный хедж, но не совпадает с долгом по срокам и объёму. Урожай реализуется после сезона закупок и затрат, а часть выручки может оставаться в местной валюте после конвертации или репатриации. Кроме того, банк оценивает риск конвертируемости и перевода: наличие экспортного контракта не гарантирует доступ к валюте в дату платежа.
2. Защищает ли страхование политических рисков от девальвации?
Как правило, нет. Такое страхование обычно покрывает невозможность конвертировать или перевести валюту, экспроприацию и отдельные политические события. Девальвация относится к рыночному курсу и не входит в стандартное покрытие; от неё работают форварды, NDF, свопы или изменение валюты долга.
3. Почему кредит в местной валюте дороже долларового и когда он всё равно выгоднее?
Локальная ставка включает инфляционные ожидания, премию за риск и стоимость местного фондирования, поэтому номинально она обычно выше. Кредит в местной валюте выгоднее, если его полная стоимость ниже полной стоимости долларового кредита с хеджем — то есть если ставка в местной валюте ниже суммы долларовой ставки и стоимости хеджа. Девальвационный сценарий при этом не является решающим, поскольку валютный риск уже закрыт; стресс-тест важен прежде всего для оценки долларового кредита без хеджа. Решение принимается по структуре денежных потоков, а не по текущему курсу.