Энергетический шок в Азии: что ужесточение политики Сингапура означает для финансирования импортеров
Сингапур ужесточил денежную политику в 2026 году. Что это значит для кредитных линий и валютного риска импортеров в Азии.
В 2026 году поставки через Ормузский пролив серьезно ограничены. Согласно докладу Международного энергетического агентства (по оценке МЭА в мартовском докладе о рынке нефти), конфликт на Ближнем Востоке привел к крупнейшему нарушению поставок в истории рынка: потоки через Ормузский пролив упали с примерно 20 млн баррелей в сутки до минимума.
Международное энергетическое агентство (МЭА) назвало это крупнейшим нарушением поставок нефти в истории. В марте мировое предложение сократилось на 8 млн баррелей в сутки, а Brent в моменте приближалась к $120.
Денежно-кредитное управление Сингапура (MAS) отреагировало на это ужесточением курсовой политики дважды:
14 апреля, согласно заявлению MAS о денежной политике от 14 апреля 2026 года;
27 июля (еще одно официальное заявление MAS о денежной политике).
14 октября, по данным заявления MAS о денежной политике, регулятор сохранил действующие настройки без изменений.
Для импортера в Сингапуре ужесточение денежной политики работает не так, как в большинстве стран: MAS управляет не процентной ставкой, а курсом сингапурского доллара по отношению к корзине валют других стран, согласно информации на официальном сайте регулятора. Ужесточение здесь означает, что сингапурский доллар будет укрепляться быстрее.
Когда сингапурский доллар крепнет, импортные товары, купленные за доллары, обходятся дешевле в пересчете на местную валюту. При этом процентные ставки по кредитам в сингапурских долларах могут не расти, а иногда даже снижаться. Это отличает Сингапур от большинства других стран, где Центральный банк, как правило, повышает ключевую ставку в ответ на шоки предложения.
Энергетический шок и ответ Сингапура: хронология 2026 года
С конца февраля 2026 года судоходство через Ормузский пролив было серьезно затруднено. Для Сингапура это стало чувствительным ударом из-за зависимости от ближневосточного сырья.
По состоянию на октябрь 2026 года ситуация остается сложной. Согласно данным Межконтинентальной биржи (ICE) по цене фьючерсов на Brent за 23 октября 2026 года, зафиксирована цена закрытия $114,7 за декабрьский контракт.
В ответ на эти шоки MAS действовало поэтапно.
1. 14 апреля 2026 года MAS немного ускорило укрепление курса сингапурского доллара. Ширину и центр валютного коридора не меняли. Согласно заявлению MAS, регулятор повысил прогноз общей и базовой инфляции на 2026 год с 1,0–2,0% до 1,5–2,5%, объяснив это ростом цен на импортируемые энергоносители из-за конфликта на Ближнем Востоке.
Это было первое ужесточение с 2022 года, согласно архиву решений MAS, предыдущее повышение наклона было 14 апреля 2022 года.
Коридор — это диапазон, в котором курсу разрешено колебаться. У него есть три настройки:
наклон (скорость укрепления);
центр (середина диапазона);
ширина (насколько свободно курс может двигаться внутри границ).
MAS использует этот инструмент потому, что экономика Сингапура сильно зависит от импорта: почти 40 центов с каждого потраченного доллара уходит на закупки за рубежом, согласно странице MAS о рамке денежной политики. Крепкий сингапурский доллар делает импорт дешевле и сдерживает импортную инфляцию, поэтому курс здесь важнее процентной ставки.
14 апреля MAS не менял ни ширину коридора, ни его центр, однако немного увеличил наклон, разрешив сингапурскому доллару укрепляться чуть быстрее. Это и было «ужесточением»: курс получает больше скорости для роста, но остается в тех же границах.
2. 27 июля 2026 года MAS ускорило укрепление курса «очень незначительно». Ширину и центр коридора снова оставили прежними.
14 октября 2026 года MAS сохранило темп укрепления на июльском уровне. Согласно заявлению MAS, базовая инфляция выросла до 2,1% в июле–августе. Прогноз базовой инфляции на 2026 год — 1,5–2,0%, на 2027 год — 1,5–2,5%. Курс сингапурского доллара держится в верхней половине коридора, чтобы сдерживать рост импортных цен.
Три решения 2026 года показывают, что регулятор действовал осторожно: наклон менялся минимально, границы и центр коридора оставались на месте. К октябрю MAS приостановило ужесточение.
Долларовые ставки. 16 сентября 2026 года ФРС повысила ставку по федеральным фондам на 0,25 п. п., до 3,75–4,00%, согласно решению Федерального комитета по операциям на открытом рынке.
Эта ставка служит ориентиром для стоимости торгового финансирования в долларах: кредитные линии обычно привязаны к SOFR (средняя обеспеченная ставка овернайт в долларах) плюс маржа банка, которые следуют за ставкой ФРС. Когда она растет, дорожает и привлечение долларов — включая аккредитивы и кредитные линии, номинированные в долларах.
Для импортера в Сингапуре, который закупает энергоносители за доллары, это означает:
сингапурский доллар укрепляется, что частично компенсирует рост долларовых цен;
долларовое финансирование импортеров дорожает, что увеличивает стоимость кредитных линий.
Соседние страны
1. Согласно официальному пресс-релизу Банка Индонезии №28/142/DKom от 22 июля 2026 года, Совет управляющих по итогам заседания 21–22 июля 2026 года сохранил ключевую ставку на уровне 5,75%. Регулятор заявлял о готовности укреплять политику для поддержания курса, но конкретных ориентиров по ослаблению не называл.
2. Филиппины: согласно официальному пресс-релизу Банка Филиппин от 22 октября 2026 года, по итогам заседания Совета по денежно-кредитной политике целевая ставка обратного РЕПО (RRP) была повышена на 50 базисных пунктов до 5,50%.
3. Согласно данным Банка Таиланда за сентябрь 2026 года, бат с начала года ослаб на 5,7% к доллару; на 16 сентября 2026 года курс составлял около 33,27 бата за доллар. Банк Таиланда сохранил ставку на уровне 1,00%, воздерживаясь от снижения из-за роста цен на энергоносители.
Общий вывод: центральные банки трех стран действуют по-разному, но сталкиваются с одной дилеммой — энергетический шок разгоняет инфляцию, однако повышение ставок может затормозить рост.
Для сингапурских импортеров это означает, что меры реагирования соседних стран на шок не совпадают с сингапурской моделью, основанной на курсе, а их последствия для финансирования зависят от конкретной страны.
О факторинге в нефтегазовой отрасли читайте в другом нашем материале.
Как шок и политика MAS доходят до финансирования импортеров
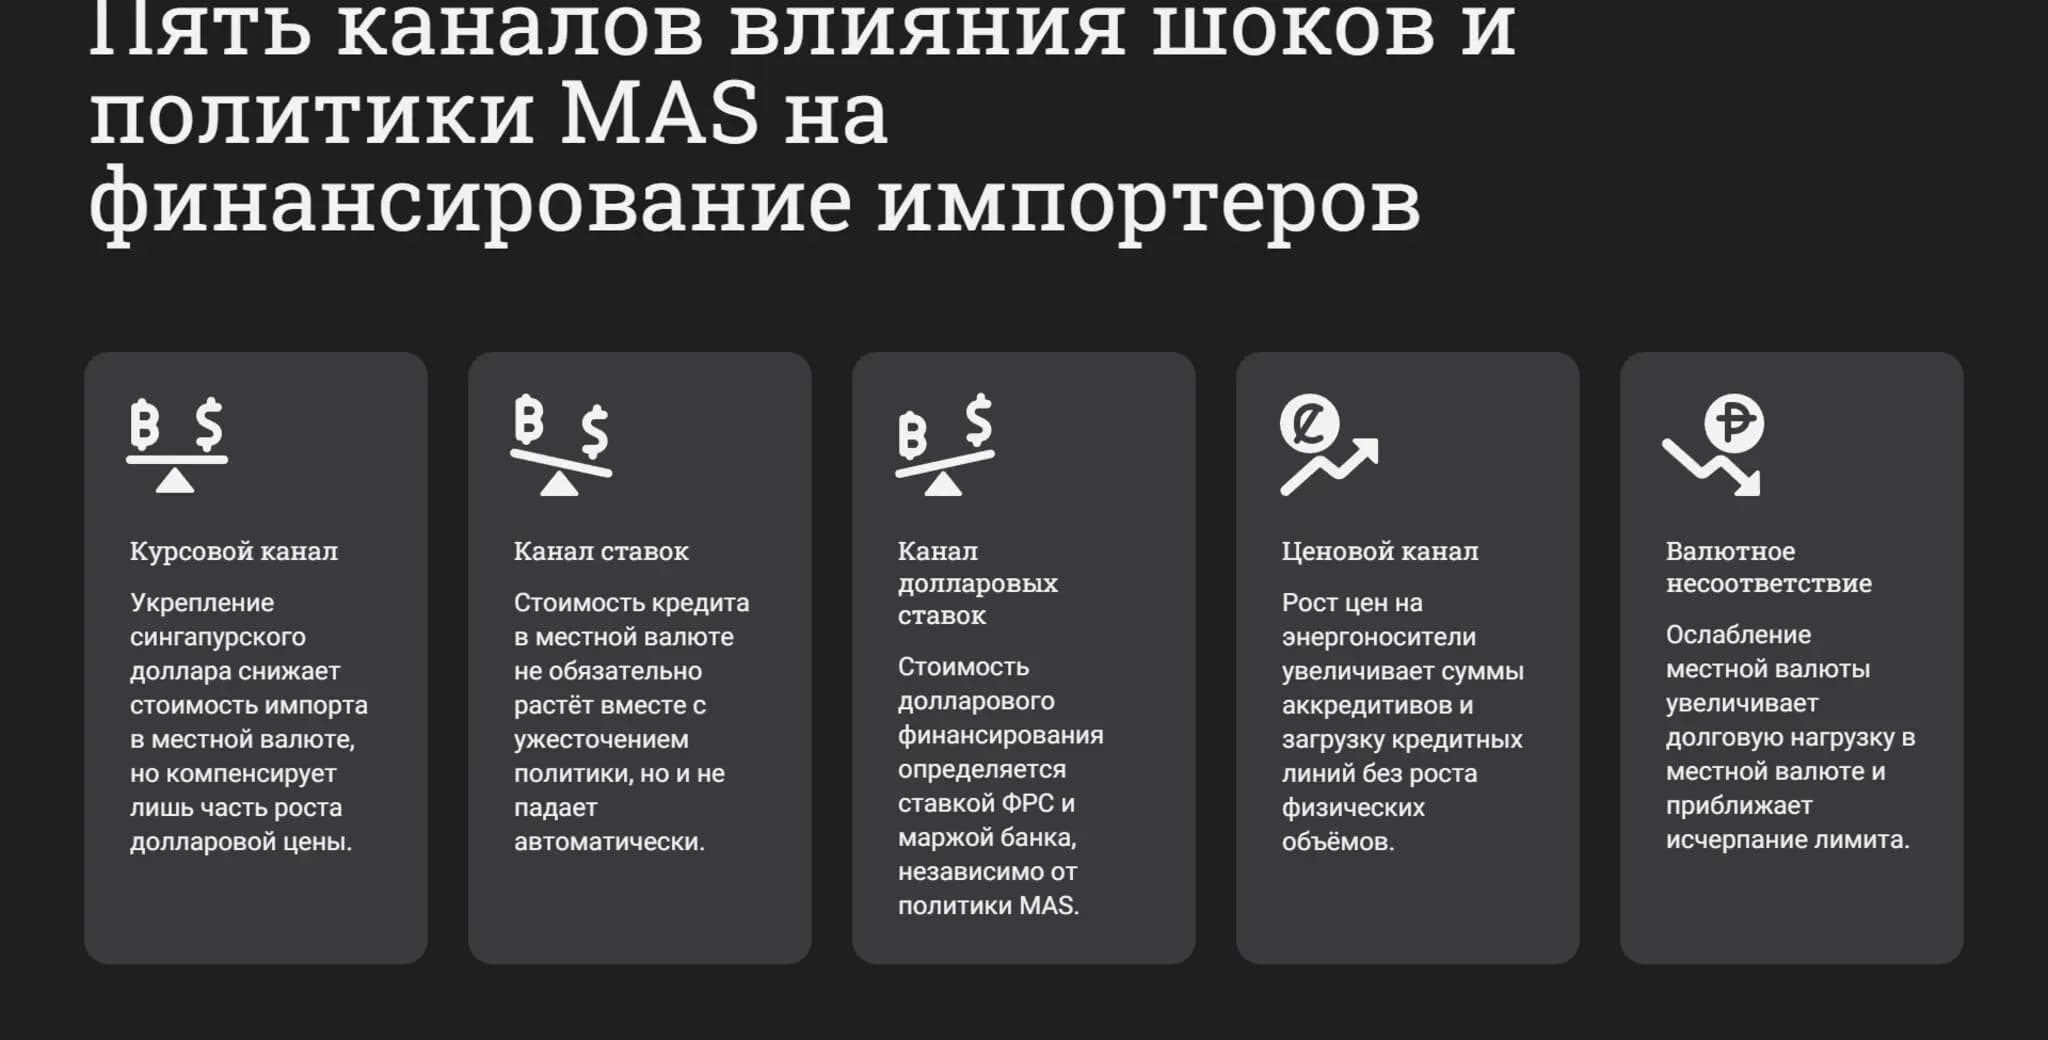
1. Курсовой канал. Поскольку MAS управляет не ставкой, а курсом, то ужесточение политики означает, что сингапурский доллар будет укрепляться быстрее. Для импортера, который покупает энергоносители за доллары, но расчеты ведет в сингапурских долларах, это снижает стоимость импорта в местной валюте. Чем крепче сингапурский доллар, тем меньше местных денег нужно на ту же долларовую сумму.
Однако это не отменяет роста долларовой цены. Если баррель подорожал на 30%, укрепление курса на несколько процентов компенсирует лишь часть этого роста. Но направление эффекта здесь противоположно тому, что обычно ожидают от ужесточения: импорт не дорожает, а дешевеет в местной валюте.
2. Канал ставок в сингапурских долларах. После апрельского решения MAS краткосрочные ставки в сингапурских долларах вели себя волатильно. Согласно аналитической записке J.P. Morgan Asset Management от 20 апреля 2026 года, после апрельского ужесточения MAS короткие ставки в сингапурских долларах к апрелю заметно снизились и, по оценке, продолжат снижаться, хотя и медленнее.
Для импортера это означает, что стоимость кредита в сингапурских долларах не растет вместе с ужесточением MAS, а следует противоположной тенденции.
3. Канал долларовых ставок. Энергоносители и значительная часть торгового финансирования в Азии номинированы в долларах. Стоимость такого финансирования определяется ставкой ФРС и маржой банка. Решение ФРС от 16 сентября 2026 года подняло ставку до 3,75–4,00%. Это прямой канал удорожания долларового финансирования, не связанный с MAS.
4. Ценовой канал. Рост цен на энергоносители увеличивает суммы аккредитивов и загрузку кредитных линий без роста физических объемов. Импортер, который закупал фиксированный объем в баррелях, при более высокой цене выбирает лимит быстрее. Это происходит независимо от того, в какой валюте номинирована линия.
5. Валютное несоответствие у соседей. Импортер в стране АСЕАН с ослабевающей местной валютой платит больше в местной валюте за тот же долларовый импорт. Если его кредитная линия в долларах, а выручка в местной валюте, ослабление курса увеличивает долговую нагрузку в местной валюте и приближает исчерпание лимита. Это другой механизм, чем в Сингапуре, где курс укрепляется.
Условный расчет
Предположим, что импортер закупает постоянный объем энергоносителей — 100 тысяч баррелей в месяц. Цена растет с $80 до $100 за баррель, то есть на 25%.
Вариант 1: импортер находится в Сингапуре:
сингапурский доллар укрепляется к американскому;
стоимость партии вырастает с $8 млн до $10 млн;
в сингапурских долларах при укреплении курса на 3% рост стоимости в местной валюте составит примерно 21%, а не 25%;
кредитная линия загружается на полные $10 млн, но потребность в сингапурских долларах для обслуживания линии растет меньше, чем долларовая сумма.
Вариант 2: импортер находится в стране с ослабевающей валютой:
местная валюта теряет в цене к доллару;
партия по-прежнему стоит $10 млн, однако в местной валюте она значительно подорожала;
кредитная линия загружается на $10 млн, а конвертация в местную валюту для расчетов требует больше средств.
Допущения: объем фиксирован, ставки банков и комиссии не учитываются, движения курсов условны.
Уроки для импортеров и банков — и чего пример Сингапура не доказывает
Что делать импортеру. Проверьте, в какой валюте открыта кредитная линия и в какой вы получаете выручку. Если линия в долларах, а выручка в местной валюте, то ослабление последней увеличивает реальную стоимость обслуживания долга.
Заложите запас по лимиту на случай резкого роста цен: если цена выросла на 25%, на ту же физическую партию потребуется на 25% больше денег. Уточните у банка, как именно пересматривается лимит при изменении цены базового актива.
Что делать банку. Следите за загрузкой линий у клиентов, у которых долговые обязательства в долларах, а выручка в местной валюте. При ослаблении местной валюты это несоответствие усиливается. Отдельно проверьте страновые лимиты в АСЕАН: в Индонезии и на Филиппинах валюты ослабевают, но меры регуляторов разные.
Чего пример не доказывает. Сингапурскую модель нельзя автоматически переносить на страны, где главный инструмент Центробанка — процентная ставка. В Индонезии или на Филиппинах ужесточение означает рост ставок и удорожание кредита в местной валюте. В Сингапуре — укрепление курса и возможное снижение ставок в местной валюте. Один и тот же внешний шок дает разные последствия для финансирования в зависимости от режима денежной политики.
Про альтернативные маршруты поставок читайте в нашей статье о страховании военных рисков в логистике.
Данных об объемах торгового финансирования в регионе за 2026 год в открытом доступе не обнаружено. Оценки загрузки линий и стоимости финансирования на уровне рынка в целом в материалах MAS и ФРС не приводятся.
| Критерий | Импортер в Сингапуре | Импортер в стране АСЕАН с ослабевающей валютой | Сырьевой трейдер в Сингапуре | Производитель с долларовой экспортной выручкой |
| Стоимость импорта в местной валюте | Снижается при укреплении курса | Растет при ослаблении курса | Зависит от валюты контракта | Снижается при укреплении местной валюты |
| Загрузка кредитных линий | Растет из-за цены, не объема | Растет из-за цены и курса | Высокая, зависит от оборотов | Умеренная, зависит от сырья |
| Валютный риск импортера | Низкий для местной валюты | Высокий при долговых обязательствах | Управляется хеджированием | Низкий при долларовой выручке |
| Основной риск | Цена энергоносителей | Курс и цена одновременно | Ликвидность и маржа | Цена сырья и курс выручки |
| Что смягчает удар | Укрепление сингапурского доллара | Интервенции центрального банка | Диверсификация маршрутов | Естественный хедж выручкой |
Выводы
Ужесточение MAS не равно удорожанию кредита для импортера в Сингапуре. Оно работает через курс: сингапурский доллар укрепляется быстрее, импорт в местной валюте дешевеет, а ставки в сингапурских долларах могут вести себя иначе, чем в экономиках с процентной ставкой. Стоимость долларового финансирования определяется ФРС и маржой банка, а не MAS.
В энергетический шок на финансирование давят три фактора одновременно:
цена (сумма сделки растет);
долларовая ставка (стоимость линии в долларах);
курс (для импортеров с ослабевающей местной валютой).
В Сингапуре курсовой канал работает в противоположную сторону — смягчает, а не усиливает давление.
Импортеру и банку стоит проверить валюту кредитной линии относительно валюты выручки и запас по лимиту под ценовой скачок. Сингапурская модель не переносится на страны АСЕАН с процентной ставкой как основным инструментом: там ужесточение означает другое.
Материал не прогнозирует цены на нефть, курсы и решения центральных банков, не оценивает политику государств и банки и не является инвестиционной или финансовой рекомендацией.
Читать еще...
Карго-страхование как необходимость: иллюзия безопасности и реальные лимиты ответственности перевозчика
Перевозчик компенсирует потерю груза по весу, а не по стоимости. Потерянный контейнер с электроникой на $500 000: перевозчик заплатит только $5 400. Почему без карго-страхования ВЭД — это риск.
Влияние протекционистской тарифной политики США 2025 года на структуру и инструменты Trade Finance в 2026 году
Тарифы США 2025 года подняли среднюю пошлину на китайский импорт до 57.6%. Как это изменило структуру торгового финансирования: рост аккредитивов, Duty Drawback и переток кредитных лимитов в 2026 году.
Критически важные минералы в 2026 году: геополитика, ресурсная стратегия и финансирование цепочек поставок
Анализ рынка критически важных минералов (РЗМ, литий, медь). Влияние геополитических рисков на цепочки поставок и стратегии торгового финансирования сырья.
Геополитическая фрагментация как системный фактор риска в торговом финансировании Азии в 2026 году
Анализ влияния геополитической фрагментации на торговое финансирование в Азии в 2026 году. Вторичные санкции, раскол клиринга и стоимость комплаенса.
Часто задаваемые вопросы
1. Почему ужесточение политики MAS не обязательно повышает ставки по кредитам в Сингапуре?
MAS управляет курсом, а не процентной ставкой. Ужесточение означает более быстрое укрепление сингапурского доллара. Ставки в сингапурских долларах, включая SORA (Singapore Overnight Rate Average — средняя ставка овернайт в сингапурских долларах), определяются рыночными условиями и политикой ФРС, а не прямым решением MAS.
После апрельского решения MAS короткие ставки в сингапурских долларах заметно снизились, по оценке J.P. Morgan Asset Management, и, как ожидается, продолжат снижаться более медленными темпами.
2. Как рост цен на нефть влияет на кредитные линии импортера, если объемы не меняются?
Сумма аккредитива или выборки по линии растет вместе с ценой. При том же физическом объеме импортер выбирает больше средств, и лимит исчерпывается быстрее. Это происходит независимо от валюты линии.
3. Чем положение импортера в Сингапуре отличается от импортера в Индонезии или на Филиппинах?
В Сингапуре курс укрепляется, что снижает стоимость импорта в местной валюте. В Индонезии и на Филиппинах местные центральные банки в марте 2026 года действовали в условиях ослабления валют и роста импортных цен, используя интервенции и сохранение ставок. Режимы денежной политики разные, поэтому один шок дает разные последствия для финансирования.