Открытый счет и документарные операции: чем объясняется разница между внутренним рынком ЕС и развивающимися рынками
Почему внутри ЕС преобладает открытый счет, а в торговле с развивающимися рынками — документарные операции, и что из этого управляемо для экспортера.
Подавляющая часть мировой торговли рассчитывается по открытому счету. Однако доля документарных операций существенно различается по направлениям.
Статистика по документарным операциям публикуется ограниченно и считается по-разному. Например, отчет ICC Trade Register за 2025 год охватывает импортные и экспортные аккредитивы, гарантии исполнения и обязательства по цепочке поставок. Согласно ему, эти продукты вместе дают около 13% мирового потока традиционного торгового финансирования.
В отчете отдельно выделена категория «торговля по открытому счету и финансирование цепочки поставок (payables finance)». Ее доля оценивается в 11%. Но данные по открытому счету охватывают только операции, которые банки-участники отражают в своих системах.
Показатель 13% включает исключительно операции банков — участников регистра. Также в нем отсутствуют нефинансированные дебиторские задолженности по чистому открытому счету, которые не проходят через банковскую отчетность.
Утверждение, что 80% мировой торговли происходит по открытому счету, возможно, уже неверно. Так считает руководитель направления торговли и макрофинансов ВТО Марк Обен. Свое мнение он высказал в интервью для Trade Treasury Payments (TTP), опубликованном в июле 2026 года.
По словам Обена, подтвердить или опровергнуть этот тезис невозможно. Причина — структурные пробелы в статистике: МВФ и BIS в определениях охватывают инструменты торгового финансирования, но на практике данные собираются неполно. В 1990-х годах с отменой валютного контроля исчезла значительная часть данных по торговому финансированию, которая раньше была «побочным продуктом» контроля.
Обен указывает, что в развивающихся странах доля торговли, поддерживаемой торговым финансированием, ниже, чем в развитых, хотя в первых более высокие темпы роста объемов.
Что определяет выбор способа расчета
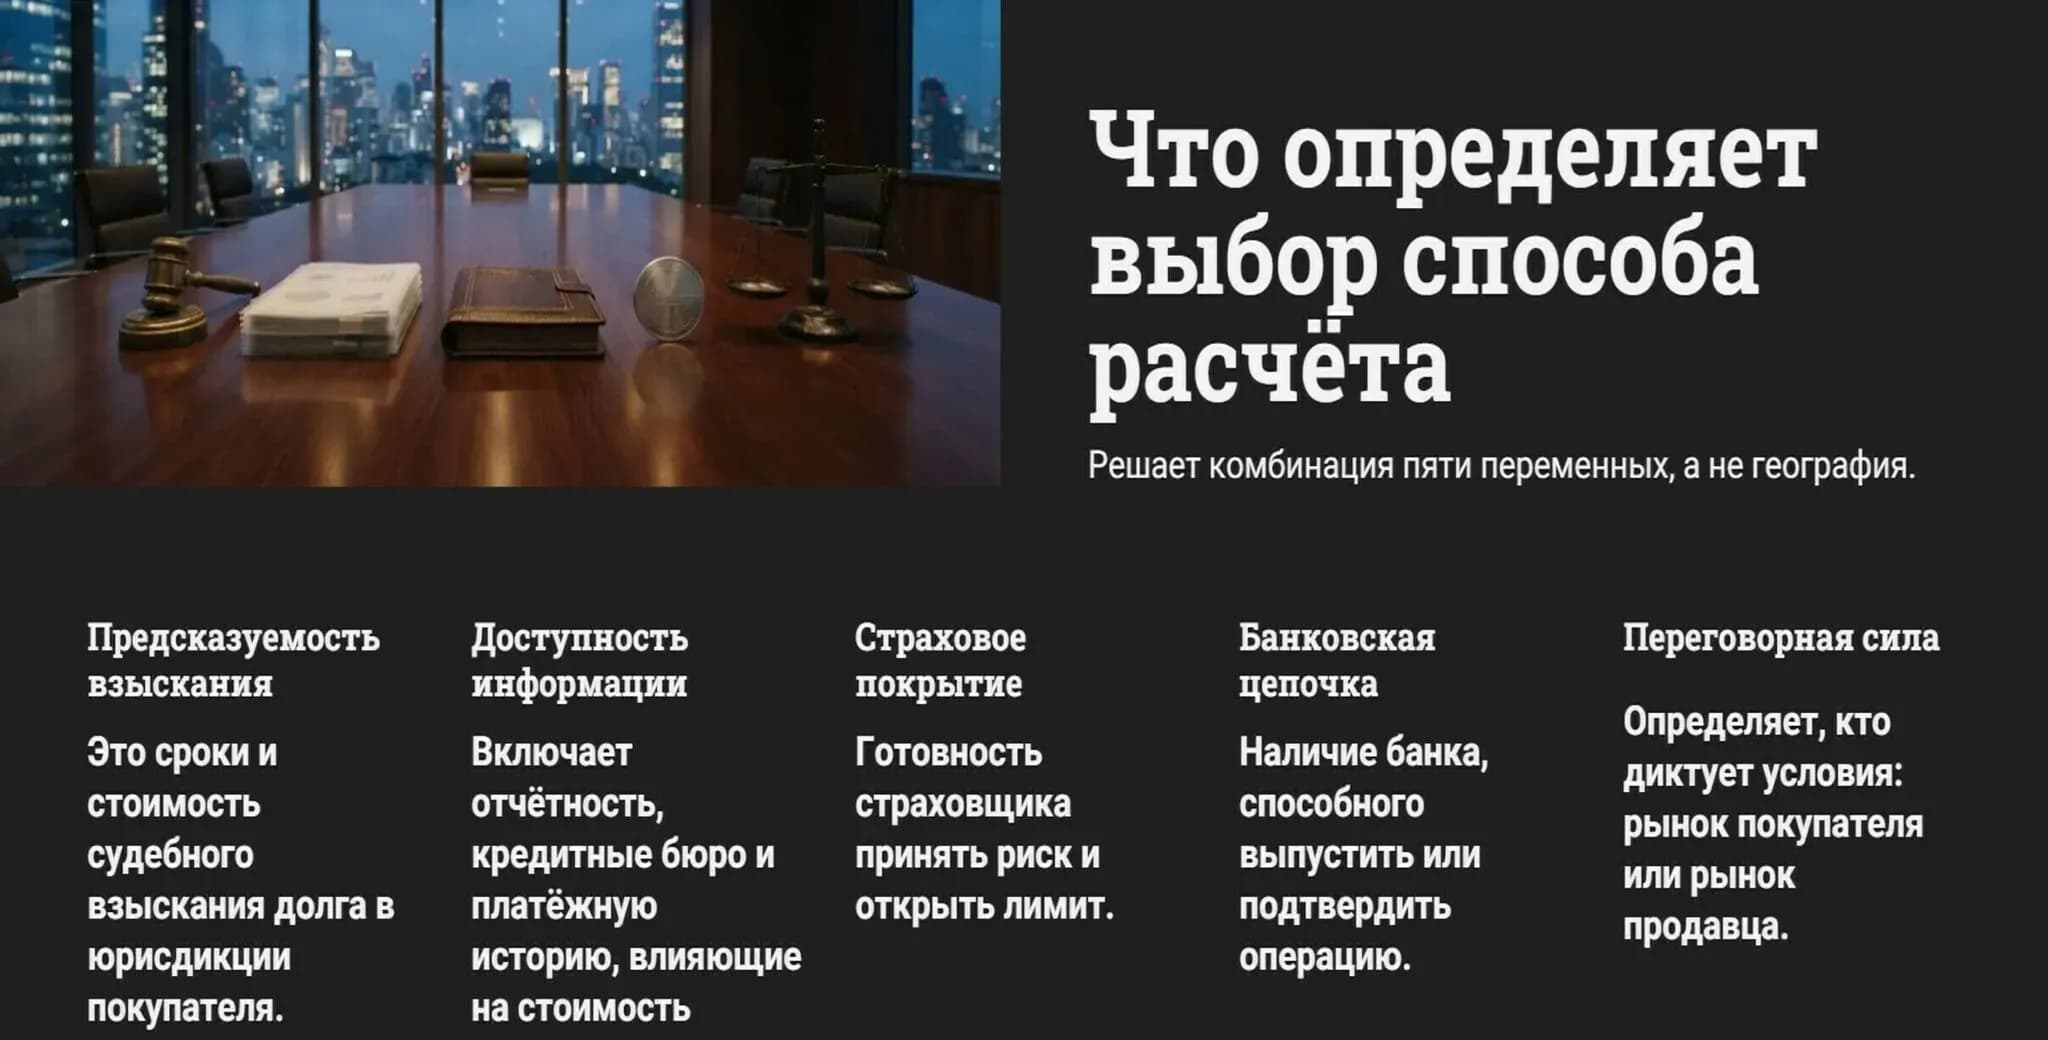
При выборе способа расчета имеют значение 5 независимых переменных, а не только география.
1. Предсказуемость взыскания в юрисдикции покупателя: сколько времени и денег потребуется продавцу, чтобы получить причитающуюся сумму через суд, если покупатель не заплатит.
В юрисдикциях, где аналогичные процедуры отсутствуют или работают медленнее, кредитный риск оценивается выше, и продавец чаще ищет инструмент, который переносит риск на банк.
2. Доступность информации о контрагенте. Важны конкретные источники данных. В ЕС существует инфраструктура, позволяющая получить финансовую отчетность, регистрационные данные, кредитные рейтинги и платежную историю через государственные реестры и частные кредитные бюро.
Например, в Испании, согласно Doing Business 2020, есть кредитное бюро с охватом 7,5% взрослого населения и кредитный реестр с охватом 68,6%. Оба источника включают физических и юридических лиц и предоставляют данные онлайн.
Чем дешевле и быстрее продавец может собрать досье на покупателя, тем ниже стоимость оценки риска и тем меньше оснований платить за документарную операцию. Если информация недоступна или ненадежна, документарный инструмент становится способом обойти эту неопределенность.
3. Доступность страхового покрытия — это готовность страховщика принять риск конкретного дебитора и наличие лимита на страну. Страховщик оценивает риск неплатежа и либо открывает лимит, либо отказывает.
Согласно отчету ОЭСР 2011 года, в период финансового кризиса 2008–2009 годов основные страховщики торговых кредитов сократили экспозицию по отдельным странам, отраслям и покупателям. Это привело к тому, что поставщики либо получили сниженное покрытие, либо полностью его лишились. Часть отраслей и стран была переведена в категорию «вне покрытия» (off-cover), а премии по убыточным полисам существенно выросли.
Если страховщик не готов принять риск, открытый счет без покрытия становится слишком рискованным. Выбор смещается в сторону инструментов с банковским обязательством.
4. Наличие банковской цепочки. Ключевой вопрос: есть ли в данном направлении банк, способный выпустить документарную операцию или подтвердить ее. Если нет, аккредитив без подтверждения оставляет экспортера с риском банка в той же юрисдикции, что и покупатель.
Согласно обзору BIS (2020), в мире сократилось число активных корреспондентов на 22% с 2011 по 2019 год. В отдельных регионах сокращение было более выраженным. По данным Африканского банка развития (AfDB) за 2022 год, около 21% частных и 19% государственных африканских банков называют проблемы с построением корреспондентских отношений главным ограничением для торгового финансирования.
5. Переговорная сила сторон. Этот фактор определяет, чьи условия будут приняты. На рынке покупателя покупатель настаивает на открытом счете, получает товар до оплаты, просит отсрочку платежа и не несет банковских расходов. На рынке продавца продавец может требовать аккредитив или предоплату.
Переговорная сила зависит также от структуры рынка:
если у покупателя много альтернативных поставщиков, его позиция сильнее;
если товар уникален или поставщик критичен, сильнее позиция продавца.
Открытый счет применим при высоком взаимном доверии и контролируемом страновом риске. Его стоимость ниже документарного расчета, но выгоду получает преимущественно одна сторона — та, чьи условия приняты.
Почему внутри ЕС преобладает открытый счет
Внутри ЕС открытый счет доминирует не из-за «доверия», а из-за конкретных механизмов, снижающих стоимость и риск.
1. Единая правовая среда сокращает издержки взыскания задолженности. В ЕС действует European Order for Payment — упрощенная процедура для бесспорных денежных требований в трансграничных делах. Регламент прямо указывает цель: «упростить, ускорить и снизить издержки судебного разбирательства».
Для малых требований (до 5 тыс. евро) действует European Small Claims Procedure — письменная процедура взыскания без обязательного участия адвоката, решение исполняется в другой стране ЕС без дополнительных формальностей.
Единая правовая среда снижает стоимость взыскания, прежде всего, по массовым и бесспорным требованиям. Для крупных спорных сумм эффект слабее и не может служить универсальным основанием для отказа от документарного инструмента.
2. Внутри ЕС действует Директива 2011/7/EU о борьбе с просрочкой платежей. Она устанавливает:
максимальный срок оплаты по коммерческим сделкам в 60 календарных дней;
автоматическое право на проценты за просрочку;
фиксированную компенсацию расходов на взыскание в размере 40 евро.
Это снижает неопределенность: продавец заранее знает, на что может рассчитывать.
Это не устраняет риск неплатежа, но делает просрочку предсказуемой и измеримой.
В итоге экономика документарной операции не оправдана. Её стоимость складывается из банковских комиссий (открытие, авизование, подтверждение, проверка документов, возможные комиссии за расхождения) и времени на организацию — от нескольких дней до нескольких недель, в течение которых продавец не получает платёж.
Эти издержки сопоставимы с ожидаемыми потерями от неплатежа: при низком риске они равны вероятности дефолта покупателя, умноженной на сумму задолженности, и в ЕС эта величина невелика.
Если стоимость инструмента превышает такую ожидаемую потерю, дополнительная защита не окупается — сокращение риска меньше, чем затраты на него.
Открытый счет не означает отсутствия риска. В ЕС основной инструмент закрытия риска по открытому счету — страхование торговых кредитов. Это востребовано, поскольку страхование защищает от неплатежа и стоит дешевле документарной операции. Кредитное страхование не вмешивается в отношения с клиентами, покупатель обычно не знает о существовании страхового договора.
Читать еще...
Доминирование Европы в мировом факторинге: оборот 2 трлн евро и новые технологические вызовы
Европа — мировой лидер факторинга с оборотом €2.4 трлн. Почему бизнес уходит от банков к токенизации инвойсов и RWA-платформам. Анализ рынка и тренды 2026 года.
Интеграция ЭКА стран G7: трансформация экспортно-кредитной поддержки и суверенных гарантий в 2026 году
Углубление сотрудничества ЭКА G7 в 2026 году: синдицирование гарантий, Capital Relief по Базель IV и модернизация Консенсуса ОЭСР как новый стандарт торгового финансирования.
Инновации в торговом финансировании: что прижилось
Что придумали в торговом финансировании за десять лет: почему закрылись отраслевые консорциумы, что из инноваций выжило и что строят сейчас.
Геополитическая фрагментация как системный фактор риска в торговом финансировании Азии в 2026 году
Анализ влияния геополитической фрагментации на торговое финансирование в Азии в 2026 году. Вторичные санкции, раскол клиринга и стоимость комплаенса.
Почему в торговле с развивающимися рынками сохраняются документарные операции
1. Перенос риска с покупателя на банк. Там, где взыскание долга через суд занимает много времени и результат непредсказуем, продавец использует документарный инструмент, чтобы перенести кредитный риск с покупателя на банк-эмитент. Вместо труднооцениваемого риска покупателя он имеет дело с более понятным банковским риском.
2. Роль подтверждения. Без подтверждающего банка экспортер остается с риском банка в той же юрисдикции, что и покупатель. Наличие подтверждающего банка, а не желание сторон, чаще всего определяет, применим ли инструмент на практике.
Проблема усугубляется сжатием корреспондентских сетей. В части направлений ситуация становится особенно острой.
3. Валютный и трансферный фактор. В отдельных юрисдикциях действуют ограничения на платежи и переводы по текущим операциям:
либо одобренные МВФ в рамках переходных положений Статьи XIV;
либо введенные как множественные валютные курсы.
В таких направлениях выбор инструмента с банковским обязательством — ответ на риск того, что деньги нельзя будет вывести из страны.
4. Издержки и расхождения. Документарная операция имеет явные банковские расходы и сроки обработки. Согласно ICC Banking Commission Technical Advisory Briefing No. 3 (TAB-3), опубликованному 27 июня 2022 года, глобальная доля документов, отклоняемых при первом предъявлении по документарным аккредитивам, оценивается в 65–80%.
Расхождения в документах ведут к задержке расчета и росту банковских издержек: многие банки взимают комиссию за расхождения.
Промежуточные конструкции
На практике редко приходится выбирать между открытым счетом и аккредитивом. Между ними есть промежуточные инструменты, которые частично переносят риск и частично решают проблему ликвидности.
1. Документарное инкассо. Применяются Унифицированные правила по инкассо ICC (URC 522, редакция 1995 года). Главное отличие от аккредитива: банк не берет на себя обязательство заплатить — он лишь выполняет инструкции продавца в отношении документов.
Объем защиты продавца зависит от способа представления:
документы против платежа (покупатель получает документы только после оплаты);
против акцепта (покупатель получает документы, акцептовав переводной вексель, то есть обязавшись заплатить позже).
2. Открытый счет под страховым покрытием — наиболее распространенная альтернатива документарной операции. Страхование экспортных кредитов покрывает риск неплатежа покупателя, но обычно содержит исключения, периоды ожидания и условия предъявления требований.
3. Резервный аккредитив и гарантия по требованию — инструменты обеспечения расчета по открытому счету. Они дают продавцу основание для требования, если покупатель не исполняет обязательство.
4. Аванс и частичная предоплата распределяют риск между сторонами: часть суммы продавец получает до отгрузки, остаток — после.
5. Финансирование дебиторки. Независимо от выбранного способа расчета, факторинг или форфейтинг закрывают кассовый разрыв между отгрузкой и поступлением платежа.
| Критерий | Открытый счет | Открытый счет + страхование | Документарное инкассо | Подтвержденный аккредитив |
| Чей риск принимает продавец | Кредитный риск покупателя | Риск покупателя в пределах покрытия | Риск покупателя | Риск банка-эмитента и подтверждающего банка |
| Требование к банковской цепочке | Только платежный канал | Платежный канал и страховщик | Инкассирующий и представляющий банки | Банк-эмитент, подтверждающий, авизующий |
| Типичный срок организации | Дополнительное время не требуется | Время на оформление покрытия | От нескольких дней до недель | Несколько недель |
| Стоимость для сторон | Минимальная | Страховая премия | Средние банковские комиссии | Наиболее высокие банковские комиссии |
| Условие применимости | Кредитоспособность контрагента оцениваема | Покрытие доступно и лимит открыт | Документы контролируемы и нужны покупателю | Подтверждающий банк готов принять риск банка и страны |
Выводы
Перед выбором способа расчета по конкретной сделке проанализируйте 5 факторов:
фактические сроки и результат взыскания в юрисдикции покупателя;
доступность и достоверность финансовой информации о покупателе;
готовность страховщика принять риск и наличие лимита на страну;
наличие банка, готового выпустить или подтвердить документарный инструмент в данном направлении;
фактическая переговорная позиция сторон по контракту.
До подписания контракта проверьте банковскую цепочку. Если в нужном направлении нет банка, готового подтвердить аккредитив, то условия контракта не помогут. Сам факт наличия аккредитива в договоре не создает защиту — ее создает подтверждающий банк.
Стоимость и сроки инструмента закладывайте в цену. Банковские комиссии и время на обработку документов — это часть экономики сделки. Их нужно учитывать еще на этапе расчета цены.
Бывают ситуации, когда ни один из разобранных инструментов не работает:
кредитоспособность покупателя оценить невозможно;
страхование недоступно;
банка для подтверждения в нужном направлении тоже нет.
В этом случае следует менять саму структуру сделки — требовать аванс или сокращать срок кредита как условие сделки.
Часто задаваемые вопросы
1. Почему даже при надежном покупателе из развивающейся страны банк может не подтвердить аккредитив?
Решение о подтверждении учитывает одновременно риск банка-эмитента и страновой риск. При хорошей кредитоспособности покупателя подтверждение может быть отклонено, если кредитное качество банка-эмитента или трансферный риск страны выходят за рамки риск-аппетита подтверждающего банка. Сжатие корреспондентских сетей дополнительно сужает круг доступных подтверждающих банков.
2. Чем открытый счет со страховым покрытием отличается от документарной операции по объему защиты продавца?
В документарной операции защита исходит из банковского обязательства (по аккредитиву) или контроля над документами (по инкассо). В открытом счете со страхованием защита исходит из страхового договора, но ограничена исключениями, периодами ожидания и условиями предъявления. Механизмы защиты, условия срабатывания и порядок исполнения различаются.
3. Что делать, если покупатель отказывается от аккредитива из-за стоимости, а работать по открытому счету продавец не готов?
Промежуточные варианты: документарное инкассо (дешевле аккредитива, защита слабее), частичная предоплата плюс открытый счет, открытый счет под страховым покрытием. Выбор зависит от того, какой из пяти факторов ограничивает данную сделку. Если ограничение — недоступность страхования или подтверждения, набор доступных инструментов сужается.