Смешанное финансирование в АПК: кто и как делит риск
Как устроены кредиты А/Б и концессиональные транши в агросделках, какой риск берёт институт развития и что получает коммерческий банк.
В 2025 году рынок смешанного финансирования по данным Convergence сохранил объём на уровне 25,8 млрд долларов при росте числа сделок с 160 до 181. Частный сектор направил в такие транзакции 11,2 млрд долларов — на 27 процентов больше, чем в 2024 году, преимущественно за счёт коммерческих банков.
Для агропродовольственного комплекса это не означает пропорционального роста. На май 2021 года Convergence учитывала 146 агросделок на 13,4 млрд долларов; в записке Convergence о смешанном финансировании в сельском хозяйстве (2021) отдельно не публикуется актуальная доля АПК в общем объёме рынка за последние годы. При этом значительная часть аграрного финансирования проходит через финансовые институты, а не напрямую к производителям.
Агросделки требуют короткого оборотного капитала под закупку урожая, длинных инвестиций в хранение и переработку, а также работы с валютным, ценовым и погодным риском. Коммерческий банк не всегда готов закрывать эту комбинацию самостоятельно.
Не каждый институт развития согласен брать на себя риски. В кредите А/Б он мобилизует частный капитал и предоставляет привилегированный режим, но делит кредитный риск с банками пропорционально. Повышенный риск возникает в субординации, гарантии и покрытии первого убытка.
Кредит А/Б и концессиональные транши: кто какой риск несёт
В кредите А/Б заёмщик подписывает один договор с институтом развития. Институт остаётся кредитором по записи и администрирует кредит, а коммерческие банки входят в часть Б через соглашения об участии. Платежи заёмщика распределяются между частями А и Б пропорционально; банк части Б фондрует свою долю и несёт по ней кредитный риск.
Привилегированный статус кредитора даёт банкам части Б доступ к валюте при её дефиците, защиту от принудительного участия в реструктуризации суверенного долга и освобождение от обязательства предоставлять новые деньги в таких реструктуризациях. Это сложившаяся рыночная практика, описанная в брошюре IFC о синдицированных кредитах; она основана на статусе и истории выплат многосторонних банков, а не гарантирована нормой, прописанной в каждом кредитном договоре.
Повышенный риск институт развития или донор принимает в других структурах: субординированном транше, фонде первого убытка, гарантии и нефондированном участии в риске. Там концессиональный капитал стоит ниже по старшинству или активируется при убытке, защищая старшего коммерческого кредитора.
Источник концессиональности — донорские фонды и программы, а не собственный баланс института развития. В докладе рабочей группы институтов развития закреплён принцип минимальной концессиональности: льгота должна закрывать конкретный рыночный провал, а не заменять рыночное финансирование.
Условно: при сделке в 100 единиц кредит А/Б с частью А-10 и частью Б-90 при убытке 15 распределяет потери как 1,5 к 13,5. При слое первого убытка 10 единиц донор покрывает первые 10, банки — оставшиеся 5. При убытке 5% в структуре с первым убытком банки не теряют ничего.
Например: при сделке в 100 единиц кредит А/Б с частью А-10 и частью Б-90 при убытке 15 распределяет потери как 1,5 к 13,5. При слое первого убытка 10 единиц донор покрывает первые 10, банки — оставшиеся 5. При убытке 5% в структуре с первым убытком банки не теряют ничего.
Как эти структуры работают в агросделках
Агросделка объединяет короткий оборотный цикл и длинные инвестиции: закупка урожая, хранение, переработка и экспорт требуют денег до поступления выручки, а элеваторы, холодильные мощности и переработка — многолетнего финансирования. Урожай, складские запасы и экспортные контракты подтверждают товарный поток, но слабо защищают длинный кредит от ценовых, валютных и погодных шоков. Банк поэтому ограничивает отраслевые лимиты и требует структурированного разделения риска.
В Аргентине Molinos Agro получила от IDB Invest кредит А/Б до 60 млн долларов на предэкспортное финансирование: часть А — до 6 млн долларов, часть Б — до 54 млн долларов. Соотношение 10 к 90 показывает роль института развития: он не замещает частный капитал, а создаёт договорную и статусную рамку, в которой коммерческие банки финансируют основную часть сезонного оборотного капитала, по сообщению юридического консультанта сделки.
В Гане IFC и частное окно GAFSP предоставили Absa Bank Ghana нефондированное участие в риске до 50 млн долларов для кредитования лицензированных закупочных компаний в сезоне какао; охват — более 139 тысяч мелких фермеров. В пресс-релизе IFC о партнёрстве с Absa Bank Ghana подтверждается, что IFC и GAFSP взяли на себя часть риска Absa Bank Ghana без фондирования; как именно распределён риск, в сообщении не раскрыто. Механизм расширяет лимиты банка на цепочку закупки и обеспечивает прослеживаемость продукции.
Согласно рабочему документу МВФ 18/263 (2018), участие многосторонних банков связано со снижением надбавки для заёмщиков с повышенным кредитным риском на 37 процентов — примерно на треть. Многосторонние банки исторически концентрируют участие в синдицированных кредитах в сельском хозяйстве; при этом доля АПК в общем объёме смешанного финансирования в записке Convergence о смешанном финансировании в сельском хозяйстве (2021) приводится на дату исследования и не обновляется как отдельный текущий показатель.
Читать еще...
Разрыв в торговом финансировании на 2,5 трлн долларов: что стоит за оценкой, почему банки отказывают и что его сокращает
Что на самом деле измеряет оценка разрыва в 2,5 трлн долларов, почему банки отказывают и какие меры сокращают разрыв, а какие — нет.
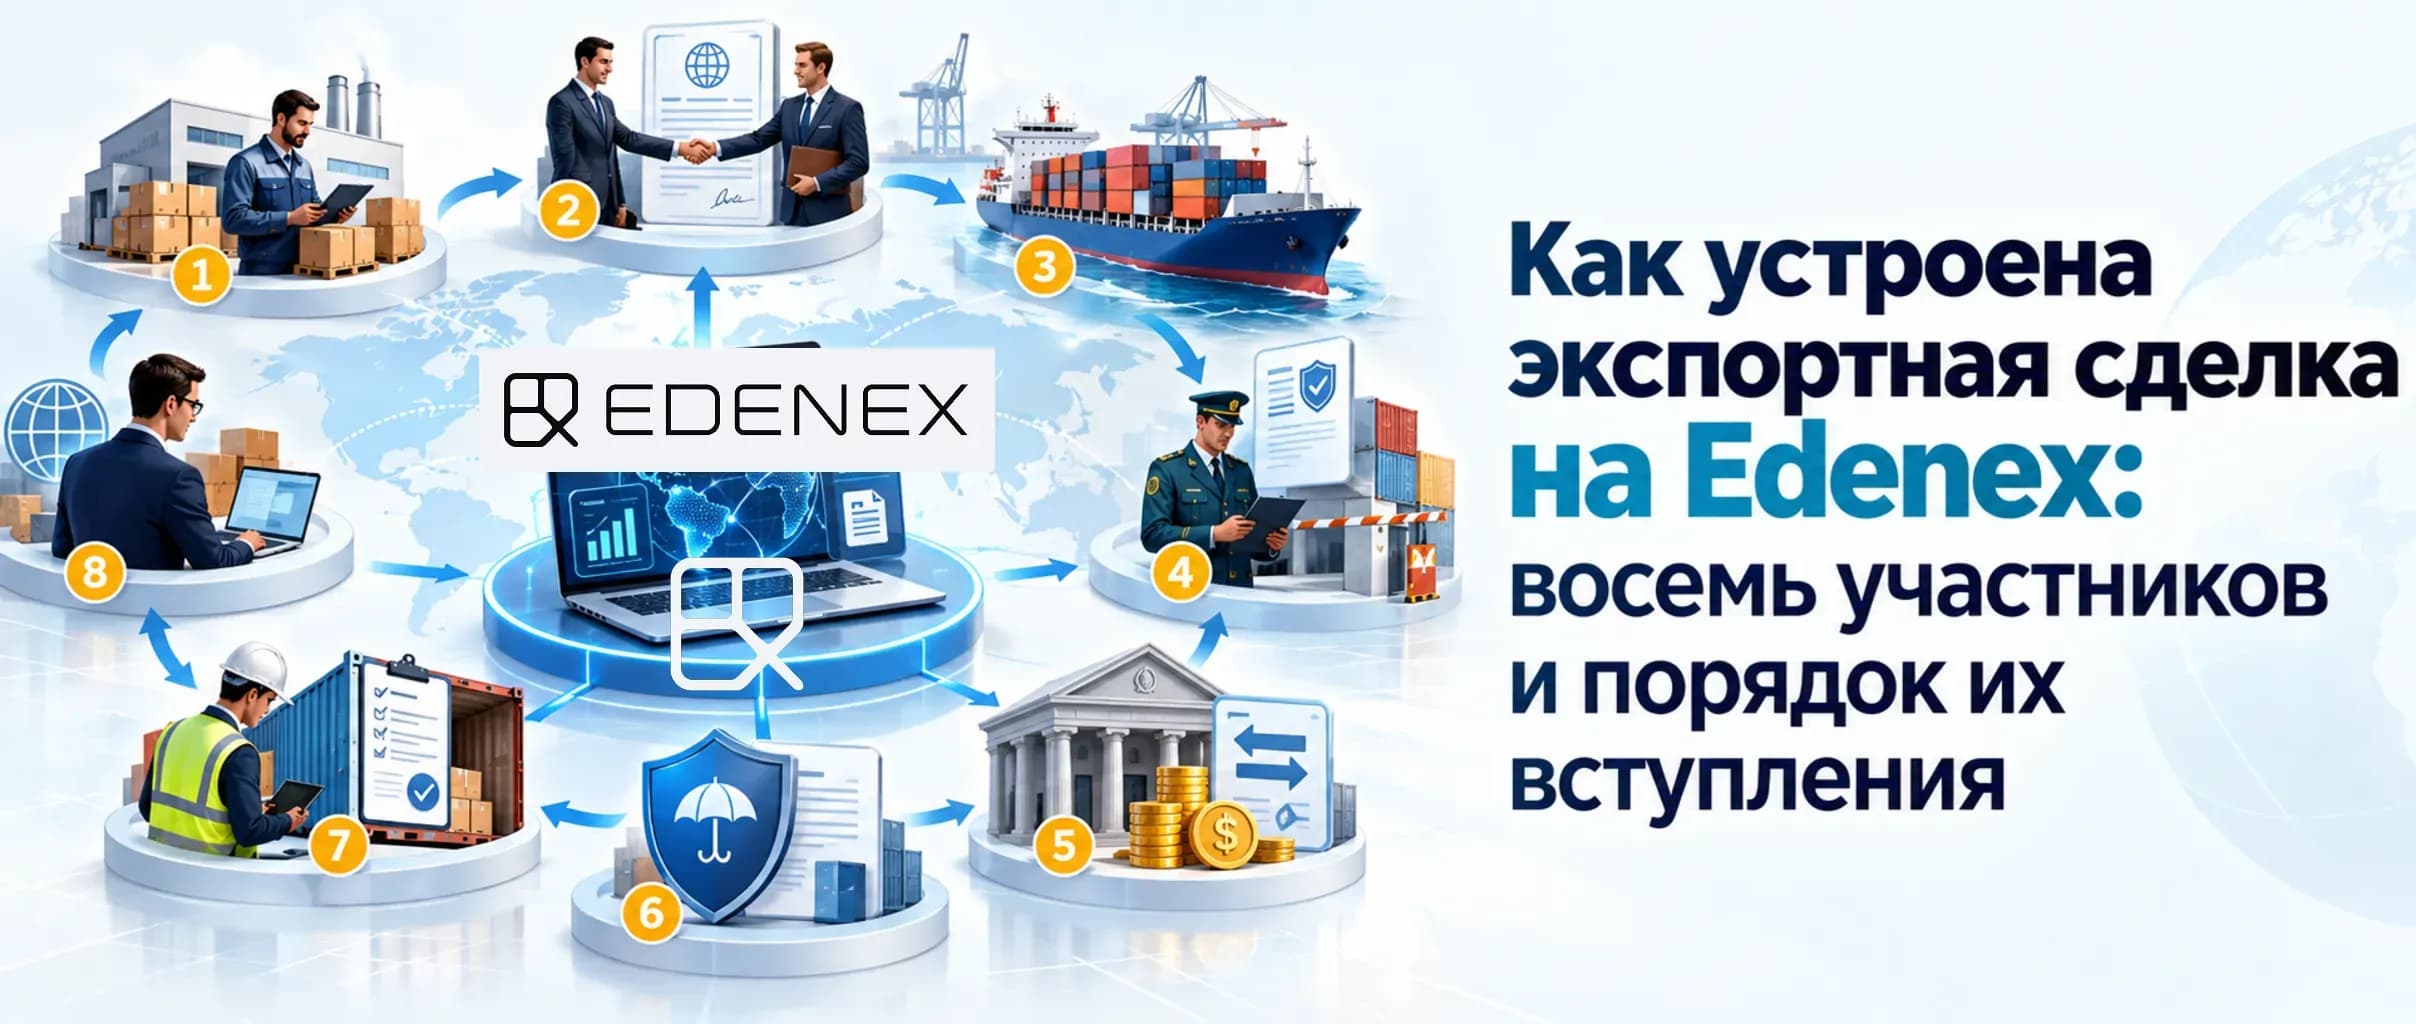
Как устроена экспортная сделка на Edenex: восемь участников и порядок их вступления
Дадут ли деньги на сделку, решает не экспортер, а кредитный статус покупателя. Разбираем сделку Edenex по шагам — от заявки до распределения денег.
Влияние протекционистской тарифной политики США 2025 года на структуру и инструменты Trade Finance в 2026 году
Тарифы США 2025 года подняли среднюю пошлину на китайский импорт до 57.6%. Как это изменило структуру торгового финансирования: рост аккредитивов, Duty Drawback и переток кредитных лимитов в 2026 году.
Геополитическая фрагментация как системный фактор риска в торговом финансировании Азии в 2026 году
Анализ влияния геополитической фрагментации на торговое финансирование в Азии в 2026 году. Вторичные санкции, раскол клиринга и стоимость комплаенса.
Пределы и что это значит для заёмщика и банка
Концессиональные средства ограничены и зависят от донорских бюджетов. После прекращения работы USAID, на который в течение трёх лет приходилось более 70 процентов его обязательств в смешанном финансировании по сельскому хозяйству, предложение донорского капитала для АПК может сократиться. Об этом говорится в материале Eco-Business о докладе Convergence.
Вопрос дополнительности остаётся спорным. Сторонники структур утверждают, что институт развития удлиняет срок, снижает надбавку для слабого заёмщика и выводит проект на рынок, который иначе его не профинансировал бы. Критики указывают, что часть сделок могла бы состояться и без участия института, а концессия перераспределяет доходность в пользу частного кредитора.
Кредит А/Б подходит экспортёру или переработчику с понятным товарным циклом, валютной выручкой и потребностью в оборотном капитале. Структура с субординацией, гарантией или первым убытком уместнее там, где банк упирается в портфельный, климатический или цепочечный риск.
Для банка часть Б даёт доступ к сделке, привилегированному режиму и административной инфраструктуре института развития. Кредитный риск по своей доле банк сохраняет: статус кредитора не заменяет анализ заёмщика, залога и рыночного цикла.
| Критерий | Кредит А/Б | Параллельный кредит | Кредит с траншем первого убытка | Нефондированное участие в риске или гарантия |
| Кто кредитор перед заёмщиком | Институт развития, кредитор по записи | Каждый кредитор заключает отдельный договор | Старший кредитор | Банк, выдавший кредит заёмщику |
| Как распределяется кредитный риск | Пропорционально долям частей А и Б | По долям каждого кредитора | Первые убытки принимает концессиональный транш | Часть убытков покрывает гарант или участник |
| Что получает коммерческий банк | Привилегированный режим и единое администрирование | Прямые договорные права и собственный контроль | Защиту начального слоя убытков | Расширение лимитов без фондирования защиты |
| Источник концессиональности | Обычно отсутствует или ограничена | Обычно отсутствует | Донорские средства в субординированном слое | Донорские средства в гарантии или рисковом участии |
| Основное ограничение | Риск заёмщика остаётся у банков | Выше транзакционные издержки и согласование | Ограниченный объём донорского покрытия | Зависимость от определения кредитного события |
Выводы
Повышенный риск института развития или донора определяется не названием сделки, а местом капитала в структуре потерь. В кредите А/Б институт развития делит кредитный риск с банками пропорционально и предоставляет им свой статус; повышенный риск возникает при субординации, гарантии, первом убытке или нефондированном участии в риске.
Агрокомпаниям с понятным экспортным циклом, валютной выручкой и потребностью в оборотном капитале часто достаточно кредита А/Б. Концессиональный транш уместнее, когда банк ограничивает лимиты из-за цепочечного, климатического или портфельного риска и требуется защита начального слоя убытков.
Банку перед входом в сделку следует проверять договорную конструкцию, определение кредитного события, порядок расчёта убытков, старшинство требований, условия восстановления гарантийного или рискового слоя, валютный режим и правила реструктуризации. Статус привилегированного кредитора не заменяет оценку заёмщика, обеспечения и рыночного цикла.
Материал не оценивает институты развития, банки и компании, не прогнозирует донорские решения и не является рекомендацией по финансированию.
Часто задаваемые вопросы
1. Берёт ли институт развития на себя больший риск, чем банки, в кредите А/Б?
В базовой механике — нет. Институт развития остаётся кредитором по записи, но распределяет кредитный риск с участниками части Б пропорционально их долям. Банки получают его статус привилегированного кредитора и административную инфраструктуру, но несут убытки по своим долям. Повышенный риск возникает в иных структурах: субординации, гарантии, первом убытке или нефондированном участии в риске.
2. Чем концессиональный транш отличается от собственных средств института развития?
Собственные средства института развития размещаются за счёт его баланса и могут использоваться как обычный фондированный кредит или инвестиция. Концессиональный транш обычно формируется за счёт донорских фондов и программ и предполагает ценовую или рисковую уступку: субординацию, покрытие первого убытка, гарантию либо удлинение срока. Принцип минимальной концессиональности требует, чтобы такая уступка закрывала конкретный рыночный провал, а не просто удешевляла финансирование.
3. Может ли агрокомпания среднего размера получить кредит А/Б?
Может, если у неё понятный товарный и экспортный цикл, приемлемая кредитная история, обеспечение и способность обслуживать валютный долг. Кредит А/Б особенно подходит для предэкспортного и оборотного финансирования, где срок долга соответствует закупке, хранению и реализации урожая. Для компаний с высокой цепочечной или климатической неопределённостью институт развития и доноры чаще используют гарантию, субординацию или покрытие первого убытка.